
Petróleo: muitos estão presos à mesma corda

Morning FX
Olhando para o mercado financeiro no final do ano, percebe-se que muitos ativos estão presos a uma única corda, e a outra ponta dessa corda é o preço do petróleo.
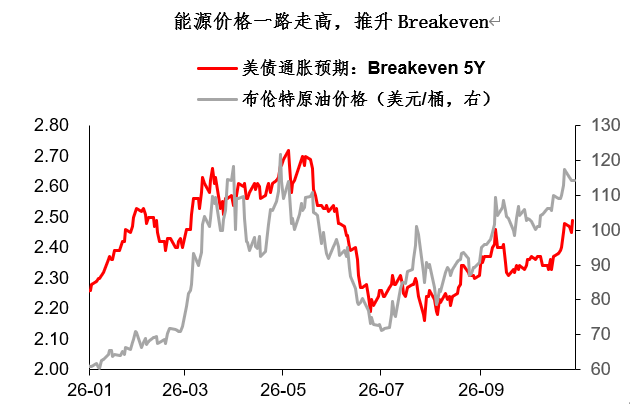
Por exemplo, os títulos do Tesouro dos EUA. Recentemente, as taxas dos títulos norte-americanos recuaram de altas, sendo impulsionadas sobretudo pela queda das taxas reais, enquanto as expectativas de inflação (breakeven) continuam subindo. O motivo? Os elevados preços de energia são um dos principais fatores de sustentação, o que limita o espaço de movimento dos mercados.
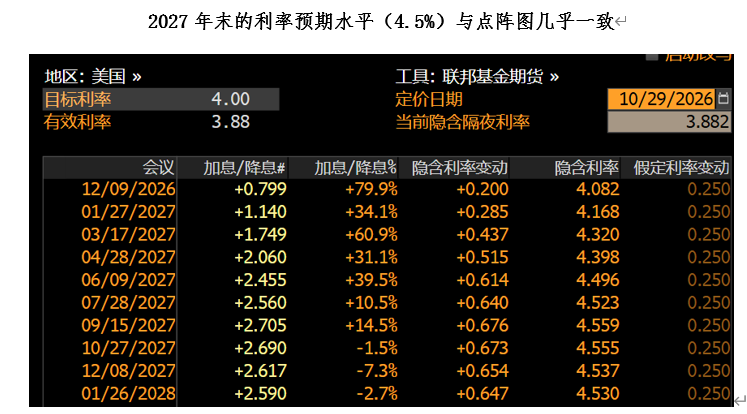
No momento, as expectativas do mercado para a política monetária do Fed (4,55% no final de 2027) praticamente coincidem com o gráfico de pontos. Isso significa que o ajuste de expectativa no mercado de títulos norte-americanos já está chegando ao fim. Para onde vamos a seguir, para a esquerda ou para a direita? O movimento do preço do petróleo será crucial.
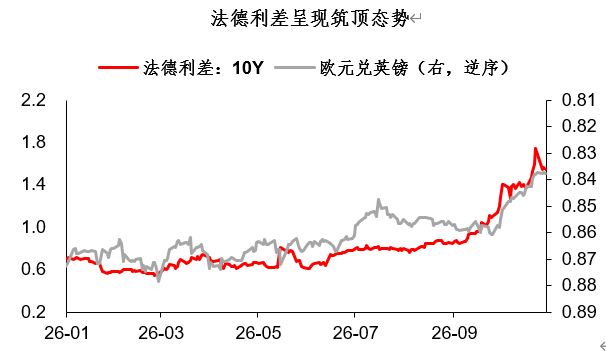
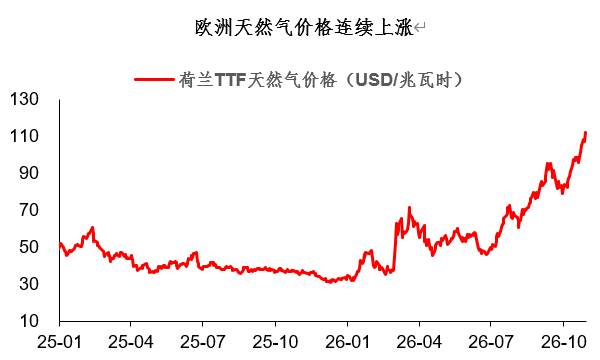
Agora, vejamos o euro, que também está 'preso na mesma corda'. Recentemente, o problema fiscal da França teve uma leve melhora, e as taxas dos títulos franceses, bem como o spread entre França e Alemanha, estão formando um topo. Mas o desempenho do euro segue decepcionante, com muitos investidores tomando prejuízos ao apostar na convergência entre euro e libra... O motivo? Mais uma vez, os preços da energia. Atualmente, o preço do gás natural na Europa já subiu mais de 2 vezes em relação ao início do ano, ficando atrás apenas do pico histórico de 2022 em termos absolutos. Como a Europa vai atravessar este inverno?
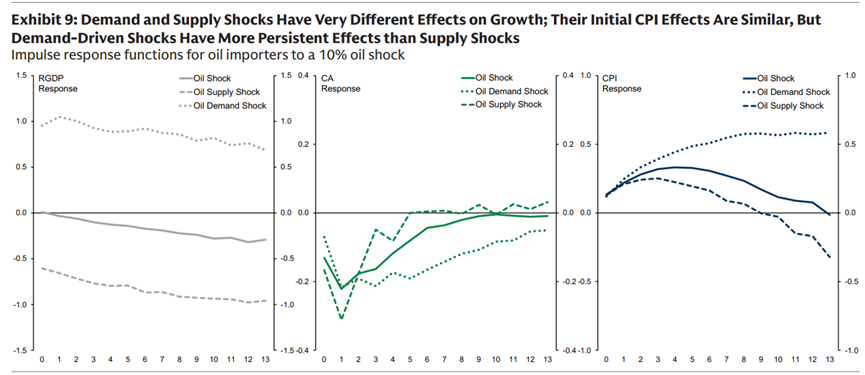
No mercado de commodities, o preço do petróleo elevado e persistente sem dúvida espreme e reprime a demanda. Segundo cálculos da Goldman Sachs, cada aumento de 10% no preço do petróleo leva, em média, a uma queda de 0,2% a 0,3% no PIB dos países importadores de petróleo em 1 a 2 anos; se a alta do preço for impulsionada pelo lado da oferta (como neste conflito entre EUA e Irã), a queda do PIB pode chegar a 0,5% a 0,6%.
Por isso, commodities como cobre e prata vêm apresentando desempenho fraco recentemente, e até o ouro tem sido impactado. Essa é uma questão para o próximo ano: por quanto tempo a economia global conseguirá suportar preços elevados de petróleo + juros altos? No curto prazo, a alta recente do dólar australiano ocorreu mesmo sem suporte da valorização das commodities. Embora acreditemos no bull market de longo prazo dessas commodities, é preciso ter cautela quanto ao timing.
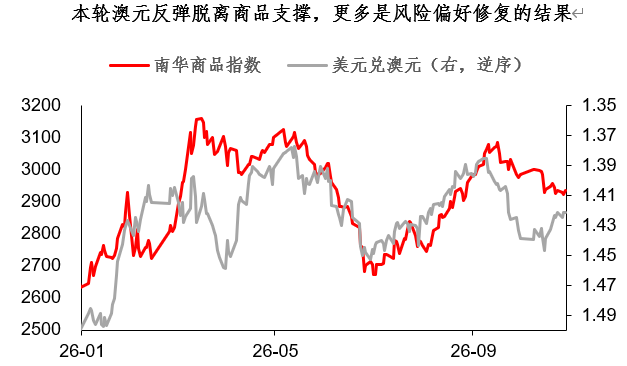
Em resumo, pode-se perceber que, no final do ano, diversas subcategorias de ativos nos mercados de juros, câmbio e commodities estão todas conectadas ao preço do petróleo. Quando outras incertezas (como decisões do Fed, eleições de meio de mandato, etc.) forem digeridas, o preço do petróleo se tornará o fio condutor mais relevante. Após as eleições, rumores de novo conflito EUA-Irã ganharam força, mas não se pode descartar recuos repentinos...
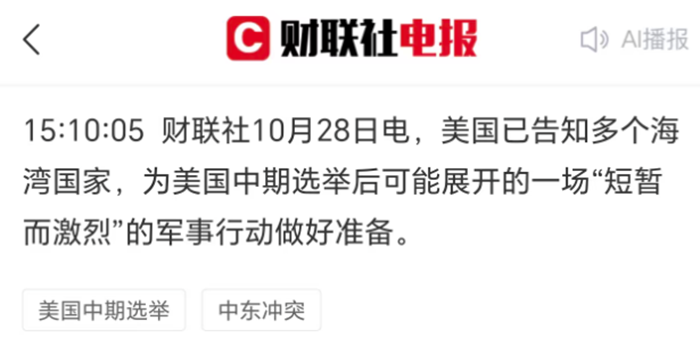
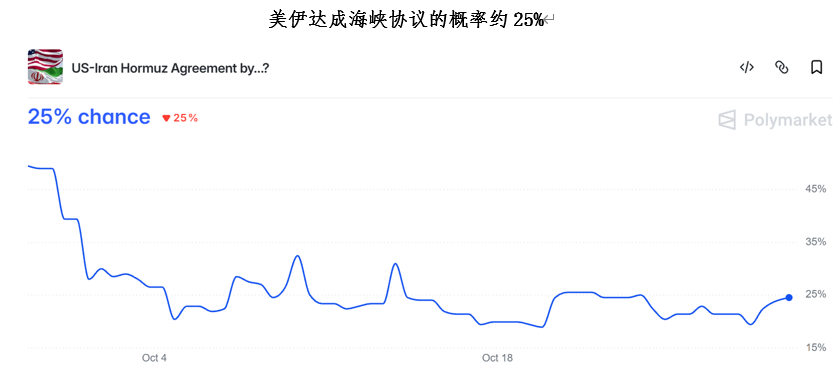
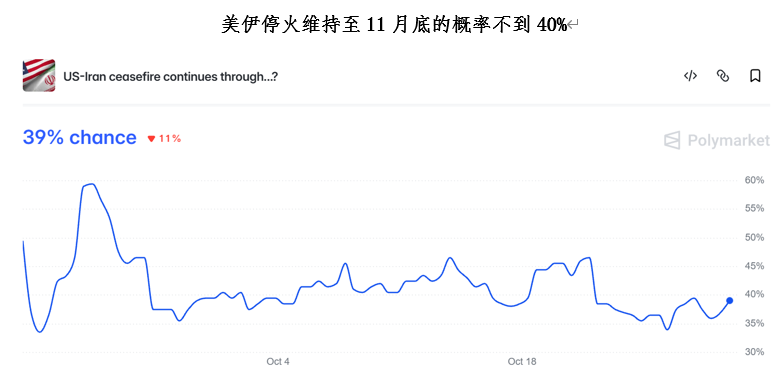
Segundo a Polymarket, o mercado vê apenas 25% de chance de EUA e Irã chegarem a um acordo no estreito até o fim de novembro, enquanto a probabilidade de um novo conflito militar está em torno de 60%. Ou seja, o mercado considera algum grau de conflito como um evento provável após as eleições de meio de mandato. Sob o impacto da “expectativa de conflito”, moedas frágeis em relação à energia (como euro, baht tailandês, iene, etc.) podem ter dificuldades em promover uma recuperação consistente, enquanto moedas asiáticas (como CNY, entre outras) se tornam raros portos-seguros.
Resumo do dia:
1. Olhando o mercado financeiro até o final do ano, percebe-se que muitos ativos estão presos a uma única corda, sendo o preço do petróleo a outra ponta dessa corda;
2. No mercado de títulos dos EUA, a reprecificação do cenário de alta de juros já foi precificada; agora, os movimentos do preço do petróleo são cruciais. No mercado de câmbio, o problema fiscal da França deu uma trégua, mas o preço da energia continua sendo um peso para o euro. No mercado de commodities, o preço elevado do petróleo reprime, sem dúvida, a demanda por industriais. A grande questão para o próximo ano é: por quanto tempo a economia global aguenta petróleo caro + juros altos?
3. No curto prazo, o mercado trata algum grau de conflito entre EUA e Irã como um evento provável após as eleições de meio de mandato. Com esse cenário, moedas mais frágeis à energia podem ter dificuldade para se recuperar, enquanto moedas asiáticas tornam-se portos-seguros.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
A receita de outsourcing da Hyperliquid no mês passado atingiu 38 milhões de dólares.
O Euro Stoxx 50 caiu para 6.100 pontos, registrando uma queda de 1,7% nas últimas 24 horas.
SEC revisa a divulgação de informações de empresas de inteligência artificial
Preços de criptomoedas
Mais


