
Ouro e prata enfrentam uma corrida de liquidez; gestores de fundos afirmam que este pode ser uma janela de compra única na vida

Portal de Notícias 汇通网, 3 de novembro—— Após a forte queda do ouro e da prata na última sexta-feira, houve uma leve recuperação, marcando o pior desempenho para outubro desde 2008. Jen Bawden, fundadora da Bawden Capital, acredita que este movimento se trata de uma crise de liquidez; com base na história de 2008 e 2020, após a liquidação forçada dos vendedores, metais preciosos podem sofrer grande valorização. No curto prazo, ainda há espaço para queda, mas a demanda física asiática pode fornecer suporte, enquanto no longo prazo, a pressão global da dívida obrigará os bancos centrais a adotar políticas mais flexíveis, favorecendo ouro e prata.
Após o forte recuo de sexta-feira passada, ouro e prata tiveram uma leve correção. Esta queda levou os metais preciosos a registrarem a pior performance de outubro desde 2008. Jen Bawden, fundadora da Bawden Capital, apresenta uma perspectiva diferente: ela acredita que a venda impulsionada pelo aperto de liquidez representa uma rara oportunidade de posicionamento de longo prazo, embora haja risco de novas quedas no curto prazo.
Lógica multifacetada para a pressão sobre ouro e prata
Recentemente, bancos centrais ao redor do mundo continuam a apertar suas políticas para conter a inflação, aumentando o custo de oportunidade de se manter ativos sem rendimento, como ouro e prata. Somando-se à intensa liquidação nas bolsas da semana passada e ao aperto de liquidez resultante, ouro e prata também sofreram fuga de capitais. Jen Bawden aponta que, apesar do Federal Reserve não alterar sua taxa de juros na semana passada, o mercado ainda aposta num aumento em dezembro; essa expectativa de alta segue pressionando as cotações dos metais preciosos.
Muitos investidores de varejo cometem um erro de percepção, questionando por que, mesmo com as tensões no Oriente Médio e o petróleo Brent acima de US$ 113 por barril, ouro e prata caem. Ela explica que o comércio de energia é liquidado em dólares, então quando o preço do petróleo sobe, países importadores de energia precisam adquirir mais dólares, aumentando a demanda pela moeda e fortalecendo o índice do dólar. Os altos preços do petróleo elevam as expectativas inflacionárias, reforçando previsões de política monetária restritiva, resultando na elevação dos rendimentos dos títulos do Tesouro americano—fatores que pressionam os preços do ouro e da prata.
Esta rodada de queda é típica de um choque de margem entre ativos; quando há colapso no mercado de risco, grandes instituições priorizam a venda dos ativos mais líquidos para obter caixa, tornando ouro e prata, de fácil liquidez, os alvos principais. Na sexta-feira, o índice S&P 500 caiu 2%, registrando a maior queda diária desde o início de junho, o que ampliou a pressão de queda sobre os metais preciosos.
Relembrando crises de liquidez: grandes movimentos após quedas bruscas
Jen Bawden compara os padrões de mercado das crises de liquidez de outubro de 2008 e março de 2020; no início de ambas, ouro e prata caíram em sincronia com as ações. Após a falência do Lehman Brothers em 2008, o ouro retrocedeu cerca de 29% desde a máxima de março daquele ano e a prata caiu mais de 50%; em março de 2020, durante a fase de pânico, o ouro caiu cerca de 10% em poucos dias e a prata corrigiu cerca de 35%.
Após a liquidação forçada e vendas obrigatórias, ouro e prata iniciaram fortes ciclos de alta. Após a crise de 2008, o ouro acumulou alta de cerca de 170% até agosto de 2011, enquanto a prata quase alcançou US$ 50 por onça; após a queda de março de 2020, o ouro renovou o recorde histórico em agosto daquele ano, subindo aproximadamente 39%, e a prata valorizou-se em 150%. Para ela, o atual contexto é muito similar aos episódios anteriores—a fase de vendas passivas devido ao vazio de liquidez, e não uma reversão estrutural dos fundamentos.
Riscos no curto prazo permanecem, com demanda física asiática fornecendo suporte
Jen Bawden alerta investidores para não aumentar posições de forma precipitada; antes da formação de um fundo sustentável, ouro e prata ainda podem cair mais. Ela já posicionou ordens limitadas e planeja adquirir mineradoras em lotes, caso os papéis recuem entre 20% e 30% adicionais.
A demanda física asiática pode oferecer suporte ao mercado da prata. Ela tem uma visão positiva sobre a forte demanda por metais preciosos físicos em grandes países asiáticos, enxergando esse movimento como oferta sólida de suporte para os preços.
Tendência de longo prazo: pressão da dívida global levará a flexibilização
A lógica de longo prazo de Jen Bawden reside na questão da dívida soberana global. Segundo ela, o grande volume da dívida global torna difícil a manutenção de um ambiente de juros altos por muito tempo—juros elevados corroem continuamente a resiliência do sistema bancário e da economia real. Quando a pressão do endividamento atingir o limite, bancos centrais globais inevitavelmente inverterão o rumo e adotarão políticas monetárias mais flexíveis. Quando a força do dólar arrefecer, os capitais migrarão em massa para ativos tangíveis como ouro e prata, iniciando um novo bull market.
Conclusão
No curto prazo, dólar forte e expectativas de aumento de juros seguem sendo os principais fatores de pressão sobre o ouro e a prata; os riscos de liquidez ainda não foram totalmente dissipados. No entanto, pela ótica de longo prazo, o problema da dívida aponta para um cenário favorável para os metais preciosos—investidores devem distinguir entre vendas passivas de curto prazo e pontos de inflexão para tendências de longo prazo.
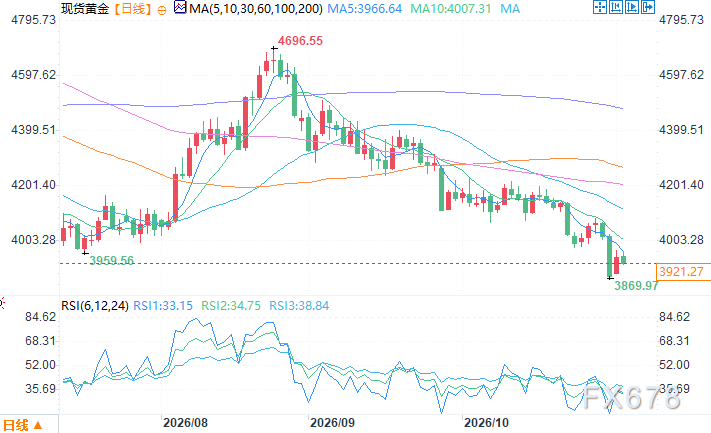
Gráfico diário do ouro à vista Fonte: Portal de Notícias 易汇通
Horário de Pequim, 3 de novembro, 14:59 Ouro à vista cotado a US$ 3912,27 por onça
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
 VIPEstratégia semanal AMD American Micro Devices

VIPEstratégia semanal Lumentum
Preços de criptomoedas
Mais


