
O "efeito eleitoral" do Bitcoin: catalisador político ou coincidência com o ciclo de halving?

Todos os retornos anuais de três ciclos completos foram positivos, mas todos passaram por quedas adicionais primeiro.
Autor: IOSG Ventures
Desde 1950, os Estados Unidos realizaram um total de 19 eleições de meio de mandato. Segundo nossas estatísticas, em todos os anos seguintes às eleições, o índice S&P 500 ficou acima do nível do dia da votação. O bitcoin já passou por 3 ciclos completos de eleições de meio de mandato e, um ano depois, seu preço também estava mais alto, mas em todas as ocasiões houve uma queda logo após a votação.
Em 3 de novembro deste ano, ao ocorrer a votação, as posições dos dois mercados não eram as mesmas. As ações americanas estavam próximas de máximas históricas, enquanto o bitcoin ainda se recuperava de fortes vendas anteriores. Historicamente, o desempenho de ambos para o ano seguinte pode ser relativamente otimista, mas os caminhos no meio do percurso podem ser bem diferentes.
No entanto, o quanto esses dados históricos podem servir de referência para 2026 ainda é uma incógnita. No ano anterior às eleições de meio de mandato, o recuo máximo mediano do mercado de ações dos EUA foi de 16%, enquanto neste ano foi de cerca de 9%, ou seja, o espaço para recuperação já era reduzido. O bitcoin conta com apenas 3 amostras, e em todas as eleições de meio de mandato foi entre dois e dois anos e meio após o halving, coincidindo os dois ciclos, dificultando determinar o quanto a valorização esteve relacionada ao processo eleitoral em si.
Pontos principais
- Mercado de ações norte-americano: Historicamente, o desempenho após as eleições de meio de mandato é bastante forte, mas o mercado já estava melhor antes do pleito deste ano que em anos anteriores. Portanto, assumir diretamente que a média histórica irá se repetir não é adequado.
- Bitcoin: Em três ciclos completos, o retorno anual foi positivo, mas todos passaram por quedas adicionais antes de subir. Com apenas três amostras, ainda não é possível confirmar um "efeito eleitoral" confiável.
- Políticas: O controle do Congresso afetará a legislação e a regulação do setor cripto. Contudo, os fatores centrais que determinam a direção do mercado continuam sendo o lucro das empresas, as taxas de juros e o fluxo de capital.
Mercado americano: desempenho histórico impressionante, mas o ponto de partida deste ano é diferente
De 1950 a 2022, houve 19 eleições de meio de mandato. Nos 12 meses seguintes a cada eleição, o índice S&P 500 subiu, com uma valorização média de 15,1%, mediana de 14,5%, e mesmo o desempenho mais fraco registrou um aumento de 1,1%.
Em contrapartida, em anos não eleitorais, considerando também o início de novembro como referência, o retorno médio do ano seguinte foi de 7,2%, com cerca de 70% das amostras em alta.
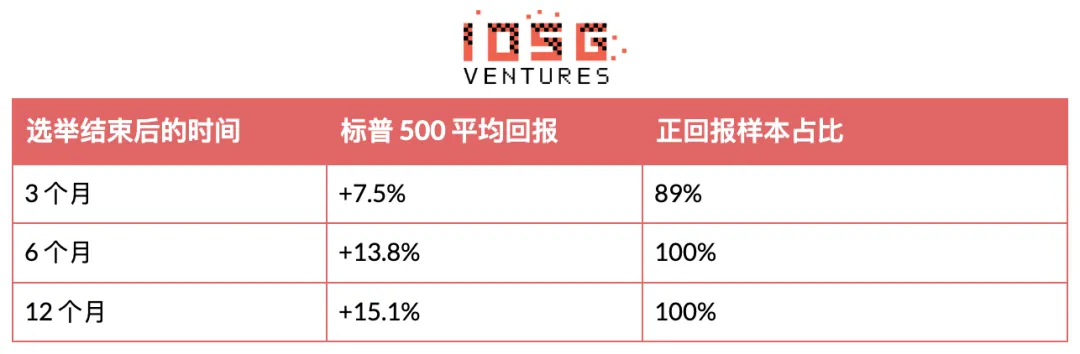
▲ Fonte: IOSG, calculado com base no preço de fechamento diário
Historicamente, as quedas ocorreram majoritariamente antes das eleições. No período de um ano anterior aos pleitos, o recuo máximo mediano do mercado ficou em 16%. Dentro de uma janela de observação de seis meses em torno do dia da votação, definida para o estudo, em 17 das 19 eleições o ponto mais baixo do mercado ocorreu antes do dia da votação.
A alta geralmente não precisa esperar o término da votação. Uma análise da BlackRock mostra que, conforme o resultado eleitoral vai ficando mais claro, o mercado de ações dos EUA costuma iniciar uma alta cerca de um mês antes das eleições de meio de mandato. No final de outubro deste ano, os mercados previam 93% de chance de os Democratas controlarem a Câmara e cerca de 68% de controlarem o Senado. Isso significa que o cenário de presidente e Congresso em partidos diferentes já era amplamente antecipado pelo mercado, e não seria uma surpresa no dia da eleição.
Isso não significa que todos os impactos das políticas estejam precificados, mas resultados dentro do esperado provavelmente causarão reações de mercado menores do que surpresas. Assim, o dia da votação pode servir como um ponto de referência para observar os preços, mas não necessariamente marca um ponto de inflexão do mercado.
O ponto de partida do mercado neste ano também é diferente. No final de outubro, o S&P 500 estava a apenas cerca de 3% da máxima histórica de fechamento registrada em 6 de outubro, enquanto o recuo máximo do ano anterior foi de cerca de 9%. Em outras palavras, havia pouco a recuperar no mercado.
Historicamente, houve cinco eleições de meio de mandato que atenderam a dois critérios: alta superior a 10% antes do pleito e recuo inferior a 10%. Ocorreram em 1954, 1958, 1986, 2006 e 2014. O retorno do ano seguinte variou de 1,1% a 33,2%, com mediana de 6,7%.
Mais do que a mediana, esse intervalo amplo merece atenção. Esses casos mostram que mercados fortes podem continuar subindo após eleições, mas não é suficiente para definir uma meta de retorno confiável para 2027.
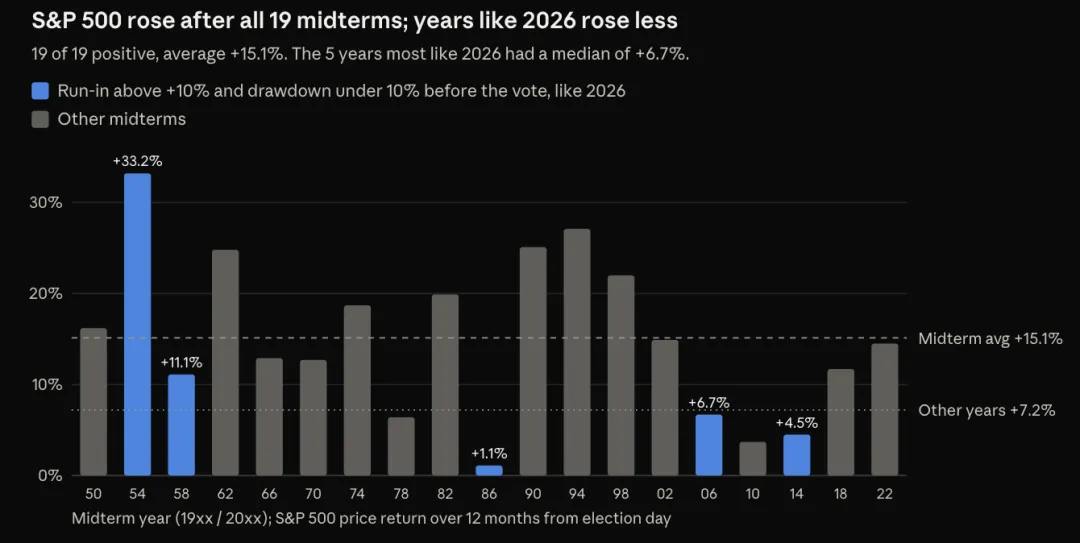
▲ Fig. 1. Retorno do S&P 500 nos 12 meses após cada eleição de meio de mandato. As barras azuis destacam os cinco casos históricos de "alta substancial antes das eleições, pequena queda", para comparar com 2026.
A experiência histórica sugere otimismo, mas uma nova alta ainda dependerá do lucro das empresas e do ambiente de taxas de juros.
Bitcoin: valorização após um ano não significa recuperação tranquila
A história do bitcoin é mais curta e o processo de manter a posição é mais sofrido.
Nos três ciclos completos de meio de mandato em 2014, 2018 e 2022, o BTC caiu por algumas semanas após o dia da votação, mas um ano depois estava mais alto do que no dia da eleição. Em 2022, a queda foi mais curta e, em três meses após o pleito, o BTC já havia subido. O desempenho de curto prazo variou bastante nos três ciclos.
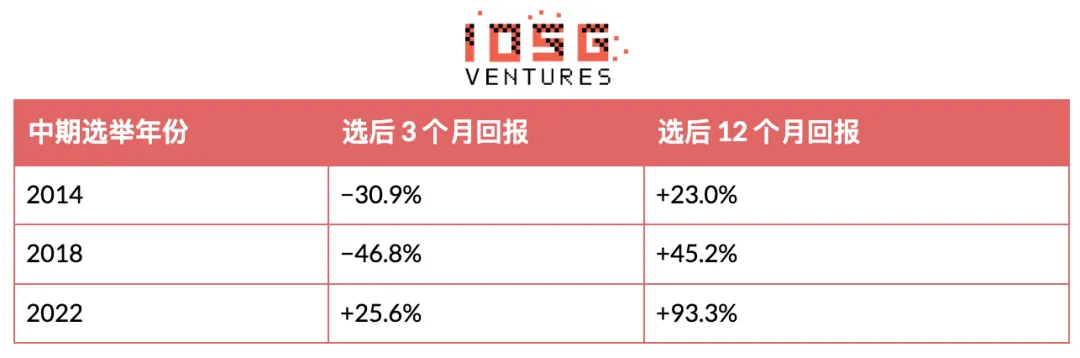
▲ IOSG, cálculo com dados do CoinMetrics BTC PriceUSD
Relatório da Binance Research aponta que o bitcoin teve uma valorização média de aproximadamente 54% no ano após eleições de meio de mandato, consistente com os 53,8% de nosso sample. Mas o processo de alta é igualmente relevante: o retorno mediano após três meses da eleição era de cerca de −31%, e após doze meses, +45%. Mesmo que o investidor apostasse corretamente na recuperação, poderia ainda assim enfrentar perdas significativas antes da subida.
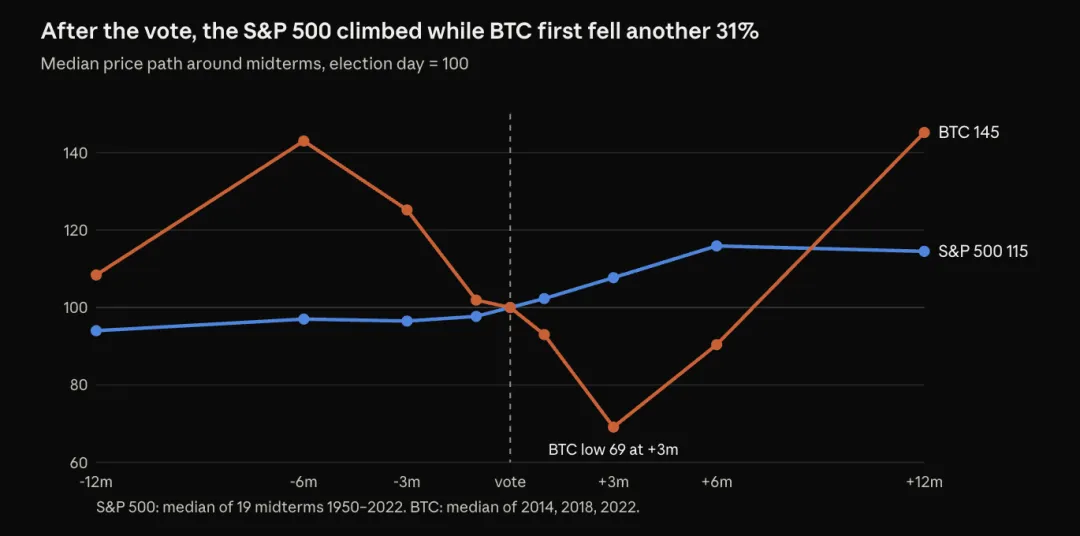
▲ Fig. 2. Mediana de desempenho antes e depois das eleições de meio de mandato, tomando o dia da votação como base (índice = 100). Amostras do S&P 500 compreendem 19 eleições entre 1950—2022; bitcoin cobre as três entre 2014—2022. As linhas conectam apenas pontos de observação pré-definidos, não se tratam de projeções.
No entanto, essas amostras não permitem identificar isoladamente o impacto da eleição. Cada vez que ocorreu a eleição de meio de mandato, isso coincidiu com cerca de dois a dois anos e meio após o halving do bitcoin, sempre em fases de mercado de baixa. As eleições de novembro de 2026 estarão também a cerca de dois anos e meio do halving de abril de 2024.
Com apenas três amostras e os dois ciclos sobrepostos, não é possível determinar se a eleição realmente influencia esse padrão.
Da mesma forma, não se deve usar a curva mediana como projeção de preço. Essa linha resume resultados de diferentes anos e não representa o percurso que um investidor viveu em um ciclo. Aplicá-la mecanicamente ao preço de hoje apenas cria uma falsa sensação de precisão que os dados não suportam.
Com a entrada de ETF à vista e fundos corporativos, a estrutura de investidores de bitcoin também mudou. Essas vias podem tanto incrementar a demanda, quanto transmitir ao mercado pressões de resgate, mudanças no financiamento e nas preferências de risco.
O que realmente importa lembrar: ter uma visão positiva para o ano seguinte não conflita com quedas de curto prazo ainda serem possíveis. Quanto ao momento em que as quedas cessam, a amostra histórica não traz uma resposta.
Quais mudanças a eleição pode trazer ao setor cripto?
Para o setor cripto, o impacto mais direto vem das políticas públicas. Antecipe-se, portanto, à expectativa generalizada de presidente e Congresso em partidos diferentes, o que mais importa é como o novo Congresso irá reordenar as prioridades legislativas, a supervisão regulatória e as nomeações nos órgãos reguladores.
O andamento da Lei CLARITY exemplifica bem essa incerteza. Em 15 de setembro, o Senado rejeitou por 49 votos a 50 o procedimento para encerrar os debates e avançar com o projeto. Em seguida, foi feita uma moção para reconsideração, mantendo o projeto em compasso de espera, sem descartar sua retomada. Mas antes do recesso eleitoral, o Senado não realizou nova votação, restando apenas a chamada "sessão do pato manco" — período entre a eleição e a posse do novo Congresso — como última janela para a medida nesta legislatura.
A próxima legislatura do Congresso decidirá sobre os líderes dos comitês, prioridades legislativas e detalhes da renegociação.
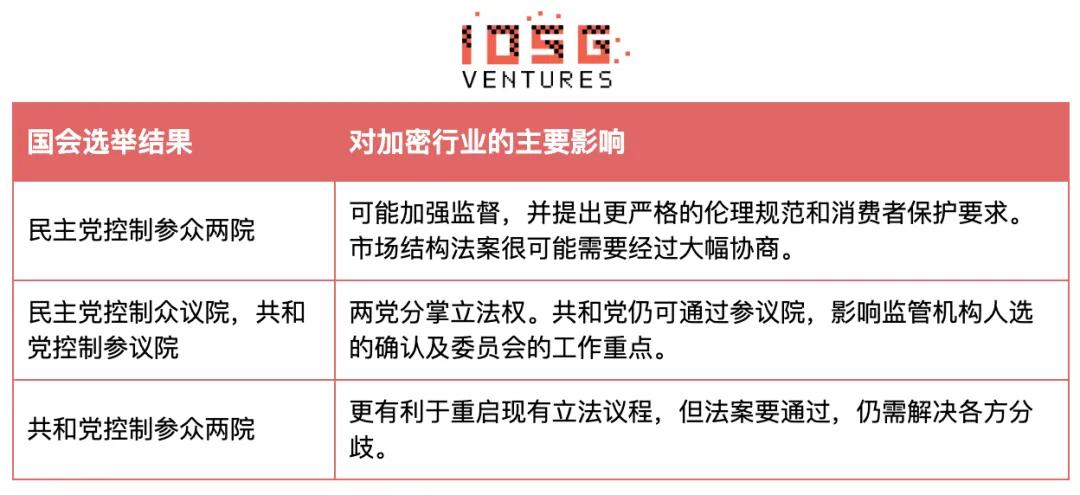
Se os Republicanos mantiverem o Senado, poderão favorecer políticas preferidas pelo setor, mas isso não garante aprovação das leis. Da mesma forma, Democratas no controle do Congresso não inviabilizam cooperação bipartidária na legislação.
Enquanto isso, os reguladores ainda podem agir com poderes já existentes. Criar regras e emitir orientações técnicas pode resolver algumas questões pontuais, mas sua abrangência e durabilidade dificilmente se comparam à de leis formais.
Um mesmo resultado eleitoral pode impactar de formas diferentes o mercado de ações e o setor cripto. Se presidente e Congresso estiverem em partidos distintos, é possível que novos planos de gastos fiscais sejam limitados, suavizando os efeitos da alta dos rendimentos dos títulos e apoiando as ações. Para as empresas cripto, no entanto, um impasse legislativo pode prolongar o período de incerteza sobre as regras do mercado.
Isso pode gerar divergências: o mercado financeiro pode ver com bons olhos contenções dos gastos públicos, enquanto o setor cripto pode se frustrar pela demora de um arcabouço legal estável. Claro, nada disso é determinante; mesmo diante de um Congresso travado, Executivo e reguladores podem impulsionar mudanças regulatórias.
Quais fatores podem apoiar uma alta até 2027?
Meu julgamento base é: a perspectiva para o mercado americano segue de moderado otimismo, mas o caminho pode ser acidentado; já o movimento de curto prazo do bitcoin é mais difícil de prever. Isso é uma avaliação baseada na história, e não uma estimativa direta a partir dos dados históricos.
Para o mercado norte-americano, crescimento consistente dos lucros das empresas e alívio na pressão dos juros dos títulos ajudarão em novas altas. Caso o rally se espalhe dos grandes nomes de tecnologia para outras empresas, a retomada se tornará mais convincente. Caso contrário, independentemente do partido no poder, inflação persistente ou lucros abaixo do esperado enfraquecerão a justificativa otimista.
Quanto ao bitcoin, estarei atento para saber se os ETFs à vista seguirão recebendo aportes, se a liquidez melhora, e se em um ambiente mais fraco o bitcoin terá força para segurar as altas já conquistadas. Caso o fluxo de recursos recue ou a pressão por financiamento aumente, não será razoável afirmar que o fundo do bear market já passou.
Três mudanças merecem atenção especial:
- Reunião do FOMC do Fed em 8–9 de dezembro: O Fed manteve a taxa de juros em 3,75%–4,00% em 28 de outubro, com dois votos contrários. O mercado começou a considerar a possibilidade de alta em dezembro. Novas projeções econômicas ajudarão a avaliar se a pressão dos títulos está reduzindo.
- Lucros e disseminação das altas: O crescimento do lucro e das cotações irá se ampliar de poucas empresas líderes para o restante do índice?
- Fluxo de capital no bitcoin: a demanda institucional será mantida por várias semanas ou será concentrada em apenas alguns dias?
O resultado eleitoral deve ser observado junto a esses indicadores, não em substituição a eles.
Considerações finais
A conclusão mais robusta dos dados históricos é a consistência da alta do mercado americano após as eleições de meio de mandato. Mas é preciso considerar que, antes do pleito de 2026, o mercado já se encontra bastante forte.
O aprendizado do bitcoin é diferente: nos três ciclos completos, o preço um ano depois foi mais alto, mas todos os investidores passaram por quedas adicionais em algum momento. Isso ajuda a compreender o risco de manter a posição, mas não fundamenta uma previsão clara do próximo ciclo.
A eleição de 3 de novembro influenciará o ambiente regulatório futuro. A continuidade da recuperação do mercado até 2027 dependerá, em última instância, do lucro das empresas, liquidez e fluxo de capital no período seguinte.
Tabelas e gráficos históricos: IOSG usou dados do preço de fechamento diário do S&P 500 do Yahoo Finance (^GSPC, sem dividendos) e CoinMetrics BTC PriceUSD.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste

Preços de criptomoedas
Mais


