
Bonds franceses: o “olho do furacão” do mercado

Recentemente, o mercado de dívida europeu tem estado sob pressão constante, com o mercado de dívidas francês tornando-se o “olho do furacão”. Desde outubro, o rendimento dos títulos franceses de 10 anos chegou a atingir quase 5%, com o spread França-Alemanha ampliando para cerca de 159 pontos-base. O custo de financiamento chegou a ser superior ao da Grécia e da Itália, antigas nações consideradas de alto risco, rompendo a estrutura tradicional de classificação de risco no mercado de dívida da zona do euro.
Comparação entre o spread França-Alemanha (azul, esquerda) e títulos franceses 10Y (vermelho, direita)
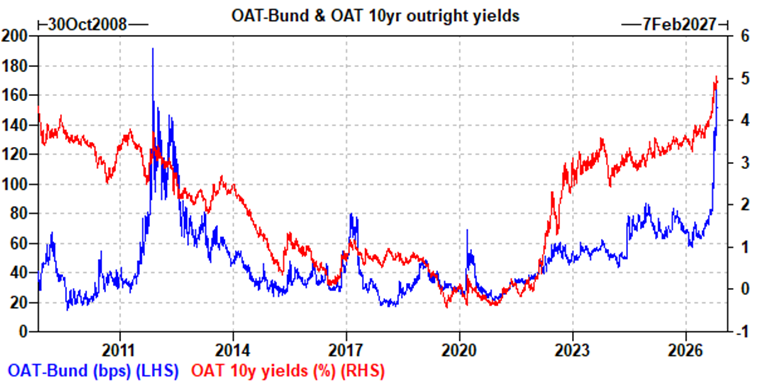
França apresenta um elevado déficit e dívida a longo prazo, enfrentando em 2027 uma pressão de cerca de 340 bilhões de euros em emissão e refinanciamento de dívida. O governo planeja lançar um pacote de reforma de 54 bilhões de euros para tentar reduzir o déficit para 5%, mas a concretização dessas políticas é incerta devido à composição parlamentar e às turbulências causadas pelas próximas eleições.
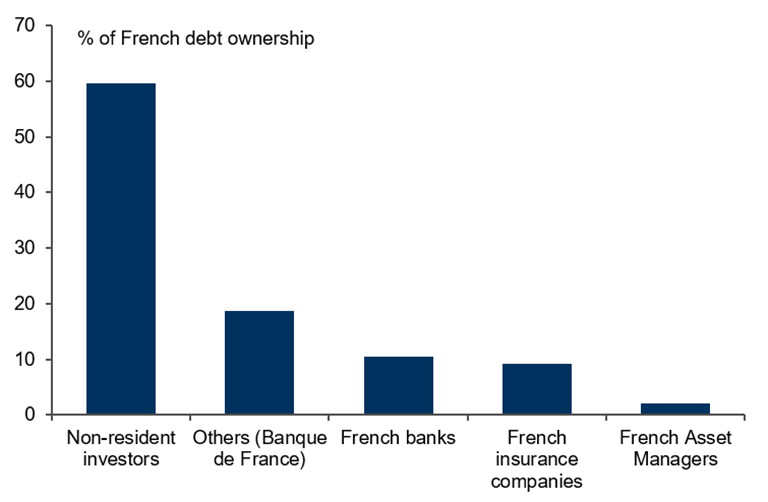
Além disso, a participação elevada de capital estrangeiro nos títulos franceses aumenta a sensibilidade ao risco, e a venda por investidores estrangeiros intensifica ainda mais a volatilidade.Investidores internacionais detêm 55% do total dos títulos franceses, bancos e instituições não bancárias franceses detêm 29%, e o Banco Central da França detém 16%. De uma perspectiva geral, tanto capitais estrangeiros quanto domésticos estão seguindo a lógica de reduzir posições em títulos franceses e diversificar portfólios. O volume de negociações de EURJPY e títulos franceses subindo em conjunto indica um claro sinal de venda vindo do Japão. Combinando isso com o rápido aumento do spread dos títulos soberanos desde setembro, fica claro que a venda de estrangeiros tem sido um importante motor para o enfraquecimento dos preços nesta rodada.
Distribuição dos detentores de títulos franceses
Em contraste, o alargamento do spread dos títulos espanhóis e portugueses foi relativamente limitado, enquanto os títulos alemães e holandeses apresentaram desempenho relativo melhor do que instrumentos de swap, indicando que, pelo menos dentro da zona do euro, houve uma realocação de capitais.
Existe a possibilidade de uma valorização dos títulos franceses antes das eleições presidenciais de 2027? O desempenho dos títulos franceses está relacionado a três fatores potenciais de impulso:
Primeiro: No cenário doméstico, se os centristas e centro-direita apresentarem um candidato único, é provável que isso constitua a mudança fundamental mais benéfica para os títulos franceses antes das eleições. O mercado atualmente precifica que Philippe/Attal lançarão um candidato conjunto. Se os centristas (Philippe, Attal) e os centro-direitistas (Retailleau, Lisnard) apresentarem um candidato unificado, o cenário de referência do mercado mudará. Atualmente, Attal, Retailleau e Lisnard já expressaram apoio à realização de uma primária conjunta, mas Philippe — que lidera nas pesquisas — se opõe até o momento.
Segundo: o orçamento de 2027 deve estar o mais próximo possível da meta de déficit de 5%. Segundo cálculos do modelo do Goldman Sachs: mesmo considerando as características não lineares da precificação dos indicadores de dívida, o spread atual França-Alemanha ainda está cerca de 60 pontos-base acima do valor justo estimado. Assim, se a volatilidade dos juros cair e houver nova promessa credível de redução do déficit, pode haver espaço para estreitamento do spread França-Alemanha.
Terceiro: melhora do ambiente macroeconómico global. Estimativas do Goldman Sachs mostram que o impacto da energia na volatilidade do spread dos títulos França-Alemanha pode chegar a 20–30 pontos-base. Nos próximos meses, a incerteza energética na Europa provavelmente permanecerá elevada; no entanto, se as condições climáticas no inverno se tornarem mais claras ou houver alívio das tensões geopolíticas, o aumento do apetite global ao risco pode promover uma recuperação de preços antes das eleições presidenciais de 2027.
No geral, a trajetória dos títulos franceses até as eleições presidenciais de 2027 será uma verdadeira disputa entre “esperança e risco”. Apesar da fragilidade atual do mercado e do contínuo êxodo de capital estrangeiro, uma potencial reconfiguração do quadro político interno, o avanço substancial de reformas fiscais e uma possível melhoria marginal do ambiente macroeconómico global podem trazer uma marcada recuperação ao mercado de dívida. Recomenda-se acompanhar de perto a dinâmica política interna da França, o processo legislativo do orçamento e a volatilidade dos preços da energia para captar oportunidades potenciais de investimento.
BFC Conversa de Mercado
Acompanhando com você em 2026
Deixe sua mensagem no backstage
Converse conosco
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Preços de criptomoedas
Mais


