
Оценка в 1 миллиард долларов, пять лет поисков — почему она «сдалась»

После пяти лет существования, суммарного финансирования около 180 миллионов долларов и оценки, приближавшейся к 1.1 billions долларов, Farcaster официально признал: путь Web3-социальных сетей не был пройден успешно.
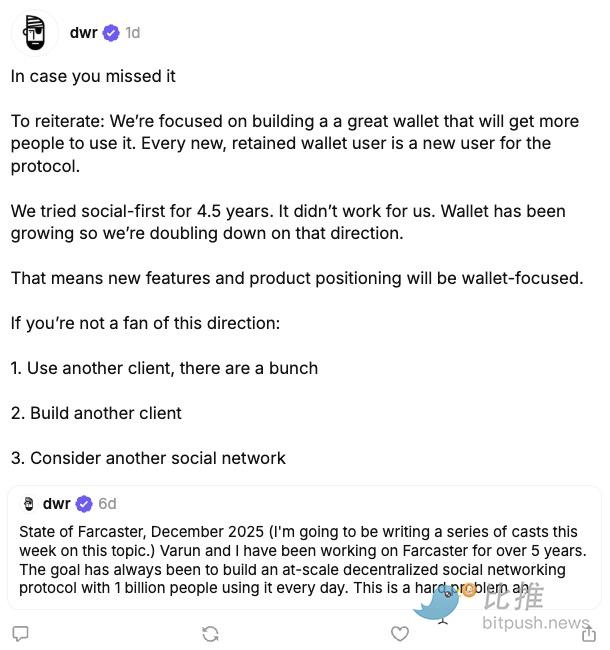
Недавно сооснователь Farcaster Дэн Ромеро опубликовал серию сообщений на платформе, объявив, что команда отказывается от продуктовой стратегии с фокусом на социальные функции и полностью переключается на направление кошельков (Wallet). По его словам, это не добровольное обновление, а вынужденный выбор после долгих попыток и под давлением реальности.
«Мы пробовали ставить социальное на первое место 4,5 года, но это не сработало».
Это решение означает не только трансформацию Farcaster, но и вновь выводит структурные проблемы Web3-социальных сетей на первый план.
Разрыв между идеалом и реальностью: почему Farcaster не стал «децентрализованным Twitter»
Farcaster был основан в 2020 году, в период подъема нарратива Web3. Он пытался решить три ключевые проблемы Web2-социальных платформ:
-
Монополия платформ и цензура
-
Пользовательские данные не принадлежат самим пользователям
-
Создатели контента не могут напрямую монетизировать свою деятельность
Его концепция была весьма идеалистичной:
-
Децентрализация на уровне протокола
-
Свободное создание клиентов
-
Социальные связи на блокчейне, возможность миграции
Среди множества проектов «децентрализованных социальных сетей» Farcaster считался продуктом, наиболее близким к PMF. Особенно после того, как в 2023 году Warpcast стал популярным, и множество KOL из Crypto Twitter присоединились к платформе, она выглядела как прототип следующего поколения социальных сетей.
Однако проблемы вскоре стали очевидны.
Согласно статистике Dune Analytics по ежемесячно активным пользователям (MAU) Farcaster, траектория роста пользователей Farcaster демонстрирует очень четкую, но неутешительную картину:
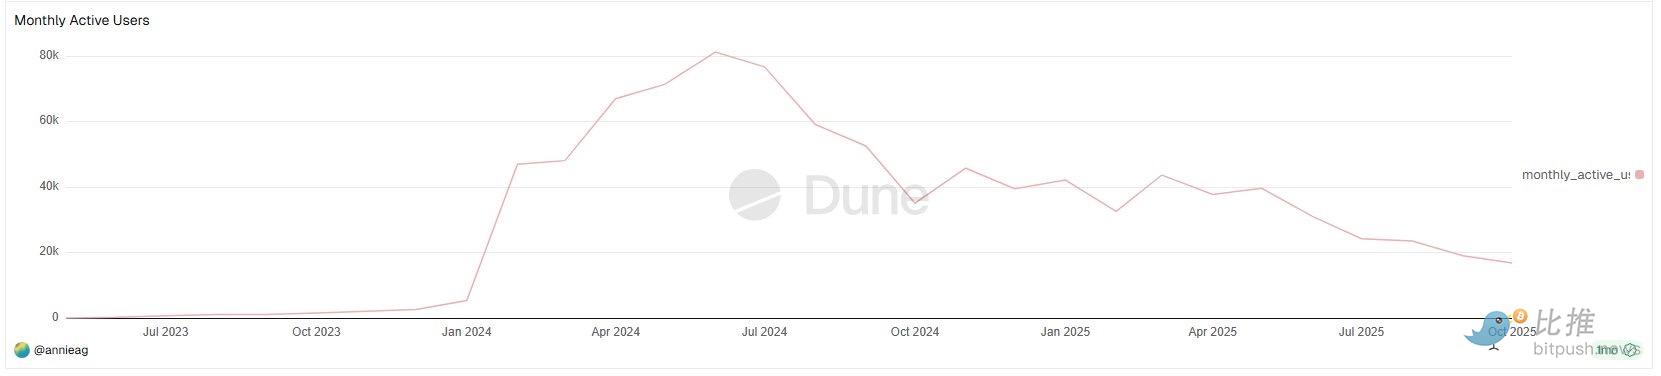
В течение большей части 2023 года ежемесячная активность Farcaster была практически незначительной;
реальный рост начался в начале 2024 года, когда MAU за короткое время вырос с нескольких тысяч до примерно 40–50 тысяч, а к середине 2024 года достиг почти 80 тысяч.
Это было единственное по-настоящему масштабное окно роста за всю историю Farcaster. Особенно важно, что этот рост произошел не в медвежьем рынке, а в период высокой активности экосистемы Base и бурного развития нарратива SocialFi.
Однако это окно длилось недолго.
С второй половины 2024 года MAU начал заметно снижаться, а в течение следующего года тенденция стала нисходящей и нестабильной:
-
MAU неоднократно отскакивал, но максимумы становились все ниже
-
Ко второй половине 2025 года ежемесячная активность снизилась до менее чем 20 тысяч
На самом деле, рост Farcaster никогда не выходил за пределы «круга», а структура пользователей была крайне однородной:
-
Крипто-специалисты
-
VC
-
Builder
-
Crypto Native пользователи
Для обычных пользователей:
-
Высокий порог регистрации
-
Социальный контент слишком «внутри круга»
-
Пользовательский опыт не лучше, чем у X / Instagram
Это привело к тому, что Farcaster так и не смог сформировать настоящий сетевой эффект.
DeFi KOL Ignas на X (@DeFiIgnas) прямо заявил, что Farcaster «просто признал то, что все уже давно чувствовали»:
Сетевой эффект X (бывший Twitter) настолько силен, что его практически невозможно преодолеть напрямую.
Это не проблема крипто-нарратива, а структурный барьер социальных продуктов. С точки зрения продуктовой стратегии, проблемы социальной части Farcaster весьма типичны:
-
Рост пользователей всегда ограничен крипто-нативной аудиторией
-
Контент сильно циркулирует внутри, сложно выйти наружу
-
Монетизация создателей и удержание пользователей не формируют положительную обратную связь
Вот почему Ignas лаконично охарактеризовал новую стратегию Farcaster одной фразой:
«Проще добавить социальную функцию к кошельку, чем добавить кошелек к социальному продукту».
Это по сути признание того, что «социальные функции не являются первичной потребностью Web3».
«Пузырь комфортен, но цифры жестоки»
Если данные MAU отвечают на вопрос «как у Farcaster идут дела», то следующий вопрос: насколько велик сам этот рынок?
Крипто-креатор Wiimee на X предоставил весьма впечатляющие сравнительные данные.
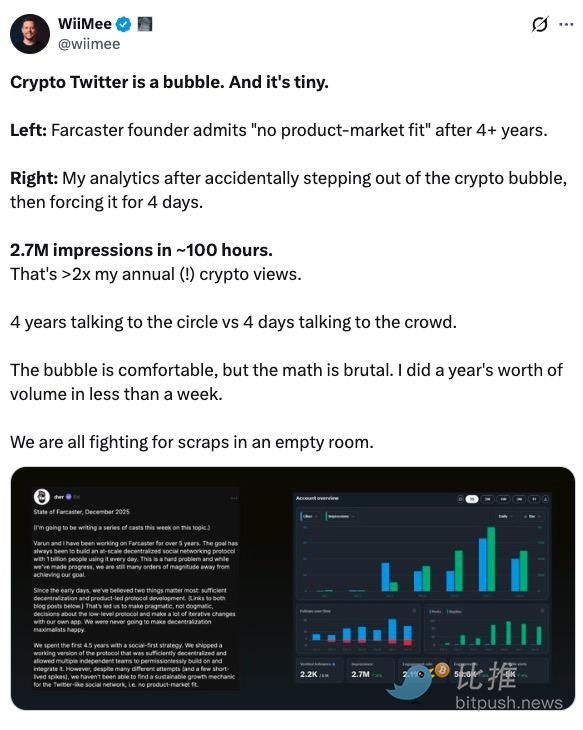
После того, как Wiimee случайно вышел за пределы крипто-контентного пузыря, он четыре дня подряд создавал контент для широкой аудитории. Его аналитика показала, что за примерно 100 часов он получил 2,7 миллиона просмотров — вдвое больше, чем за год публикаций крипто-контента.
Он отметил:
«Crypto Twitter — это пузырь, и он очень мал. Четыре года говорить для своей аудитории хуже, чем четыре дня говорить для широкой публики».
Это не прямая критика Farcaster, а указание на более глубокую проблему:
Крипто-социальная экосистема по своей природе очень замкнута и слабо распространяется вовне. Когда контент, связи и внимание ограничены одной и той же группой нативных пользователей, даже самый изощренный протокол не сможет преодолеть потолок масштабирования рынка.
Это означает, что проблема Farcaster — не в недостаточно хорошем продукте, а в том, что «внутри слишком мало людей».
Кошелек, наоборот, достиг PMF
На самом деле, внутреннее мнение Farcaster изменилось не из-за размышлений о социальных функциях, а благодаря неожиданной валидации кошелька.
В начале 2024 года Farcaster внедрил встроенный кошелек в приложение — изначально лишь как дополнение к социальному опыту. Но по данным использования, рост, частота и удержание кошелька явно отличались от социальных модулей.
Дэн Ромеро в публичном ответе подчеркнул:
«Каждый новый и удержанный пользователь кошелька — это новый пользователь протокола».
Эта фраза уже раскрывает логику смены курса. Кошелек отвечает не на «потребность в самовыражении», а на реальные, жесткие потребности в ончейн-действиях: переводы, сделки, подписи, взаимодействие с новыми приложениями.
В октябре Farcaster приобрел инструмент выпуска токенов Clanker на базе AI Agent и постепенно интегрировал его в экосистему кошелька. Этот шаг также был воспринят как явная ставка команды на стратегию «кошелек в приоритете».
С коммерческой точки зрения это направление имеет очевидные преимущества:
-
Более высокая частота использования
-
Более понятные пути монетизации
-
Более тесная интеграция с ончейн-экосистемой
В сравнении с этим, социальные функции скорее являются приятным дополнением, а не двигателем роста.
Хотя стратегия с кошельком подтверждается данными, в сообществе возникли споры.
Многие долгосрочные пользователи прямо заявили, что они не против самого кошелька, но им некомфортен сопутствующий культурный сдвиг: «пользователь» переопределяется как «трейдер», а «сообща строящие» получают ярлык «old guard».
Это выявляет реальную проблему: при смене направления продукта эмоции сообщества зачастую труднее перенести, чем дорожную карту. Протокол Farcaster по-прежнему децентрализован, но выбор продуктового направления остается за командой. Это напряжение усиливается во время трансформации.
Позже Ромеро признал проблемы в коммуникации, но также ясно дал понять, что команда уже сделала свой выбор.
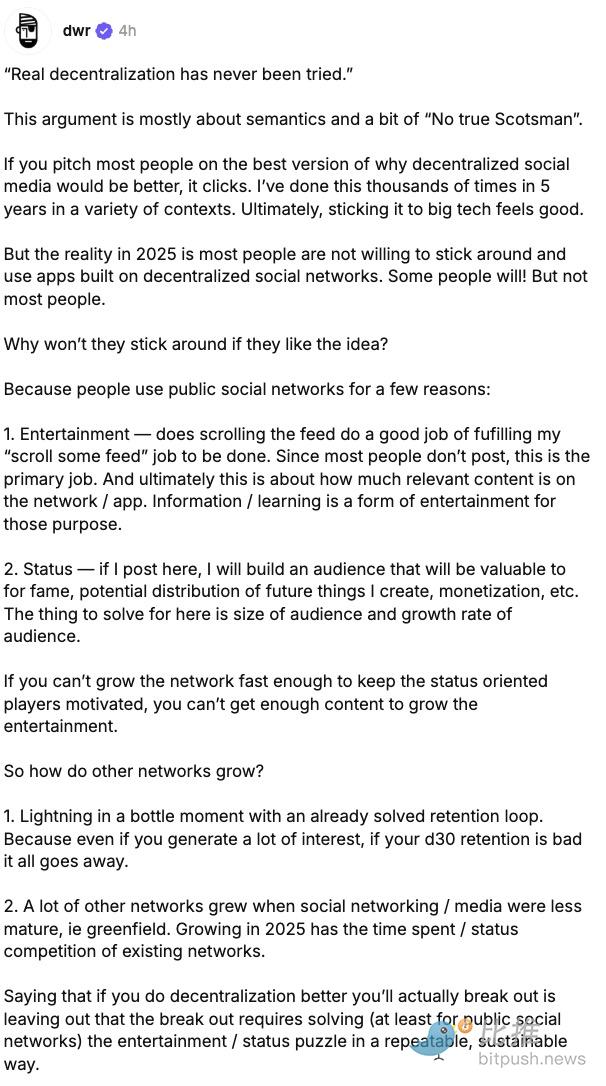
Это не высокомерие, а типичное для стартапов решение на поздней стадии жизненного цикла. В этом смысле Farcaster не отказался от социальной мечты, а отказался от иллюзии ее масштабирования.
Возможно, как заметил один из наблюдателей:
«Сначала пусть пользователь остается ради инструмента — только тогда у социальной функции появится пространство для существования».
Выбор Farcaster, возможно, не самый романтичный, но, вероятно, наиболее реалистичный: глубокая интеграция нативных финансовых инструментов (кошелек, торговля, выпуск) — это практичный путь к устойчивой коммерческой ценности.
Автор: Bootly
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Теперь Micron зарабатывает больше, чем Apple! Apple срочно нуждается в чипах, а Micron контролирует ценообразование.
Чистая прибыль Micron Technology за четвертый финансовый квартал достигла 37,7 миллиардов долларов, превысив аналогичный показатель Apple в размере 29,8 миллиардов долларов, что сделало Micron самой прибыльной компанией квартала. Дефицит памяти предоставил Micron сильную ценовую власть, и генеральный директор заявил, что «не может удовлетворить спрос клиентов», а прогноз выручки на следующий квартал составляет 61,5 миллиардов долларов. Валовая рентабельность Apple продолжает испытывать давление из-за стоимости памяти и снизилась с 49,3% до диапазона прогноза 46,5%.
"Глаз бури" мировой экономики: "долговой кризис" развитых стран
МВФ предупреждает, что развитые экономики становятся "эпицентром" глобальных рисков, связанных с долговыми обязательствами. США, Франция и другие страны накопили значительные долги в период низких процентных ставок, а теперь рост ставок увеличивает расходы на обслуживание долга, а фискальная консолидация ограничена политическим сопротивлением. BofA Securities отмечает спад налоговых поступлений в США, Франция сталкивается с проблемой структурного снижения доходов, а Великобритания и Япония также испытывают давление. Ухудшение устойчивости долга развитых стран может привести к шокам процентных ставок и потоков капитала на глобальных финансовых рынках.

Американский рыночный нарратив резко изменился: от «теории AI-дефляции и управляемости госдолга» к «AI перегружает рынок облигаций, Besant не может контролировать долгосрочные процентные ставки».
Deutsche Bank отмечает, что рыночное восприятие экономики США сменилось с нарратива «AI снижает инфляцию» на «AI выпускает облигации, повышая доходность американских государственных облигаций», однако пессимизм, возможно, уже чрезмерен. Банк считает, что рынок действительно недооценивает риски возникновения инцидентов безопасности в AI экосистеме, провала IPO или недостаточного роста доходов, что может ударить по доллару и поддержать рынок облигаций. Кроме того, финансовые трудности Франции создают новое давление на евро.
Цены на крипто
Далее


