
Новый показатель напряженности на рынке труда для прогнозирования роста заработной платы от исследователей Федерального резервного банка Нью-Йорка

Пояснение: Авторы данной статьи — три экономиста из отдела исследований труда и продуктовых рынков Группы исследований и статистики Федерального резервного банка Нью-Йорка: Sebastian Heise, Jeremy Pearce и Jacob P. Weber. Материал был размещён на сайте ФРБ Нью-Йорка 9 октября 2024 года. Оригинальное название — A New Indicator of Labor Market Tightness for Predicting Wage Inflation.
Один из ключевых вопросов экономической политики — как степень напряжённости на рынке труда влияет на рост заработных плат и, в конечном итоге, на уровень цен. В этой статье мы выделяем важность двух показателей напряжённости для определения роста зарплат:уровень увольнений (the quits rate) и «соотношение вакансий к числу ищущих работу» (vacancies per searcher,V/S), где в число соискателей входят как занятые, так и безработные, ищущие работу. Среди широкого набора индикаторов мы обнаружили, что именно эти два показателя наиболее тесно и независимо друг от друга связаны с инфляцией зарплат. Мы разработалиновый индекс, который назвали Индексом напряжённости HPW (Heise-Pearce-Weber Tightness Index),который объединяет уровень увольнений и «соотношение вакансий к числу ищущих работу» в комплексный показатель, который лучше всего объясняет динамику роста заработных плат в США, в том числе в период пандемии COVID и восстановления после неё.
Значимость поиска работы занятыми для напряжённости на рынке труда
Обычно для оценки степени ослабления рынка труда (slack) используют уровень безработицы или «соотношение вакансий к числу безработных» ( the vacancy-to-unemployment ratio). В недавнем отчёте сотрудников (Heise, Pearce, and Weber, 2024), основываясь на теоретических разработках Bloesch, Lee и Weber (2024), мы утверждаем, что инфляция зарплат гораздо сильнее связана с показателями уровня увольнений и «соотношением вакансий к числу ищущих работу». Ключевой аргумент состоит в том, что поиск работы занятыми крайне важен для понимания напряжённости рынка: поскольку большинство новых нанятых — это люди, перешедшие с других рабочих мест, а не безработные, корректная оценка напряжённости рынка труда должна учитывать и занятых, ищущих новую работу. Соответственно, напряжённость рынка труда должна измеряться через«соотношение вакансий к числу ищущих работу», где соискатели — это не только безработные, но и занятые, а также лица вне рабочей силы, а не только«соотношение вакансий к числу безработных»или уровень безработицы.
Интуиция этого подхода заключается в том, что при высоком «соотношении вакансий к числу ищущих работу» конкуренция за работников подталкивает работодателей к повышению зарплат ради сохранения конкурентоспособности. При этом у работников появляется больше возможностей сменить место работы, что ведёт к росту уровня увольнений. Поэтому уровень увольнений и«соотношение вакансий к числу ищущих работу»являются ключевыми составляющими кривой Филлипса для заработных плат и оказываются более информативными, чем уровень безработицы или альтернативные показатели slack.
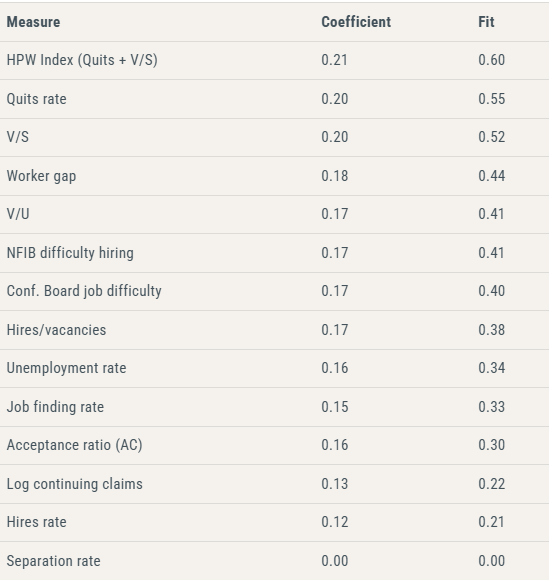
Наш недавний отчёт сотрудников (Staff Report) подтверждает этот прогноз на американских данных. Ключевой момент — в нашем определении соискателей: это взвешенная сумма числа краткосрочных и долгосрочных безработных, занятых и неактивных, где веса определяются на основе оценки интенсивности поиска работы (search intensities) каждой из этих групп. Мы показываем далее, что уровень увольнений и«соотношение вакансий к числу ищущих работу»лучше других стандартных индикаторов напряжённости рынка труда предсказывают рост зарплат. Следующая таблица это доказывает: она ранжирует индикаторы по их способности описывать динамику заработных плат в США (с 1990 года), на основе простых одновариантных регрессий Филлипса. Трёхмесячный рост зарплат по Индексу стоимости труда(Employment Cost Index,ECI) регрессируется по каждому из индикаторов, которые стандартизированы (среднее — ноль, стандартное отклонение — единица), чтобы сделать коэффициенты сопоставимыми. В столбце «Коэффициент» (coefficient) приводятся оценки регрессионных коэффициентов, в столбце «Качество подгонки» (fit) — коэффициенты детерминации.
Мы также построили комплексный показатель напряжённости рынка труда — средневзвешенное значение уровня увольнений и«соотношения вакансий к числу ищущих работу», где веса равны коэффициентам из регрессии роста зарплат на эти переменные. Этот составной индекс, который мы называем «Индекс напряжённости HPW», занимает первое место в таблице, показывая, что он превосходит любые отдельные показатели. Согласно столбцу «Качество подгонки», он объясняет около 60% динамики роста зарплат в рассматриваемый период. Регрессионный коэффициент показывает: увеличение индекса на одно стандартное отклонение связано с ростом зарплат на 0,21 процентного пункта.
Уровень увольнений и«соотношение вакансий к числу ищущих работу»лучше других индикаторов отражают напряжённость на рынке труда
Источник: расчёты авторов.
Примечание: в столбце «Коэффициент» (coefficient) указано, на сколько процентных пунктов увеличивается зарплата при росте индикатора на одно стандартное отклонение; в столбце «Качество подгонки» (fit) приведён R-квадрат простой временной регрессии. Все индикаторы напряжённости отсортированы по качеству подгонки. Оценки основаны на данных с 1990Q2 по 2024Q2 (или на более коротких интервалах, если данные по увольнениям доступны не за весь период). Мы сравниваем уровень увольнений и«соотношение вакансий к числу ищущих работу»с другими показателями напряжённости: дефицит работников (вакансии — безработные) / рабочая сила; вакансии, делённые на уровень безработицы; восприятие доступности работников малым бизнесом по опросу NFIB; восприятие потребителями по опросу Conference Board; отношение числа наймов к числу вакансий; уровень безработицы; показатель нахождения работы (the job-finding rate);отношение переходов между работами к переходам из безработицы в занятость (Moscarini и Postel-Vinay, 2023); логарифм числа продолжающих получать пособие по безработице; уровень найма (the hires rate); а также уровень разрыва (the separation rate).Зарплаты измеряются по Индексу стоимости труда. Подробнее см. в Heise, Pearce и Weber (2024).
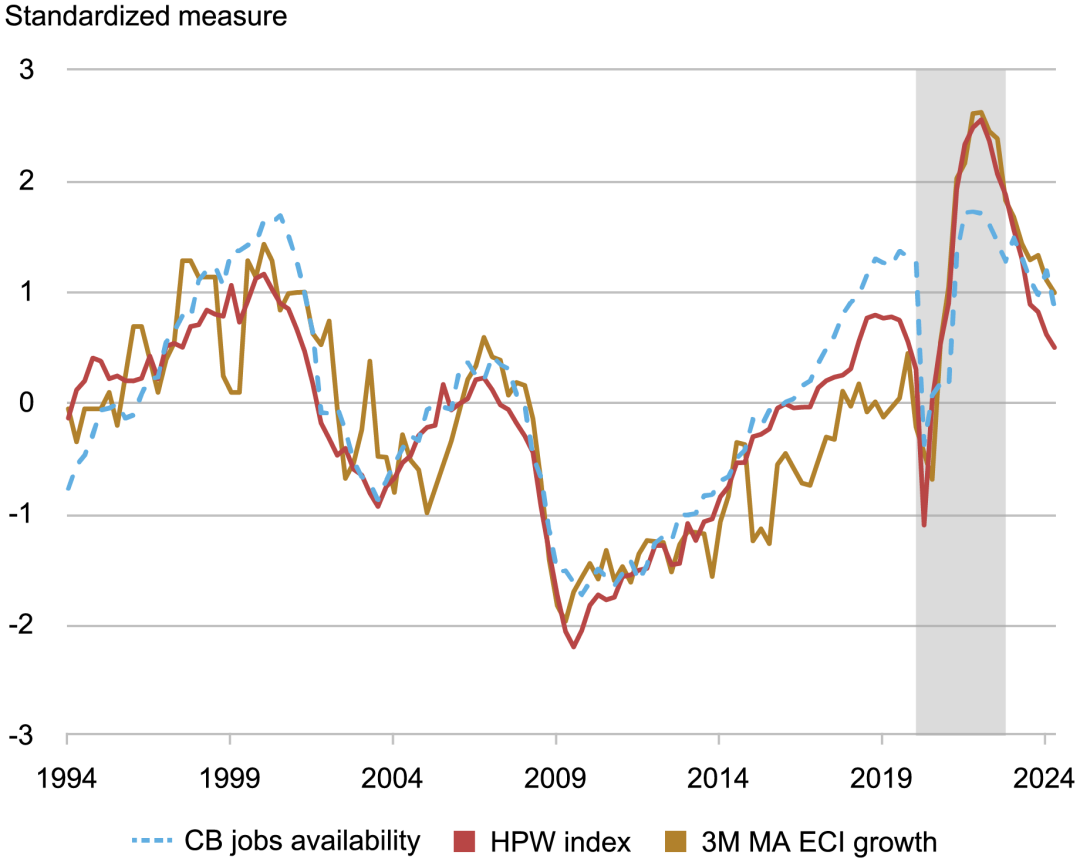
Следующий график наглядно демонстрирует качество подгонки индекса HPW и роста зарплат (трёхмесячная скользящая средняя по ECI): оба ряда нормированы (среднее — ноль, дисперсия — единица) для сопоставимости. Мы сравниваем наш показатель с распространённым индикатором напряжённости рынка труда — оценкой потребителей по опросуConference Boardо доступности рабочих мест. Оба индикатора — Conference Board и HPW — до пандемии хорошо повторяли динамику роста зарплат, но в пандемию наш индекс показал себя значительно лучше.
Индекс HPW хорошо отражает рост зарплат даже в период COVID
Источник: расчёты авторов.
Примечание: индекс HPW, основанный на уровне увольнений и«соотношении вакансий к числу ищущих работу», хорошо повторяет динамику роста зарплат даже в пандемию COVID и период восстановления. Все ряды нормированы (среднее — ноль, дисперсия — единица) для сопоставимости. Рост зарплат измеряется по Индексу стоимости труда. «CB доступность работы» — данные Conference Board. Период пандемии и восстановления (2020Q1–2022Q4) выделен серым.
Нет доказательств нелинейности инфляции зарплат
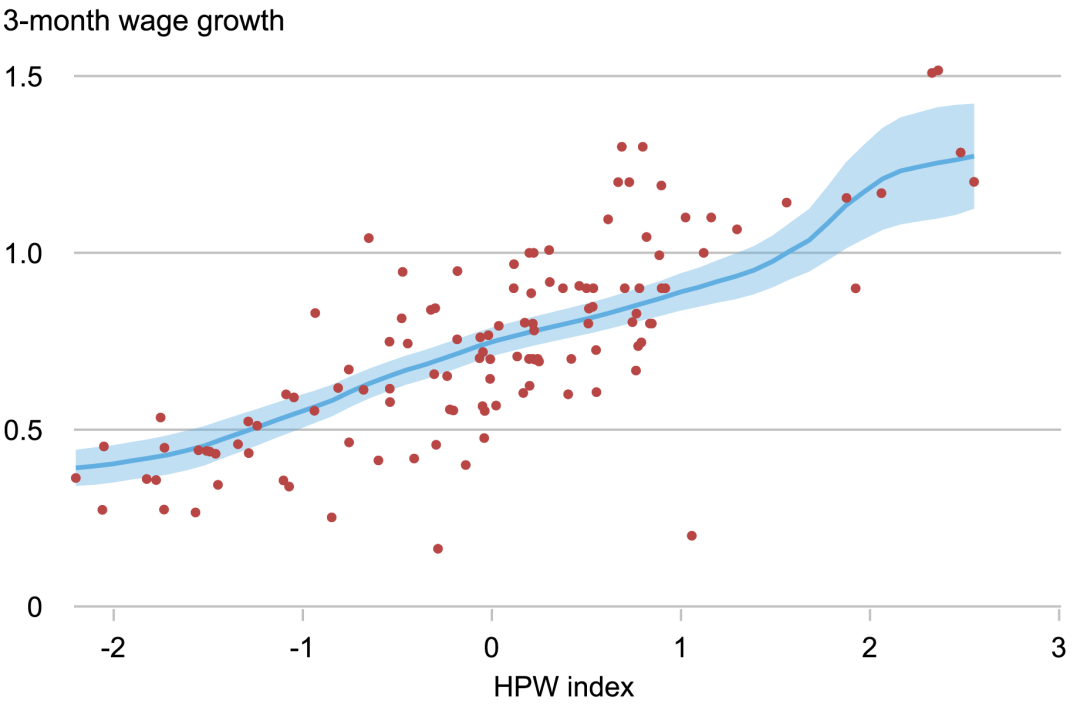
Учитывая недавний интерес к нелинейным эффектам напряжённости рынка труда на инфляцию цен (Benigno и Eggertsson, 2024), мы также проанализировали, есть ли нелинейная связь между напряжённостью рынка труда и инфляцией зарплат. Результаты не выявили признаков нелинейности. Наоборот, зависимость между ростом зарплат и напряжённостью близка к линейной — как в период крайне высокой напряжённости после COVID, так и после неё. Это видно на следующем графике: мы приводим диаграмму рассеяния индекса HPW и инфляции зарплат, где прослеживается практически линейная связь между этими переменными.
Нет доказательств нелинейности между ростом зарплат и напряжённостью на рынке труда
Источник: расчёты авторов.
Примечание: связь между индексом HPW и номинальным ростом зарплат выглядит линейной. Зарплаты измеряются по Индексу стоимости труда. Линия тренда построена по локальному полиномиальному сглаживанию.
Выводы
В заключение, индекс напряжённости HPW, основанный на уровне увольнений и«соотношении вакансий к числу ищущих работу», хорошо отражает напряжённость рынка труда при определении инфляции зарплат, что согласуется с теоретическими выводами Bloesch, Lee и Weber (2024). Эта зависимость сохраняется и в период пандемии COVID и восстановления, что говорит о её устойчивости даже в условиях крупных и аномальных шоков.
Рекомендация по ссылке на статью:
Sebastian Heise, Jeremy Pearce, and Jacob P. Weber, “A New Indicator of Labor Market Tightness for Predicting Wage Inflation,” Federal Reserve Bank of New York Liberty Street Economics
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Лауреат Нобелевской премии предупреждает: долговой кризис Франции может быть «слишком большим, чтобы спасти», еврозона сталкивается с «взрывоопасным» кризисом
Объем государственного долга Франции достиг 3,6 трлн евро, что составляет 119% ВВП — это максимальный уровень с момента появления евро. Лауреат Нобелевской премии по экономике 2008 года Кругман предупреждает, что Франция движется по пути "фискальной несостоятельности" и, возможно, уже перешла из категории "слишком большая, чтобы обанкротиться" в категорию "слишком большая, чтобы спасти". Членство Франции в еврозоне может спровоцировать "взрывной долговой кризис" и нанести разрушительный удар по европейской интеграции.

Обновление 4: Delta Air Lines предупреждает, что по мере роста цен на топливо прибыль снижается, и мощность авиаперевозок будет еще больше сокращаться
Авиакомпания Delta Airlines снизила прогноз годовой прибыли из-за ожидаемого роста затрат на топливо до 6 миллиардов долларов. Генеральный директор заявил, что в этом году цены на билеты выросли примерно на 20%, а сопротивление пассажиров остается ограниченным. Аналитики предупреждают, что сохранение высоких цен на билеты к 2027 году имеет решающее значение для повышения рентабельности. В статье приведены дополнительные высказывания с телефонной конференции по финансовой отчетности и комментарии аналитиков. Чикаго, 9 октября (Рейтер) — Delta Airlines сообщила в пятницу, что из-за резкого роста стоимости топлива, несмотря на сильный спрос на путешествия и повышение цен на билеты, компания вынуждена понизить прогноз прибыли на 2026 год почти на четверть. Это означает, что авиакомпаниям, возможно, придется дополнительно ограничить рост числа рейсов в следующем году для сохранения прибыльности. Это предупреждение подчеркивает ужесточающиеся вызовы, с которыми сталкиваются американские авиаперевозчики. Хотя сильный спрос и ограниченное увеличение мест позволяют значительно повышать цены на билеты, чтобы компенсировать рост цен на топливо, чрезмерное наращивание числа рейсов в попытке захватить больший спрос может усилить конкуренцию за пассажиров, что затруднит поддержание высоких цен и защиту прибыли. Штаб-квартира компании находится в Атланте. В настоящее время Delta ожидает, что годовые расходы на топливо вырастут по сравнению с прошлым годом примерно на 6 миллиардов долларов, что превышает июльский прогноз примерно на 2 миллиарда, поскольку война Ирана вызвала резкий рост мировых цен на авиакеросин. Мировые авиакомпании готовятся к продолжительному топливному шоку. Генеральный директор Ryanair Group, Michael O’Leary, на прошлой неделе заявил, что высокие цены на авиакеросин, возможно, сохранятся еще 12-18 месяцев, что усиливает давление на компании по повышению цен и контролю над затратами. «В условиях высокой стоимости просто ростом бизнеса не решить проблему», — заявил глава Delta Ed Bastian на телефонной конференции по итогам деятельности компании. Он отметил, что отрасль уже ограничила развитие, но в следующем году потребуются дополнительные меры для увеличения прибыльности. Бастян сообщил, что Delta увеличила цены на билеты примерно на 20% в этом году, и сопротивление со стороны клиентов остается ограниченным. Он уверен, что даже если цены на топливо снизятся, эти повышенные цены на билеты сохранятся. Delta снизила скорректированный прогноз годовой прибыли на одну акцию c июльских 6,50–7,50 долларов до диапазона 5,10–5,60 долларов. По данным LSEG, медиана нового диапазона ниже средней оценки аналитиков — 5,46 доллара. Скорректированная прибыль на акцию за третий квартал составила 1,72 доллара — на 4 цента меньше средней оценки аналитиков. Днем акции Delta упали на 1,7%, акции United Airlines — на 1,4%, American Airlines и Southwest Airlines пошли вниз примерно на 1%. Delta частично защищена от роста цен на топливо благодаря владению нефтеперерабатывающим заводом в пригороде Филадельфии, который, как ожидается, принесет более 700 миллионов долларов прибыли в этом году. Тем не менее, компания прогнозирует, что в четвертом квартале расходы на топливо вырастут с 3,61 доллара за галлон в третьем квартале до 4,25 доллара. Delta прогнозирует скорректированную прибыль на акцию в четвертом квартале в диапазоне 1,15–1,65 доллара, медиана (1,40 доллара) близка к консенсусу аналитиков (1,39 доллара). Рост цен на билеты По данным правительства США, расходы американских авиакомпаний на топливо за восемь месяцев 2026 года достигли 42,9 миллиарда долларов, что на 13,2 миллиарда больше, чем за аналогичный период годом ранее, несмотря на небольшое снижение расхода. По данным Бюро трудовой статистики США, сильный спрос и ограниченное предложение привели к росту цен на авиабилеты на внутреннем рынке США за период с апреля по август в среднем на 25% в годовом выражении. Аналитики Melius Research отмечают, что, несмотря на рост затрат на топливо, способность Delta повышать цены помогает компании сохранить прибыльность во втором полугодии. Однако они предупреждают, что рентабельность Delta долгие годы не удается значительно увеличить. В своем исследовании они написали: «Сохранение или повышение цен на билеты к 2027 году — это ключ к росту рентабельности компании». По мере того как рост провозных мощностей ускорится в четвертом квартале, этот вызов только усилится. Аналитики Deutsche Bank прогнозируют, что в четвертом квартале доля топливных затрат, компенсируемая ростом доходов отрасли, снизится, и полностью отыграть этот рост удастся лишь в начале 2027 года. Бастян подчеркнул, что низкая отдача по отрасли — еще одна причина ограничивать рост мощностей. Он заметил, что Delta будет осторожна с планами увеличения провозных мощностей на 2027 год до прояснения ситуации с топливными ценами. Он добавил, что расширение возможностей компании, вероятно, будет больше сосредоточено на международных направлениях
На следующей неделе будут раскрыты финансовые отчеты крупнейших банков Уолл-стрит: доходы от торговли акциями могут приблизиться к 19 миллиардам долларов, а эпоха "все выигрывают" может остаться в прошлом.
Согласно прогнозам аналитиков, собранных Bloomberg, общий доход от операций с акциями пяти крупнейших американских банков за третий квартал приблизится к 19 миллиардам долларов, однако доход от операций с инструментами с фиксированной доходностью, вероятно, снизится до годового минимума, а активность в сфере слияний и поглощений также замедлилась. В то же время, AI-движимые инструменты оптимизации наличности могут привести к оттоку депозитов, что вызывает опасения на рынке в отношении банковских акций. Аналитики считают, что, несмотря на возможность дальнейшего расхождения в финансовых показателях банков, беспокойство рынка по поводу воздействия AI может быть уже чрезмерным.
Цены на крипто
Далее


