
Доходность казначейских облигаций США быстро падает до 4,05%, почему до сих пор никто не решается купить на падении?

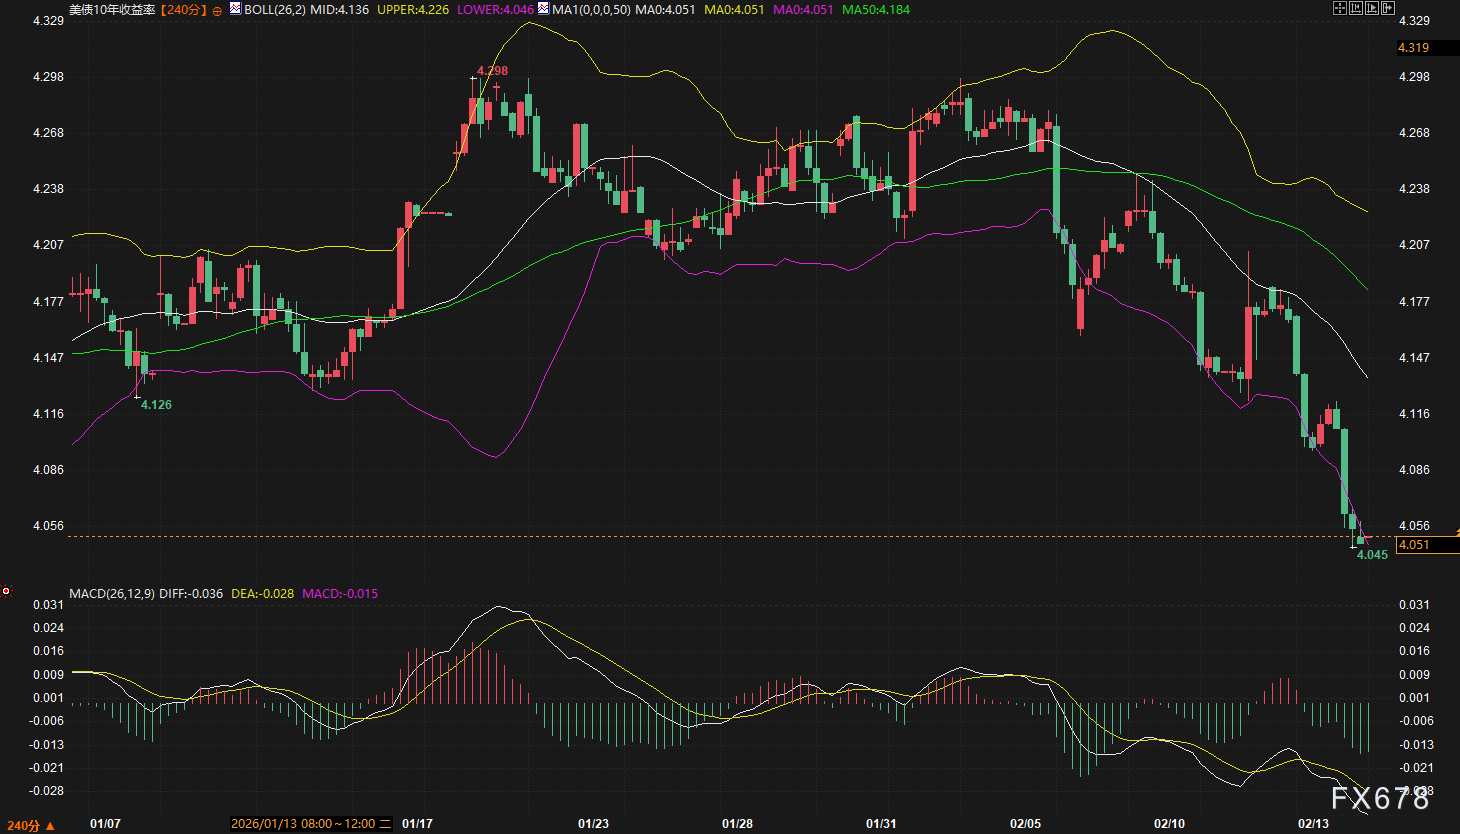
Huitong News, 16 февраля—— В понедельник (16 февраля) финансовые рынки США были закрыты в связи с празднованием Дня президентов, а основные азиатские рынки также находились в цикле выходных по случаю Лунного Нового года, что привело к осторожным настроениям на глобальном долговом рынке. По состоянию на дневное время по восточноазиатскому времени, доходность 10-летних государственных облигаций США составляла 4,051%, оставаясь вблизи нижней границы недавнего колебательного диапазона. С точки зрения 240-минутного графика, с 5 февраля доходность гособлигаций США продолжает снижаться, сейчас уже приближаясь к нижней границе полос Боллинджера на уровне 4,046%, технические индикаторы демонстрируют признаки перепроданности, но чёткого сигнала стабилизации пока не наблюдается.
В понедельник (16 февраля) финансовые рынки США были закрыты в связи с празднованием Дня президентов, а основные азиатские рынки также находились в цикле выходных по случаю Лунного Нового года, что привело к осторожным настроениям на глобальном долговом рынке. По состоянию на дневное время по восточноазиатскому времени, доходность 10-летних государственных облигаций США составляла 4,051%, оставаясь вблизи нижней границы недавнего колебательного диапазона. С точки зрения 240-минутного графика, с 5 февраля доходность гособлигаций США продолжает снижаться, сейчас уже приближается к нижней границе полос Боллинджера на уровне 4,046%, технические индикаторы демонстрируют признаки перепроданности, но чёткого сигнала стабилизации пока не наблюдается.
Эффект праздников и укрепление доллара: внешнее давление на гособлигации США не ослабевает
Праздничные факторы оказали значительное влияние на ценообразование глобальных активов в начале этой недели. Аналитики известных институтов отмечают, что колебания золота вокруг отметки 5000 долларов за унцию в значительной степени отражают низкую ликвидность на рынке в праздничный период. Эта логика также применима и к рынку гособлигаций США — при закрытии основных торговых центров механизм ценообразования ослабевает, и рынок становится более подверженным влиянию колебаний на валютном рынке.
На валютном рынке долларовый индекс в понедельник умеренно вырос, последний показатель — 96,9589, вновь поднявшись выше средней линии полос Боллинджера на 240-минутном графике. С технической точки зрения, долларовый индекс после достижения локального максимума 5 февраля временно снижался, но сейчас стабилизировался и отскочил, получив поддержку у нижней границы на уровне 96,63; столбики отрицательной силы на индикаторе MACD сузились, линия DIFF показывает признаки пробоя вверх линии DEA, что свидетельствует о накоплении краткосрочного импульса роста. Для гособлигаций США укрепление доллара означает увеличение валютных издержек для иностранных инвесторов, что может сдерживать кросс-граничный спрос, особенно на фоне отсутствия основных инвесторов из Азии из-за праздников, что делает это давление ещё более заметным.
Стоит отметить, что в пятницу представители ФРС США подали сигналы по монетарной политике. Президент Федерального резервного банка Чикаго отметил, что есть пространство для снижения ставок, но при этом подчеркнул, что инфляция в секторе услуг остаётся высокой. Ожидания рынка относительно сохранения ставок на заседании ФРС 18 марта в целом уже учтены, однако смешанные сигналы по инфляции и рынку труда оставляют неопределённость относительно дальнейшего курса политики. Исторически сложилось, что не приносящие дохода активы показывают лучшие результаты в условиях низких ставок, а это значит, что для дальнейшего снижения доходности по гособлигациям США потребуется большее накопление сигналов о смягчении политики.
Технические индикаторы выявляют ключевые точки борьбы быков и медведей
С точки зрения 240-минутного технического графика доходности 10-летних гособлигаций США, сейчас рынок находится на этапе ключевого противостояния. Полосы Боллинджера показывают, что средняя линия на уровне 4,136% и нижняя граница на 4,046% формируют краткосрочный диапазон, а текущая доходность 4,051% уже вплотную приблизилась к поддержке по нижней границе. Система скользящих средних показывает, что MA50 находится на 4,184%, что заметно выше текущего значения; это отражает степень краткосрочной перепроданности, а также указывает, что при любом отскоке будет оказано техническое сопротивление со стороны этой линии.
По индикатору MACD, линии DIFF и DEA находятся в отрицательной зоне, но наблюдается небольшое сужение отрицательных столбиков, что говорит о некотором ослаблении нисходящего импульса. Тем не менее, этот сигнал пока недостаточен для подтверждения разворота тренда — нужно следить, сформируется ли впоследствии «золотой крест» на низких уровнях. По свечному анализу, в нисходящей фазе с 5 февраля преобладают зелёные (медвежьи) свечи, которые последовательно пробивали поддержку нескольких скользящих средних, что свидетельствует о доминировании медведей в последнее время.
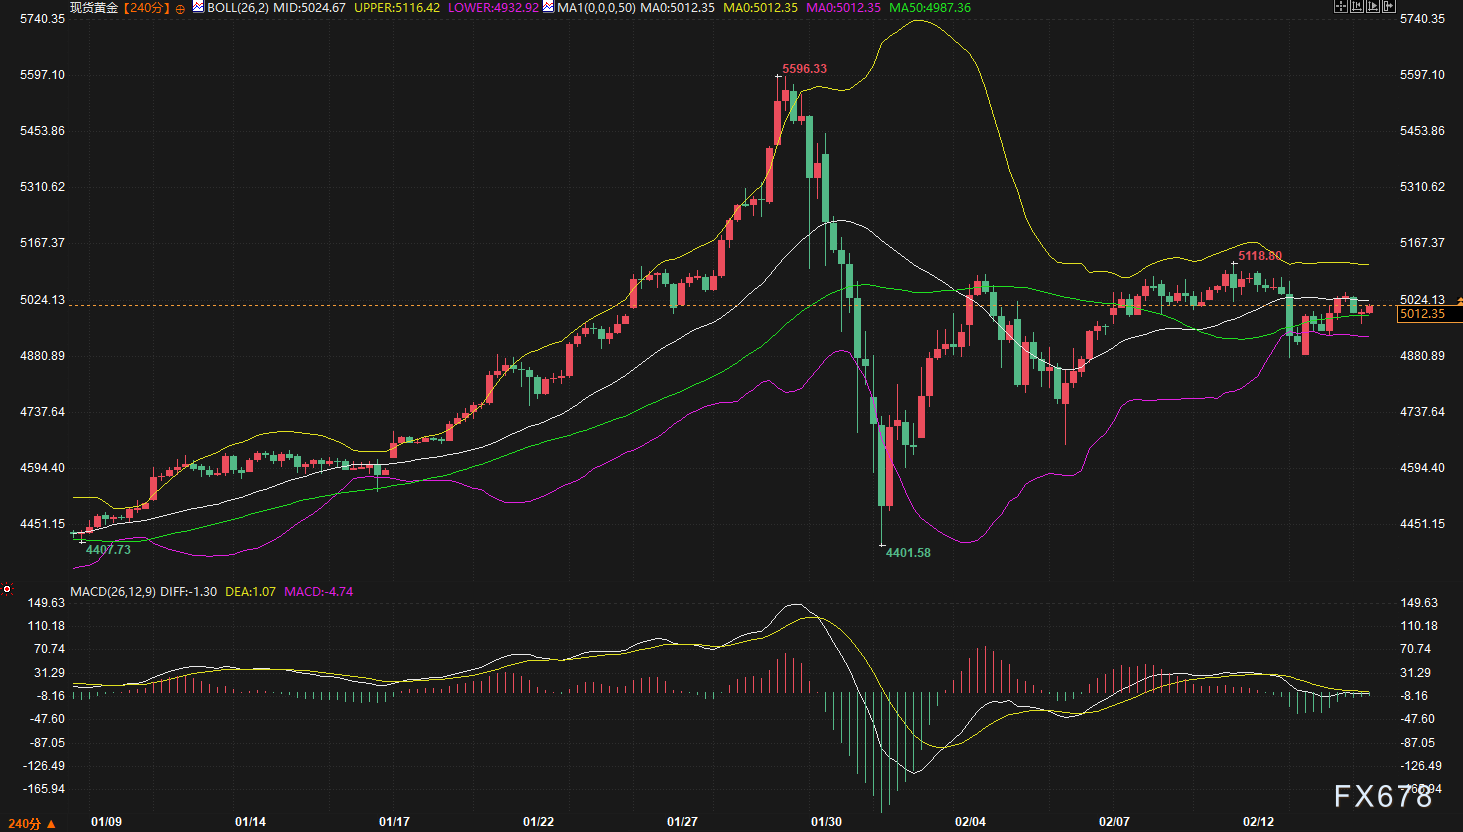
Для сравнения, техническая картина на рынке золота выглядит иначе. Спотовое золото на 240-минутном графике колеблется вокруг средней полосы Боллинджера на уровне 5024,67 долларов, линия DIFF на MACD всё ещё ниже линии DEA, но отрицательные столбики значительно сузились по сравнению с предыдущим периодом. Известные аналитики пересмотрели среднесрочную цель с 5500 до диапазона 5100-5200 долларов, что отражает признание текущего бокового тренда, а также намекает, что при стабилизации и отскоке доходности гособлигаций США потенциал дальнейшего роста золота может быть ограничен.
Перекрёстная проверка доллара и японских облигаций: скрытый смысл «convenience yield» по гособлигациям США
При оценке краткосрочного движения гособлигаций США межрыночное сравнение даёт уникальную перспективу. Известный инвестиционный стратег в своей статье отмечает, что на рынке существует искажённое восприятие «торговли на ослабление доллара» — инвесторы переоценивают проблемы доллара и недооценивают риски, связанные с гособлигациями США. Данные показывают, что convenience yield по доллару против евро за последние десять лет оставался стабильным и положительным, свидетельствуя о том, что участники рынка по-прежнему предпочитают прямое владение долларом, а не копирование через производные инструменты. Однако convenience yield по гособлигациям США относительно немецких бундов за последние 15 лет стал отрицательным, что означает: инвесторы считают, что прямое владение 10-летними гособлигациями США связано с большими рисками, чем копирование этой позиции через немецкие облигации.
Этот феномен указывает на то, что статус гособлигаций США как актива-убежища не является незыблемым. За последние шесть месяцев convenience yield по гособлигациям США относительно немецких бундов немного восстановился, что в основном отражает снижение бюджетного разрыва между США и Германией из-за роста расходов Германии на оборону и инфраструктуру. Однако если бюджетная ситуация в США неожиданно ухудшится, этот показатель может снова оказаться под давлением.
Отражает ли текущая оценка гособлигаций США фискальные риски в полной мере? Это становится ключевым вопросом, за которым стоит внимательно следить в дальнейшем. По оценкам известных институтов, если определённый тарифный закон будет признан незаконным, это может повлиять на годовые бюджетные доходы примерно на 100-130 млрд долларов, что окажет дополнительное давление на и без того дефицит бюджета в диапазоне 5,8%-6,0%. Хотя этот риск пока не реализовался, он уже заложил основу для средне- и долгосрочных движений по гособлигациям США.
Прогноз на ближайшие 2-3 дня: поиск направления в условиях узкого диапазона
В перспективе ближайших двух торговых дней эффект праздников по-прежнему будет ключевым фактором, определяющим динамику рынка. После выходного дня в США в понедельник, во вторник торги возобновятся, но азиатские рынки по-прежнему будут закрыты, что означает отсутствие покупательской активности из этого региона. В такой ситуации доходность 10-летних гособлигаций США, скорее всего, останется в диапазоне 4,046%-4,136%, где нижняя и средняя полосы Боллинджера служат краткосрочными границами.
В ходе торгов следует обратить внимание на два сигнала: во-первых, сможет ли индекс доллара закрепиться выше 96,86 и протестировать сопротивление на 97,10 (UTC+8); если доллар продолжит расти, на гособлигации США продолжит оказываться давление. Во-вторых, изменения аппетита к риску после открытия американского фондового рынка: если фондовые рынки окажутся устойчивыми, часть капитала может быть перераспределена из облигаций.
С точки зрения премии за риск, текущее ценообразование гособлигаций США всё ещё недостаточно учитывает фискальные факторы, но это скорее среднесрочная логика, а в краткосрочной перспективе данный фактор вряд ли станет определяющим. В ближайшие два дня, скорее всего, продолжится борьба между технической коррекцией после перепроданности и сжатием ликвидности в условиях праздников; доходность может технически отскочить от нижней границы, но масштаб этого движения будет ограничен сопротивлением со стороны скользящих средних, и для прорыва тренда потребуется новый катализатор.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Доходность американских облигаций приближается к 20-летнему максимуму! Долговой кризис США переходит в "опасную зону". Какие еще меры есть у Вашингтона?
Затраты правительства США на заимствования продолжают расти, а простых способов сдержать эти затраты практически не осталось.
TSC抢市场 у Intel, обсуждает сотрудничество с Илон Маск Terafab, цена акций достигает исторического максимума
Акции TSMC на американском рынке выросли на 2,8%, а акции Intel, которая в апреле этого года присоединилась к проекту Terafab, снизились на 2,6%. Маск подтвердил в социальных сетях, что с TSMC были проведены предварительные обсуждения по проекту Terafab. По сообщениям СМИ, отраслевые эксперты оценивают вероятность сотрудничества между TSMC и Terafab более чем в 80%.
Рекордное финансирование AI-чипов запускает распределение: 42 млрд старший долг опирается на кредитную репутацию Broadcom, 18 млрд субординированный долг ожидает IPO Anthropic
Согласно сообщениям, примерно 42 миллиарда долларов обеспеченных старших кредитов под гарантии Broadcom уже начали распространяться среди банков; Bank of America, Citigroup и Morgan Stanley начали передавать часть долга другим банкам. Благодаря кредитному рейтингу Broadcom на уровне A-, в будущем возможно размещение в частном порядке или на рынке инвестиционных облигаций. Кроме того, позже будет предложено 18 миллиардов долларов младшего долга без гарантий Broadcom, из которых Blackstone уже обязалась приобрести около 9 миллиардов долларов.
Цены на крипто
Далее


