
Финансовые результаты USANA (NYSE:USNA) за 4 квартал 2025 года: доход соответствует ожиданиям

Компания по производству товаров для здоровья и хорошего самочувствия USANA Health Sciences (NYSE:USNA)
Основные моменты отчета USANA (USNA) за 4 квартал 2025 года:
- Выручка: $226,2 млн против оценки аналитиков $226 млн (рост 5,9% в годовом выражении, соответствует ожиданиям)
- Скорректированная прибыль на акцию (EPS): $0,60 против оценки аналитиков $0,41 (превышение на 46,3%)
- Скорректированный показатель EBITDA: $28,47 млн против оценки аналитиков $25,31 млн (маржа 12,6%, превышение на 12,5%)
- Прогноз скорректированной EPS на следующий финансовый год 2026 составляет $2,12 (среднее значение), что на 15,2% выше оценки аналитиков
- Прогноз EBITDA на следующий финансовый год 2026 составляет $105,3 млн (среднее значение), что соответствует ожиданиям аналитиков
- Операционная маржа: 1,7%, снижение по сравнению с 3,8% за тот же квартал прошлого года
- Рыночная капитализация: $382,1 млн
«USANA показала чистые продажи за четвертый квартал в соответствии с предварительными результатами, объявленными 12 января 2026 года», — сказал Кевин Гест, председатель совета директоров и главный исполнительный директор.
Обзор компании
Выйдя на рынок с моделью прямых продаж, а не через традиционных ритейлеров, USANA Health Sciences (NYSE:USNA) производит и реализует продукты для питания, личной гигиены и ухода за кожей.
Рост выручки
Анализ долгосрочных показателей компании может дать представление о ее качестве. Любой бизнес может добиться краткосрочного успеха, но лучшие компании растут на протяжении многих лет.
С выручкой в $925,3 млн за последние 12 месяцев USANA является небольшой компанией в секторе товаров массового спроса, что иногда влечет за собой недостатки по сравнению с более крупными конкурентами, пользующимися эффектом масштаба и преимуществами при переговорах с ритейлерами.
Как видно ниже, спрос на продукцию USANA был слабым за последние три года. Продажи снижались на 2,5% ежегодно, что является плохой отправной точкой для нашего анализа.
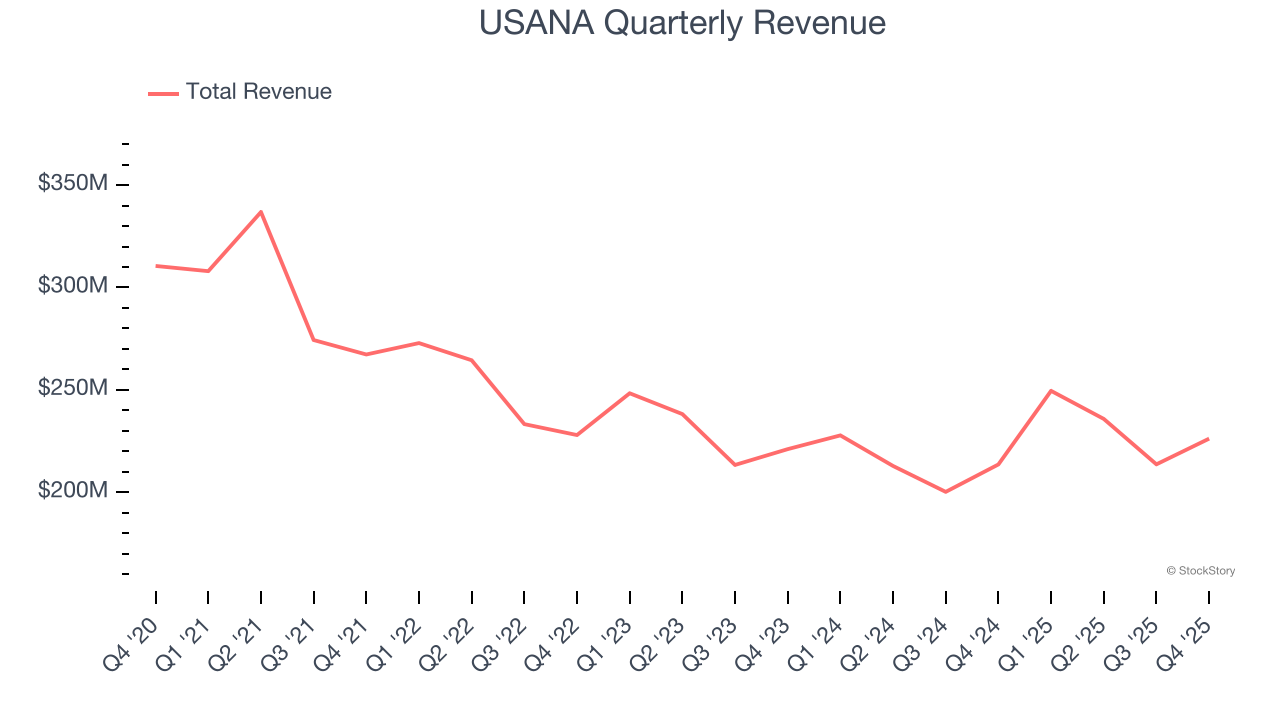
В этом квартале USANA увеличила выручку на 5,9% в годовом выражении, а показатель $226,2 млн соответствовал ожиданиям Уолл-стрит.
Смотрящие вперед аналитики ожидают роста выручки на 3,3% в течение следующих 12 месяцев. Хотя этот прогноз предполагает, что новые продукты будут способствовать улучшению динамики выручки, он все же ниже среднего показателя по сектору.
Программное обеспечение захватывает мир, и практически не осталось отраслей, которых бы оно не коснулось. Это приводит к росту спроса на инструменты, помогающие разработчикам ПО выполнять свою работу — будь то мониторинг критически важной облачной инфраструктуры, интеграция аудио- и видеофункций или обеспечение бесперебойной потоковой передачи контента.
Денежные средства — важнее всего
Хотя прибыль безусловно важна для оценки деятельности компании, мы считаем, что главную роль играют денежные потоки, поскольку бухгалтерскую прибыль нельзя использовать для оплаты счетов.
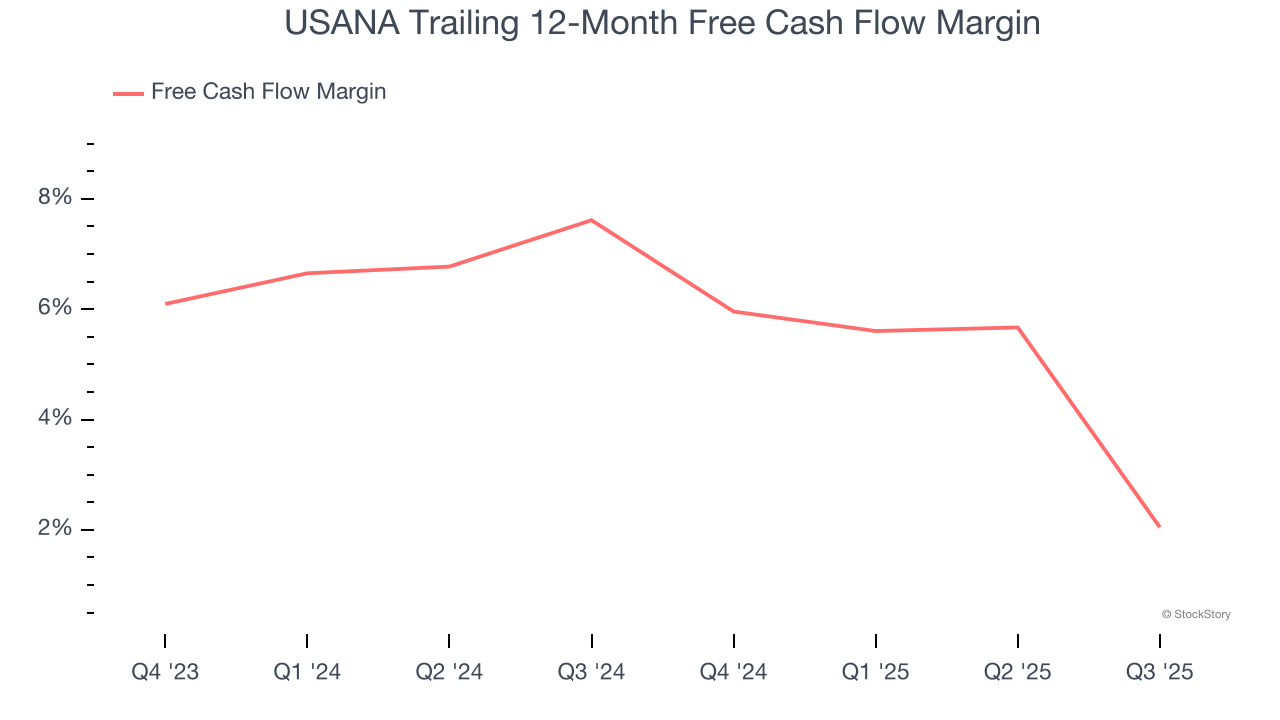
За последние два года USANA демонстрировала посредственные показатели по денежным потокам, что ограничивало возможности компании по возврату капитала акционерам. Средняя маржа свободного денежного потока составила 4,2%, что является слабым результатом для бизнеса в сфере товаров массового спроса.
Основные выводы из результатов USANA за 4 квартал
Было приятно увидеть, что USANA превзошла ожидания аналитиков по прибыли на акцию в этом квартале. Также радует, что показатель EBITDA значительно превысил оценки Уолл-стрит. В целом, мы считаем, что это был неплохой квартал, с ключевыми метриками выше ожиданий. Акции остались без изменений на уровне $20,65 сразу после публикации отчета.
Действительно, USANA показала очень сильные квартальные результаты, но является ли эта акция хорошей инвестицией сейчас? При принятии решения стоит учитывать общую картину: оценку компании, ее бизнес-качества, а также последние финансовые показатели.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Обновлённая версия 4 – Инвестор Mattel Ariel настаивает на продаже компании на фоне застоя процесса выхода в прибыль
Ariel владеет 5,4% акций Mattel и считает, что акции компании по-прежнему значительно недооценены. Mattel заявила, что учтёт мнение Ariel и других акционеров. По информации источников, Authentic Brands на прошлой неделе связывалась с Mattel, и её оценка может составлять около 6 миллиардов долларов. В 10-м абзаце добавлены комментарии аналитиков и добавлена диаграмма. Juveria Tabassum/Angela Christy M Reuters, 5 октября – Согласно полученному Reuters письму, один из основных акционеров Mattel MAT.O в понедельник призвал этого производителя кукол Barbie рассмотреть возможность продажи, поскольку рост показателей и прибыльности компании замедлился. Ariel Investments, владеющая 5,4% акций Mattel, заявила, что акции компании по-прежнему существенно недооценены. "По нашим оценкам, стратегические покупатели были бы готовы приобрести вашу компанию по цене, значительно превышающей текущую рыночную", – написал Джон Роджерс, совместный генеральный директор Ariel, в письме совету директоров Mattel. Эта инвестиционная компания утверждает, что среди вариантов для Mattel – «выделение значимых активов, слияния и/или прямая продажа компании». Ariel также подчеркнула, что другими компаниями-игрушками, а также развлекательными компаниями и традиционными фондами прямых инвестиций может быть проявлен интерес к портфелю Mattel. В последние годы, несмотря на большой успех фильма «Барби» и стабилизацию бизнеса, Mattel сталкивается с колебаниями продаж и ростом издержек. Операционная прибыль компании падает шесть кварталов подряд. После закрытия торгов акции компании выросли на 0,9% до 16,2 доллара. Инициатива Ariel совпала с изменениями в руководстве Mattel (ссылка). Генеральный директор Иннон Крайц покинул свой пост в конце прошлого месяца и стал совместным CEO Paramount Skydance PSKY.O. Член совета директоров Roger Lynch, ранее возглавлявший журнал «Vogue» и медиакомпанию Condé Nast, следующем месяце займёт должность генерального директора компании. В ответе Reuters, отправленном по электронной почте, Mattel отметила: «Наш совет директоров и руководство стремятся защищать интересы всех акционеров и примут во внимание точку зрения Ariel Investments, изложенную в письме, а также мнение других акционеров Mattel». Это второй раз в этом году, когда инвестор призывает Mattel рассмотреть стратегические варианты. В мае инвестор Southeast Asset Management призвал компанию рассмотреть различные опции (ссылка), включая приватизацию, покупку конкурентом Hasbro HAS.O или приобретение крупной медиакомпанией, способной более адекватно оценить активы Mattel, чем открытый рынок. На прошлой неделе источник сообщил Reuters, что Authentic Brands Group AUTH.N обсуждала с Mattel сделку по покупке (ссылка), из-за которой оценка производителя игрушек может достичь примерно 6 миллиардов долларов или больше. Источник отметил, что нет гарантий, что Mattel примет предложение Authentic Brands, и в настоящее время компания официально не ведёт переговоров о продаже. На фоне этой информации акции Mattel резко выросли. Несмотря на отскок, с начала года акции снизились на одну пятую. Согласно данным London Stock Exchange Group (LSEG), прогнозный коэффициент P/E компании на 12 месяцев составляет 9,99, тогда как среднее значение по отрасли – 14,03. «Я считаю, это просто отражает разочарование рынка в том, что бизнес немного застопорился. Учитывая текущий уровень оценки, сейчас может быть удачный момент, чтобы изменить вектор развития вне поля зрения инвесторов», — заявила аналитик Morningstar Джейми Кац. (Для удобства неанглоязычных читателей Reuters автоматически переводит отчёты на несколько языков. Поскольку автоматический перевод может содержать ошибки или не включать необходимый контекст, Reuters не гарантирует точность такого текста, а предоставляет его только для удобства. Reuters не несёт ответственности за какой-либо ущерб или убытки, вызванные использованием автоматического перевода.)
Премия 42%, только через пять лет уравняется с издержками капитала: Schneider Electric совершила рекордную покупку PTC за 23 млрд, акции резко упали
Поглощение промышленной софтверной компании PTC компанией Schneider Electric является последним шагом европейских промышленных предприятий в сторону ускоренного внедрения искусственного интеллекта. Хотя стратегическая логика сделки признана аналитиками, ее финансовая цена высока. Согласно прогнозам, операционная прибыль PTC к 2031 году составит лишь около 1,5 миллиарда долларов, а ожидаемая экономия на издержках через три года принесет дополнительно только 280 миллионов долларов.
Spacex выросла на 7,6%, закрывшись на максимуме с июня, что помогло Маску "вернуть" статус триллионера.
Акции SpaceX в понедельник выросли почти на 8%, чистые активы Маска снова превысили 1 триллион долларов и достигли примерно 1,03 триллиона долларов, что позволило ему вернуть себе первое место в списке самых богатых людей. Morgan Stanley выпустил оптимистичный отчет с целевой ценой в 300 долларов, отметив, что стоимость компании недооценена. Рост обеспечен несколькими катализаторами, включая ожидания по восстановлению Starship, расширение AI-бизнеса и оборонные контракты на сумму более 12,7 миллиарда долларов.
В этом году зарабатывают только технологические миллиардеры: ажиотаж вокруг AI увеличил их состояние на 845 миллиардов долларов, почти 40% из которых досталось Маску.
Согласно индексу миллиардеров Bloomberg, из 500 самых богатых людей мира около 100 миллиардеров из технологической отрасли за первые девять месяцев этого года в совокупности увеличили свое состояние на 845 миллиардов долларов, что является рекордным показателем за аналогичный период. В то же время совокупное состояние миллиардеров из не технологических отраслей за тот же период сократилось на 62 миллиарда долларов. Только Илон Маск за первые девять месяцев увеличил свое состояние на 310 миллиардов долларов, что составляет около 40% общего прироста индекса.
Цены на крипто
Далее


