
Девяносто процентов инвесторов в серебряный LOF получили полное возмещение — сколько денег должны выплатить управляющие компании?

Перед праздником Весны фонд Guotou Ruixin опубликовал «Объявление о специальных мерах, связанных с фондом серебра», в котором представлен специальный план работы по корректировке оценки, вызванной исторически экстремальной ситуацией на рынке серебра для Guotou Ruixin Silver Futures Securities Investment Fund (LOF), и более 90% инвесторов получат полную компенсацию.
Итак, сколько средств потребуется выделить фонду? Какое влияние это окажет?
Журналисты «Ежедневных экономических новостей» обратили внимание, что последнее объявление фактического контролирующего акционера Guotou Ruixin — компании Guotou Capital, раскрывает соответствующую информацию.
В объявлении говорится: сумма влияния данного плана будет ниже 5% от чистой прибыли, приходящейся на материнскую компанию по аудированной отчетности Guotou Capital за 2024 год, а чистая прибыль данной организации за 2024 год составила 2,694 млрд юаней. Отраслевые эксперты, исходя из структуры владения акциями Guotou Ruixin Fund, подсчитали, что теоретически максимальная сумма компенсации, которую должен выплатить фонд, может достигать примерно 433 млн юаней.
Анализируя доходы Guotou Ruixin Fund за последние годы: в 2022, 2023 и 2024 годах (консолидированные) операционные доходы составили соответственно 1,255 млрд, 1,42 млрд и 1,379 млрд юаней, а чистая прибыль — 163 млн, 346 млн и 376 млн юаней; за первую половину 2025 года консолидированная чистая прибыль составила 149 млн юаней. Сравнивая с прибыльностью за последние годы, текущая компенсация выглядит особенно значительной.
Именно поэтому представители отрасли отмечают, что данный специальный план в полной мере отражает искренность и решимость Guotou Ruixin и его акционеров.

Сколько денег должен выделить Guotou Ruixin? Объявление фактического владельца опубликовано
Ключевой расчет суммы компенсации основан на объявлении Guotou Capital от 23 февраля (датировано 24 февраля).
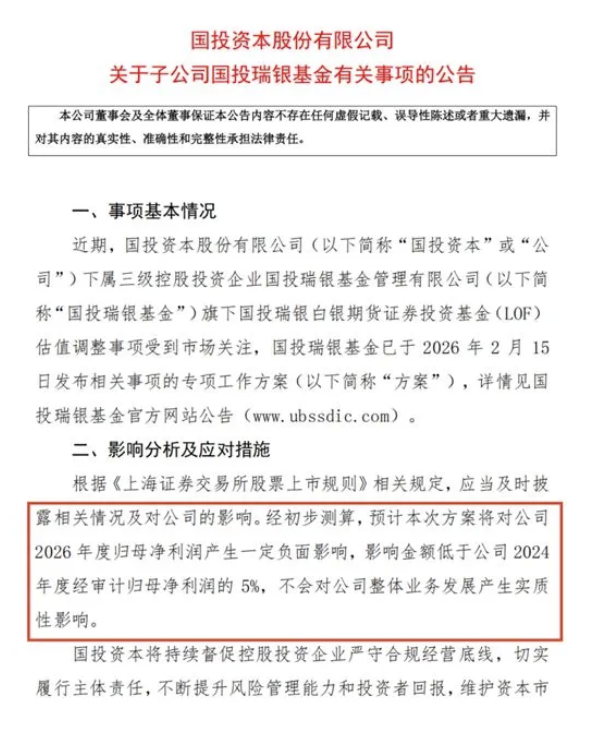
В объявлении четко указано, что компенсационный план по серебряному LOF Guotou Ruixin Fund ожидаемо окажет негативное влияние на чистую прибыль, относящуюся к материнской компании Guotou Capital за 2026 год, не превышающее 5% от аудированной чистой прибыли за 2024 год, и не окажет существенного влияния на общий бизнес компании.
Согласно годовому отчёту Guotou Capital за 2024 год, чистая прибыль, приходящаяся на материнскую компанию, составила 2,694 млрд юаней, отсюда можно напрямую рассчитать, что верхний предел влияния данного компенсационного плана на уровне консолидированной отчетности фактического владельца составляет около 134,7 млн юаней. Для расчёта суммы компенсации, которую должен взять на себя фонд Guotou Ruixin, необходимо учесть его структуру владения акциями.

Согласно открытым данным, Guotou Ruixin является дочерней компанией третьего уровня Guotou Capital, которая, в свою очередь, принадлежит Государственной инвестиционной корпорации развития. Guotou Capital через свою дочернюю компанию Guotou Capital Holdings владеет 61,29% акций Guotou Taikang Trust, а последняя — 51% акций Guotou Ruixin Fund, являясь его контролирующим акционером.
Отраслевые эксперты провели расчет по цепочке владения и пришли к выводу: верхний предел суммы компенсации, которую должен выплатить Guotou Ruixin Fund, составляет около 433 млн юаней. Следует отметить, что эта цифра рассчитана исходя из теоретического максимума, окончательная сумма компенсации должна определяться по данным компании.
Рассмотрим показатели выручки и чистой прибыли Guotou Ruixin Fund за последние годы, данные собраны журналистом на основании объявлений:

Анализируя уровень выручки и прибыльности Guotou Ruixin Fund за последние годы: с 2020 по 2024 годы его (консолидированные) операционные доходы составили 798 млн, 997 млн, 1,255 млрд, 1,42 млрд и 1,379 млрд юаней, а чистая прибыль — 216 млн, не указано, 163 млн, 346 млн и 376 млн юаней. Если брать максимальный расчет, сумма компенсации будет почти третью от дохода компании за 2024 год и превысит годовую чистую прибыль, что свидетельствует о высокой степени защиты прав инвесторов.
Защита законных прав и интересов мелких и средних инвесторов. Эффективное онлайн-оформление
Давайте вспомним специальный план, опубликованный Guotou Ruixin накануне праздника Весны.
Ранее, из-за исторически экстремального колебания цен на рынке серебра, чтобы справедливо относиться ко всем инвесторам и избежать преимущества «первого погашения», Guotou Ruixin Fund провел корректировку оценки серебряного LOF, что вызвало повышенное внимание инвесторов.
15 февраля, как раз перед праздником Весны, Guotou Ruixin объявил о первом в индустрии публичных фондов компенсационном плане. В отношении серебряного LOF использована многоуровневая система компенсации, полностью охватывающая пострадавших индивидуальных инвесторов, при этом на мелких и средних инвесторов уделено особое внимание, чтобы каждый мог наглядно сверить свою компенсационную сумму.
В правилах компенсации предусмотрена четкая многоуровневая модель:
1. Для индивидуальных инвесторов, на которых корректировка оценки (с -17% до -31,5%) повлияла на сумму менее 1000 юаней, компенсация определяется в полном объеме согласно фактически понесенным убыткам.
2. Для индивидуальных инвесторов, на которых корректировка оценки (с -17% до -31,5%) повлияла на сумму свыше 1000 юаней (включительно), компенсация определяется как 1000 юаней плюс часть, превышающую 1000 юаней, умноженная на определенный коэффициент.
Данный подход основан на анализе данных: чем больше сумма инвестиций, тем больше прибыль инвесторов на раннем этапе роста продукта, а корректировка оценки оказывает на них относительно меньшее влияние; многоуровневая модель обеспечивает справедливость и в то же время фокусируется на защите менее устойчивых к рискам мелких и средних инвесторов.
Область применения также определена точно: она распространяется только на индивидуальных инвесторов, подавших и подтвердивших заявки на погашение с конца торгов 30 января 2026 года до закрытия торгов 2 февраля. Институциональные инвесторы, обладающие большей профессиональной компетентностью и способностью к риску, не включены, что обеспечивает концентрацию компенсационных ресурсов на обычных инвесторах.
Серьезность отражается и в эффективности реализации. Как стало известно журналистам, эксклюзивное мини-приложение для компенсации, совместно разработанное Guotou Ruixin и Alipay, уже готово и будет официально запущено 26 февраля. Инвесторам нужно будет только воспользоваться поиском в Alipay, найти мини-приложение «Guotou Ruixin Silver Fund», пройти проверку личности и следовать инструкциям для онлайн-оформления, после чего компенсационные средства быстро поступят на счет, что максимально снижает затраты инвесторов на получение компенсации.
Объявление Guotou Capital также отражает высокую степень внимания акционеров к защите прав инвесторов и их реальную финансовую поддержку.
Именно поэтому профессионалы отмечают, что охват, уровень компенсации и скорость реализации нынешнего компенсационного плана не имеют аналогов как в индустрии ценных бумаг и фондов, так и во всей финансовой отрасли в случае подобных инцидентов, что в полной мере отражает ответственность фонда за оперативное реагирование на запросы инвесторов и реальную защиту прав мелких и средних инвесторов.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Если доходность американских государственных облигаций продолжит расти, какие меры предпримет Вашингтон дальше?
Министерство финансов поддерживает ликвидность за счет увеличения выпуска краткосрочных казначейских облигаций и проведения небольших обратных выкупов. Некоторые предлагают снизить расходы для решения проблемы долгового бремени. Политические ограничения создают риск склонности к инфляции, что ущемляет интересы держателей облигаций. Карен Бреттел, Reuters, 5 октября – Стоимость заимствований для правительства США растет, а простые способы сдерживания этой стоимости практически исчерпаны. Доходность долгосрочных государственных облигаций близка к максимальным значениям за двадцать лет, и причиной этого, по-видимому, не являются временные факторы. Вашингтон активно размещает госдолг для покрытия не уменьшающегося бюджетного дефицита. Снижение инфляции происходит медленно. Кроме того, несмотря на трудности в секторе недвижимости и автомобильной промышленности, инвестиционный бум в искусственный интеллект поддерживает экономику достаточно сильной, не позволяя снижать ставки. В результате, из более чем 40 трлн долларов долга ежегодно на выплату процентов приходится около 1 трлн долларов. Вашингтон располагает инструментами — от увеличения доли краткосрочных заимствований до крайней меры ограничения долгосрочных доходностей со стороны ФРС. Чем глубже политики применяют эти меры, тем выше становится риск инфляции, что может привести к дальнейшим потерям для держателей облигаций. Главный экономист Apollo Global Management Торстен Слок отмечает: на каждый полученный 5 долларов налогов правительство тратит 1 доллар на обслуживание долгов. «Это очень, очень высокая цифра, и она будет продолжать расти». Президент США Дональд Трамп в интервью журналу Time 28 сентября заявил, что погасить долг можно за счет экономического роста или инфляции. Однако если эти методы окажутся неэффективными, Министерство финансов располагает рядами умеренных и радикальных шагов. В настоящее время ведомство все чаще выпускает краткосрочные казначейские облигации и небольшими партиями выкупает старый долг, чтобы повысить ликвидность рынка. В худшем случае следующий шаг потребует вмешательства ФРС. Один из вариантов — массовая покупка долгосрочных облигаций, аналогично операции «Twist» в 1961 году; другой — прямое установление верхней границы долгосрочной доходности, что ни разу не применялось в США со времен Второй мировой войны. Чем более радикальны эти меры, тем ниже можно сделать ставки, но риск усиления инфляции возрастает. «Мы приближаемся к моменту, когда правительство явно обеспокоено текущим уровнем ставок», заявил Джеффри Гандлах, гендиректор DoubleLine Capital, на недавнем инвестиционном мероприятии. Операция «Twist» По опыту, первой ступенью масштабных мер может стать полноценный запуск операции «Twist» — стратегии 1961 года, когда короткие облигации продавались, а долгосрочные закупались для сглаживания кривой доходности. Для значимого эффекта тут необходима помощь ФРС, но она, вероятно, не будет действовать, если не возникнет явная финансовая чрезвычайная ситуация. По словам Слока, без баланса ФРС у Министерства финансов крайне ограничены ресурсы для снижения ставок. Однако председатель ФРС Кевин Уош критиковал большой объем облигаций и других ценных бумаг на балансе ФРС, отмечая, что масштабные закупки стирают границы между денежной политикой и управлением госдолгом. Он призвал к новой договоренности между Министерством финансов и ФРС, чтобы председатель ФРС и министр финансов открыто сообщали цели по балансу и объемам выпуска облигаций. Контроль кривой доходности Если покупки по типу операции «Twist» не дадут результата, следующим шагом станет явный контроль кривой доходности: центральный банк обязуется неограниченно покупать госдолг, чтобы долгосрочные ставки оставались ниже установленной планки. С 1942-го до 1951 года ФРС удерживала потолок доходности долгосрочных облигаций на уровне 2,5%, чтобы финансировать расходы на войну и восстановление экономики после нее. Банк Японии применял модификацию политики в 2016-2024 годах. Искусственное снижение ставок снижает политическое давление, связанное с бюджетным дефицитом. Но политика работает только если инвесторы уверены, что их погашения не обесценятся из-за инфляции. Как только уверенность исчезает, покупки госдолга начинают способствовать инфляции, которую должны были замаскировать. Веро́ника де Руджи, старший научный сотрудник центра Mercatus университета Джорджа Мейсона, отмечает: в конечном итоге единственный способ решить проблему долга — сократить расходы. «Конгрессу необходима фискальная корректировка, другими словами — политика жесткой экономии. ФРС не сможет решить проблему самостоятельно». Разные пути Джон Хиггинс, главный экономический советник Capital Economics, отмечает: с конца Второй мировой в США было лишь два периода существенного снижения долга к ВВП — и каждый раз держатели облигаций сталкивались с разной ситуацией. После войны доля долга к ВВП упала с 106% в 1946 до 23% в 1974, а доходность десятилетних облигаций выросла с 2,2% до 7,5%. В 1990-х
Высокая доходность американских облигаций и сильный доллар испытывают развивающиеся рынки.
Morgan Stanley считает, что совокупный рост доходности государственных облигаций США почти на 90 базисных пунктов в сочетании с укреплением доллара уже повысил чувствительность развивающихся рынков к внешним шокам с 25% до исторического максимума в 55%-60%. На данный момент суверенный спред составляет около 200 базисных пунктов, а запас по оценке исчерпан, приток капитала в облигации в национальной валюте и их доходность максимально расходятся с 2013 года. Базовый прогноз — вялые доходности, а не хаотичные распродажи, при этом основное внимание уделяется хеджированию по южноафриканскому ранду и мексиканскому песо; результат выборов в Бразилии может стать ключевым фактором.
Цены на крипто
Далее


