
Эпоха "медленного сдувания" доллара началась: от "американской исключительности" к "посредственности"?

汇通网 24 февраля — С 2025 года доллар США переживает значительное обесценивание, и его падение отражает угасание нарратива «американского исключения». По мере замедления ожидаемых темпов экономического роста и ослабления притока капитала лопается ценовой пузырь, ранее чрезмерно опиравшийся на премию за «преимущество США».
С 2025 года доллар США переживает значительное обесценивание, и его падение отражает угасание нарратива «американского исключения». По мере замедления ожидаемых темпов экономического роста и ослабления притока капитала лопается ценовой пузырь, ранее чрезмерно опиравшийся на премию за «преимущество США». Во вторник (24 февраля) в европейскую торговую сессию индекс доллара США немного отыграл, торгуясь вблизи 97,90 и показывая внутридневной рост примерно на 0,15% благодаря поддержке «ястребиных» заявлений ФРС, однако долгосрочные проблемы доллара стали очевидны.
В настоящее время доллар сталкивается с множеством структурных вызовов: рынок ожидает, что ФРС продолжит снижать ставки, в то время как бюджетный дефицит не сокращается, а сочетание мер политики оказалось в неловком дисбалансе; торговая политика нестабильна, тарифы не поддерживают доллар, а, наоборот, усиливают неопределенность; умеренные инфляционные ожидания приводят к сужению дифференциала ставок, и традиционные точки опоры для оценки надежности доллара становятся менее надежными. Хотя системной «дедолларизации» пока не наблюдается, управляющие резервами ускоряют накопление золота и других альтернативных активов, способствуя постепенной диверсификации.
Угасание американского исключения и уязвимость доллара на высоких уровнях
В 2025 году доллар США пережил значительное обесценивание, и его падение не стало внезапным событием, а явилось результатом накопления долгосрочных проблем. Угасание «исключительности» экономики США давно зреет на фоне рынка, и как только нарратив начинает нормализоваться, становятся заметны все трещины: ожидаемый экономический рост замедляется, приток капитала ослабевает, а ранее чрезмерно опиравшийся на «преимущество США» ценовой пузырь лопается.
В 2025 году позиции по доллару были чрезвычайно сконцентрированы и сильно зависели от этой премии за рост; когда премия начинает исчезать, чувствительность доллара к рыночным настроениям и изменениям позиций резко возрастает, проявляясь гораздо сильнее, чем в последние годы.
Множественные вызовы для американской политики
Одновременно с этим политическая среда создает для доллара еще более сложные вызовы. Рынок ожидает, что ФРС продолжит снижать ставки, а руководство, возможно, столкнется с еще большим политическим влиянием, что вносит пусть небольшой, но не игнорируемый риск-премию в доверие к ФРС.
В то же время фискальная политика по-прежнему не имеет четких ориентиров, масштаб дефицита не демонстрирует признаков сокращения, а во время избирательного цикла расходы, вероятно, еще вырастут. Стеепенение кривой доходности не смогло оказать доллару реальной поддержки. Даже если номинальная доходность временно вырастает, отсутствие достоверного фискального курса ослабляет традиционную поддержку доллара, исходящую от дифференциала процентных ставок.
Сложная игра между торговой политикой и инфляционными ожиданиями
Торговая политика также не принесла четких сигналов. Обычно высокие тарифы усиливают инфляционный нарратив и поддерживают доллар, но рынок осторожно относится к последним релевантным заявлениям. Изменчивость политики, высокая непредсказуемость и длительное время передачи эффектов приводят к необычно сдержанной реакции валютного рынка. Новости о снижении тарифов не только не поддержали доллар, но и усилили общее чувство неопределенности.
Всё это вместе приводит к умеренным инфляционным ожиданиям. Долгосрочные показатели инфляционного брейк-ивена свидетельствуют о том, что рынок находится в комфортном (а, возможно, даже чрезмерно оптимистичном) состоянии контроля над инфляционным давлением. Для доллара это критически важно:
Сбой традиционных точек опоры для оценки и давление на постепенную диверсификацию
В этом контексте снижение надежности традиционных точек опоры для оценки доллара неудивительно. Политика, движение капитала и политические факторы одновременно тянут в разные стороны. Если ФРС продолжит снижать ставки и дифференциал процентных ставок сузится, ослабление доллара станет естественным результатом, если только другие центральные банки не будут действовать еще более агрессивно или продолжительно.
Хотя структурной волны «дедолларизации» пока не наблюдается, множество факторов на периферии могут способствовать постепенной диверсификации. Управляющие резервами по-прежнему ограничены строгими рамками, а долларовый рынок остается ядром глобальной системы, однако ускоренное накопление золота и других альтернативных активов соответствует этой более широкой тенденции.
Характер корректировки доллара и долгосрочные перспективы
В целом текущая коррекция доллара носит одновременно политический и структурный характер. Политические факторы ускорили процесс, но фундамент был заложен давно: нормализация «американского исключения», неловкий дисбаланс в политике, а также эволюция инфляции и динамики резервного управления. То, как долго эти силы сохранятся, возможно, определит траекторию доллара на следующие десять лет.
Пока что это не переломный момент, но и не временная просадка с быстрым отскоком. Наиболее вероятен медленный и неравномерный процесс корректировки — рынок постепенно определит, какой премии заслуживают американские активы. В начале 2026 года индекс доллара продолжит испытывать давление на фоне глобальной неопределенности и споров о политике ФРС, но в долгосрочной перспективе его центральная роль в мировой резервной системе останется устойчивой, а обесценивание будет скорее циклическим, чем необратимым.
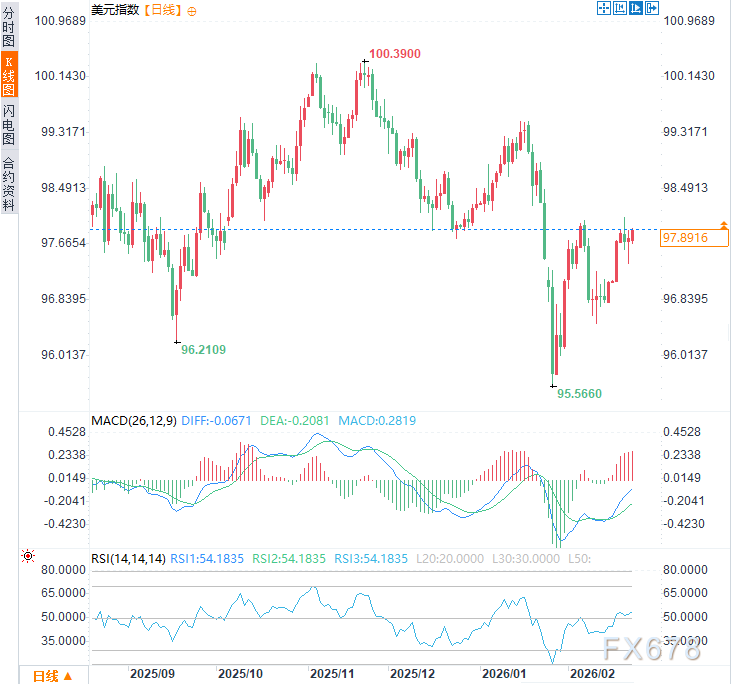
(Дневной график индекса доллара США, источник: Yihuitong)
В 15:34 по пекинскому времени индекс доллара США составляет 97,88.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Если доходность американских государственных облигаций продолжит расти, какие меры предпримет Вашингтон дальше?
Министерство финансов поддерживает ликвидность за счет увеличения выпуска краткосрочных казначейских облигаций и проведения небольших обратных выкупов. Некоторые предлагают снизить расходы для решения проблемы долгового бремени. Политические ограничения создают риск склонности к инфляции, что ущемляет интересы держателей облигаций. Карен Бреттел, Reuters, 5 октября – Стоимость заимствований для правительства США растет, а простые способы сдерживания этой стоимости практически исчерпаны. Доходность долгосрочных государственных облигаций близка к максимальным значениям за двадцать лет, и причиной этого, по-видимому, не являются временные факторы. Вашингтон активно размещает госдолг для покрытия не уменьшающегося бюджетного дефицита. Снижение инфляции происходит медленно. Кроме того, несмотря на трудности в секторе недвижимости и автомобильной промышленности, инвестиционный бум в искусственный интеллект поддерживает экономику достаточно сильной, не позволяя снижать ставки. В результате, из более чем 40 трлн долларов долга ежегодно на выплату процентов приходится около 1 трлн долларов. Вашингтон располагает инструментами — от увеличения доли краткосрочных заимствований до крайней меры ограничения долгосрочных доходностей со стороны ФРС. Чем глубже политики применяют эти меры, тем выше становится риск инфляции, что может привести к дальнейшим потерям для держателей облигаций. Главный экономист Apollo Global Management Торстен Слок отмечает: на каждый полученный 5 долларов налогов правительство тратит 1 доллар на обслуживание долгов. «Это очень, очень высокая цифра, и она будет продолжать расти». Президент США Дональд Трамп в интервью журналу Time 28 сентября заявил, что погасить долг можно за счет экономического роста или инфляции. Однако если эти методы окажутся неэффективными, Министерство финансов располагает рядами умеренных и радикальных шагов. В настоящее время ведомство все чаще выпускает краткосрочные казначейские облигации и небольшими партиями выкупает старый долг, чтобы повысить ликвидность рынка. В худшем случае следующий шаг потребует вмешательства ФРС. Один из вариантов — массовая покупка долгосрочных облигаций, аналогично операции «Twist» в 1961 году; другой — прямое установление верхней границы долгосрочной доходности, что ни разу не применялось в США со времен Второй мировой войны. Чем более радикальны эти меры, тем ниже можно сделать ставки, но риск усиления инфляции возрастает. «Мы приближаемся к моменту, когда правительство явно обеспокоено текущим уровнем ставок», заявил Джеффри Гандлах, гендиректор DoubleLine Capital, на недавнем инвестиционном мероприятии. Операция «Twist» По опыту, первой ступенью масштабных мер может стать полноценный запуск операции «Twist» — стратегии 1961 года, когда короткие облигации продавались, а долгосрочные закупались для сглаживания кривой доходности. Для значимого эффекта тут необходима помощь ФРС, но она, вероятно, не будет действовать, если не возникнет явная финансовая чрезвычайная ситуация. По словам Слока, без баланса ФРС у Министерства финансов крайне ограничены ресурсы для снижения ставок. Однако председатель ФРС Кевин Уош критиковал большой объем облигаций и других ценных бумаг на балансе ФРС, отмечая, что масштабные закупки стирают границы между денежной политикой и управлением госдолгом. Он призвал к новой договоренности между Министерством финансов и ФРС, чтобы председатель ФРС и министр финансов открыто сообщали цели по балансу и объемам выпуска облигаций. Контроль кривой доходности Если покупки по типу операции «Twist» не дадут результата, следующим шагом станет явный контроль кривой доходности: центральный банк обязуется неограниченно покупать госдолг, чтобы долгосрочные ставки оставались ниже установленной планки. С 1942-го до 1951 года ФРС удерживала потолок доходности долгосрочных облигаций на уровне 2,5%, чтобы финансировать расходы на войну и восстановление экономики после нее. Банк Японии применял модификацию политики в 2016-2024 годах. Искусственное снижение ставок снижает политическое давление, связанное с бюджетным дефицитом. Но политика работает только если инвесторы уверены, что их погашения не обесценятся из-за инфляции. Как только уверенность исчезает, покупки госдолга начинают способствовать инфляции, которую должны были замаскировать. Веро́ника де Руджи, старший научный сотрудник центра Mercatus университета Джорджа Мейсона, отмечает: в конечном итоге единственный способ решить проблему долга — сократить расходы. «Конгрессу необходима фискальная корректировка, другими словами — политика жесткой экономии. ФРС не сможет решить проблему самостоятельно». Разные пути Джон Хиггинс, главный экономический советник Capital Economics, отмечает: с конца Второй мировой в США было лишь два периода существенного снижения долга к ВВП — и каждый раз держатели облигаций сталкивались с разной ситуацией. После войны доля долга к ВВП упала с 106% в 1946 до 23% в 1974, а доходность десятилетних облигаций выросла с 2,2% до 7,5%. В 1990-х
Высокая доходность американских облигаций и сильный доллар испытывают развивающиеся рынки.
Morgan Stanley считает, что совокупный рост доходности государственных облигаций США почти на 90 базисных пунктов в сочетании с укреплением доллара уже повысил чувствительность развивающихся рынков к внешним шокам с 25% до исторического максимума в 55%-60%. На данный момент суверенный спред составляет около 200 базисных пунктов, а запас по оценке исчерпан, приток капитала в облигации в национальной валюте и их доходность максимально расходятся с 2013 года. Базовый прогноз — вялые доходности, а не хаотичные распродажи, при этом основное внимание уделяется хеджированию по южноафриканскому ранду и мексиканскому песо; результат выборов в Бразилии может стать ключевым фактором.
Цены на крипто
Далее


