
Лучшие акции с гэпами вверх и вниз в пятницу: WMT, ORCL, NVO и другие

Добро пожаловать в рубрику Daily Gap!
В области технического анализа гэпы часто рассматриваются как важные индикаторы возможных ценовых движений. Особенно те, что возникают при открытии рынка, такие гэпы могут указывать на резкие изменения рыночных настроений. Направленность этих гэпов предоставляет трейдерам представление о краткосрочных трендах, позволяя разрабатывать соответствующие торговые стратегии.
Представляем вашему вниманию топ-10 акций с наибольшими размерами гэпов по состоянию на закрытие вчерашнего дня. Показатель «Gap %chg» указывает на величину этих гэпов, при этом все представленные акции имеют рыночную капитализацию не менее 5 миллиардов долларов.


Кроме того, мы выделяем акции, которые продемонстрировали самую длинную серию последовательных гэпов вверх или вниз за последние 250 торговых дней. Эти акции также отфильтрованы по тому же критерию рыночной капитализации.
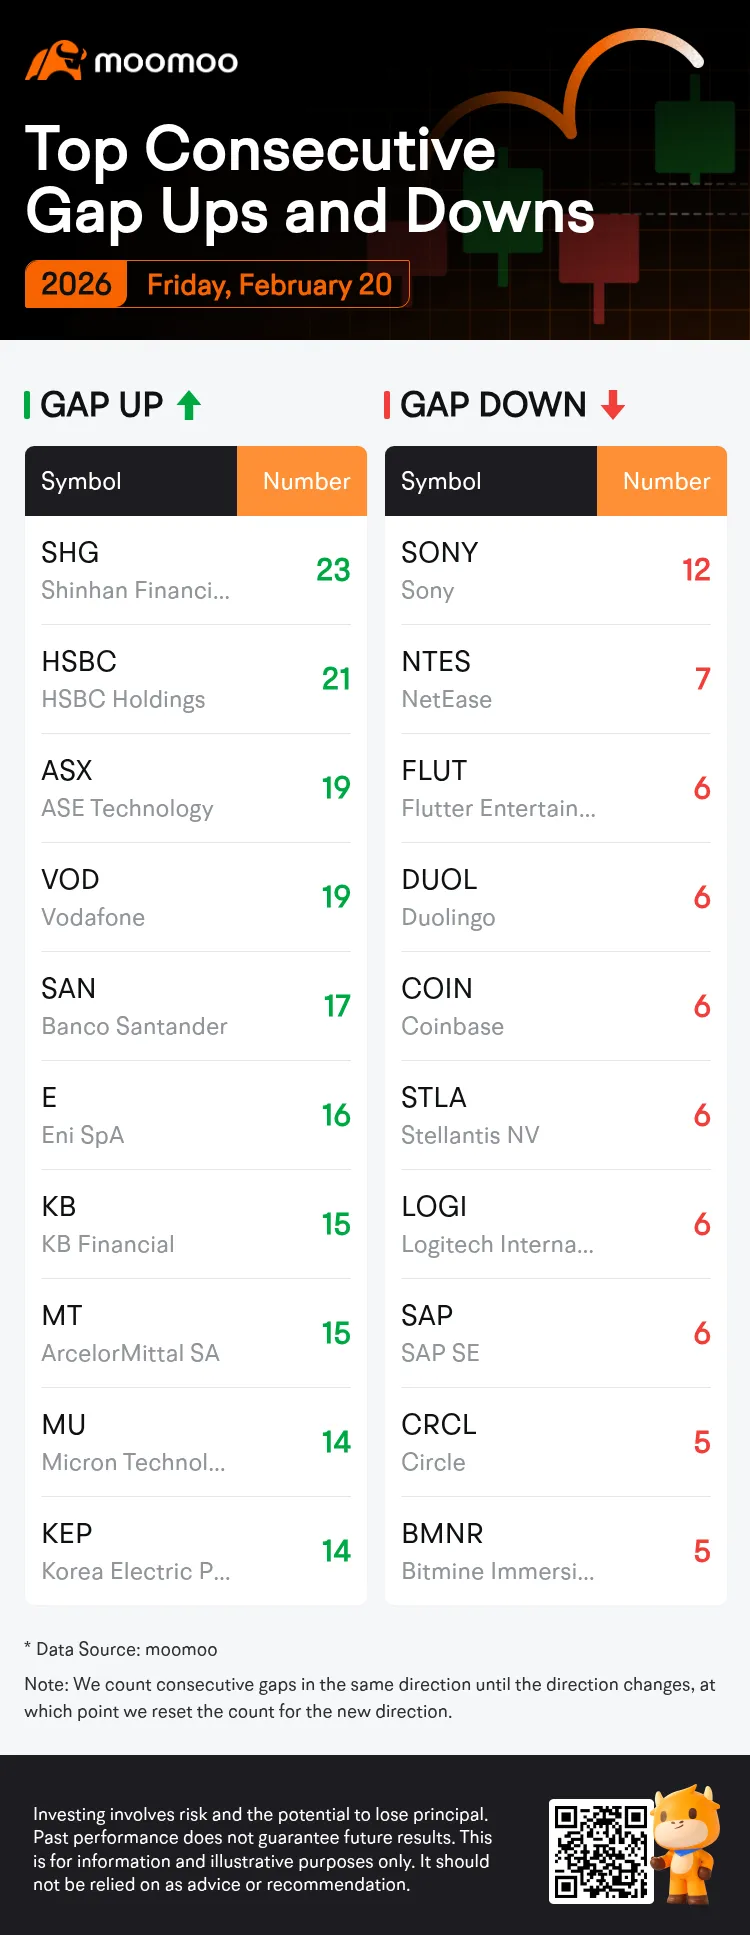
Технические трейдеры считают, что гэпы могут предоставлять сигналы направления движения, однако точности одного индикатора недостаточно для прогнозирования движения акций. Инвесторам все же необходимо учитывать различные факторы, включая общие рыночные настроения, фундаментальные показатели компании, технические индикаторы и так далее.
Опционные стратегии могут быть эффективным способом извлечения выгоды из ожидаемых ценовых движений в различных рыночных сценариях.
Для инвесторов, оптимистично настроенных на рост акций, к наиболее часто используемым опционным стратегиям относятся Long Call, Bull Call Spread и Cash-Secured Put, каждая из которых обладает разным уровнем риска.
Стратегия Long Call предполагает покупку опциона call, ограничивая риск уплаченной премией, но предоставляя потенциально неограниченную прибыль в случае роста акций. Bull Call Spread — более консервативный подход, при котором инвесторы покупают call по более низкой цене страйк и продают другой call по более высокой цене страйк, снижая издержки и ограничивая как прибыль, так и убытки. Альтернативно, стратегия Cash-Secured Put предполагает продажу опциона put при наличии достаточного количества денег для покупки акций по цене страйк в случае исполнения, что позволяет инвестору потенциально приобрести акцию со скидкой и получать доход от премии.
Для инвесторов, ожидающих нисходящего тренда акций, могут быть использованы различные опционные стратегии, каждая с разным уровнем риска.
Стратегия Long Put заключается в покупке опциона put, предоставляющего право продать акцию по определенной цене страйк до истечения срока действия опциона. Эта стратегия предлагает высокий потенциал прибыли при падении цены акций, при этом риск ограничен величиной уплаченной премии. Bull Put Spread сочетает продажу опциона put по более высокой цене страйк с одновременной покупкой другого опциона put по более низкой цене страйк, что позволяет трейдерам получать доход от премии и ограничивать потенциальные убытки, обеспечивая более сбалансированный профиль риск-доходность. Еще одна стратегия — Covered Call, при которой инвестор продает опцион call, соглашаясь продать акцию по цене страйк в случае исполнения. Это позволяет получать доход, если цена акций остается стабильной или падает, но ограничивает прибыль при резком росте стоимости акций, делая стратегию наиболее подходящей для опытных трейдеров.
Что такое гэпы?
На ценовых графиках иногда встречаются пустые промежутки, называемые гэпами (гэпы вверх и гэпы вниз), когда цена акций резко движется вверх или вниз, при этом практически не происходит сделок между этими уровнями. Именно поэтому на графике актива появляется разрыв в обычном ценовом движении. Обычно это происходит между закрытием рынка в один день и открытием на следующий день.
Для гэпа вверх минимальная цена дня должна быть выше максимальной цены предыдущего дня. Гэп вниз — это противоположность гэпу вверх.
Гэпы могут сигнализировать о том, что произошло что-то важное в фундаментальных показателях или психологии трейдеров, что сопровождает это рыночное движение.
Например, если после закрытия рынка выходит неожиданно сильный отчет о доходах, это может вызвать большой интерес к покупке акций в течение ночи, что приведет к дисбалансу между спросом и предложением. Когда рынок откроется на следующее утро, цена акции, скорее всего, вырастет в ответ на увеличившийся спрос со стороны покупателей. Если цена акций в течение всего дня останется выше максимального значения предыдущего дня, то формируется гэп вверх.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Если доходность американских государственных облигаций продолжит расти, какие меры предпримет Вашингтон дальше?
Министерство финансов поддерживает ликвидность за счет увеличения выпуска краткосрочных казначейских облигаций и проведения небольших обратных выкупов. Некоторые предлагают снизить расходы для решения проблемы долгового бремени. Политические ограничения создают риск склонности к инфляции, что ущемляет интересы держателей облигаций. Карен Бреттел, Reuters, 5 октября – Стоимость заимствований для правительства США растет, а простые способы сдерживания этой стоимости практически исчерпаны. Доходность долгосрочных государственных облигаций близка к максимальным значениям за двадцать лет, и причиной этого, по-видимому, не являются временные факторы. Вашингтон активно размещает госдолг для покрытия не уменьшающегося бюджетного дефицита. Снижение инфляции происходит медленно. Кроме того, несмотря на трудности в секторе недвижимости и автомобильной промышленности, инвестиционный бум в искусственный интеллект поддерживает экономику достаточно сильной, не позволяя снижать ставки. В результате, из более чем 40 трлн долларов долга ежегодно на выплату процентов приходится около 1 трлн долларов. Вашингтон располагает инструментами — от увеличения доли краткосрочных заимствований до крайней меры ограничения долгосрочных доходностей со стороны ФРС. Чем глубже политики применяют эти меры, тем выше становится риск инфляции, что может привести к дальнейшим потерям для держателей облигаций. Главный экономист Apollo Global Management Торстен Слок отмечает: на каждый полученный 5 долларов налогов правительство тратит 1 доллар на обслуживание долгов. «Это очень, очень высокая цифра, и она будет продолжать расти». Президент США Дональд Трамп в интервью журналу Time 28 сентября заявил, что погасить долг можно за счет экономического роста или инфляции. Однако если эти методы окажутся неэффективными, Министерство финансов располагает рядами умеренных и радикальных шагов. В настоящее время ведомство все чаще выпускает краткосрочные казначейские облигации и небольшими партиями выкупает старый долг, чтобы повысить ликвидность рынка. В худшем случае следующий шаг потребует вмешательства ФРС. Один из вариантов — массовая покупка долгосрочных облигаций, аналогично операции «Twist» в 1961 году; другой — прямое установление верхней границы долгосрочной доходности, что ни разу не применялось в США со времен Второй мировой войны. Чем более радикальны эти меры, тем ниже можно сделать ставки, но риск усиления инфляции возрастает. «Мы приближаемся к моменту, когда правительство явно обеспокоено текущим уровнем ставок», заявил Джеффри Гандлах, гендиректор DoubleLine Capital, на недавнем инвестиционном мероприятии. Операция «Twist» По опыту, первой ступенью масштабных мер может стать полноценный запуск операции «Twist» — стратегии 1961 года, когда короткие облигации продавались, а долгосрочные закупались для сглаживания кривой доходности. Для значимого эффекта тут необходима помощь ФРС, но она, вероятно, не будет действовать, если не возникнет явная финансовая чрезвычайная ситуация. По словам Слока, без баланса ФРС у Министерства финансов крайне ограничены ресурсы для снижения ставок. Однако председатель ФРС Кевин Уош критиковал большой объем облигаций и других ценных бумаг на балансе ФРС, отмечая, что масштабные закупки стирают границы между денежной политикой и управлением госдолгом. Он призвал к новой договоренности между Министерством финансов и ФРС, чтобы председатель ФРС и министр финансов открыто сообщали цели по балансу и объемам выпуска облигаций. Контроль кривой доходности Если покупки по типу операции «Twist» не дадут результата, следующим шагом станет явный контроль кривой доходности: центральный банк обязуется неограниченно покупать госдолг, чтобы долгосрочные ставки оставались ниже установленной планки. С 1942-го до 1951 года ФРС удерживала потолок доходности долгосрочных облигаций на уровне 2,5%, чтобы финансировать расходы на войну и восстановление экономики после нее. Банк Японии применял модификацию политики в 2016-2024 годах. Искусственное снижение ставок снижает политическое давление, связанное с бюджетным дефицитом. Но политика работает только если инвесторы уверены, что их погашения не обесценятся из-за инфляции. Как только уверенность исчезает, покупки госдолга начинают способствовать инфляции, которую должны были замаскировать. Веро́ника де Руджи, старший научный сотрудник центра Mercatus университета Джорджа Мейсона, отмечает: в конечном итоге единственный способ решить проблему долга — сократить расходы. «Конгрессу необходима фискальная корректировка, другими словами — политика жесткой экономии. ФРС не сможет решить проблему самостоятельно». Разные пути Джон Хиггинс, главный экономический советник Capital Economics, отмечает: с конца Второй мировой в США было лишь два периода существенного снижения долга к ВВП — и каждый раз держатели облигаций сталкивались с разной ситуацией. После войны доля долга к ВВП упала с 106% в 1946 до 23% в 1974, а доходность десятилетних облигаций выросла с 2,2% до 7,5%. В 1990-х
Высокая доходность американских облигаций и сильный доллар испытывают развивающиеся рынки.
Morgan Stanley считает, что совокупный рост доходности государственных облигаций США почти на 90 базисных пунктов в сочетании с укреплением доллара уже повысил чувствительность развивающихся рынков к внешним шокам с 25% до исторического максимума в 55%-60%. На данный момент суверенный спред составляет около 200 базисных пунктов, а запас по оценке исчерпан, приток капитала в облигации в национальной валюте и их доходность максимально расходятся с 2013 года. Базовый прогноз — вялые доходности, а не хаотичные распродажи, при этом основное внимание уделяется хеджированию по южноафриканскому ранду и мексиканскому песо; результат выборов в Бразилии может стать ключевым фактором.
Цены на крипто
Далее


