Bitget App
Торгуйте разумнее
Купить криптовалютуРынкиТорговляФьючерсыStocksEarnКомпаниямИИ и не только
ETF на Bitcoin и Ethereum испытывают трудности, в то время как ETF на XRP остаются в плюсе во время обвала рынка

ETF на Bitcoin и Ethereum испытывают трудности, в то время как ETF на XRP остаются в плюсе во время обвала рынка

CoinpediaCoinpedia2026/02/24 12:30
Показать оригинал
Автор:Coinpedia
Основные моменты истории
  • ETF на Bitcoin и Ethereum сталкиваются с крупными оттоками, что сигнализирует об осторожности институциональных инвесторов на фоне охлаждения крипторынков и перехода волатильности в структуральную фазу.

  • Несмотря на замедление, ETF на XRP и Solana остаются в плюсе по итогам месяца, намекая на устойчивый институциональный интерес при слабой динамике цен.

Крипторынки явно теряют импульс в начале 2026 года. Bitcoin торгуется около $62 900, застряв в раздражающем диапазоне от $60 000 до $70 000. Только за последнюю неделю основные криптовалюты упали на 8–11%. Это не тот стремительный обвал, который вызывает массовые покупки на просадке. Вместо этого ощущение медленного и тяжелого спада, когда рынок постепенно сдувается.

Альткоины находятся под ещё большим давлением. Сообщается, что активность продавцов достигла уровней, невиданных за последние пять лет. Настроения — осторожные. Трейдеры устали. Волатильность не исчезла, но изменила характер. Теперь она не взрывная, а структурная.

И всё же, если взглянуть на потоки в ETF, вырисовывается иная картина.

Оттоки из Bitcoin и Ethereum

В прошлом году притоки в спотовые ETF были одной из главных причин роста Bitcoin до $126 000. Регулируемые инвестиционные продукты теперь составляют более 6% от общей рыночной капитализации Bitcoin.

Но с ноября ситуация изменилась. ETF на Bitcoin зафиксировали отток в размере $7,2 млрд. Фонды Ethereum потеряли ещё $2,8 млрд. Большинство недель завершались в минусе.

По крайней мере, в продуктах на BTC и ETH институциональные инвесторы, похоже, сокращают своё присутствие.

ETF на XRP и Solana остаются в плюсе

Вот где становится интересно. ETF на Solana и XRP были запущены прямо на фоне этого общего замедления рынка. Тем не менее, с момента своего дебюта ни один из них не закрыл ни одного месяца в минусе.
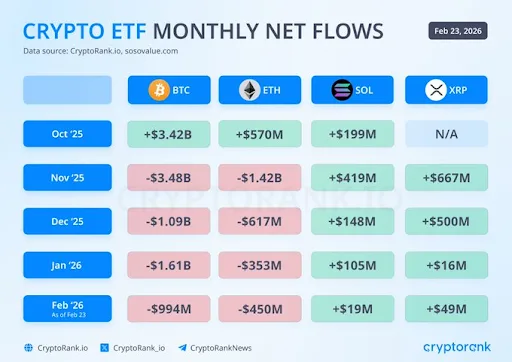
ETF на Bitcoin и Ethereum испытывают трудности, в то время как ETF на XRP остаются в плюсе во время обвала рынка image 0

Притоки значительно замедлились. Потоки в ETF на Solana упали с $419 млн в ноябре до всего $19 млн в феврале. У XRP падение составило с $667 млн до $49 млн за тот же период. Но главное — ни одного месяца в минусе.

Эта стабильность имеет значение.

По данным рыночных аналитиков, американский спотовый ETF на XRP зафиксировал оттоки всего за пять торговых дней с момента запуска. Это поразительный уровень стабильности в период, когда цены снижались.

.article-inside-link { margin-left: 0 !important; border: 1px solid #0052CC4D; border-left: 0; border-right: 0; padding: 10px 0; text-align: left; } .entry ul.article-inside-link li { font-size: 14px; line-height: 21px; font-weight: 600; list-style-type: none; margin-bottom: 0; display: inline-block; } .entry ul.article-inside-link li:last-child { display: none; }
  • Читайте также:
  •  
  •   ,

Иная форма спада

Этот рынок ощущается иначе по сравнению с прошлыми циклами. Ранее спады часто провоцировались розничным кредитным плечом, что приводило к резким обвалам и столь же бурным отскокам. Современная структура рынка выглядит более институционально ориентированной. Движение цен — медленнее. Более контролируемое. Более ограниченное диапазоном.

Но это не значит, что слабость закончилась. Консолидация Bitcoin около $62 900 указывает на баланс между покупателями и продавцами. Альткоины остаются под давлением. Ликвидность стала ниже.

Но именно потоки ETF становятся одним из самых прозрачных индикаторов настроений институционалов. И сейчас XRP и Solana спокойно удерживают свои позиции.

На охлаждающемся рынке оставаться в плюсе каждый месяц — не мелочь. Это может быть одним из важнейших скрытых сигналов.

Не пропустите ни одного события в мире криптовалют!

Будьте в курсе последних новостей, экспертной аналитики и обновлений в реальном времени о трендах Bitcoin, альткоинов, DeFi, NFT и других направлений.

Подписаться на новости

Часто задаваемые вопросы

Почему цены на криптовалюты падают в начале 2026 года?

Рынок переживает структурное замедление, а не обвал: Bitcoin торгуется в боковике. Давление продаж на альткоины усилилось, а институциональные оттоки из ETF на Bitcoin способствуют тяжелой и ограниченной динамике цен.

Выводят ли инвесторы средства из ETF на Bitcoin?

Да, ETF на Bitcoin в последнее время зафиксировали значительные оттоки — с ноября сумма составила $7,2 млрд. Этот сдвиг показывает, что институционалы сокращают своё присутствие в Bitcoin и отходят от агрессивных покупок, наблюдавшихся во время ралли 2025 года.

Чем этот спад на рынке криптовалют отличается от прошлых обвалов?

В отличие от прошлых обвалов, вызванных розничным кредитным плечом и резкими падениями, текущий спад выглядит институционально устойчивым. Динамика цен стала медленнее и контролируемее, что приводит к постепенному сдутию рынка, а не к бурным и быстрым отскокам.

Какой сигнал сейчас самый важный на рынке?

Потоки в ETF стали самым прозрачным индикатором настроений институционалов. Пока из ETF на Bitcoin и Ethereum идут оттоки, тот факт, что ETF на XRP и Solana каждый месяц остаются в плюсе, является значимым сигналом внутренней устойчивости и стабильности.

0
0

Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.

PoolX: вносите активы и получайте новые токены.
APR до 12%. Аирдропы новых токенов.
Внести!

Вам также может понравиться

Если доходность американских государственных облигаций продолжит расти, какие меры предпримет Вашингтон дальше?

Министерство финансов поддерживает ликвидность за счет увеличения выпуска краткосрочных казначейских облигаций и проведения небольших обратных выкупов. Некоторые предлагают снизить расходы для решения проблемы долгового бремени. Политические ограничения создают риск склонности к инфляции, что ущемляет интересы держателей облигаций. Карен Бреттел, Reuters, 5 октября – Стоимость заимствований для правительства США растет, а простые способы сдерживания этой стоимости практически исчерпаны. Доходность долгосрочных государственных облигаций близка к максимальным значениям за двадцать лет, и причиной этого, по-видимому, не являются временные факторы. Вашингтон активно размещает госдолг для покрытия не уменьшающегося бюджетного дефицита. Снижение инфляции происходит медленно. Кроме того, несмотря на трудности в секторе недвижимости и автомобильной промышленности, инвестиционный бум в искусственный интеллект поддерживает экономику достаточно сильной, не позволяя снижать ставки. В результате, из более чем 40 трлн долларов долга ежегодно на выплату процентов приходится около 1 трлн долларов. Вашингтон располагает инструментами — от увеличения доли краткосрочных заимствований до крайней меры ограничения долгосрочных доходностей со стороны ФРС. Чем глубже политики применяют эти меры, тем выше становится риск инфляции, что может привести к дальнейшим потерям для держателей облигаций. Главный экономист Apollo Global Management Торстен Слок отмечает: на каждый полученный 5 долларов налогов правительство тратит 1 доллар на обслуживание долгов. «Это очень, очень высокая цифра, и она будет продолжать расти». Президент США Дональд Трамп в интервью журналу Time 28 сентября заявил, что погасить долг можно за счет экономического роста или инфляции. Однако если эти методы окажутся неэффективными, Министерство финансов располагает рядами умеренных и радикальных шагов. В настоящее время ведомство все чаще выпускает краткосрочные казначейские облигации и небольшими партиями выкупает старый долг, чтобы повысить ликвидность рынка. В худшем случае следующий шаг потребует вмешательства ФРС. Один из вариантов — массовая покупка долгосрочных облигаций, аналогично операции «Twist» в 1961 году; другой — прямое установление верхней границы долгосрочной доходности, что ни разу не применялось в США со времен Второй мировой войны. Чем более радикальны эти меры, тем ниже можно сделать ставки, но риск усиления инфляции возрастает. «Мы приближаемся к моменту, когда правительство явно обеспокоено текущим уровнем ставок», заявил Джеффри Гандлах, гендиректор DoubleLine Capital, на недавнем инвестиционном мероприятии. Операция «Twist» По опыту, первой ступенью масштабных мер может стать полноценный запуск операции «Twist» — стратегии 1961 года, когда короткие облигации продавались, а долгосрочные закупались для сглаживания кривой доходности. Для значимого эффекта тут необходима помощь ФРС, но она, вероятно, не будет действовать, если не возникнет явная финансовая чрезвычайная ситуация. По словам Слока, без баланса ФРС у Министерства финансов крайне ограничены ресурсы для снижения ставок. Однако председатель ФРС Кевин Уош критиковал большой объем облигаций и других ценных бумаг на балансе ФРС, отмечая, что масштабные закупки стирают границы между денежной политикой и управлением госдолгом. Он призвал к новой договоренности между Министерством финансов и ФРС, чтобы председатель ФРС и министр финансов открыто сообщали цели по балансу и объемам выпуска облигаций. Контроль кривой доходности Если покупки по типу операции «Twist» не дадут результата, следующим шагом станет явный контроль кривой доходности: центральный банк обязуется неограниченно покупать госдолг, чтобы долгосрочные ставки оставались ниже установленной планки. С 1942-го до 1951 года ФРС удерживала потолок доходности долгосрочных облигаций на уровне 2,5%, чтобы финансировать расходы на войну и восстановление экономики после нее. Банк Японии применял модификацию политики в 2016-2024 годах. Искусственное снижение ставок снижает политическое давление, связанное с бюджетным дефицитом. Но политика работает только если инвесторы уверены, что их погашения не обесценятся из-за инфляции. Как только уверенность исчезает, покупки госдолга начинают способствовать инфляции, которую должны были замаскировать. Веро́ника де Руджи, старший научный сотрудник центра Mercatus университета Джорджа Мейсона, отмечает: в конечном итоге единственный способ решить проблему долга — сократить расходы. «Конгрессу необходима фискальная корректировка, другими словами — политика жесткой экономии. ФРС не сможет решить проблему самостоятельно». Разные пути Джон Хиггинс, главный экономический советник Capital Economics, отмечает: с конца Второй мировой в США было лишь два периода существенного снижения долга к ВВП — и каждый раз держатели облигаций сталкивались с разной ситуацией. После войны доля долга к ВВП упала с 106% в 1946 до 23% в 1974, а доходность десятилетних облигаций выросла с 2,2% до 7,5%. В 1990-х

路透社•2026/10/05 10:11

Высокая доходность американских облигаций и сильный доллар испытывают развивающиеся рынки.

Morgan Stanley считает, что совокупный рост доходности государственных облигаций США почти на 90 базисных пунктов в сочетании с укреплением доллара уже повысил чувствительность развивающихся рынков к внешним шокам с 25% до исторического максимума в 55%-60%. На данный момент суверенный спред составляет около 200 базисных пунктов, а запас по оценке исчерпан, приток капитала в облигации в национальной валюте и их доходность максимально расходятся с 2013 года. Базовый прогноз — вялые доходности, а не хаотичные распродажи, при этом основное внимание уделяется хеджированию по южноафриканскому ранду и мексиканскому песо; результат выборов в Бразилии может стать ключевым фактором.

华尔街见闻•2026/10/05 06:31