
Отслеживание режимов волатильности: тепловая карта гамма-экспозиции

По мере роста рынков опционов на криптовалюту, хеджирующие потоки дилеров становятся всё более значимым фактором краткосрочного ценового поведения. Понимание того, где эти потоки могут поглощать движение или, наоборот, усиливать его, позволяет существенно улучшить контекст волатильности.
Основываясь на нашей фундаментальной работе по гамма-экспозиции, Glassnode с гордостью представляет новый сложный показатель: Тепловая карта Strike Gamma Exposure (GEX).
В отличие от единого моментального снимка, эта функция отслеживает распределение гамма-экспозиции по уровням страйков со временем, показывая, как меняется позиционирование дилеров по мере движения рынка.
Это эксклюзивная методология визуализации, доступная только на Glassnode, разработанная для того, чтобы дать систематическим трейдерам и профессионалам по волатильности временное преимущество в понимании того, как опционы влияют на динамику цен.
Изучите метрики в реальном времени на Glassnode Studio. Теперь доступны для BTC, ETH, XRP и SOL всем пользователям профессионального плана.
Что такое Gamma Exposure и почему это важно
Gamma Exposure (GEX) измеряет, как хеджирующие потоки дилеров по опционам реагируют на ценовые движения. Когда рынки двигаются, дельта опционов меняется (это и есть гамма), что вынуждает дилеров перебалансировать свои позиции через торговлю фьючерсами или спотом. Эти потоки создают структурные петли обратной связи, которые либо сглаживают, либо усиливают движение цены.
- Long Gamma (Положительный GEX): Когда дилеры находятся в чистом лонге по опционам, они выступают сглаживателями волатильности. Для сохранения нейтральной позиции им нужно продавать при росте цен и покупать при падении цен. Эта контрцикличная торговля создает сопротивление сильным движениям, зачастую приводя к стабильному или "боковому" рынку.
- Short Gamma (Отрицательный GEX): Когда дилеры находятся в чистом шорте по опционам, они выступают как усилители волатильности. Для сохранения нейтралитета им нужно покупать при росте цен и продавать при падении цен. Такая процикличная торговля ускоряет движения, превращая небольшие колебания в лавинообразные каскады ликвидности.
Мы разработали внутреннюю методологию для оценки гамма-экспозиции дилеров, используя подход на основе потока тейкеров. Для подробного объяснения обратитесь к этой статье.
Зачем нужна тепловая карта Gamma Exposure?
Большинство гамма-панелей в индустрии показывают только один срез времени. Текущий снимок GEX показывает, где прямо сейчас существует хеджирующее давление дилеров, но не отражает, как это давление меняется. А рынок динамичен.
По мере движения цены:
- Страйки, которые сегодня сильно гамма-положительные, завтра могут оказаться вне денег;
- Появляются новые концентрации гаммы;
- “Стены” гаммы усиливаются или ослабевают по мере накопления или сокращения открытого интереса.
Со временем:
- Экспирации вызывают коллапс или перераспределение GEX.
Тепловая карта GEX по страйкам фиксирует эти изменения, показывая, как эволюционирует GEX.
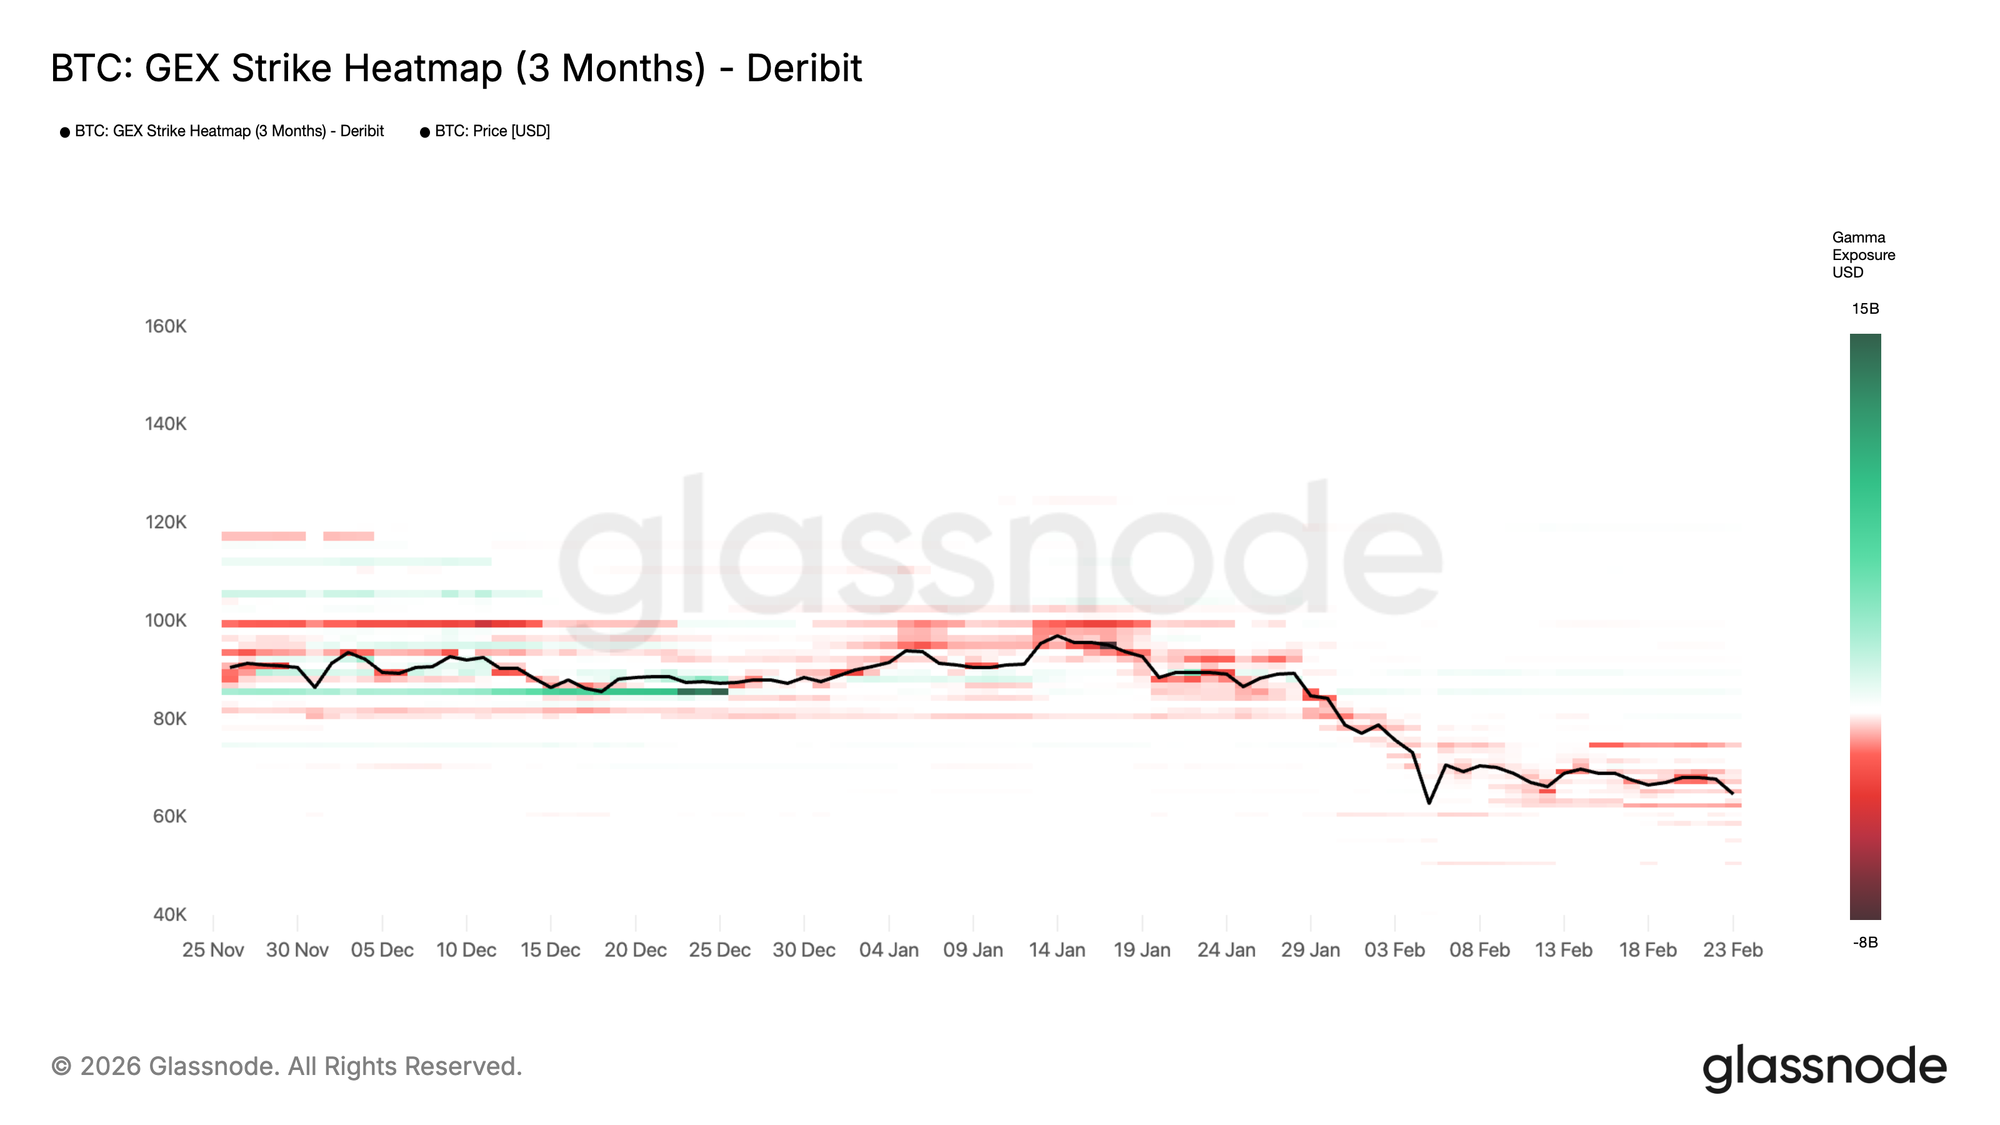 Перейти к графику в реальном времени
Кейс по тепловой карте Gamma Exposure
GEX Heatmap дает четкое представление о настроениях рынка, которые невозможно уловить только по спотовой цене.
Постоянные положительные полосы (зеленые):
На тепловой карте выше отчетливо видны горизонтальные зеленые полосы в районе 85k в середине декабря 2025 года, которые выступали как “стены” гаммы. Это уровни цен, где дилеры сильно заинтересованы в подавлении волатильности. Пока цена закреплена здесь, ожидаются волатильные, но ограниченные диапазоном условия.
На что обратить внимание:
- Ширина полосы: Более широкие полосы указывают на больший диапазон страйков с положительным GEX, что формирует более широкую зону стабилизации;
- Длительность: Полосы, сохраняющиеся несколько дней или недель, имеют большее структурное значение, чем кратковременные концентрации;
- Близость к споту: Когда цена торгуется внутри положительной полосы, ожидайте волатильность в пределах диапазона.
Трейдинговые последствия: Хорошо работают стратегии возврата к среднему. Продажа на ростах и покупка на просадках в этих зонах соответствует хеджирующим потокам дилеров. Попытки пробоя часто оказываются неудачными или ложными.
Расширяющиеся отрицательные зоны (красные):
В недавней нисходящей фазе (январь-февраль 2026) тепловая карта сместилась к более выраженным красным полосам вокруг и ниже спота, при этом совокупный GEX стал более отрицательным. Это соответствует среде short-gamma, когда хеджирующие потоки могут усиливать давление на снижение и расширение волатильности.
На что обратить внимание:
- Отрицательные зоны, приближающиеся к споту: Это сигнал о возможном росте волатильности;
- Увеличение интенсивности (темно-красный): Рост концентрации short gamma увеличивает вероятность ускорения движения;
- Отрицательная зона ниже уровней поддержки: Если цена уходит в эти зоны, хеджирующие потоки будут усиливать давление вниз.
Трейдинговые последствия: Сокращайте плечо, расширяйте стопы или открывайте сделки на импульс. Стратегии возврата к среднему становятся более рискованными. В такой среде предпочтительны трендовые и волатильные позиции.

Совокупный GEX во времени: взгляд на волатильность
Хотя тепловая карта по страйкам показывает, где концентрируется GEX, напрашивается вопрос: Какова чистая позиция по всем страйкам? Преобладает ли на рынке режим long-gamma или short-gamma? Здесь Совокупный GEX во времени завершает картину.
Совокупный GEX во времени показывает, находятся ли маркет-мейкеры в чистом лонге или шорте по гамме, служа ключевым индикатором рыночного режима. На графике ниже четко видна эволюция совокупной гамма-экспозиции по Bitcoin. Зеленые бары — положительный совокупный GEX (маркет-мейкеры в лонге по гамме), красные — отрицательный (шорт по гамме), поверх наложена спотовая цена.
Это дает высокоуровневое понимание рыночного режима:
- Положительный режим (зеленый): При сильном положительном совокупном GEX хеджирующие потоки дилеров стабилизируют рынок. Реализованная волатильность понижается, хеджирующие потоки поглощают шоки. Это часто совпадает с фазами консолидации или боковым движением.
- Отрицательный режим (красный): При отрицательном совокупном GEX потоки дилеров усиливают движения. Реализованная волатильность расширяется, пробои становятся более решительными, а цена может легко "проскочить" уровни.
- Переходы режимов: Моменты, когда совокупный GEX пересекает ноль, меняя знак, часто совпадают с точками перелома в поведении волатильности. Эти переходы могут предшествовать пробоям, резкому росту волатильности или формированию новых торговых диапазонов.
 Перейти к графику в реальном времени
Интерпретация графика
Рассматривая пример выше, мы видим:
- Август-ноябрь 2025: Преимущественно отрицательный GEX (красный) совпадает со снижением цены с 120k до ~80k, указывая на усиливающиеся потоки дилеров, которые поддерживали нисходящий импульс.
- Декабрь 2025 - январь 2026: Переход к положительному GEX (зеленый) по мере формирования дна и консолидации цены, что отражает стабилизирующие потоки и поддержку диапазона.
- Конец января 2026: Возвращение к отрицательному GEX на фоне новой слабости, что говорит о структурной готовности рынка к расширению волатильности.
Заключение
Будь вы дискреционный трейдер, ищущий устойчивые уровни поддержки, или системный фонд, использующий наше API для определения волатильных режимов, тепловая карта GEX по страйкам открывает новое измерение рыночной прозрачности. Визуализируя меняющийся ландшафт стимулов дилеров, вы сможете лучше определить моменты консолидации и периоды, когда рынок готов к резким движениям.
Если вы хотите узнать больше о наших данных и метриках по опционам или получить доступ к этим метрикам, свяжитесь с нашей командой уже сегодня.
- Для ончейн-метрик, панелей и сервисов посетите Glassnode Studio
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Если доходность американских государственных облигаций продолжит расти, какие меры предпримет Вашингтон дальше?
Министерство финансов поддерживает ликвидность за счет увеличения выпуска краткосрочных казначейских облигаций и проведения небольших обратных выкупов. Некоторые предлагают снизить расходы для решения проблемы долгового бремени. Политические ограничения создают риск склонности к инфляции, что ущемляет интересы держателей облигаций. Карен Бреттел, Reuters, 5 октября – Стоимость заимствований для правительства США растет, а простые способы сдерживания этой стоимости практически исчерпаны. Доходность долгосрочных государственных облигаций близка к максимальным значениям за двадцать лет, и причиной этого, по-видимому, не являются временные факторы. Вашингтон активно размещает госдолг для покрытия не уменьшающегося бюджетного дефицита. Снижение инфляции происходит медленно. Кроме того, несмотря на трудности в секторе недвижимости и автомобильной промышленности, инвестиционный бум в искусственный интеллект поддерживает экономику достаточно сильной, не позволяя снижать ставки. В результате, из более чем 40 трлн долларов долга ежегодно на выплату процентов приходится около 1 трлн долларов. Вашингтон располагает инструментами — от увеличения доли краткосрочных заимствований до крайней меры ограничения долгосрочных доходностей со стороны ФРС. Чем глубже политики применяют эти меры, тем выше становится риск инфляции, что может привести к дальнейшим потерям для держателей облигаций. Главный экономист Apollo Global Management Торстен Слок отмечает: на каждый полученный 5 долларов налогов правительство тратит 1 доллар на обслуживание долгов. «Это очень, очень высокая цифра, и она будет продолжать расти». Президент США Дональд Трамп в интервью журналу Time 28 сентября заявил, что погасить долг можно за счет экономического роста или инфляции. Однако если эти методы окажутся неэффективными, Министерство финансов располагает рядами умеренных и радикальных шагов. В настоящее время ведомство все чаще выпускает краткосрочные казначейские облигации и небольшими партиями выкупает старый долг, чтобы повысить ликвидность рынка. В худшем случае следующий шаг потребует вмешательства ФРС. Один из вариантов — массовая покупка долгосрочных облигаций, аналогично операции «Twist» в 1961 году; другой — прямое установление верхней границы долгосрочной доходности, что ни разу не применялось в США со времен Второй мировой войны. Чем более радикальны эти меры, тем ниже можно сделать ставки, но риск усиления инфляции возрастает. «Мы приближаемся к моменту, когда правительство явно обеспокоено текущим уровнем ставок», заявил Джеффри Гандлах, гендиректор DoubleLine Capital, на недавнем инвестиционном мероприятии. Операция «Twist» По опыту, первой ступенью масштабных мер может стать полноценный запуск операции «Twist» — стратегии 1961 года, когда короткие облигации продавались, а долгосрочные закупались для сглаживания кривой доходности. Для значимого эффекта тут необходима помощь ФРС, но она, вероятно, не будет действовать, если не возникнет явная финансовая чрезвычайная ситуация. По словам Слока, без баланса ФРС у Министерства финансов крайне ограничены ресурсы для снижения ставок. Однако председатель ФРС Кевин Уош критиковал большой объем облигаций и других ценных бумаг на балансе ФРС, отмечая, что масштабные закупки стирают границы между денежной политикой и управлением госдолгом. Он призвал к новой договоренности между Министерством финансов и ФРС, чтобы председатель ФРС и министр финансов открыто сообщали цели по балансу и объемам выпуска облигаций. Контроль кривой доходности Если покупки по типу операции «Twist» не дадут результата, следующим шагом станет явный контроль кривой доходности: центральный банк обязуется неограниченно покупать госдолг, чтобы долгосрочные ставки оставались ниже установленной планки. С 1942-го до 1951 года ФРС удерживала потолок доходности долгосрочных облигаций на уровне 2,5%, чтобы финансировать расходы на войну и восстановление экономики после нее. Банк Японии применял модификацию политики в 2016-2024 годах. Искусственное снижение ставок снижает политическое давление, связанное с бюджетным дефицитом. Но политика работает только если инвесторы уверены, что их погашения не обесценятся из-за инфляции. Как только уверенность исчезает, покупки госдолга начинают способствовать инфляции, которую должны были замаскировать. Веро́ника де Руджи, старший научный сотрудник центра Mercatus университета Джорджа Мейсона, отмечает: в конечном итоге единственный способ решить проблему долга — сократить расходы. «Конгрессу необходима фискальная корректировка, другими словами — политика жесткой экономии. ФРС не сможет решить проблему самостоятельно». Разные пути Джон Хиггинс, главный экономический советник Capital Economics, отмечает: с конца Второй мировой в США было лишь два периода существенного снижения долга к ВВП — и каждый раз держатели облигаций сталкивались с разной ситуацией. После войны доля долга к ВВП упала с 106% в 1946 до 23% в 1974, а доходность десятилетних облигаций выросла с 2,2% до 7,5%. В 1990-х
Высокая доходность американских облигаций и сильный доллар испытывают развивающиеся рынки.
Morgan Stanley считает, что совокупный рост доходности государственных облигаций США почти на 90 базисных пунктов в сочетании с укреплением доллара уже повысил чувствительность развивающихся рынков к внешним шокам с 25% до исторического максимума в 55%-60%. На данный момент суверенный спред составляет около 200 базисных пунктов, а запас по оценке исчерпан, приток капитала в облигации в национальной валюте и их доходность максимально расходятся с 2013 года. Базовый прогноз — вялые доходности, а не хаотичные распродажи, при этом основное внимание уделяется хеджированию по южноафриканскому ранду и мексиканскому песо; результат выборов в Бразилии может стать ключевым фактором.
Цены на крипто
Далее


