
Золото фиксирует прибыль, в то время как серебро растет на фоне волатильной торговли

Обновление рынка золота и серебра
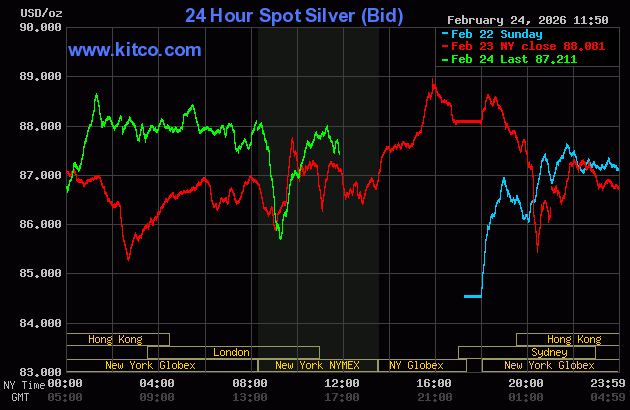
К середине дня во вторник цены на золото снизились, поскольку краткосрочные трейдеры зафиксировали прибыль после ночного скачка до трехнедельного максимума. В то же время цены на серебро выросли благодаря покупкам в целях сохранения капитала на фоне волатильной и разнонаправленной торговли. Фьючерсы на золото с поставкой в апреле последний раз торговались с понижением на $63,40 — по цене $5 162,00, тогда как мартовское серебро выросло на $1,142 до $87,765.
Беспокойство по поводу тарифов ЕС и неопределенность на рынке
По данным Bloomberg, недавний анализ Европейского Союза показал, что последние тарифные меры президента Трампа приведут к увеличению пошлин на определенные товары из ЕС — такие как сыр и сельскохозяйственная продукция — сверх уровня, разрешенного торговым соглашением. Европейская комиссия, регулирующая торговлю в блоке, проинформировала законодателей, что новый глобальный тариф будет добавлен к существующим пошлинам, как пояснил Бернд Ланге, председатель торгового комитета Европарламента. Глобальный тариф в размере 10% вступил в силу сегодня, что стало попыткой сохранить торговую стратегию администрации после недавнего судебного решения. По сообщениям, Белый дом готовит распоряжение о дальнейшем повышении глобального тарифа до 15%. Продолжающаяся неопределенность по этим вопросам способствует росту спроса на защитные металлы.
Риски в финансовой индустрии, отмеченные генеральным директором JPMorgan
Джейми Даймон, генеральный директор JPMorgan Chase & Co., прокомментировал обострение конкуренции в финансовом секторе, отметив сходство с периодом перед финансовым кризисом 2008 года, когда агрессивное кредитование привело к серьезным проблемам. Выступая перед инвесторами, Даймон отметил, что текущая ситуация напоминает 2005–2007 годы, когда всеобщий оптимизм провоцировал рискованное поведение. В то время как JPMorgan избегает более рискованных кредитов ради увеличения чистого процентного дохода, Даймон заметил, что некоторые конкуренты предпринимают сомнительные шаги для наращивания прибыли. Он предупредил, что кредитный цикл в конечном итоге изменит направление на негативное, хотя сроки этого неясны.
Ключевые рыночные индикаторы
В других секторах индекс доллара США демонстрирует умеренную силу, нефть торгуется стабильно около $66,25 за баррель, а доходность 10-летних казначейских облигаций США составляет около 4,04%.
Понимание формирования цены на золото
Цена на золото формируется двумя основными способами: на спотовом рынке, который отражает цену немедленной поставки, и на рынке фьючерсов, который устанавливает цену для поставки в будущем. Из-за активности торгов в конце года самым ликвидным контрактом на CME сейчас является фьючерс на золото с поставкой в декабре.

Технический прогноз по золоту
- Быки стремятся закрыть торги выше сильного уровня сопротивления $5 400,00 по апрельским фьючерсам на золото.
- Медведи нацелены на снижение ниже ключевой поддержки $4 854,20.
- Первое сопротивление — $5 200,00, далее ночной максимум $5 269,40.
- Первая поддержка — $5 100,00, затем $5 050,00.
- Рейтинг рынка по Вайкоффу: 7,0
Технический прогноз по серебру
- Быки стремятся пробить сопротивление $90,00 по мартовским фьючерсам на серебро.
- Медведи сосредоточены на снижении цены ниже февральского минимума $71,815.
- Первое сопротивление — сегодняшний максимум $88,75, далее $90,00.
- Первая поддержка — недельный минимум $84,56, затем $83,00.
- Рейтинг рынка по Вайкоффу: 6,0
Будьте в курсе рыночных тенденций
Для получения аналитики с прогнозами и обучающих материалов, которые помогут улучшить ваши торговые и инвестиционные навыки, подпишитесь на бесплатную еженедельную рассылку “Markets Front Burner”.

Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Если доходность американских государственных облигаций продолжит расти, какие меры предпримет Вашингтон дальше?
Министерство финансов поддерживает ликвидность за счет увеличения выпуска краткосрочных казначейских облигаций и проведения небольших обратных выкупов. Некоторые предлагают снизить расходы для решения проблемы долгового бремени. Политические ограничения создают риск склонности к инфляции, что ущемляет интересы держателей облигаций. Карен Бреттел, Reuters, 5 октября – Стоимость заимствований для правительства США растет, а простые способы сдерживания этой стоимости практически исчерпаны. Доходность долгосрочных государственных облигаций близка к максимальным значениям за двадцать лет, и причиной этого, по-видимому, не являются временные факторы. Вашингтон активно размещает госдолг для покрытия не уменьшающегося бюджетного дефицита. Снижение инфляции происходит медленно. Кроме того, несмотря на трудности в секторе недвижимости и автомобильной промышленности, инвестиционный бум в искусственный интеллект поддерживает экономику достаточно сильной, не позволяя снижать ставки. В результате, из более чем 40 трлн долларов долга ежегодно на выплату процентов приходится около 1 трлн долларов. Вашингтон располагает инструментами — от увеличения доли краткосрочных заимствований до крайней меры ограничения долгосрочных доходностей со стороны ФРС. Чем глубже политики применяют эти меры, тем выше становится риск инфляции, что может привести к дальнейшим потерям для держателей облигаций. Главный экономист Apollo Global Management Торстен Слок отмечает: на каждый полученный 5 долларов налогов правительство тратит 1 доллар на обслуживание долгов. «Это очень, очень высокая цифра, и она будет продолжать расти». Президент США Дональд Трамп в интервью журналу Time 28 сентября заявил, что погасить долг можно за счет экономического роста или инфляции. Однако если эти методы окажутся неэффективными, Министерство финансов располагает рядами умеренных и радикальных шагов. В настоящее время ведомство все чаще выпускает краткосрочные казначейские облигации и небольшими партиями выкупает старый долг, чтобы повысить ликвидность рынка. В худшем случае следующий шаг потребует вмешательства ФРС. Один из вариантов — массовая покупка долгосрочных облигаций, аналогично операции «Twist» в 1961 году; другой — прямое установление верхней границы долгосрочной доходности, что ни разу не применялось в США со времен Второй мировой войны. Чем более радикальны эти меры, тем ниже можно сделать ставки, но риск усиления инфляции возрастает. «Мы приближаемся к моменту, когда правительство явно обеспокоено текущим уровнем ставок», заявил Джеффри Гандлах, гендиректор DoubleLine Capital, на недавнем инвестиционном мероприятии. Операция «Twist» По опыту, первой ступенью масштабных мер может стать полноценный запуск операции «Twist» — стратегии 1961 года, когда короткие облигации продавались, а долгосрочные закупались для сглаживания кривой доходности. Для значимого эффекта тут необходима помощь ФРС, но она, вероятно, не будет действовать, если не возникнет явная финансовая чрезвычайная ситуация. По словам Слока, без баланса ФРС у Министерства финансов крайне ограничены ресурсы для снижения ставок. Однако председатель ФРС Кевин Уош критиковал большой объем облигаций и других ценных бумаг на балансе ФРС, отмечая, что масштабные закупки стирают границы между денежной политикой и управлением госдолгом. Он призвал к новой договоренности между Министерством финансов и ФРС, чтобы председатель ФРС и министр финансов открыто сообщали цели по балансу и объемам выпуска облигаций. Контроль кривой доходности Если покупки по типу операции «Twist» не дадут результата, следующим шагом станет явный контроль кривой доходности: центральный банк обязуется неограниченно покупать госдолг, чтобы долгосрочные ставки оставались ниже установленной планки. С 1942-го до 1951 года ФРС удерживала потолок доходности долгосрочных облигаций на уровне 2,5%, чтобы финансировать расходы на войну и восстановление экономики после нее. Банк Японии применял модификацию политики в 2016-2024 годах. Искусственное снижение ставок снижает политическое давление, связанное с бюджетным дефицитом. Но политика работает только если инвесторы уверены, что их погашения не обесценятся из-за инфляции. Как только уверенность исчезает, покупки госдолга начинают способствовать инфляции, которую должны были замаскировать. Веро́ника де Руджи, старший научный сотрудник центра Mercatus университета Джорджа Мейсона, отмечает: в конечном итоге единственный способ решить проблему долга — сократить расходы. «Конгрессу необходима фискальная корректировка, другими словами — политика жесткой экономии. ФРС не сможет решить проблему самостоятельно». Разные пути Джон Хиггинс, главный экономический советник Capital Economics, отмечает: с конца Второй мировой в США было лишь два периода существенного снижения долга к ВВП — и каждый раз держатели облигаций сталкивались с разной ситуацией. После войны доля долга к ВВП упала с 106% в 1946 до 23% в 1974, а доходность десятилетних облигаций выросла с 2,2% до 7,5%. В 1990-х
Высокая доходность американских облигаций и сильный доллар испытывают развивающиеся рынки.
Morgan Stanley считает, что совокупный рост доходности государственных облигаций США почти на 90 базисных пунктов в сочетании с укреплением доллара уже повысил чувствительность развивающихся рынков к внешним шокам с 25% до исторического максимума в 55%-60%. На данный момент суверенный спред составляет около 200 базисных пунктов, а запас по оценке исчерпан, приток капитала в облигации в национальной валюте и их доходность максимально расходятся с 2013 года. Базовый прогноз — вялые доходности, а не хаотичные распродажи, при этом основное внимание уделяется хеджированию по южноафриканскому ранду и мексиканскому песо; результат выборов в Бразилии может стать ключевым фактором.
Цены на крипто
Далее


