
Является ли низкая оценка CPS веской причиной для инвестирования в его акции?

CSP Inc. CSPI работает в быстро меняющемся, высококонкурентном технологическом секторе, где стремительные инновации усиливают как возможности, так и риски. Бизнес по ИТ-интеграции и VAR сталкивается с ценовым давлением со стороны крупных национальных провайдеров и OEM-поставщиков, в то время как подразделение по кибербезопасности конкурирует с хорошо финансируемыми глобальными игроками.
В то же время макроэкономические и геополитические неопределенности, включая мировые конфликты, меняющуюся торговую политику, новые технологические тарифы США, колебания валют и нестабильность цепочек поставок, добавляют сложности. Несмотря на эти вызовы, CSPI продолжает укреплять свои позиции благодаря целенаправленному расширению продуктовой линейки и дисциплинированному исполнению.
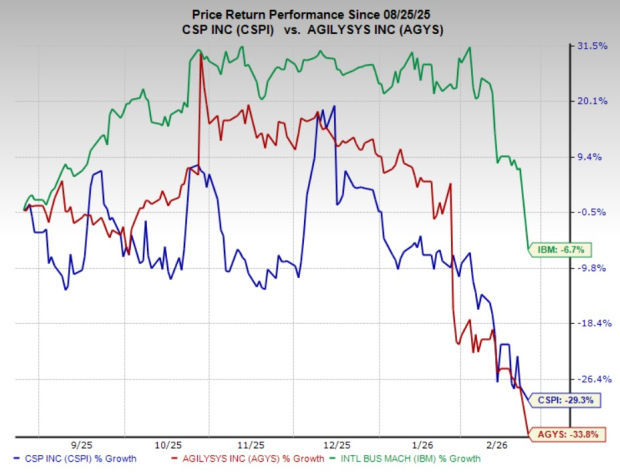
За последний год более широкий сектор технологических услуг получил выгоду от улучшения настроений в отношении цифровой трансформации и расходов на кибербезопасность. В этих условиях котировки акций CSP отличились. За последние шесть месяцев акции снизились на 29,3%, что лучше падения Agilysys, Inc. AGYS на 33,8%, хотя и уступает снижению International Business Machines Corporation IBM на 6,7%.
Хотя акции CSPI снизились за указанный период, это снижение не означает, что компания утратила внимание инвесторов; скорее, это отражает переходную фазу, когда инвесторы переоценивают меняющуюся бизнес-структуру и долгосрочный потенциал роста в сфере кибербезопасности.
Источник изображения: Zacks Investment Research
Расширение AZT PROTECT и стратегические партнерства поддерживают масштабируемый рост
Ключевым драйвером динамики CSPI остается дальнейшее развитие решения по кибербезопасности AZT PROTECT. Компания привлекла новых клиентов AZT site в первом квартале 2026 финансового года, и сейчас обслуживает 46 уникальных клиентов, некоторые из которых расширяют внедрения на несколько площадок. Эта стратегия «захвата и расширения» является критически важной. Начальные внедрения на отдельных объектах все чаще приводят к развертыванию на второй и третьей площадках, что создает основу для более глубоких и регулярных отношений с клиентами.
Параллельно CSPI интегрирует AZT PROTECT в платформу Acronis. Это партнерство может значительно расширить дистрибуцию за пределами прямых продаж CSPI, открывая доступ к масштабируемому каналу OEM. Если реализация продолжится по плану, эта интеграционная модель со временем может ускорить рост регулярных, более маржинальных доходов от кибербезопасности.
Важный момент — эти инициативы поддерживаются финансовой гибкостью. Имея 24,9 миллиона долларов наличности на балансе, CSPI сохраняет ликвидность, необходимую для поддержки разработок продуктов, маркетингового расширения и стратегических инвестиций в рост без немедленной нагрузки на баланс. Эта финансовая подушка предоставляет руководству больше возможностей по мере масштабирования платформы AZT.
Сегмент высокопроизводительных продуктов повышает прибыльность
Хотя расширение кибербезопасности является ключевой частью долгосрочной стратегии, сегмент High-Performance Products (HPP) CSPI приносит значимую поддержку прибыли в краткосрочной перспективе. В последнем квартале общий объем продаж HPP вырос на 98% по сравнению с прошлым годом. Еще более примечательным стало расширение маржи: валовая маржа по сегменту выросла до 73% с 50% за аналогичный период прошлого года.
Это улучшение было обусловлено в первую очередь лицензионными продажами ПО Multicomputer с высокой маржинальностью и продажами оборудования Myricom. Этот результат подтверждает, что CSPI продолжает эффективно монетизировать свой портфель решений для высокопроизводительных вычислений, даже несмотря на поворот к сервисам и росту в кибербезопасности. Высокие маржи HPP обеспечивают подушку для прибыли и повышают общую рентабельность, помогая компенсировать инвестиционную фазу, связанную с масштабированием AZT PROTECT.
Оценка отражает ожидания роста
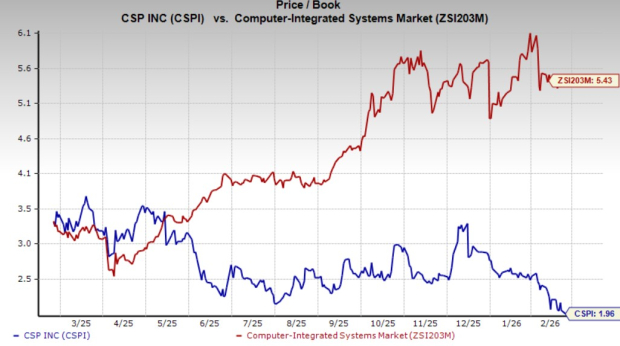
В настоящее время CSPI торгуется с коэффициентом 1,96x по прогнозируемой цене к балансовой стоимости за 12 месяцев вперед, что значительно ниже среднего по отрасли уровня в 5,43x. Текущая сниженная оценка создает запас прочности, особенно с учетом улучшающегося профиля прибыльности компании, расширяющейся базы регулярных доходов и сильного баланса.
Источник изображения: Zacks Investment Research
Заключение
CSP находится в точке перелома. Несмотря на работу в конкурентной и геополитически неопределенной среде, компания демонстрирует реальный прогресс в масштабировании своей платформы кибербезопасности AZT PROTECT, одновременно укрепляя прибыльность в сегменте HPP. Поддерживаемая прочным балансом и расширяющимися возможностями регулярных доходов, CSPI позиционирует себя для устойчивого долгосрочного роста.
Важно отметить, что акции компании сейчас торгуются со значительным дисконтом к более широкому рынку, что указывает на то, что рынок еще не полностью учел улучшающиеся фундаментальные показатели и потенциал регулярных доходов компании. Для инвесторов, готовых смотреть за пределы краткосрочной волатильности и сосредоточиться на стратегической реализации, CSP представляет собой привлекательную возможность роста. Основываясь на расширяющейся платформе, улучшающихся маржах и масштабируемой стратегии партнерства, акция заслуживает рекомендации к покупке.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Если доходность американских государственных облигаций продолжит расти, какие меры предпримет Вашингтон дальше?
Министерство финансов поддерживает ликвидность за счет увеличения выпуска краткосрочных казначейских облигаций и проведения небольших обратных выкупов. Некоторые предлагают снизить расходы для решения проблемы долгового бремени. Политические ограничения создают риск склонности к инфляции, что ущемляет интересы держателей облигаций. Карен Бреттел, Reuters, 5 октября – Стоимость заимствований для правительства США растет, а простые способы сдерживания этой стоимости практически исчерпаны. Доходность долгосрочных государственных облигаций близка к максимальным значениям за двадцать лет, и причиной этого, по-видимому, не являются временные факторы. Вашингтон активно размещает госдолг для покрытия не уменьшающегося бюджетного дефицита. Снижение инфляции происходит медленно. Кроме того, несмотря на трудности в секторе недвижимости и автомобильной промышленности, инвестиционный бум в искусственный интеллект поддерживает экономику достаточно сильной, не позволяя снижать ставки. В результате, из более чем 40 трлн долларов долга ежегодно на выплату процентов приходится около 1 трлн долларов. Вашингтон располагает инструментами — от увеличения доли краткосрочных заимствований до крайней меры ограничения долгосрочных доходностей со стороны ФРС. Чем глубже политики применяют эти меры, тем выше становится риск инфляции, что может привести к дальнейшим потерям для держателей облигаций. Главный экономист Apollo Global Management Торстен Слок отмечает: на каждый полученный 5 долларов налогов правительство тратит 1 доллар на обслуживание долгов. «Это очень, очень высокая цифра, и она будет продолжать расти». Президент США Дональд Трамп в интервью журналу Time 28 сентября заявил, что погасить долг можно за счет экономического роста или инфляции. Однако если эти методы окажутся неэффективными, Министерство финансов располагает рядами умеренных и радикальных шагов. В настоящее время ведомство все чаще выпускает краткосрочные казначейские облигации и небольшими партиями выкупает старый долг, чтобы повысить ликвидность рынка. В худшем случае следующий шаг потребует вмешательства ФРС. Один из вариантов — массовая покупка долгосрочных облигаций, аналогично операции «Twist» в 1961 году; другой — прямое установление верхней границы долгосрочной доходности, что ни разу не применялось в США со времен Второй мировой войны. Чем более радикальны эти меры, тем ниже можно сделать ставки, но риск усиления инфляции возрастает. «Мы приближаемся к моменту, когда правительство явно обеспокоено текущим уровнем ставок», заявил Джеффри Гандлах, гендиректор DoubleLine Capital, на недавнем инвестиционном мероприятии. Операция «Twist» По опыту, первой ступенью масштабных мер может стать полноценный запуск операции «Twist» — стратегии 1961 года, когда короткие облигации продавались, а долгосрочные закупались для сглаживания кривой доходности. Для значимого эффекта тут необходима помощь ФРС, но она, вероятно, не будет действовать, если не возникнет явная финансовая чрезвычайная ситуация. По словам Слока, без баланса ФРС у Министерства финансов крайне ограничены ресурсы для снижения ставок. Однако председатель ФРС Кевин Уош критиковал большой объем облигаций и других ценных бумаг на балансе ФРС, отмечая, что масштабные закупки стирают границы между денежной политикой и управлением госдолгом. Он призвал к новой договоренности между Министерством финансов и ФРС, чтобы председатель ФРС и министр финансов открыто сообщали цели по балансу и объемам выпуска облигаций. Контроль кривой доходности Если покупки по типу операции «Twist» не дадут результата, следующим шагом станет явный контроль кривой доходности: центральный банк обязуется неограниченно покупать госдолг, чтобы долгосрочные ставки оставались ниже установленной планки. С 1942-го до 1951 года ФРС удерживала потолок доходности долгосрочных облигаций на уровне 2,5%, чтобы финансировать расходы на войну и восстановление экономики после нее. Банк Японии применял модификацию политики в 2016-2024 годах. Искусственное снижение ставок снижает политическое давление, связанное с бюджетным дефицитом. Но политика работает только если инвесторы уверены, что их погашения не обесценятся из-за инфляции. Как только уверенность исчезает, покупки госдолга начинают способствовать инфляции, которую должны были замаскировать. Веро́ника де Руджи, старший научный сотрудник центра Mercatus университета Джорджа Мейсона, отмечает: в конечном итоге единственный способ решить проблему долга — сократить расходы. «Конгрессу необходима фискальная корректировка, другими словами — политика жесткой экономии. ФРС не сможет решить проблему самостоятельно». Разные пути Джон Хиггинс, главный экономический советник Capital Economics, отмечает: с конца Второй мировой в США было лишь два периода существенного снижения долга к ВВП — и каждый раз держатели облигаций сталкивались с разной ситуацией. После войны доля долга к ВВП упала с 106% в 1946 до 23% в 1974, а доходность десятилетних облигаций выросла с 2,2% до 7,5%. В 1990-х
Высокая доходность американских облигаций и сильный доллар испытывают развивающиеся рынки.
Morgan Stanley считает, что совокупный рост доходности государственных облигаций США почти на 90 базисных пунктов в сочетании с укреплением доллара уже повысил чувствительность развивающихся рынков к внешним шокам с 25% до исторического максимума в 55%-60%. На данный момент суверенный спред составляет около 200 базисных пунктов, а запас по оценке исчерпан, приток капитала в облигации в национальной валюте и их доходность максимально расходятся с 2013 года. Базовый прогноз — вялые доходности, а не хаотичные распродажи, при этом основное внимание уделяется хеджированию по южноафриканскому ранду и мексиканскому песо; результат выборов в Бразилии может стать ключевым фактором.
Цены на крипто
Далее


