
BD запускает комплект Urine Complete Cup для более умного и точного тестирования

Becton, Dickinson and Company BDX, широко известная как BD, недавно объявила о коммерческом запуске комплекта BD Vacutainer Urine Complete Cup Kit — системы сбора мочи из трех пробирок, разработанной для расширения диагностических возможностей на основе одного образца. Выпуск продукта подчеркивает сосредоточенность компании на совершенствовании преаналитических рабочих процессов и повышении эффективности лабораторий в различных клинических условиях.
Комплект разработан для сохранения целостности образца и оптимизации лабораторных процессов, одновременно снижая риски воздействия на медицинский персонал и уменьшая вероятность повторного сбора анализов у пациентов. Отличительная конструкция третьей пробирки позволяет расширить диагностические тесты с помощью одного образца мочи и устраняет необходимость ручного перелива или дополнительного сбора проб. Ожидается, что такая конструкция снизит риск загрязнения и повысит общую безопасность и эффективность в клинических условиях.
По словам руководства, основа точной диагностики закладывается на этапе сбора образца, еще до лабораторной обработки. Этот запуск отражает стратегическую направленность BD на развитие технологий сбора, повышающих надежность диагностики, способствующих более обоснованному принятию клинических решений и улучшению управления состоянием пациентов.
Возможная динамика акций BDX после новости
После объявления акции BDX снизились на 0,6% по итогам вчерашних торгов. За последние шесть месяцев акции компании упали на 5,3% на фоне роста отрасли на 22,3% и повышения S&P 500 на 9,3%.
Запуск комплекта BD Vacutainer Urine Complete Cup Kit, вероятно, укрепит позиции BD на рынке уроанализа, расширив диагностические возможности и устранив одну из ключевых причин ошибок — преаналитическое загрязнение. Обеспечивая проведение большего количества тестов с одного образца и поддерживая замкнутые рабочие процессы, продукт повышает эффективность лабораторий, безопасность и стандартизацию. Эта инновация усиливает ценностное предложение BD для больниц и лабораторий, стремящихся к операционным улучшениям и лучшим клиническим результатам. Со временем запуск может стимулировать рост выручки, укрепить отношения с клиентами и поддержать устойчивое увеличение доли на рынке сборов мочи.
В настоящее время рыночная капитализация BDX составляет 52,79 миллиарда долларов.

Источник изображения: Zacks Investment Research
Подробнее о комплекте BD Vacutainer Urine Complete Cup Kit
Комплект BD Vacutainer Urine Complete Cup Kit включает стерильный контейнер для сбора мочи с крышкой и интегрированным механизмом переноса, что обеспечивает работу с образцом в замкнутой системе. Система содержит выделенную пробирку для посева и тестирования чувствительности для выявления и идентификации бактериальных или грибковых патогенов, а также отдельную пробирку для уроанализа для оценки общих показателей здоровья и потенциальных маркеров заболеваний. Кроме того, в комплект входит пробирка без добавок для отбраковки и салфетка с кастильским мылом для надлежащей подготовки пациента перед сбором образца.
В США комплект предлагается в коммерческом доступе с пробирками как Hemogard, так и с обычной пробкой.
Тестирование мочи — это ключевой неинвазивный диагностический инструмент для выявления таких состояний, как беременность, инфекции мочевыводящих путей, метаболические нарушения, рак и заболевания почек. Однако загрязненные или неправильно собранные образцы могут исказить результаты, привести к ошибочной диагностике, неадекватному лечению или задержкам в оказании помощи. Согласно одному исследованию, почти 44% пациентов с загрязненными посевами мочи получали неправильные антибиотики, что подчеркивает значимость преаналитических ошибок.
Решения для сбора образцов в замкнутых системах, включая линейку BD Vacutainer Urine Collection, разрабатываются с целью снижения риска загрязнения и оптимизации работы с пробами. Эти системы обеспечивают более точные и своевременные результаты, а также улучшают общую эффективность лабораторий.
Перспективы отрасли способствуют росту рынка
Согласно данным Precedence Research, объем мирового рынка комплектов для сбора биологических образцов в 2026 году составляет 11 миллиардов долларов, а среднегодовой темп роста (CAGR) ожидается на уровне 8,9% до 2035 года.
Такие факторы, как растущая потребность в точной и быстрой диагностике, а также внедрение передовых технологий способствуют росту рынка.
Другие новости
В январе BD объявила о коммерческом запуске BD Research Cloud 7.0, продвигая свою стратегию в области искусственного интеллекта для проточной цитометрии и научных исследований в области наук о жизни. В релизе представлена BD Horizon Panel Maker — инструмент на базе искусственного интеллекта, который автоматизирует проектирование панелей, что является важным этапом в иммунологических и онкологических экспериментах для повышения качества и надежности данных. Облачная платформа поддерживает совместную работу, оптимизацию процессов и управление лабораторией.
BD объявила о расширении сотрудничества с Ypsomed для поддержки быстрорастущего рынка биопрепаратов путем разработки версии BD Neopak XtraFlow объемом 5,5 мл — стеклянного предварительно наполняемого шприца. Новый шприц предназначен для полной совместимости с платформой автодозаторов Ypsomed’s YpsoMate 5.5, расширяя решения по доставке для фармацевтических компаний и улучшая возможности для пациентов, нуждающихся в самостоятельных инъекциях большого объема.
Компания получила одобрение FDA 510(k) на систему EnCor EnCompass Breast Biopsy and Tissue Removal System — передовую многофункциональную платформу для биопсии груди, коммерческий запуск которой ожидается в начале 2026 года.
Becton, Dickinson and Company — цена
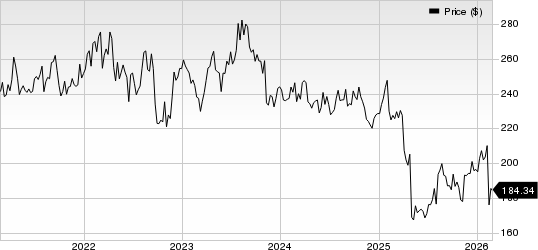
Becton, Dickinson and Company — цена | Becton, Dickinson and Company — котировка
Рейтинг Zacks для BDX и ключевые выборы
В настоящее время BDX имеет рейтинг Zacks №5 (Strong Sell).
Некоторые из ведущих акций в более широком медицинском секторе: Intuitive Surgical ISRG, Veracyte VCYT и Cardinal Health CAH.
Intuitive Surgical, имеющая рейтинг Zacks №1 (Strong Buy), по итогам четвертого квартала 2025 года отчиталась о скорректированной прибыли на акцию (EPS) в размере $2,53, что превысило консенсус-прогноз Zacks на 12,4%. Выручка составила $2,87 млрд и превысила прогноз Zacks на 4,7%.
ISRG имеет прогнозируемый долгосрочный темп роста прибыли 15,7% против роста отрасли на 13%. Компания превысила прогнозы прибыли за последние четыре квартала, а средний сюрприз составил 13,2%.
Veracyte, также с рейтингом Zacks №1, за третий квартал 2025 года показала скорректированную EPS в 51 цент, что на 59,4% выше консенсус-прогноза Zacks. Выручка составила $131,8 млн, что на 5,5% выше прогноза Zacks.
VCYT прогнозирует снижение прибыли на 3% в 2026 году при росте отрасли на 17,4%. Компания превысила оценки прибыли за последние четыре квартала, средний сюрприз составил 45,1%.
Cardinal Health, имеющая рейтинг Zacks №2 (Buy), отчиталась о скорректированной EPS за второй квартал 2026 финансового года в $2,63, что на 10% выше консенсус-прогноза Zacks. Выручка составила $65,6 млрд, превысив прогноз Zacks на 0,9%.
CAH имеет прогнозируемый долгосрочный темп роста прибыли 15% против роста отрасли на 9,4%. Компания превысила оценки прибыли за последние четыре квартала, средний сюрприз составил 9,3%.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Если доходность американских государственных облигаций продолжит расти, какие меры предпримет Вашингтон дальше?
Министерство финансов поддерживает ликвидность за счет увеличения выпуска краткосрочных казначейских облигаций и проведения небольших обратных выкупов. Некоторые предлагают снизить расходы для решения проблемы долгового бремени. Политические ограничения создают риск склонности к инфляции, что ущемляет интересы держателей облигаций. Карен Бреттел, Reuters, 5 октября – Стоимость заимствований для правительства США растет, а простые способы сдерживания этой стоимости практически исчерпаны. Доходность долгосрочных государственных облигаций близка к максимальным значениям за двадцать лет, и причиной этого, по-видимому, не являются временные факторы. Вашингтон активно размещает госдолг для покрытия не уменьшающегося бюджетного дефицита. Снижение инфляции происходит медленно. Кроме того, несмотря на трудности в секторе недвижимости и автомобильной промышленности, инвестиционный бум в искусственный интеллект поддерживает экономику достаточно сильной, не позволяя снижать ставки. В результате, из более чем 40 трлн долларов долга ежегодно на выплату процентов приходится около 1 трлн долларов. Вашингтон располагает инструментами — от увеличения доли краткосрочных заимствований до крайней меры ограничения долгосрочных доходностей со стороны ФРС. Чем глубже политики применяют эти меры, тем выше становится риск инфляции, что может привести к дальнейшим потерям для держателей облигаций. Главный экономист Apollo Global Management Торстен Слок отмечает: на каждый полученный 5 долларов налогов правительство тратит 1 доллар на обслуживание долгов. «Это очень, очень высокая цифра, и она будет продолжать расти». Президент США Дональд Трамп в интервью журналу Time 28 сентября заявил, что погасить долг можно за счет экономического роста или инфляции. Однако если эти методы окажутся неэффективными, Министерство финансов располагает рядами умеренных и радикальных шагов. В настоящее время ведомство все чаще выпускает краткосрочные казначейские облигации и небольшими партиями выкупает старый долг, чтобы повысить ликвидность рынка. В худшем случае следующий шаг потребует вмешательства ФРС. Один из вариантов — массовая покупка долгосрочных облигаций, аналогично операции «Twist» в 1961 году; другой — прямое установление верхней границы долгосрочной доходности, что ни разу не применялось в США со времен Второй мировой войны. Чем более радикальны эти меры, тем ниже можно сделать ставки, но риск усиления инфляции возрастает. «Мы приближаемся к моменту, когда правительство явно обеспокоено текущим уровнем ставок», заявил Джеффри Гандлах, гендиректор DoubleLine Capital, на недавнем инвестиционном мероприятии. Операция «Twist» По опыту, первой ступенью масштабных мер может стать полноценный запуск операции «Twist» — стратегии 1961 года, когда короткие облигации продавались, а долгосрочные закупались для сглаживания кривой доходности. Для значимого эффекта тут необходима помощь ФРС, но она, вероятно, не будет действовать, если не возникнет явная финансовая чрезвычайная ситуация. По словам Слока, без баланса ФРС у Министерства финансов крайне ограничены ресурсы для снижения ставок. Однако председатель ФРС Кевин Уош критиковал большой объем облигаций и других ценных бумаг на балансе ФРС, отмечая, что масштабные закупки стирают границы между денежной политикой и управлением госдолгом. Он призвал к новой договоренности между Министерством финансов и ФРС, чтобы председатель ФРС и министр финансов открыто сообщали цели по балансу и объемам выпуска облигаций. Контроль кривой доходности Если покупки по типу операции «Twist» не дадут результата, следующим шагом станет явный контроль кривой доходности: центральный банк обязуется неограниченно покупать госдолг, чтобы долгосрочные ставки оставались ниже установленной планки. С 1942-го до 1951 года ФРС удерживала потолок доходности долгосрочных облигаций на уровне 2,5%, чтобы финансировать расходы на войну и восстановление экономики после нее. Банк Японии применял модификацию политики в 2016-2024 годах. Искусственное снижение ставок снижает политическое давление, связанное с бюджетным дефицитом. Но политика работает только если инвесторы уверены, что их погашения не обесценятся из-за инфляции. Как только уверенность исчезает, покупки госдолга начинают способствовать инфляции, которую должны были замаскировать. Веро́ника де Руджи, старший научный сотрудник центра Mercatus университета Джорджа Мейсона, отмечает: в конечном итоге единственный способ решить проблему долга — сократить расходы. «Конгрессу необходима фискальная корректировка, другими словами — политика жесткой экономии. ФРС не сможет решить проблему самостоятельно». Разные пути Джон Хиггинс, главный экономический советник Capital Economics, отмечает: с конца Второй мировой в США было лишь два периода существенного снижения долга к ВВП — и каждый раз держатели облигаций сталкивались с разной ситуацией. После войны доля долга к ВВП упала с 106% в 1946 до 23% в 1974, а доходность десятилетних облигаций выросла с 2,2% до 7,5%. В 1990-х
Высокая доходность американских облигаций и сильный доллар испытывают развивающиеся рынки.
Morgan Stanley считает, что совокупный рост доходности государственных облигаций США почти на 90 базисных пунктов в сочетании с укреплением доллара уже повысил чувствительность развивающихся рынков к внешним шокам с 25% до исторического максимума в 55%-60%. На данный момент суверенный спред составляет около 200 базисных пунктов, а запас по оценке исчерпан, приток капитала в облигации в национальной валюте и их доходность максимально расходятся с 2013 года. Базовый прогноз — вялые доходности, а не хаотичные распродажи, при этом основное внимание уделяется хеджированию по южноафриканскому ранду и мексиканскому песо; результат выборов в Бразилии может стать ключевым фактором.
Цены на крипто
Далее


