
Ежедневный отчет Bitget UEX|Сектор программного обеспечения восстанавливается; Meta и AMD заключили крупное соглашение по чипам; Акции HP после закрытия упали более чем на 6%; Circle опубликует результаты (25 февраля 2026)
1. Горячие новости
Динамика ФРС
Члены ФРС активно высказываются: ИИ может повысить нейтральную ставку
- Несколько членов Совета управляющих и президентов ФРС высказались по поводу рынка труда и инфляционной траектории: Кук отметила, что ИИ вызывает межпоколенческие изменения, что в краткосрочной перспективе может повысить нейтральную ставку и увеличить инфляционные риски; Коллинз считает, что инфляция снизится позже в этом году; Гулсби подчеркнул, что необходимы дополнительные подтверждения устойчивого снижения инфляции, в противном случае дальнейшее снижение ставок преждевременно. Влияние на рынок: ожидания снижения ставки закрепляются на июнь-июль, доллар получает поддержку, доходность гособлигаций США краткосрочно под давлением, волатильность рисковых активов может оставаться высокой.
Международные товарные рынки
Мировые ставки на танкеры достигли почти шестилетнего максимума
- Суточная фрахтовая ставка на VLCC по маршруту Ближний Восток - Китай превысила 170 000 долларов, утроившись с начала года; переговоры между США и Ираном, изменения в геополитических поставках и волна заказов судовладельцев из Южной Кореи совместно поднимают ставки, достигнув самого высокого уровня с апреля 2020 года. Влияние на рынок: рост стоимости перевозки нефти будет транслироваться до конечных цен на нефть, в краткосрочной перспективе поддержит WTI и Brent, однако при успешном продвижении переговоров геополитическая премия может снизиться.
Макроэкономическая политика
Трамп в обращении к нации объявил, что техногиганты возьмут на себя расходы на энергопитание AI-центров данных
- Правительство и несколько неназванных технологических компаний достигли соглашения, по которому корпорации самостоятельно оплачивают электроэнергию и инфраструктуру для центров данных, чтобы предотвратить резкий рост цен для потребителей; Согласно данным ADP, среднее четырехнедельное значение по новым рабочим местам в частном секторе — 12 750, улучшается четвертую неделю подряд, но все еще ниже максимальных значений прошлого года. Влияние на рынок: одновременно снижает нагрузку на бюджет и домохозяйства, но увеличивает давление на капитальные расходы технологических компаний; устойчивость инвестиционного бума в ИИ становится новым фокусом рынка.
2. Обзор рынка
Динамика товарных рынков и валют
- Спот-золото: рост на 0,18%, 5153 доллара/унция, по-прежнему в восходящем диапазоне
- Спот-серебро: рост на 0,2%, 87,42 доллара/унция
- WTI нефть: рост на 0,72%, 66,11 доллара/баррель, встречное влияние геополитических переговоров и роста фрахта
- Индекс доллара: снижение на 0,07%, 97,83, осторожные заявления ФРС поддерживают доллар
Динамика криптовалют
- BTC: снижение примерно на 1,05%, около 64 189 долларов, после четырех дней снижения тестируется краткосрочная поддержка
- ETH: снижение примерно на 0,7%, около 1850 долларов, beta-эффект усиливает падение
- Общая рыночная капитализация криптовалют: рост примерно на 0,2%, 2,29 триллиона долларов, доминирует снижение аппетита к риску
- Ликвидации на рынке: всего ликвидировано около 340 миллионов долларов, из них лонги — около 249 миллионов долларов, основная часть приходится на длинные позиции
Динамика индексов США
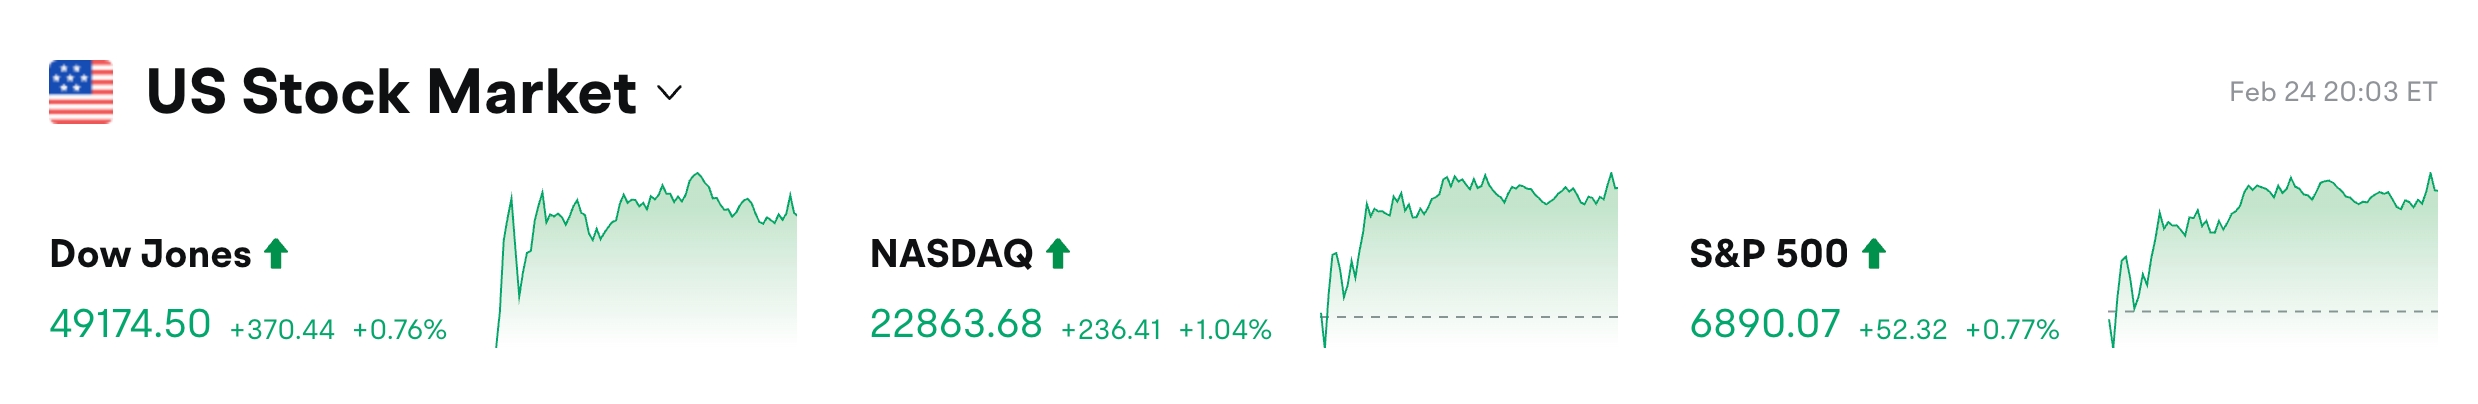
- Dow Jones: рост на 0,76%, 49 174,5 пункта, продолжается восстановление после падения накануне
- S&P 500: рост на 0,77%, 6 890,07 пункта, лидируют акции программного обеспечения и технологий
- Nasdaq: рост на 1,04%, 22 863,68 пункта, заметный драйвер — сектор ПО для ИИ
Динамика технологических гигантов
- AAPL: более +2%, слухи о появлении MacBook Pro с сенсорным экраном осенью поддержали рост
- AMZN: более +1%, общая позитивная динамика в секторе технологий
- GOOGL: снижение на 0,19%, заключено 20-летнее «энергетическое соглашение» с AES для поддержки глобального облачного и AI-бизнеса Google, долгосрочно — позитивно
- META: значительный рост, прямой катализатор — крупный контракт на чипы с AMD
- MSFT: более +1%, восстановление сектора программного обеспечения
- NVDA: рост на 0,68%, преобладает выжидательное настроение перед отчетом
- TSLA: более +2%, выигрыш от ротации секторов. Ключевая причина: презентация Anthropic транслирует сигнал «сотрудничество, а не замещение», снижаются опасения по поводу софта, плюс крупный контракт META-AMD поддерживает тему AI-инфраструктуры.
Обзор секторальных движений
Сектор программного обеспечения/применения AI лидирует по росту
- Представители: Figma +11%, Roblox +7%, Salesforce +4%
- Драйверы: Anthropic выпускает корпоративные интеллектуальные агенты и сотрудничает с традиционными софт-компаниями, Wedbush и другие отмечают, что риски замещения AI преувеличены
Сектор памяти/хранения данных заметно просел
- Представители: SanDisk(SNDK) -4,2%, Micron незначительное снижение, HPQ после закрытия — более -5,75%
- Драйверы: Citron Research выступили с шорт-идеей, указав, что цикличность NAND ошибочно воспринимается как «рвы» для AI, ожидания восстановления мощностей Samsung усиливают давление предложения; отчет HPQ указывает, что рост стоимости памяти ухудшает прогнозы
3. Глубокий анализ отдельных акций
1. Meta Platforms — Крупный контракт с AMD на чипы и долю в капитале
Обзор события: Meta объявила о многолетнем соглашении с AMD на развертывание до 6 ГВт вычислительных мощностей AMD Instinct GPU, объем заказа — около 60 млрд долларов; также Meta получила право выкупить до 160 млн обыкновенных акций AMD по цене 0,01 доллара за акцию (около 10% капитала) — эпохальное событие. Первая партия поставок намечена на вторую половину 2026 года, архитектура GPU — кастомный MI450, CPU — Venice.
Рыночная интерпретация: По мнению аналитиков, это поможет AMD ускорить сокращение отставания от Nvidia на рынке AI-чипов, а долевое участие усилит стратегическое партнерство и снизит опасения по поводу долгосрочной конкурентоспособности AMD.
Инвестиционные выводы: Тренд диверсификации AI-капитальных расходов становится очевидным, открывается потенциал для переоценки таких компаний второго эшелона как AMD; стоит обратить внимание на выигравших по цепочке поставок.
2. AMD — Контракт с Meta на 60 млрд долларов + долевое участие
Обзор события: Детали аналогичны вышеописанному соглашению, акции AMD на пике росли более чем на 8,77% и закрылись на максимуме.
Рыночная интерпретация: Уолл-стрит рассматривает это как «второй по значимости заказ после Nvidia» для AMD, а дизайн performance-based warrant связывает долгосрочные доходы и акции, повышая прогнозируемость.
Инвестиционные выводы: Сильный краткосрочный катализатор, в среднесрочной перспективе важно следить за фактическими поставками, подходит для темы AI-аппаратного обеспечения.
3. HP Inc — Выручка за 1 квартал превзошла ожидания, но прогнозы ухудшены из-за роста стоимости памяти
Обзор события: Выручка за 1 квартал 2026 финансового года составила 14,44 млрд долларов, рост на 6,9% г/г, выше ожиданий; прогноз по скорректированной прибыли на акцию за 2 квартал — 0,70-0,76 доллара, медиана ниже консенсуса (0,75 доллара), годовой прогноз остается, но смещен к нижней границе. Финансовый директор четко указал на продолжающийся рост цен на память как основной фактор давления. После закрытия — снижение более чем на 6%.
Рыночная интерпретация: Аналитики снижают краткосрочные ожидания по прибыли, подчеркивая, что давление издержек превышает восстановление спроса.
Инвестиционные выводы: Фундаментальные показатели бизнеса ПК/печати устойчивы, стоит следить за разворотом цен на память — для торговли в диапазоне.
4. Alibaba — Выпуск серии средних моделей Tongyi Qianwen Qwen 3.5
Обзор события: Команда Qwen представила серию средних моделей Qwen3.5 (Flash, 35B-A3B, 122B-A10B, 27B и др.) на смешанной архитектуре, существенно снижены активированные параметры, производительность агентов по задачам превышает предыдущее поколение, поддержка контекста до миллиона токенов.
Рыночная интерпретация: Открытый исходный код + эффективная реализация усиливают позиции отечественного AI, существенное преимущество по стоимости.
Инвестиционные выводы: Ускоряется внедрение AI-приложений в Китае — долгосрочные возможности для Alibaba Cloud и связанных экосистем.
5. Circle — Грядущий отчет лидера стейблкоинов за 4 квартал
Обзор события: Circle (CRCL) опубликует отчет за 4 квартал и весь 2025 финансовый год до открытия торгов 25 февраля, объем обращения USDC превысил 74 млрд долларов, удвоившись за год.
Рыночная интерпретация: Рынок следит за влиянием процентных ставок на доходность резервов и может ли рост платежного бизнеса это компенсировать.
Инвестиционные выводы: Тренд расширения экосистемы стейблкоинов сохраняется, стоит наблюдать за долей USDC на рынке и развитием диверсифицированных источников дохода.
4. Новости криптовалютных проектов
- Отчет Circle за 4 квартал скоро выйдет, объем обращения USDC продолжает удваиваться.
- Аналитика: «справедливая цена» Bitcoin указывает на 45 000 долларов, опасения по поводу AI тянут вниз рынки акций и золота
- Bitwise приобрела стейкингового провайдера Chorus One, усиливая мультицепочную стратегию стейкинга
- TVL DeFi в экосистеме Ethereum немного восстанавливается, но по-прежнему под давлением.
- Спотовый SUI ETF от 21Shares начал торговаться на Nasdaq
5. Календарь рынка на сегодня
Расписание публикации данных
| 21:30 | США | Заказы на товары длительного пользования | ⭐⭐⭐⭐ |
| 22:00 | США | Продажи новых домов | ⭐⭐⭐ |
Анонсы важных событий
- Отчет Circle: до открытия торгов — динамика USDC и платежный бизнес
- Отчет NVIDIA: после закрытия — ключевой момент для подтверждения спроса на AI
- Обращение Трампа к нации: вечер по восточному времени США — детали AI-энергетической политики
Мнение исследовательского центра Bitget:
Сектор программного обеспечения на американском рынке после презентации Anthropic резко отскочил, все три основных индекса выросли, отражая быстрое принятие нарратива о «сотрудничестве, а не вытеснении» AI; 60-миллиардный контракт Meta-AMD дополнительно укрепил веру в цепочку поставок чипов, но массовые заявления чиновников ФРС о росте нейтральной ставки делают путь к снижению ставок более осторожным. Драгоценные металлы и нефть поддержаны геополитикой и ростом фрахта, доллар немного укрепился. В целом, по мнению институциональных инвесторов, текущий отскок — это техническое восстановление, а не смена тренда; рекомендуется следить за отчетом NVIDIA и реализацией энергетической политики Трампа как ориентирами для отношения к риску, в краткосрочной перспективе волатильность может оставаться высокой, в портфеле можно сбалансировать AI-аппаратные решения и защитные активы.
Отказ от ответственности: вышеуказанное содержимое собрано с помощью AI-поиска, вручную проверено и опубликовано, не является инвестиционной рекомендацией.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Если доходность американских государственных облигаций продолжит расти, какие меры предпримет Вашингтон дальше?
Министерство финансов поддерживает ликвидность за счет увеличения выпуска краткосрочных казначейских облигаций и проведения небольших обратных выкупов. Некоторые предлагают снизить расходы для решения проблемы долгового бремени. Политические ограничения создают риск склонности к инфляции, что ущемляет интересы держателей облигаций. Карен Бреттел, Reuters, 5 октября – Стоимость заимствований для правительства США растет, а простые способы сдерживания этой стоимости практически исчерпаны. Доходность долгосрочных государственных облигаций близка к максимальным значениям за двадцать лет, и причиной этого, по-видимому, не являются временные факторы. Вашингтон активно размещает госдолг для покрытия не уменьшающегося бюджетного дефицита. Снижение инфляции происходит медленно. Кроме того, несмотря на трудности в секторе недвижимости и автомобильной промышленности, инвестиционный бум в искусственный интеллект поддерживает экономику достаточно сильной, не позволяя снижать ставки. В результате, из более чем 40 трлн долларов долга ежегодно на выплату процентов приходится около 1 трлн долларов. Вашингтон располагает инструментами — от увеличения доли краткосрочных заимствований до крайней меры ограничения долгосрочных доходностей со стороны ФРС. Чем глубже политики применяют эти меры, тем выше становится риск инфляции, что может привести к дальнейшим потерям для держателей облигаций. Главный экономист Apollo Global Management Торстен Слок отмечает: на каждый полученный 5 долларов налогов правительство тратит 1 доллар на обслуживание долгов. «Это очень, очень высокая цифра, и она будет продолжать расти». Президент США Дональд Трамп в интервью журналу Time 28 сентября заявил, что погасить долг можно за счет экономического роста или инфляции. Однако если эти методы окажутся неэффективными, Министерство финансов располагает рядами умеренных и радикальных шагов. В настоящее время ведомство все чаще выпускает краткосрочные казначейские облигации и небольшими партиями выкупает старый долг, чтобы повысить ликвидность рынка. В худшем случае следующий шаг потребует вмешательства ФРС. Один из вариантов — массовая покупка долгосрочных облигаций, аналогично операции «Twist» в 1961 году; другой — прямое установление верхней границы долгосрочной доходности, что ни разу не применялось в США со времен Второй мировой войны. Чем более радикальны эти меры, тем ниже можно сделать ставки, но риск усиления инфляции возрастает. «Мы приближаемся к моменту, когда правительство явно обеспокоено текущим уровнем ставок», заявил Джеффри Гандлах, гендиректор DoubleLine Capital, на недавнем инвестиционном мероприятии. Операция «Twist» По опыту, первой ступенью масштабных мер может стать полноценный запуск операции «Twist» — стратегии 1961 года, когда короткие облигации продавались, а долгосрочные закупались для сглаживания кривой доходности. Для значимого эффекта тут необходима помощь ФРС, но она, вероятно, не будет действовать, если не возникнет явная финансовая чрезвычайная ситуация. По словам Слока, без баланса ФРС у Министерства финансов крайне ограничены ресурсы для снижения ставок. Однако председатель ФРС Кевин Уош критиковал большой объем облигаций и других ценных бумаг на балансе ФРС, отмечая, что масштабные закупки стирают границы между денежной политикой и управлением госдолгом. Он призвал к новой договоренности между Министерством финансов и ФРС, чтобы председатель ФРС и министр финансов открыто сообщали цели по балансу и объемам выпуска облигаций. Контроль кривой доходности Если покупки по типу операции «Twist» не дадут результата, следующим шагом станет явный контроль кривой доходности: центральный банк обязуется неограниченно покупать госдолг, чтобы долгосрочные ставки оставались ниже установленной планки. С 1942-го до 1951 года ФРС удерживала потолок доходности долгосрочных облигаций на уровне 2,5%, чтобы финансировать расходы на войну и восстановление экономики после нее. Банк Японии применял модификацию политики в 2016-2024 годах. Искусственное снижение ставок снижает политическое давление, связанное с бюджетным дефицитом. Но политика работает только если инвесторы уверены, что их погашения не обесценятся из-за инфляции. Как только уверенность исчезает, покупки госдолга начинают способствовать инфляции, которую должны были замаскировать. Веро́ника де Руджи, старший научный сотрудник центра Mercatus университета Джорджа Мейсона, отмечает: в конечном итоге единственный способ решить проблему долга — сократить расходы. «Конгрессу необходима фискальная корректировка, другими словами — политика жесткой экономии. ФРС не сможет решить проблему самостоятельно». Разные пути Джон Хиггинс, главный экономический советник Capital Economics, отмечает: с конца Второй мировой в США было лишь два периода существенного снижения долга к ВВП — и каждый раз держатели облигаций сталкивались с разной ситуацией. После войны доля долга к ВВП упала с 106% в 1946 до 23% в 1974, а доходность десятилетних облигаций выросла с 2,2% до 7,5%. В 1990-х
Высокая доходность американских облигаций и сильный доллар испытывают развивающиеся рынки.
Morgan Stanley считает, что совокупный рост доходности государственных облигаций США почти на 90 базисных пунктов в сочетании с укреплением доллара уже повысил чувствительность развивающихся рынков к внешним шокам с 25% до исторического максимума в 55%-60%. На данный момент суверенный спред составляет около 200 базисных пунктов, а запас по оценке исчерпан, приток капитала в облигации в национальной валюте и их доходность максимально расходятся с 2013 года. Базовый прогноз — вялые доходности, а не хаотичные распродажи, при этом основное внимание уделяется хеджированию по южноафриканскому ранду и мексиканскому песо; результат выборов в Бразилии может стать ключевым фактором.
Цены на крипто
Далее


