
Большой медведь внезапно заговорил! Объявил о шорте на этого лидера рынка

В последнее время на американском фондовом рынке наступили неспокойные времена.
Американские инвесторы покидают внутренний рынок акций самыми быстрыми темпами за последние 16 лет, переключаясь на глобальную диверсификацию.
Согласно данным, за последние шесть месяцев американские инвесторы вывели из внутренних фондовых продуктов около 75 миллиардов долларов, а за первые восемь недель 2026 года отток составил 52 миллиарда долларов — это рекордный показатель за аналогичный период с 2010 года.
Как отмечают зарубежные СМИ, этот шаг ознаменовал переход от некогда доминирующей на мировых рынках стратегии «покупай Америку» (buy America) к стратегии «прощай, Америка» (bye America).
На Уолл-стрит разгорелась волна миграции капитала: даже несмотря на ослабление доллара и рост стоимости зарубежных инвестиций, средства продолжают утекать.
Согласно данным Goldman Sachs и Bank of America, хедж-фонды и институциональные клиенты активно сокращают долю американских акций, а доля акций у активных управляющих достигла почти восьмимесячного минимума.
Долгое время в условиях бума искусственного интеллекта стратегия «покупай Америку» считалась оптимальной.
Однако сейчас в AI-секторе появились разногласия, привлекательность технологических акций снижается, а зарубежные рынки показывают отличные результаты — и капитал начинает искать новые направления.
За последний год корейский KOSPI вырос более чем на 120%, индексы Nikkei 225 и бразильский IBOVESPA увеличились более чем на 50%, значительно превысив рост S&P 500 примерно на 14%.
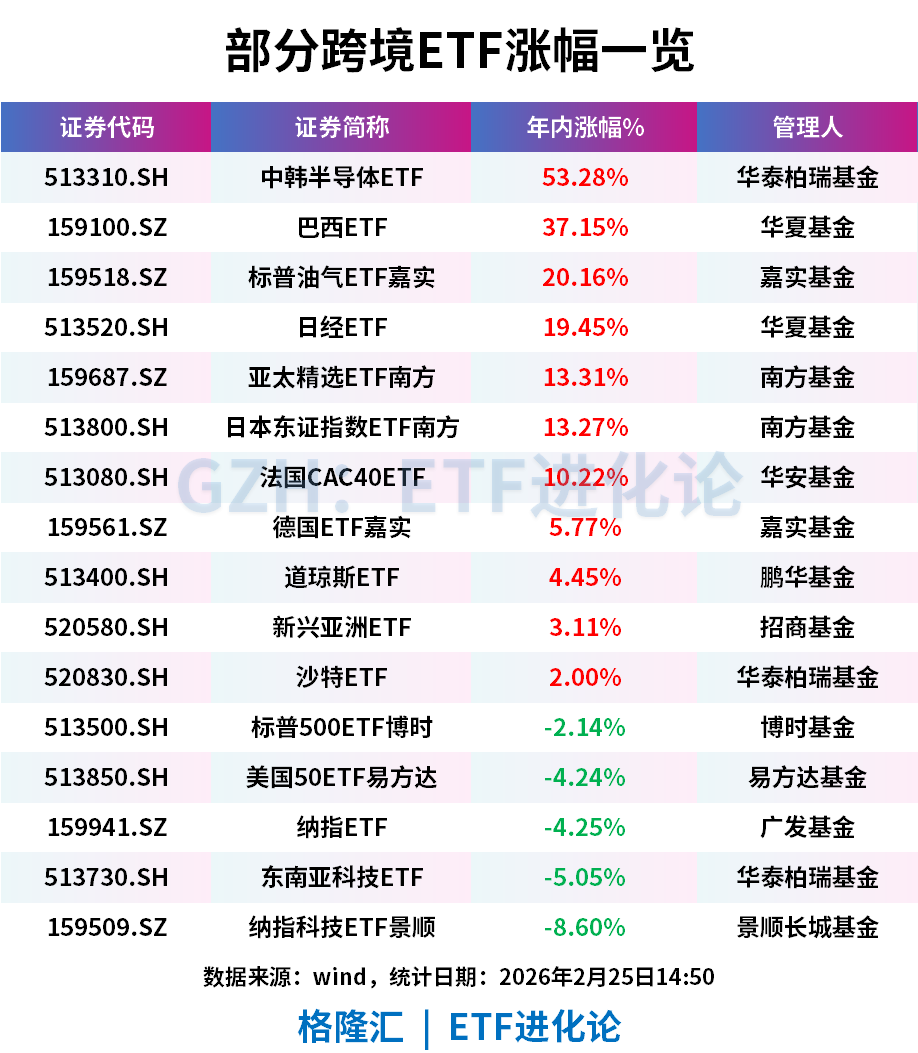
По потокам капитала основными направлениями стали развивающиеся рынки и Европа. С начала этого года американские инвесторы вложили около 26 миллиардов долларов в акции развивающихся рынков, в основном в Южную Корею и Бразилию; европейский рынок также продолжает получать значительные средства.
Накануне технологические акции на американском рынке вновь оказались под давлением негативных новостей.
Известный крупный медведь Citron Capital внезапно выступил с заявлением! Компания объявила о шорте на лидера отрасли — SanDisk (SNDK).
Медведи считают, что рынок фундаментально ошибается в оценке SanDisk: текущий дефицит поставок чипов памяти — это не более чем «мираж», а вершина цикла уже близка.
После публикации новости акции SanDisk резко упали, падение в моменте достигало 5,7%. Несмотря на попытки быков контратаковать — в полдень акции даже ненадолго вышли в плюс, — влияние медведей оказалось сильнее: котировки вновь развернулись вниз, максимальное падение достигло 8%, а в итоге бумага закрылась снижением на 4,2% на фоне паники и неопределенности.
Важно отметить, что за последние 12 месяцев SanDisk показал поистине эпический результат — стоимость акций выросла в 12 раз.
На фоне огромного спроса на AI-вычислительные мощности рынок рассматривал SanDisk как «Nvidia в мире памяти», а слухи о дефиците чипов памяти стали основой веры в дальнейший рост акций.
В ходе этого бычьего ралли медведи были уничтожены — их суммарные убытки достигли 3 миллиардов долларов, что стало настоящей бойней.
Когда весь рынок замолчал, а медведи почти исчезли, отчет Citron отличился крайней резкостью, наполненной сарказмом и предупреждениями.
Основные причины для шорта по мнению крупных медведей:
Во-первых, память — это ярко выраженный циклический сектор: подобные ситуации уже возникали в 2008, 2012 и 2018 годах — рост цен, резкое увеличение прибыли, взлет акций, затем наращивание мощностей, снижение цен и откат прибыли. История не всегда повторяется в деталях, но ритм похож.
Они утверждают, что нынешний «дефицит поставок» — лишь временное явление, а не долгосрочный структурный дефицит: сейчас нехватка связана в основном с временными проблемами на отдельных производственных линиях, например, с нестабильностью выхода годных микросхем.
Во-вторых, в отчете Samsung описан как «800-фунтовая горилла» — гигант отрасли с огромными масштабами, низкими издержками и агрессивной стратегией. Недавно Samsung публично заявила, что не будет продавать продукцию с валовой маржой ниже 50% и одновременно выводит свои самые передовые чипы на рынок премиальных SSD. Samsung атакует базу клиентов SanDisk с помощью новых, более дешевых технологий.
В-третьих, по мнению медведей, как только Samsung полностью войдет на рынок премиальных SSD, конкурентная ситуация существенно изменится: текущая оценка SanDisk на рынке напоминает оценку Nvidia, но если у Nvidia есть технологические барьеры и экосистема, то память по сути ближе к сырьевому товару — цены нестабильны, и поддерживать сверхвысокую маржу долго не получится.
В-четвертых, в отчете отмечается еще одна деталь: отраслевой капитал сокращает долю на хаях, то есть те, кто действительно понимает циклы в отрасли, возможно, уже тихо снижают риски.
Посыл всего отчета можно свести к одной фразе: нынешний напряженный баланс спроса и предложения, скорее всего, — лишь иллюзия ценового пика цикла.
Конечно, взлет SanDisk за последний год не был случайным.
С одной стороны, рост спроса на AI-серверы и дата-центры действительно простимулировал потребность в премиальной памяти; с другой — глубокие убытки и сокращение производства в отрасли за предыдущие годы вызвали сжатие предложения и высвободили эластичность цен. Прибыль восстановилась с низов, а эмоции инвесторов подогрели мультипликаторы и котировки ушли вверх.
Вопрос не в том, был ли прошлый рост обоснован, а в другом: как долго может сохраняться такая высокая прибыль? Citron дает однозначный ответ — конец близок.
Несмотря на разногласия в AI-секторе, накануне акции TSMC обновили исторический максимум, капитализация превысила 2 триллиона долларов.
Менеджер многомиллиардного хедж-фонда Дань Бинь опубликовал пост: “Сегодня вечером TSMC вновь обновила исторический максимум, капитализация превысила 2 триллиона долларов. На фоне резкой дифференциации на рынке США это проявление крайней определенности.
Рынок голосует настоящими деньгами: AI — это не всеобщий бонус, а жесткая перетасовка. Для многих отраслей AI несет вызов, а порой и разрушение; но для по-настоящему незаменимых звеньев цепочки — это долгосрочное преимущество. TSMC — одна из наиболее определенных компаний во всей AI-цепочке.
От Nvidia и AMD до Apple — все ведущие мировые технологические компании используют ее передовые техпроцессы для ключевых чипов. Такая уникальная позиция достигнута не за счет модных концепций, а благодаря десятилетиям технических наработок и созданию барьеров для входа. Обновление исторического максимума акций — это концентрированное признание рынком активов с «жесткой» технологией, реальной потребностью и сильными барьерами.
Это еще раз подтверждает: главное в инвестициях — выбрать главный тренд эпохи и держаться за компании с долгосрочной конкурентоспособностью. В бурном рынке самые стабильные доходы всегда исходят от самых определенных фундаментальных активов.”
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Если доходность американских государственных облигаций продолжит расти, какие меры предпримет Вашингтон дальше?
Министерство финансов поддерживает ликвидность за счет увеличения выпуска краткосрочных казначейских облигаций и проведения небольших обратных выкупов. Некоторые предлагают снизить расходы для решения проблемы долгового бремени. Политические ограничения создают риск склонности к инфляции, что ущемляет интересы держателей облигаций. Карен Бреттел, Reuters, 5 октября – Стоимость заимствований для правительства США растет, а простые способы сдерживания этой стоимости практически исчерпаны. Доходность долгосрочных государственных облигаций близка к максимальным значениям за двадцать лет, и причиной этого, по-видимому, не являются временные факторы. Вашингтон активно размещает госдолг для покрытия не уменьшающегося бюджетного дефицита. Снижение инфляции происходит медленно. Кроме того, несмотря на трудности в секторе недвижимости и автомобильной промышленности, инвестиционный бум в искусственный интеллект поддерживает экономику достаточно сильной, не позволяя снижать ставки. В результате, из более чем 40 трлн долларов долга ежегодно на выплату процентов приходится около 1 трлн долларов. Вашингтон располагает инструментами — от увеличения доли краткосрочных заимствований до крайней меры ограничения долгосрочных доходностей со стороны ФРС. Чем глубже политики применяют эти меры, тем выше становится риск инфляции, что может привести к дальнейшим потерям для держателей облигаций. Главный экономист Apollo Global Management Торстен Слок отмечает: на каждый полученный 5 долларов налогов правительство тратит 1 доллар на обслуживание долгов. «Это очень, очень высокая цифра, и она будет продолжать расти». Президент США Дональд Трамп в интервью журналу Time 28 сентября заявил, что погасить долг можно за счет экономического роста или инфляции. Однако если эти методы окажутся неэффективными, Министерство финансов располагает рядами умеренных и радикальных шагов. В настоящее время ведомство все чаще выпускает краткосрочные казначейские облигации и небольшими партиями выкупает старый долг, чтобы повысить ликвидность рынка. В худшем случае следующий шаг потребует вмешательства ФРС. Один из вариантов — массовая покупка долгосрочных облигаций, аналогично операции «Twist» в 1961 году; другой — прямое установление верхней границы долгосрочной доходности, что ни разу не применялось в США со времен Второй мировой войны. Чем более радикальны эти меры, тем ниже можно сделать ставки, но риск усиления инфляции возрастает. «Мы приближаемся к моменту, когда правительство явно обеспокоено текущим уровнем ставок», заявил Джеффри Гандлах, гендиректор DoubleLine Capital, на недавнем инвестиционном мероприятии. Операция «Twist» По опыту, первой ступенью масштабных мер может стать полноценный запуск операции «Twist» — стратегии 1961 года, когда короткие облигации продавались, а долгосрочные закупались для сглаживания кривой доходности. Для значимого эффекта тут необходима помощь ФРС, но она, вероятно, не будет действовать, если не возникнет явная финансовая чрезвычайная ситуация. По словам Слока, без баланса ФРС у Министерства финансов крайне ограничены ресурсы для снижения ставок. Однако председатель ФРС Кевин Уош критиковал большой объем облигаций и других ценных бумаг на балансе ФРС, отмечая, что масштабные закупки стирают границы между денежной политикой и управлением госдолгом. Он призвал к новой договоренности между Министерством финансов и ФРС, чтобы председатель ФРС и министр финансов открыто сообщали цели по балансу и объемам выпуска облигаций. Контроль кривой доходности Если покупки по типу операции «Twist» не дадут результата, следующим шагом станет явный контроль кривой доходности: центральный банк обязуется неограниченно покупать госдолг, чтобы долгосрочные ставки оставались ниже установленной планки. С 1942-го до 1951 года ФРС удерживала потолок доходности долгосрочных облигаций на уровне 2,5%, чтобы финансировать расходы на войну и восстановление экономики после нее. Банк Японии применял модификацию политики в 2016-2024 годах. Искусственное снижение ставок снижает политическое давление, связанное с бюджетным дефицитом. Но политика работает только если инвесторы уверены, что их погашения не обесценятся из-за инфляции. Как только уверенность исчезает, покупки госдолга начинают способствовать инфляции, которую должны были замаскировать. Веро́ника де Руджи, старший научный сотрудник центра Mercatus университета Джорджа Мейсона, отмечает: в конечном итоге единственный способ решить проблему долга — сократить расходы. «Конгрессу необходима фискальная корректировка, другими словами — политика жесткой экономии. ФРС не сможет решить проблему самостоятельно». Разные пути Джон Хиггинс, главный экономический советник Capital Economics, отмечает: с конца Второй мировой в США было лишь два периода существенного снижения долга к ВВП — и каждый раз держатели облигаций сталкивались с разной ситуацией. После войны доля долга к ВВП упала с 106% в 1946 до 23% в 1974, а доходность десятилетних облигаций выросла с 2,2% до 7,5%. В 1990-х
Высокая доходность американских облигаций и сильный доллар испытывают развивающиеся рынки.
Morgan Stanley считает, что совокупный рост доходности государственных облигаций США почти на 90 базисных пунктов в сочетании с укреплением доллара уже повысил чувствительность развивающихся рынков к внешним шокам с 25% до исторического максимума в 55%-60%. На данный момент суверенный спред составляет около 200 базисных пунктов, а запас по оценке исчерпан, приток капитала в облигации в национальной валюте и их доходность максимально расходятся с 2013 года. Базовый прогноз — вялые доходности, а не хаотичные распродажи, при этом основное внимание уделяется хеджированию по южноафриканскому ранду и мексиканскому песо; результат выборов в Бразилии может стать ключевым фактором.
Цены на крипто
Далее


