
Ожидается, что в четверг возобновятся ядерные переговоры между США и Ираном, Трамп потребовал услышать «никогда не иметь ядерного оружия», цены на нефть начали колебаться заранее.

Переговоры между США и Ираном по ядерной программе вступили в решающую фазу, что вызвало колебания на рынке нефти.
По данным агентства “Синьхуа”, ссылающегося на осведомлённые источники в администрации Трампа, Трамп, хотя окончательное решение ещё не принято, склоняется к нанесению в ближайшие дни предварительного удара по Ирану, чтобы показать иранскому руководству, что страна должна отказаться от возможности создания ядерного оружия. Глобальный нефтяной рынок затаил дыхание в ожидании результатов переговоров на этой неделе, чтобы оценить реальные риски для поставок энергии с Ближнего Востока.
По информации MarketWatch, представители США и Ирана планируют возобновить переговоры в Женеве в четверг. Во вторник вечером в послании Конгрессу Трамп вновь оказал давление на Иран, заявив, что “мы ведём с ними переговоры, они хотят заключить сделку, но мы ещё не услышали ключевую фразу: ‘У нас никогда не будет ядерного оружия.’” Такое заявление выдвигает политические условия переговоров на передний план и усиливает настороженность рынка по поводу риска их срыва.
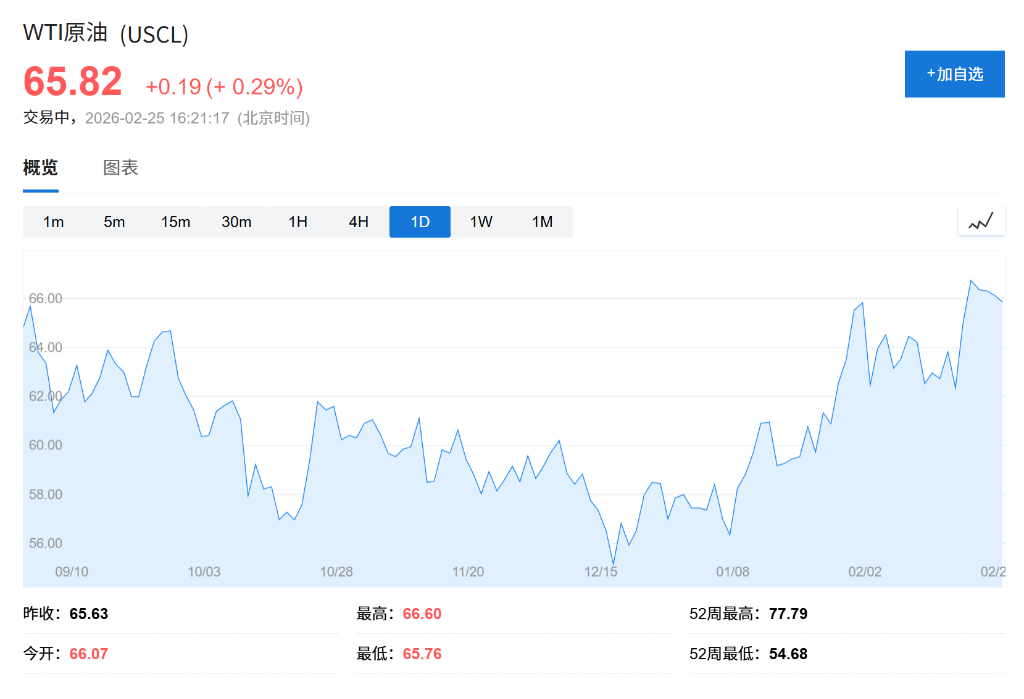
Цены на нефть уже отреагировали заранее. Обострение отношений между США и Ираном подняло стоимость нефти до шестимесячного максимума: WTI выросла на 0,29% и достигла 65,82 доллара за баррель. Трейдеры внимательно следят за любыми сигналами, способными повлиять на добычу иранской нефти или вызвать блокировку Ормузского пролива. Тем временем США уже сосредоточили значительные военные силы на Ближнем Востоке, а Трамп заявил, что рассматривает возможность ограниченного военного удара по Ирану.
Роль Ирана на мировом нефтяном рынке
Доля Ирана в мировых поставках нефти заметно сократилась из-за длительных санкций и ухода иностранных инвесторов. По данным Bloomberg, добыча нефти в стране составляет около 3,3 миллиона баррелей в сутки, что составляет около 3% мировых поставок, занимая четвёртое место в OPEC после Саудовской Аравии, Ирака и ОАЭ.
Нефтяная отрасль Ирана когда-то переживала более славные времена. В середине 1970-х годов страна обеспечивала более 10% мировой добычи нефти и была вторым по объёму производителем в OPEC. После Исламской революции 1979 года новый режим изгнал иностранные нефтяные компании, и объёмы добычи резко упали, так и не достигнув прежних высот. В 2018 году в течение первого срока Трампа США вышли из ядерного соглашения с Ираном и возобновили санкции, что перечеркнуло усилия ведущих западных нефтяных компаний по возвращению на иранский рынок.
Ормузский пролив: стратегический узел мировой энергетики
Аналитики считают, что прекращение поставок иранской нефти само по себе не является наибольшим риском, гораздо больше рынок беспокоит возможность блокировки Ормузского пролива.
Ормузский пролив — узкий морской путь, соединяющий Персидский залив с Аравийским морем, через который ежедневно проходит около 16,5 миллиона баррелей нефти, включая большую часть экспорта Саудовской Аравии, Ирака, ОАЭ и Катара. Иранские власти ранее недвусмысленно заявляли, что в период геополитической напряжённости способны осуществить морскую блокаду пролива, хотя пока этого не происходило.
По данным Bloomberg, во время 12-дневного конфликта между Израилем и Ираном в июне прошлого года ситуация в регионе резко обострилась, а стоимость транспортировки 2 миллионов баррелей нефти супертанкером из Ближнего Востока мгновенно взлетела, наглядно продемонстрировав, как угроза Ормузскому проливу влияет на издержки транспортировки энергоресурсов.
Стоит отметить, что некоторые ключевые страны-производители нефти имеют альтернативные маршруты в обход пролива: Саудовская Аравия располагает трубопроводом протяжённостью около 1200 километров, проходящим через всю страну и выводящим нефть в порт на Красном море; ОАЭ могут использовать трубопровод, заканчивающийся в Оманском заливе, для экспорта примерно 1,5 миллиона баррелей нефти в сутки. Однако у Ирака и Кувейта нет подобных обходных маршрутов.
Нефтяные доходы и позиции Ирана на переговорах
Экспорт нефти остаётся основой иранской экономики. По оценкам Bloomberg, даже с учётом необходимости продавать нефть со скидкой около 45 долларов за баррель (после вычета транспортных и других расходов), лишь в ноябре прошлого года нефтяные доходы Ирана составили примерно 2,7 миллиарда долларов. В 2023 году нефтяная отрасль обеспечила прирост ВВП страны примерно на 2 процентных пункта, а общая экономическая динамика составила около 5%.
Однако политика “максимального давления”, реализуемая администрацией Трампа, продолжает сужать этот источник дохода. Если США удастся убедить Китай ограничить закупки иранской нефти, страна столкнётся с ещё большим давлением на экспорт; а если Иран ради сохранения доли на рынке ещё сильнее снизит цены и вступит в прямую конкуренцию с российской дисконтной нефтью, его доходы окажутся под ещё большей угрозой.
Этот экономический прессинг одновременно мотивирует Тегеран участвовать в переговорах и усиливает его решимость отстаивать свои позиции по ядерному вопросу. Исход женевских переговоров на этой неделе в значительной степени определит направление колебаний мирового нефтяного рынка в краткосрочной перспективе.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Если доходность американских государственных облигаций продолжит расти, какие меры предпримет Вашингтон дальше?
Министерство финансов поддерживает ликвидность за счет увеличения выпуска краткосрочных казначейских облигаций и проведения небольших обратных выкупов. Некоторые предлагают снизить расходы для решения проблемы долгового бремени. Политические ограничения создают риск склонности к инфляции, что ущемляет интересы держателей облигаций. Карен Бреттел, Reuters, 5 октября – Стоимость заимствований для правительства США растет, а простые способы сдерживания этой стоимости практически исчерпаны. Доходность долгосрочных государственных облигаций близка к максимальным значениям за двадцать лет, и причиной этого, по-видимому, не являются временные факторы. Вашингтон активно размещает госдолг для покрытия не уменьшающегося бюджетного дефицита. Снижение инфляции происходит медленно. Кроме того, несмотря на трудности в секторе недвижимости и автомобильной промышленности, инвестиционный бум в искусственный интеллект поддерживает экономику достаточно сильной, не позволяя снижать ставки. В результате, из более чем 40 трлн долларов долга ежегодно на выплату процентов приходится около 1 трлн долларов. Вашингтон располагает инструментами — от увеличения доли краткосрочных заимствований до крайней меры ограничения долгосрочных доходностей со стороны ФРС. Чем глубже политики применяют эти меры, тем выше становится риск инфляции, что может привести к дальнейшим потерям для держателей облигаций. Главный экономист Apollo Global Management Торстен Слок отмечает: на каждый полученный 5 долларов налогов правительство тратит 1 доллар на обслуживание долгов. «Это очень, очень высокая цифра, и она будет продолжать расти». Президент США Дональд Трамп в интервью журналу Time 28 сентября заявил, что погасить долг можно за счет экономического роста или инфляции. Однако если эти методы окажутся неэффективными, Министерство финансов располагает рядами умеренных и радикальных шагов. В настоящее время ведомство все чаще выпускает краткосрочные казначейские облигации и небольшими партиями выкупает старый долг, чтобы повысить ликвидность рынка. В худшем случае следующий шаг потребует вмешательства ФРС. Один из вариантов — массовая покупка долгосрочных облигаций, аналогично операции «Twist» в 1961 году; другой — прямое установление верхней границы долгосрочной доходности, что ни разу не применялось в США со времен Второй мировой войны. Чем более радикальны эти меры, тем ниже можно сделать ставки, но риск усиления инфляции возрастает. «Мы приближаемся к моменту, когда правительство явно обеспокоено текущим уровнем ставок», заявил Джеффри Гандлах, гендиректор DoubleLine Capital, на недавнем инвестиционном мероприятии. Операция «Twist» По опыту, первой ступенью масштабных мер может стать полноценный запуск операции «Twist» — стратегии 1961 года, когда короткие облигации продавались, а долгосрочные закупались для сглаживания кривой доходности. Для значимого эффекта тут необходима помощь ФРС, но она, вероятно, не будет действовать, если не возникнет явная финансовая чрезвычайная ситуация. По словам Слока, без баланса ФРС у Министерства финансов крайне ограничены ресурсы для снижения ставок. Однако председатель ФРС Кевин Уош критиковал большой объем облигаций и других ценных бумаг на балансе ФРС, отмечая, что масштабные закупки стирают границы между денежной политикой и управлением госдолгом. Он призвал к новой договоренности между Министерством финансов и ФРС, чтобы председатель ФРС и министр финансов открыто сообщали цели по балансу и объемам выпуска облигаций. Контроль кривой доходности Если покупки по типу операции «Twist» не дадут результата, следующим шагом станет явный контроль кривой доходности: центральный банк обязуется неограниченно покупать госдолг, чтобы долгосрочные ставки оставались ниже установленной планки. С 1942-го до 1951 года ФРС удерживала потолок доходности долгосрочных облигаций на уровне 2,5%, чтобы финансировать расходы на войну и восстановление экономики после нее. Банк Японии применял модификацию политики в 2016-2024 годах. Искусственное снижение ставок снижает политическое давление, связанное с бюджетным дефицитом. Но политика работает только если инвесторы уверены, что их погашения не обесценятся из-за инфляции. Как только уверенность исчезает, покупки госдолга начинают способствовать инфляции, которую должны были замаскировать. Веро́ника де Руджи, старший научный сотрудник центра Mercatus университета Джорджа Мейсона, отмечает: в конечном итоге единственный способ решить проблему долга — сократить расходы. «Конгрессу необходима фискальная корректировка, другими словами — политика жесткой экономии. ФРС не сможет решить проблему самостоятельно». Разные пути Джон Хиггинс, главный экономический советник Capital Economics, отмечает: с конца Второй мировой в США было лишь два периода существенного снижения долга к ВВП — и каждый раз держатели облигаций сталкивались с разной ситуацией. После войны доля долга к ВВП упала с 106% в 1946 до 23% в 1974, а доходность десятилетних облигаций выросла с 2,2% до 7,5%. В 1990-х
Высокая доходность американских облигаций и сильный доллар испытывают развивающиеся рынки.
Morgan Stanley считает, что совокупный рост доходности государственных облигаций США почти на 90 базисных пунктов в сочетании с укреплением доллара уже повысил чувствительность развивающихся рынков к внешним шокам с 25% до исторического максимума в 55%-60%. На данный момент суверенный спред составляет около 200 базисных пунктов, а запас по оценке исчерпан, приток капитала в облигации в национальной валюте и их доходность максимально расходятся с 2013 года. Базовый прогноз — вялые доходности, а не хаотичные распродажи, при этом основное внимание уделяется хеджированию по южноафриканскому ранду и мексиканскому песо; результат выборов в Бразилии может стать ключевым фактором.
Цены на крипто
Далее


