Bitget App
Торгуйте разумнее
Купить криптовалютуРынкиТорговляФьючерсыStocksEarnКомпаниямИИ и не только
Прогноз цены XRP: поддержка на уровне $1,35 протестирована на фоне роста сетевой активности на 40%

Прогноз цены XRP: поддержка на уровне $1,35 протестирована на фоне роста сетевой активности на 40%

CoinEditionCoinEdition2026/02/25 10:41
Показать оригинал
Автор:CoinEdition

Сегодня цена XRP торгуется около $1.37, повысившись на 2.14% после отскока от многомесячных минимумов на фоне резкого роста сетевой активности и законодательных инициатив, обеспечивающих фундаментальную поддержку. Это движение ставит покупателей в оборонительную позицию, поскольку техническое сопротивление со стороны нисходящих скользящих средних (EMA) ограничивает попытки восстановления.

Активность в XRP Ledger выросла примерно на 40% за последние недели, достигнув 2,5 миллиона успешных ежедневных транзакций 19 и 20 февраля. Сеть обрабатывает трансграничные платежи, переводы токенов и приложения децентрализованных финансов, что обычно свидетельствует о расширении утилитарного применения за пределами ценовых спекуляций.

Однако данные блокчейна указывают, что значительная часть транзакций может исходить от небольшого числа кошельков. Один широко распространённый скриншот показал повторяющиеся небольшие переводы XRP, выполненные в быстрой последовательности с одного и того же адреса, что указывает на автоматизированную активность, а не на массовое участие розничных пользователей.

20 февраля законодатели штата Аризона продвинули законопроект о создании Стратегического резерва цифровых активов, где XRP наряду с Bitcoin и DigiByte был включён в список допустимых для хранения активов. Предложение прошло комитет законодательного собрания штата со счетом 4-2, добавив политический нарратив к фундаментальным факторам XRP.

Согласно проекту, резерв может включать цифровые активы, конфискованные или переданные штату, а также средства, выделенные законодателями. Казначей штата получит полномочия управлять и инвестировать этими активами в течение финансового года. Законопроект также позволяет предоставлять цифровые активы из резерва в займ для получения дохода, при условии, что такая деятельность не увеличивает финансовые риски.

Данный закон действует отдельно от основного бюджета Аризоны, изолируя резерв от базового финансирования штата. Когда на уровне штата формируется законодательная поддержка вокруг определённых цифровых активов, это обычно обеспечивает фундаментальную долгосрочную поддержку, даже если краткосрочные колебания цен сохраняются.

Прогноз цены XRP: поддержка на уровне $1,35 протестирована на фоне роста сетевой активности на 40% image 0

Дневной график показывает, что XRP торгуется ниже всех четырёх основных скользящих средних. 20-дневная EMA на уровне $1.45, 50-дневная EMA — $1.63, 100-дневная EMA — $1.84, а 200-дневная EMA — $2.07 формируют многоуровневое сопротивление, которое покупатели должны преодолеть для смены тренда.
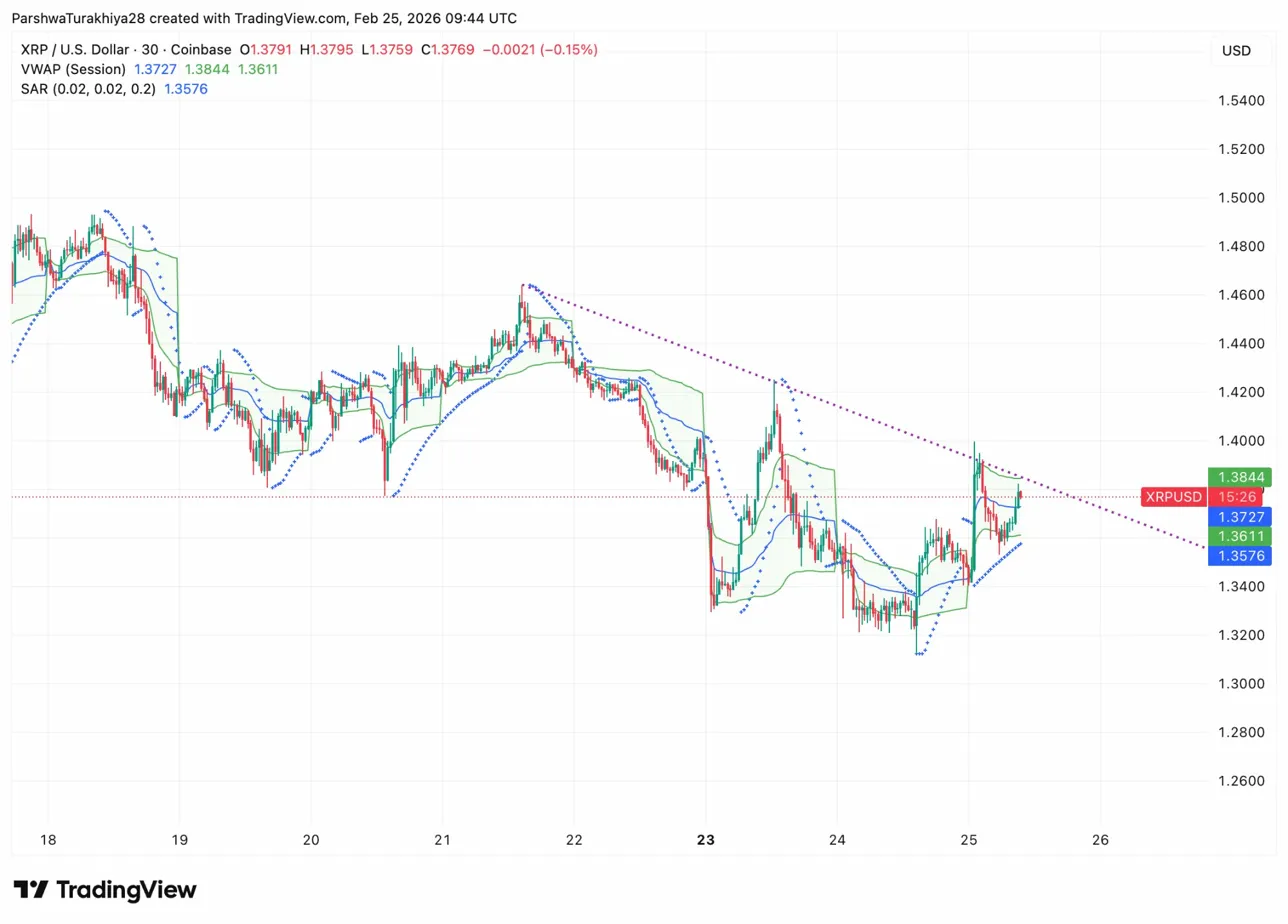
Прогноз цены XRP: поддержка на уровне $1,35 протестирована на фоне роста сетевой активности на 40% image 1

XRP пытается удержаться в зоне спроса $1.36–$1.38, которая ранее выступала поддержкой при корректировках. На 30-минутном графике VWAP находится на уровне $1.37, а Parabolic SAR — на $1.35, обеспечивая поддержку, в то время как облако Ichimoku около $1.38 выступает ближайшим сопротивлением.

Ключевые уровни на данный момент:

  • Ближайшая поддержка: $1.35 (Parabolic SAR)
  • Критический уровень: $1.32–$1.30
  • Первое сопротивление: $1.45 (20-дневная EMA)
  • Основной кластер сопротивления: $1.63–$1.84

Индекс RSI на дневном графике составляет 38, что указывает на то, что токен по-прежнему находится в медвежьей зоне, но ещё не перепродан. Пробой уровня 50 будет сигнализировать о смене импульса, однако до тех пор, пока XRP не вернёт 20-дневную EMA, каждый отскок остается реакционным.

Дальнейшее движение зависит от того, сможет ли XRP удержать уровень $1.35 и превратить отметку $1.45 из сопротивления в поддержку.

  • Бычий сценарий: XRP защищает $1.35 и закрывается выше $1.45 при увеличении объёмов. Это означает возврат над 20-дневную EMA и первый шаг к развороту многомесячной коррекции.
  • Медвежий сценарий: Дневное закрытие ниже $1.32 открывает зону спроса $1.20–$1.10. Потеря этого уровня приведёт к риску падения цен ниже одного доллара.

0
0

Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.

PoolX: вносите активы и получайте новые токены.
APR до 12%. Аирдропы новых токенов.
Внести!

Вам также может понравиться

Если доходность американских государственных облигаций продолжит расти, какие меры предпримет Вашингтон дальше?

Министерство финансов поддерживает ликвидность за счет увеличения выпуска краткосрочных казначейских облигаций и проведения небольших обратных выкупов. Некоторые предлагают снизить расходы для решения проблемы долгового бремени. Политические ограничения создают риск склонности к инфляции, что ущемляет интересы держателей облигаций. Карен Бреттел, Reuters, 5 октября – Стоимость заимствований для правительства США растет, а простые способы сдерживания этой стоимости практически исчерпаны. Доходность долгосрочных государственных облигаций близка к максимальным значениям за двадцать лет, и причиной этого, по-видимому, не являются временные факторы. Вашингтон активно размещает госдолг для покрытия не уменьшающегося бюджетного дефицита. Снижение инфляции происходит медленно. Кроме того, несмотря на трудности в секторе недвижимости и автомобильной промышленности, инвестиционный бум в искусственный интеллект поддерживает экономику достаточно сильной, не позволяя снижать ставки. В результате, из более чем 40 трлн долларов долга ежегодно на выплату процентов приходится около 1 трлн долларов. Вашингтон располагает инструментами — от увеличения доли краткосрочных заимствований до крайней меры ограничения долгосрочных доходностей со стороны ФРС. Чем глубже политики применяют эти меры, тем выше становится риск инфляции, что может привести к дальнейшим потерям для держателей облигаций. Главный экономист Apollo Global Management Торстен Слок отмечает: на каждый полученный 5 долларов налогов правительство тратит 1 доллар на обслуживание долгов. «Это очень, очень высокая цифра, и она будет продолжать расти». Президент США Дональд Трамп в интервью журналу Time 28 сентября заявил, что погасить долг можно за счет экономического роста или инфляции. Однако если эти методы окажутся неэффективными, Министерство финансов располагает рядами умеренных и радикальных шагов. В настоящее время ведомство все чаще выпускает краткосрочные казначейские облигации и небольшими партиями выкупает старый долг, чтобы повысить ликвидность рынка. В худшем случае следующий шаг потребует вмешательства ФРС. Один из вариантов — массовая покупка долгосрочных облигаций, аналогично операции «Twist» в 1961 году; другой — прямое установление верхней границы долгосрочной доходности, что ни разу не применялось в США со времен Второй мировой войны. Чем более радикальны эти меры, тем ниже можно сделать ставки, но риск усиления инфляции возрастает. «Мы приближаемся к моменту, когда правительство явно обеспокоено текущим уровнем ставок», заявил Джеффри Гандлах, гендиректор DoubleLine Capital, на недавнем инвестиционном мероприятии. Операция «Twist» По опыту, первой ступенью масштабных мер может стать полноценный запуск операции «Twist» — стратегии 1961 года, когда короткие облигации продавались, а долгосрочные закупались для сглаживания кривой доходности. Для значимого эффекта тут необходима помощь ФРС, но она, вероятно, не будет действовать, если не возникнет явная финансовая чрезвычайная ситуация. По словам Слока, без баланса ФРС у Министерства финансов крайне ограничены ресурсы для снижения ставок. Однако председатель ФРС Кевин Уош критиковал большой объем облигаций и других ценных бумаг на балансе ФРС, отмечая, что масштабные закупки стирают границы между денежной политикой и управлением госдолгом. Он призвал к новой договоренности между Министерством финансов и ФРС, чтобы председатель ФРС и министр финансов открыто сообщали цели по балансу и объемам выпуска облигаций. Контроль кривой доходности Если покупки по типу операции «Twist» не дадут результата, следующим шагом станет явный контроль кривой доходности: центральный банк обязуется неограниченно покупать госдолг, чтобы долгосрочные ставки оставались ниже установленной планки. С 1942-го до 1951 года ФРС удерживала потолок доходности долгосрочных облигаций на уровне 2,5%, чтобы финансировать расходы на войну и восстановление экономики после нее. Банк Японии применял модификацию политики в 2016-2024 годах. Искусственное снижение ставок снижает политическое давление, связанное с бюджетным дефицитом. Но политика работает только если инвесторы уверены, что их погашения не обесценятся из-за инфляции. Как только уверенность исчезает, покупки госдолга начинают способствовать инфляции, которую должны были замаскировать. Веро́ника де Руджи, старший научный сотрудник центра Mercatus университета Джорджа Мейсона, отмечает: в конечном итоге единственный способ решить проблему долга — сократить расходы. «Конгрессу необходима фискальная корректировка, другими словами — политика жесткой экономии. ФРС не сможет решить проблему самостоятельно». Разные пути Джон Хиггинс, главный экономический советник Capital Economics, отмечает: с конца Второй мировой в США было лишь два периода существенного снижения долга к ВВП — и каждый раз держатели облигаций сталкивались с разной ситуацией. После войны доля долга к ВВП упала с 106% в 1946 до 23% в 1974, а доходность десятилетних облигаций выросла с 2,2% до 7,5%. В 1990-х

路透社•2026/10/05 10:11

Высокая доходность американских облигаций и сильный доллар испытывают развивающиеся рынки.

Morgan Stanley считает, что совокупный рост доходности государственных облигаций США почти на 90 базисных пунктов в сочетании с укреплением доллара уже повысил чувствительность развивающихся рынков к внешним шокам с 25% до исторического максимума в 55%-60%. На данный момент суверенный спред составляет около 200 базисных пунктов, а запас по оценке исчерпан, приток капитала в облигации в национальной валюте и их доходность максимально расходятся с 2013 года. Базовый прогноз — вялые доходности, а не хаотичные распродажи, при этом основное внимание уделяется хеджированию по южноафриканскому ранду и мексиканскому песо; результат выборов в Бразилии может стать ключевым фактором.

华尔街见闻•2026/10/05 06:31