
Тонкие нюансы государственных облигаций США

В последнее время на мировых финансовых рынках, помимо тех активов, что находятся в центре внимания, один актив бесшумно преодолел ключевой рубеж — это государственные облигации США. С февраля доходность государственных облигаций США демонстрирует понижающуюся тенденцию, причем основное снижение — в среднем и долгосрочном сегменте (5-10 лет). Доходность 10-летних облигаций США пробила отметку в 4,0%.Эта волна снижения доходности выглядит довольно необычно, и необычность заключается в том, что — на всём протяжении снижения доходности нефть дорожала.
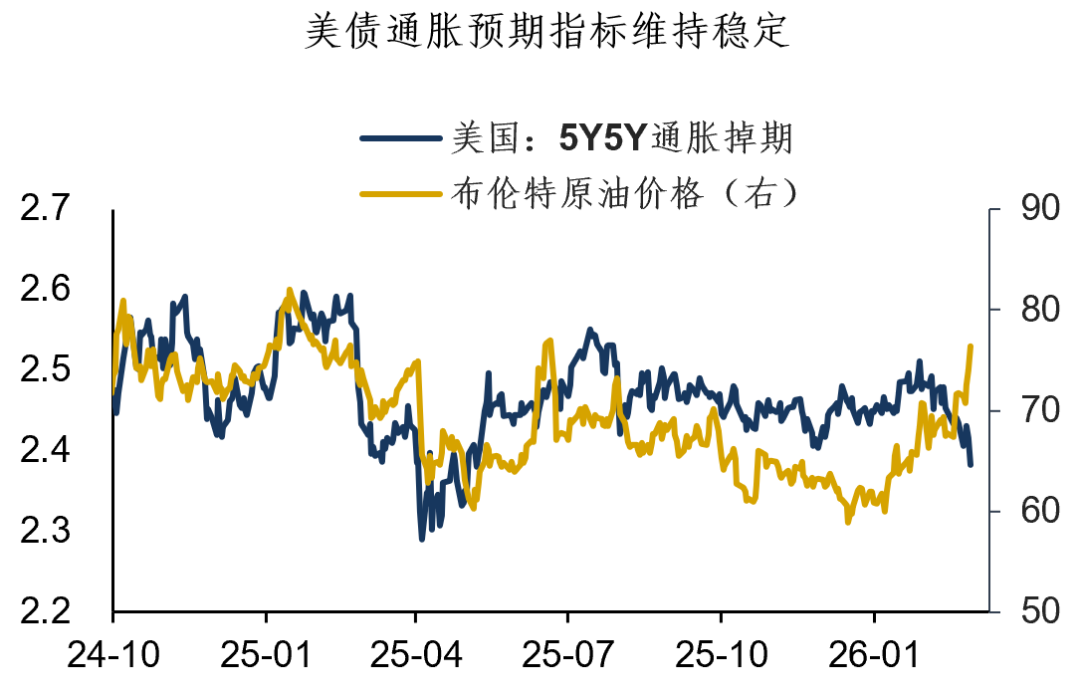
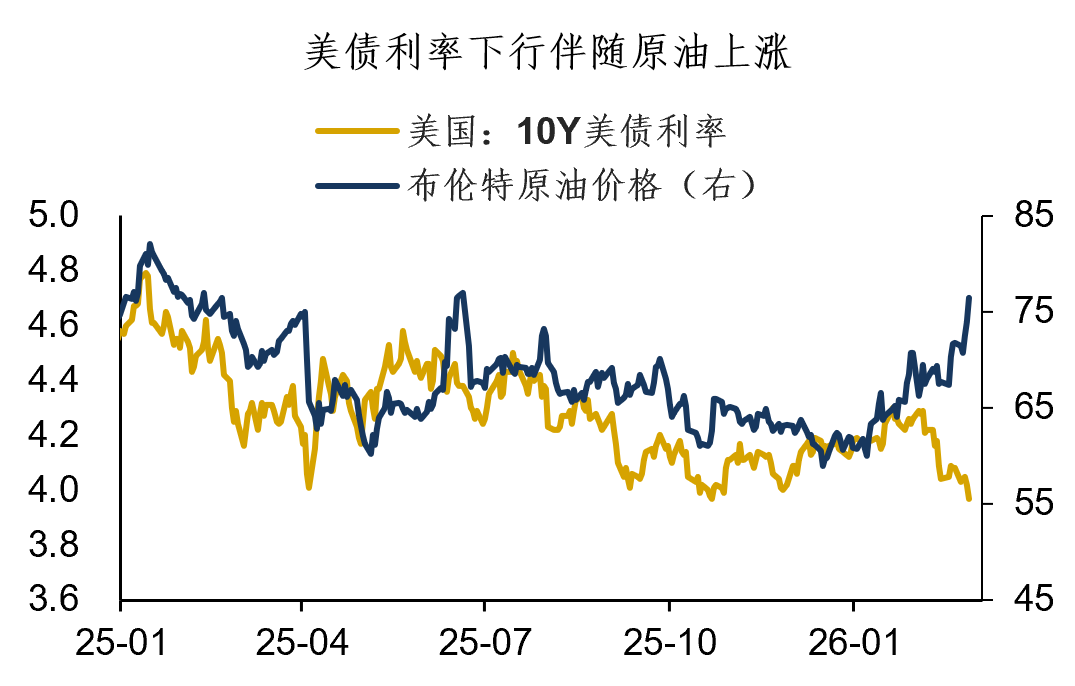 Теоретически рост цен на нефть влияет на инфляционные ожидания, обычно это негативно для государственных облигаций США.Однако особенность текущей ситуации в том, что рост цен на нефть не вызвал повышения инфляционных ожиданий, показатели Breakeven и Inflation Swap для облигаций США остаются стабильными. Например, 5y5y Inflation swap опустился на 10 базисных пунктов от максимальных значений, а Breakeven rate также несколько снизился.
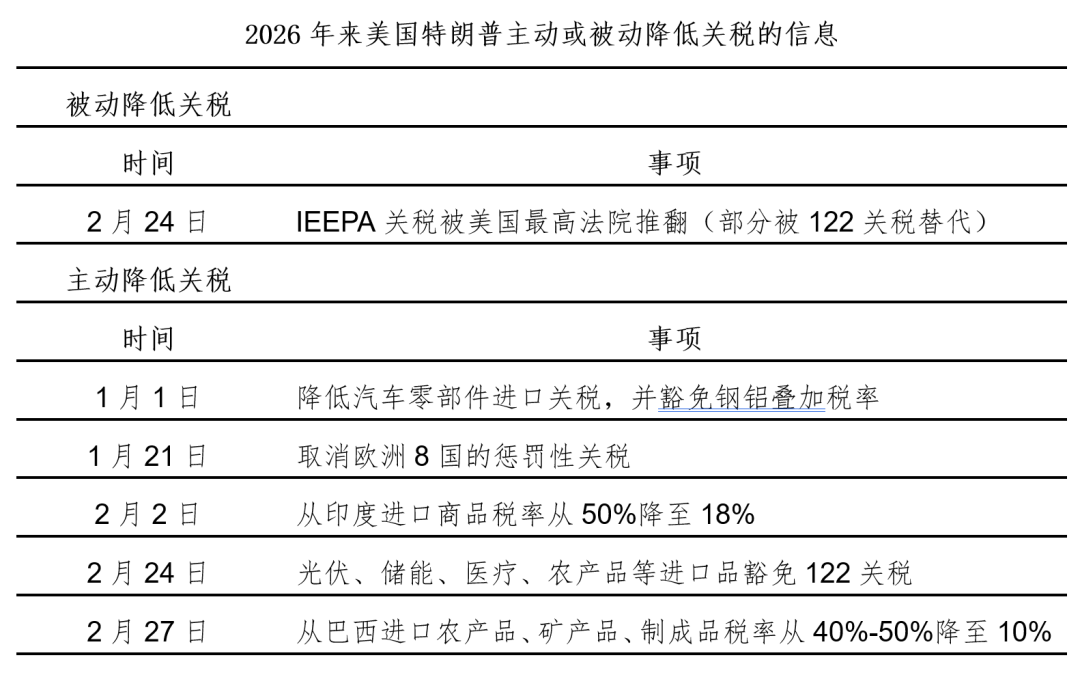
 Почему же государственные облигации США не закладывают в цену инфляционный эффект от роста цен на нефть? На мой взгляд, причин несколько: Во-первых, администрация Трампа добровольно или вынужденно отменила множество пошлин, что снизило инфляционный эффект торговых барьеров. С 2026 года администрация Дональда Трампа, исходя из принципов доступности (Affordability), целенаправленно отменила множество пошлин. Кроме того, отмена IEEPA-тарифов также фактически привела к снижению налоговой нагрузки, что благоприятно сказывается на динамике инфляции.
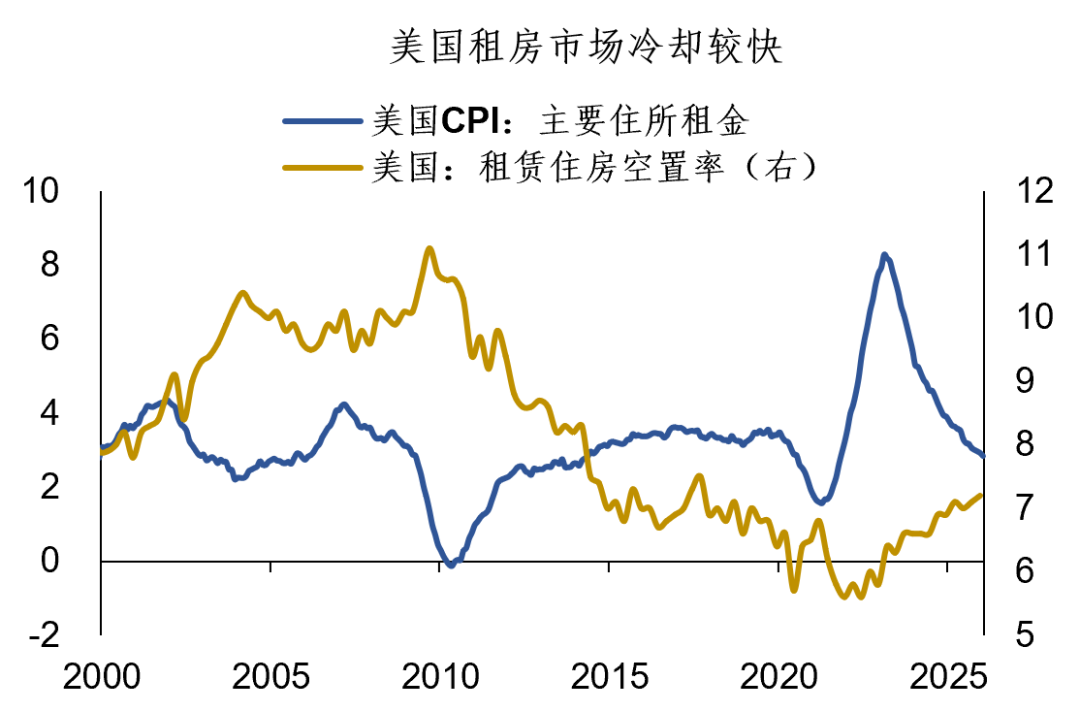
 Во-вторых, один из самых значимых компонентов инфляции в США — инфляция аренды жилья, в настоящее время замедляется. Вакантность на рынке аренды в США выросла до 7,2%, превысив предковидный уровень. Из-за быстрого охлаждения рынка аренды, индекс CPI на аренду демонстрирует замедление, что способствует хеджированию эффекта от роста цен на нефть.
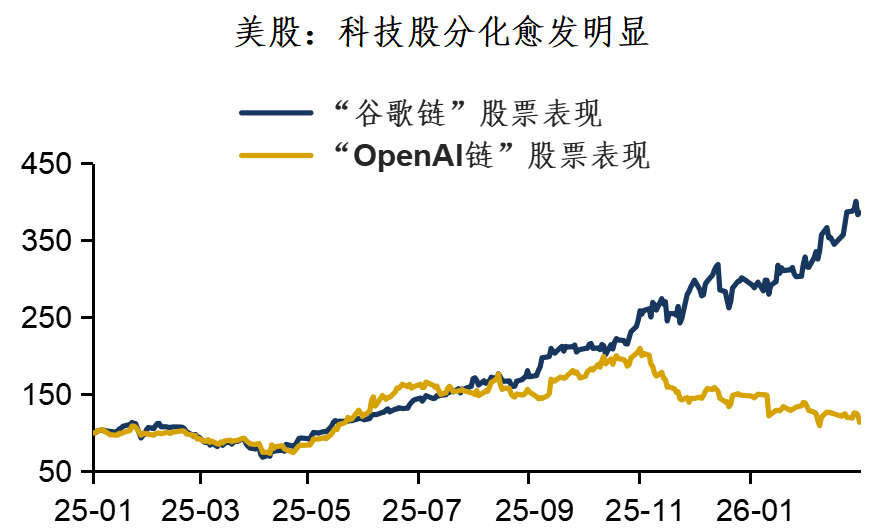
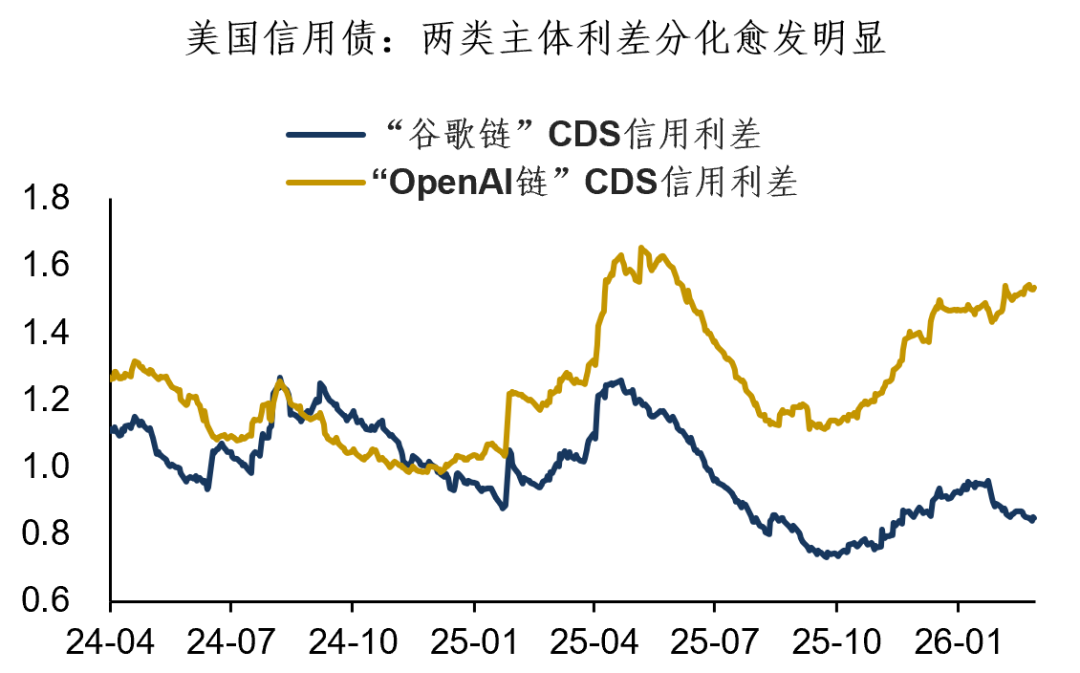
 В-третьих, на рынке акций США усиливается дифференциация, а склонность к риску заметно снижается, что также отвлекает внимание рынка от инфляционной тематики. Мы уже рассматривали это в материале «Доллар США: американский фондовый рынок на распутье». В последнее время раскол между акциями «Google-цепочки» и «OpenAI-цепочки» ещё больше увеличился. Этот разрыв распространился и на рынок кредитных облигаций, CDS Oracle достиг максимального значения с 2009 года. Явное охлаждение риска на рынке акций США косвенно поддерживает рынок государственных облигаций.
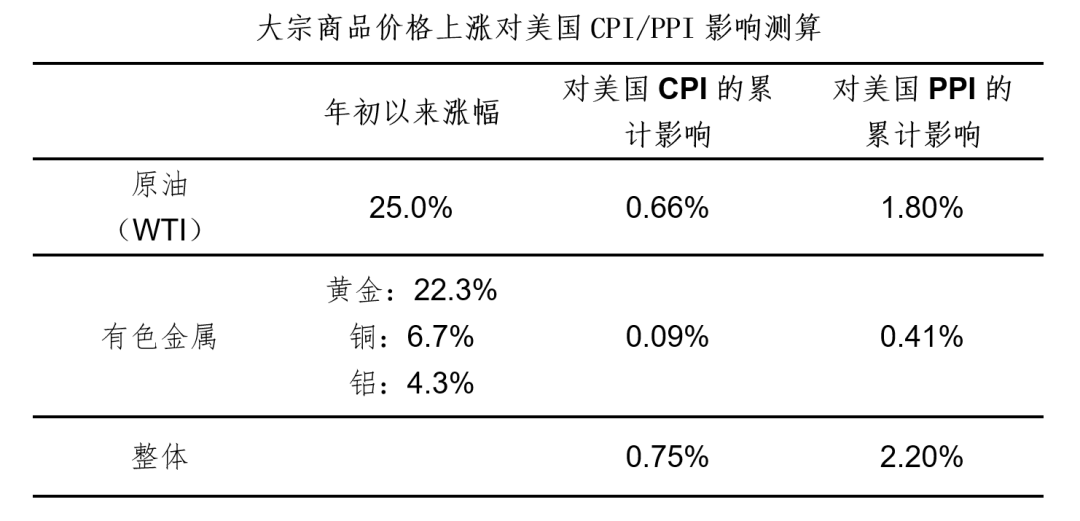
 Хотя в настоящий момент рынок государственных облигаций США не учитывает значительное влияние роста цен на нефть, я считаю, что после марта инфляционный эффект будет постепенно проявляться. Потому что январский CPI США пришёлся на локальное снижение цен на нефть и с публикацией данных за последующие месяцы риск роста индекса CPI может возрасти. По нашим оценкам, эффект подорожания сырьевых товаров (включая нефть, медь, золото и др.) увеличивает CPI США примерно на 0,7%, а PPI США — примерно на 2,2%. Это влияние постепенно проявится в последующих месяцах.
 В целом, в ближайшее время риск роста инфляции в США сохраняется, однако из-за переплетения множества факторов сложно заранее определить, насколько высоко она может подняться.Совершенно ясно, что риски на стороне инфляции достаточно велики, чтобы поддерживать более «нерешительную» политику Федеральной резервной системы. На уровне доходности на уровне 4,0% по гособлигациям США консенсус сложно достичь: с точки зрения портфельной аллокации и с точки зрения торговли возможны совершенно противоположные выводы. Что касается валютного рынка, то влияние высоких цен на нефть выглядит более однозначно: дорогая нефть почти всегда негативна для евро и позитивна для доллара США… Резюмируя сегодняшний обзор: 1. Доходность 10-летних гособлигаций США пробила уровень в 4,0%. Текущая волна снижения доходности гособлигаций США отличается необычным совпадением: снижение доходности сопровождается ростом цен на нефть, а показатели Breakeven и Inflation Swap остаются стабильными — инфляционный эффект роста цен на нефть не закладывается в цену; 2. Несколько наблюдений: администрация Трампа добровольно или вынужденно отменила множество пошлин, инфляционный эффект пошлин снизился. Кроме того, один из ключевых компонентов инфляции в США — инфляция на аренду жилья — продолжает замедляться. Вдобавок, на рынке акций США усиливается дифференциация, склонность к риску снижается, что тоже отвлекает внимание от инфляционной повестки. Важно отметить, что после марта инфляционный эффект роста цен на нефть будет постепенно проявляться, риск инфляции очевиден, что достаточно для поддержки более «нерешительных» действий ФРС; 3. По моему мнению, на уровне доходности 4,0% по гособлигациям США возможны разногласия в оценках: с точки зрения портфеля и трейдинга выводы могут кардинально различаться. А сценарий для валютного рынка выглядит более ясным: дорогая нефть почти всегда негативна для евро и немного позитивна для доллара США…
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Рынок ожидает новые подсказки по политическому курсу! Протокол заседания Федеральной резервной системы в сентябре станет ключевым испытанием на этой неделе, PepsiCo и Delta Air Lines первыми публикуют финансовые отчеты.
На следующей неделе путь политики Федеральной резервной системы США останется ключевым фокусом рыночных сделок. Протокол заседания FOMC за сентябрь, который будет опубликован в среду, предоставит инвесторам дополнительные подсказки для оценки того, будет ли Федеральная резервная система повышать ставки в октябре.
Morgan Stanley снова называет Nvidia (NVDA.US) своим главным выбором среди полупроводников; узкие места в отрасли смещаются на инфраструктуру дата-центров, сотрудничество SpaceX и Amazon открывает возможности для роста.
Morgan Stanley отмечает, что текущий коэффициент цена/прибыль NVIDIA по прогнозу на 2028 финансовый год составляет всего 15, что делает оценку чрезвычайно привлекательной. Даже если коэффициент не увеличится, рост прибыли компании сможет обеспечить стабильную инвестиционную отдачу.
После взрывного успеха Meta Muse столкнулась с проблемой удержания: коэффициент открытий ниже, чем у популярных приложений, долгосрочная монетизация под вопросом
С момента запуска искусственного интеллекта Muse от Meta его суммарные загрузки превысили 5,6 миллиона, и приложение даже занимало первое место в Apple App Store. Однако показатели открытия приложения среди пользователей остаются ниже, чем у таких основных приложений, как Google и ChatGPT; уровень удержания и частоты использования всё ещё не достиг требуемого уровня. В связи с этим BNP Paribas снизил долгосрочные ожидания по монетизации Muse, считая, что в краткосрочной перспективе продукт вряд ли сможет поколебать позиции вертикальных платформ в таких сферах, как электронная коммерция и туризм. Его дальнейшая коммерциализация по-прежнему будет зависеть от повышения вовлеченности пользователей и доказательства эффективности моделей, основанных на рекламе и других подходах.
Цены на крипто
Далее


