
Последний аналитический отчет Jefferies: Внедрение HALO-фреймворка в транспортном секторе: настоящим «ровом» эпохи ИИ являются не коды, а железные дороги
Всем привет, я Правый Карман.
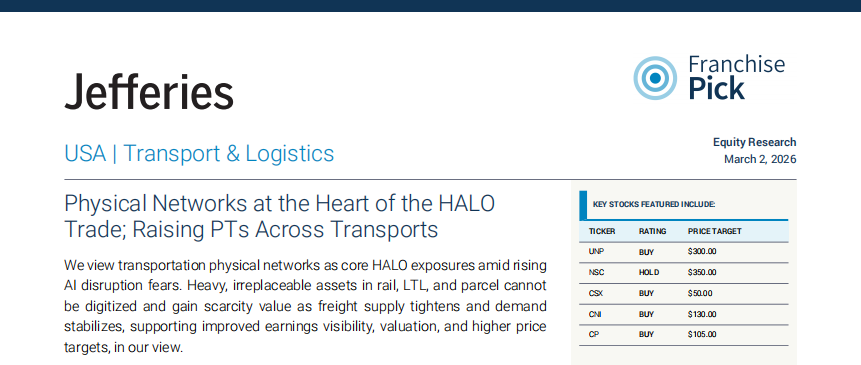
2 марта 2026 года Jefferies опубликовал отчет по транспортной и логистической отрасли:
«Физические сети в центре HALO-сделки; повышение целевых цен для транспортных компаний»
Ключевые выводы отчета ясны:
В условиях возрастающего риска замещения ИИ, транспортные активы, обладающие уникальной физической инфраструктурой, становятся типичными примерами HALO-модели (Heavy Assets, Low Obsolescence).
Jefferies подчеркивает, что ИИ способен оптимизировать эффективность, но не может оцифровать физическую инфраструктуру. Такие долгосрочные капиталоемкие активы, как железнодорожные сети, портовые системы и авиапарки, переоцениваются в связи с их редкостью.
На фоне активного обсуждения логики разрушения, вызванной ИИ, такой взгляд носит структурный характер.
I. Разграничение «автоматизируемых задач» и «уникальных активов»
Первая основная мысль отчета — разделение задач и активов.
ИИ может оптимизировать:
эффективность маршрутизации
ценовые модели
использование активов
Но не способен воспроизвести:
железнодорожные права
плотность терминальной сети
систему маршрутов и авиапарков
операционные данные крупного масштаба, привязанные к физической сети
Jefferies отмечает, что основная ценность железнодорожных компаний, таких как UNP, NSC, CSX, CNI, CPKC, — в их сети.
Эти активы обладают тремя чертами:
очень длительный цикл строительства
очень высокий регуляторный порог
практически невозможность повторного строительства
ИИ увеличивает эффективность, но не снижает барьеры сети.
В среде, где растет «тревожность замещения», дефицитная премия таких активов, напротив, усиливается.
II. Улучшение фундаментальных показателей: одновременное сокращение предложения и восстановление спроса
Второй тезис основан на фундаментальных отраслевых показателях.
Jefferies отмечает:
ускорение ухода мощностей
увеличение Load-to-truck ratio
спотовые тарифы превышают сезонный уровень
ISM PMI в обрабатывающей промышленности в феврале 2026 года второй месяц подряд выше 50
После завершения снижения запасов активность в промышленности стабилизировалась на краю.
Исторический опыт показывает:
Рост новых заказов → c лагом приводит к росту грузооборота → улучшается ценовая сила
В условиях сдержанного предложения любой рост спроса означает повышение видимости прибыли.
Логика транспортного сектора меняется с «давления на цикл» на «восстановление рентабельности».
III. Повышение целевых цен: смещение якоря оценки
Исходя из вышеописанных тезисов, Jefferies повысил целевые цены нескольких компаний:
UNP: 300 долларов (ранее 285)
NSC: 350 долларов (ранее 300)
CSX: 50 долларов (ранее 42)
CNI: 130 долларов (ранее 115)
CP: 105 долларов (ранее 85)
Также повысили целевые цены для XPO, UPS, FedEx и др.
Логика отчета ясна:
Дефицит мощностей улучшает ценовую структуру
Стабильность денежного потока возрастает
ИИ усиливает осознание уникальности физической сетевой инфраструктуры
Фокус оценки смещается к «надежности денежного потока».
Мое мнение:
Ценность этого отчета не в конкретных целевых ценах.
По-настоящему заслуживает внимания применение модели HALO в реальных секторах.
Последние два года рынок обсуждает: приведет ли ИИ к сокращению прибыли традиционных отраслей.
Но ответ Jefferies таков:
Когда возрастает заменяемость, премия невоспроизводимых активов также растет.
Если смотреть в более широкой логике распределения активов:
Премия ПО формируется благодаря потенциалу роста.
Премия тяжёлых активов формируется благодаря невоспроизводимости.
Когда рынок переходит от «нарратива роста» к «определенности денежного потока»,
структура оценки меняется естественным образом.
Транспортный сектор — лишь один из примеров.
Истинной переоценке подвергается определенность активов с низким риском устаревания.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Morgan Stanley снова называет Nvidia (NVDA.US) своим главным выбором среди полупроводников; узкие места в отрасли смещаются на инфраструктуру дата-центров, сотрудничество SpaceX и Amazon открывает возможности для роста.
Morgan Stanley отмечает, что текущий коэффициент цена/прибыль NVIDIA по прогнозу на 2028 финансовый год составляет всего 15, что делает оценку чрезвычайно привлекательной. Даже если коэффициент не увеличится, рост прибыли компании сможет обеспечить стабильную инвестиционную отдачу.
После взрывного успеха Meta Muse столкнулась с проблемой удержания: коэффициент открытий ниже, чем у популярных приложений, долгосрочная монетизация под вопросом
С момента запуска искусственного интеллекта Muse от Meta его суммарные загрузки превысили 5,6 миллиона, и приложение даже занимало первое место в Apple App Store. Однако показатели открытия приложения среди пользователей остаются ниже, чем у таких основных приложений, как Google и ChatGPT; уровень удержания и частоты использования всё ещё не достиг требуемого уровня. В связи с этим BNP Paribas снизил долгосрочные ожидания по монетизации Muse, считая, что в краткосрочной перспективе продукт вряд ли сможет поколебать позиции вертикальных платформ в таких сферах, как электронная коммерция и туризм. Его дальнейшая коммерциализация по-прежнему будет зависеть от повышения вовлеченности пользователей и доказательства эффективности моделей, основанных на рекламе и других подходах.
Bank of America: "AI-сделки" — последняя линия обороны на рынке американских облигаций
Банк Америки предупреждает, что повествование об искусственном интеллекте выступает в роли "буфера" макроэкономических рисков, сдерживая рыночную волатильность. FOMO, вызванный AI, создает эффект "пут-опциона AI", из-за чего фондовый рынок практически не реагирует на резкие колебания рынка облигаций. В Bank of America опасаются, что если история AI даст сбой, пересмотр ожиданий по росту может превратить долговой кризис в кризис всего рынка, а все сдерживаемые макрориски проявятся одновременно.
Цены на крипто
Далее


