
Сегодня произошёл небольшой кризис ликвидности (борьба).

1. Рынок
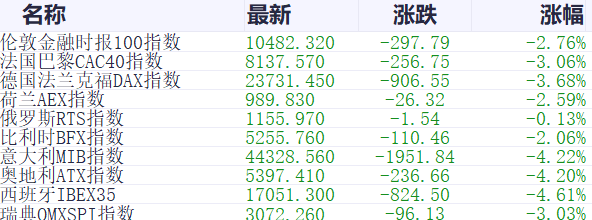
После сегодняшнего резкого падения фондовых рынков Азиатско-Тихоокеанского региона, европейские фондовые рынки также продемонстрировали значительное снижение (см. рисунок ниже, торговая сессия еще не завершилась).
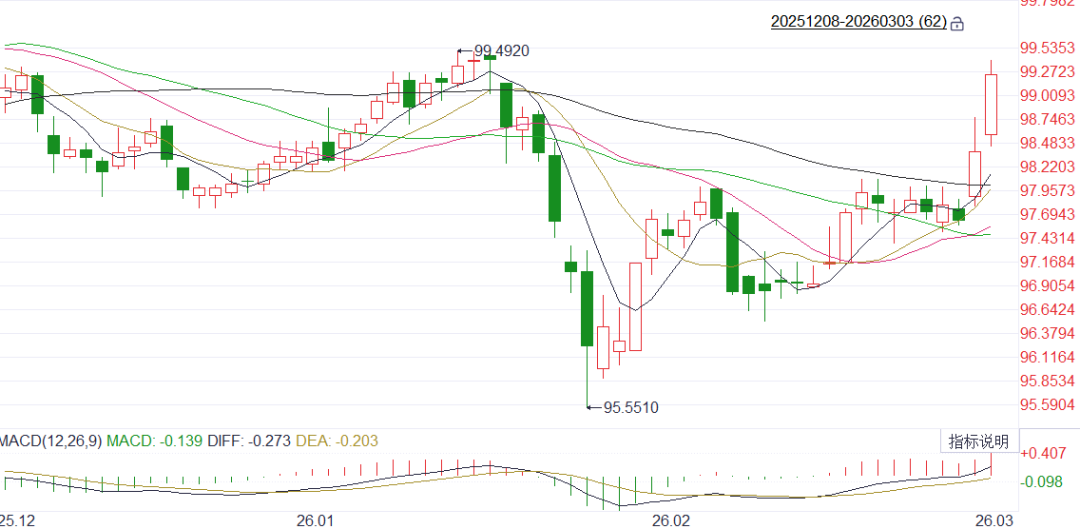
Одновременно, 2-3 марта индекс доллара США резко вырос (см. рисунок ниже), что свидетельствует о значительных потоках капитала в доллар. Вероятно, это обусловлено спросом на безопасные активы. Соответственно, иена, вон и юань ослабли по отношению к доллару.
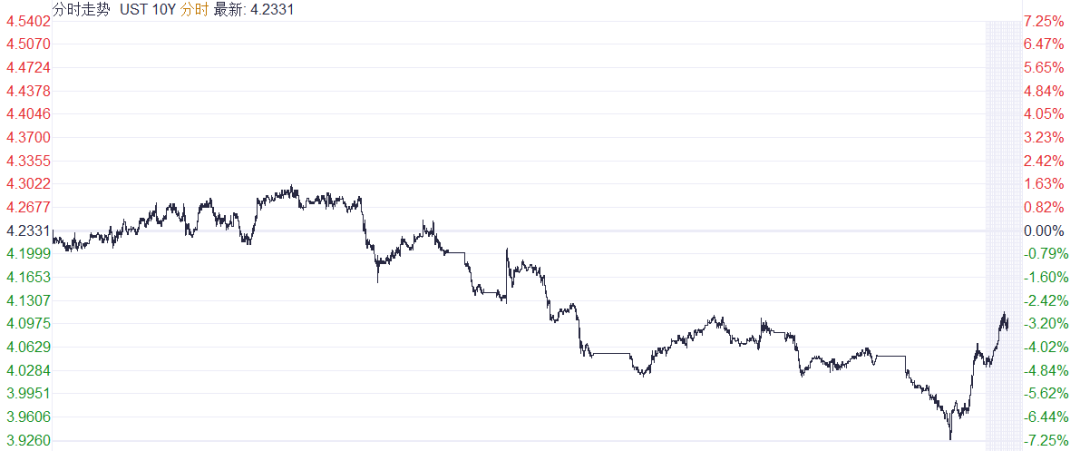
Доходность 10-летних казначейских облигаций США (см. рис. 3) ранее снижалась и опустилась до 3,93% 28 февраля. За последние два дня доходность растет и сейчас составляет 4,1%. Очевидно, инвесторы опасаются, что рост цен на нефть приведет к увеличению инфляции в США, однако эта тревога пока не слишком сильна.
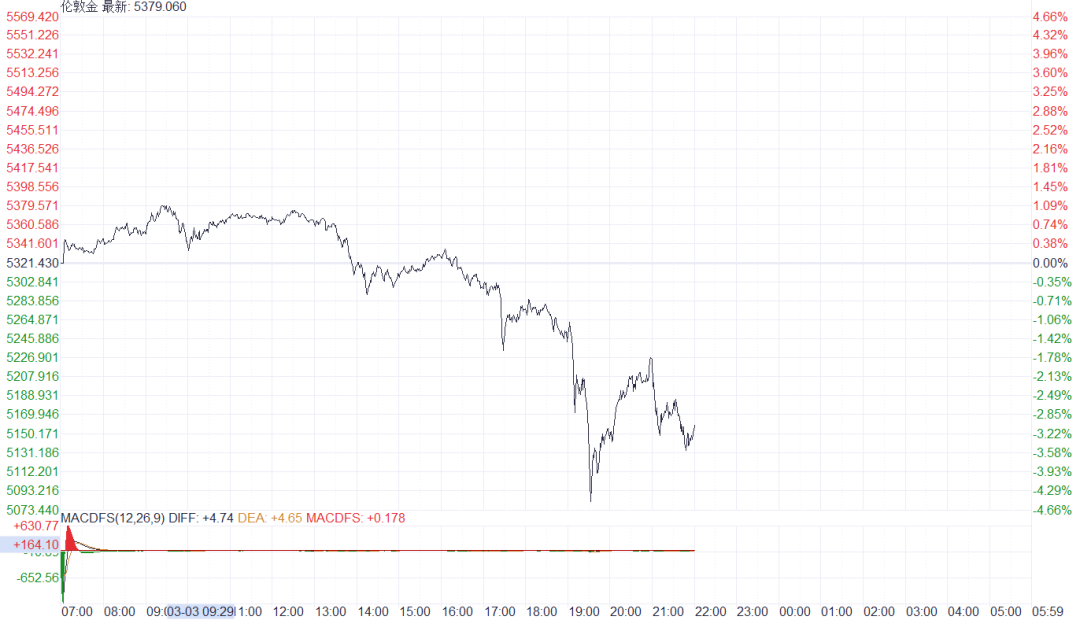
Интересно, что сегодня подешевели драгоценные металлы. Золото стремительно упало с 14:00 (рис. 4), снижение было незначительным, но заметным.
На следующем рисунке представлен внутридневной график Лондонского серебра — снижение в моменте превысило 12%, цена опустилась до 77 долларов за унцию.
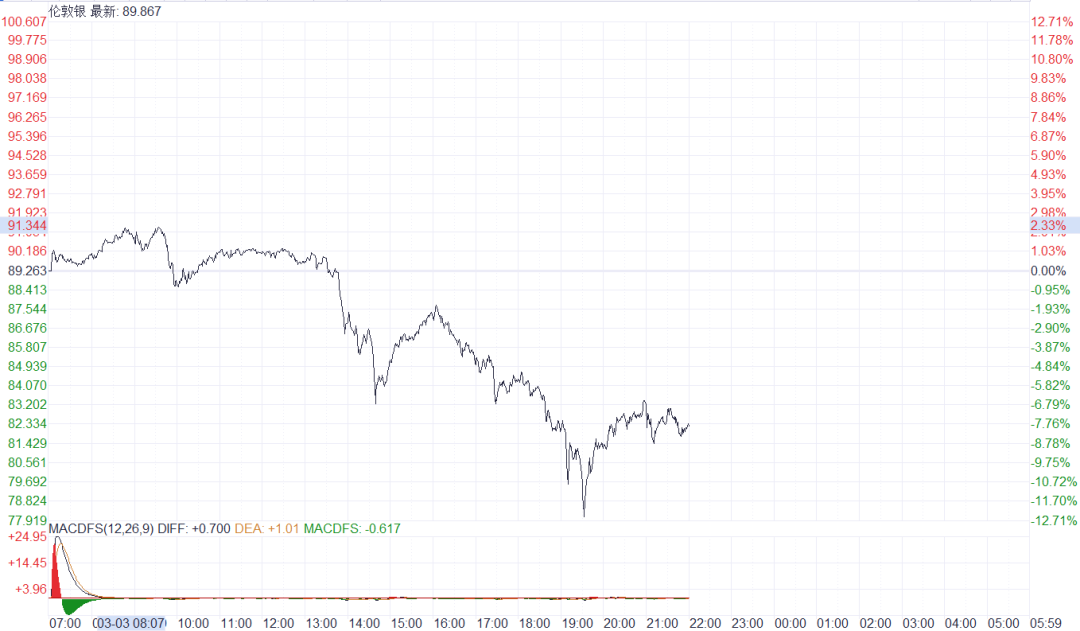
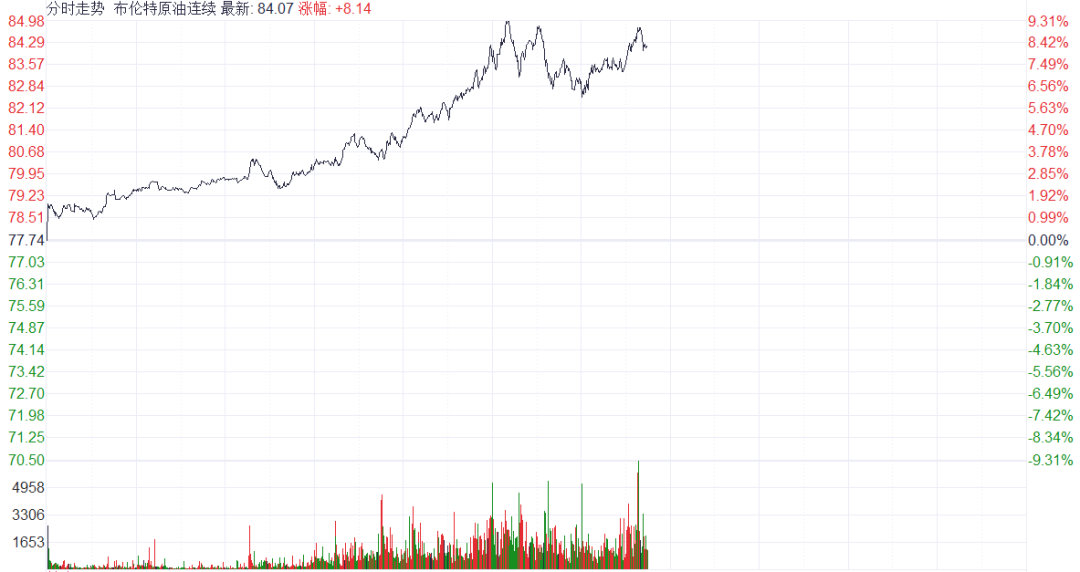
Кроме того, базовые металлы также подешевели незначительно, а вот нефть заметно подорожала (см. рисунок ниже). Сейчас Brent торгуется по 84 доллара за баррель.
2. Возможно, произошёл небольшой кризис (борьба) ликвидности
Логично было бы ожидать роста драгоценных металлов в условиях опасений по поводу эскалации войны, однако сегодня днем они не только не подорожали, но и резко упали. Почему?
На мой взгляд, причина в следующем: на мировом рынке сегодня, скорее всего, произошёл небольшой кризис ликвидности или борьба за ликвидность.В частности, некоторые инвестиционные организации, возможно, по следующим причинам: [1] из-за опасений эскалации войны и стремления сократить риски; [2] для мобилизации капитала и увеличения ставок на нефть; [3] из-за убытков поступили требования о пополнении маржинальных счетов и возникла необходимость срочно привлекать наличные средства. Поэтому они быстропродавали рискованные активы (включая облигации, драгоценные и промышленные металлы) и боролись за ликвидность,что привело к падению глобальных фондовых рынков, цен на драгметаллы, базовые металлы и долговые бумаги.
Похожая ситуация уже наблюдалась в середине марта 2020 года, когда пандемия начала распространяться в США.С 9 по 19 марта 2020 годаинституциональные инвесторы, опасаясь краха экономики, стремились к ликвидности любой ценой и массово продавали акции, облигации, драгоценные металлы, нефть, промышленные металлы, что привело к масштабному и быстрому падению их стоимости, а индекс доллара США взлетел. ФРС была вынуждена срочно снизить ставку до нуля, влить ликвидность в рынки и пообещать запуск неограниченного QE, чтобы успокоить панические настроения.
Сегодняшняя ситуация очень похожа на середину марта 2020 года, только протекает намного мягче.Думаю, что причины [1][2][3] частично присутствовали, однако основной фактор — это ставка на нефть, что и стало катализатором быстрого роста нефти на фоне падения цен на остальные активы. Падение акций, облигаций, золота, серебра и базовых металлов привело к уведомлениям клиентов о необходимости пополнения счетов, из-за чего продажи ещё более усилились.
Это говорит о том, что на международном рынке достаточно много людей по-прежнему опасаются эскалации, расширения и затяжного характера войны. Нужно внимательно следить за дальнейшим развитием ситуации — если таких участников станет больше, для рынков акций всё будет плохо.
Если завтра повторится сегодняшняя ситуация, последствия тоже будут тяжелыми.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Morgan Stanley снова называет Nvidia (NVDA.US) своим главным выбором среди полупроводников; узкие места в отрасли смещаются на инфраструктуру дата-центров, сотрудничество SpaceX и Amazon открывает возможности для роста.
Morgan Stanley отмечает, что текущий коэффициент цена/прибыль NVIDIA по прогнозу на 2028 финансовый год составляет всего 15, что делает оценку чрезвычайно привлекательной. Даже если коэффициент не увеличится, рост прибыли компании сможет обеспечить стабильную инвестиционную отдачу.
После взрывного успеха Meta Muse столкнулась с проблемой удержания: коэффициент открытий ниже, чем у популярных приложений, долгосрочная монетизация под вопросом
С момента запуска искусственного интеллекта Muse от Meta его суммарные загрузки превысили 5,6 миллиона, и приложение даже занимало первое место в Apple App Store. Однако показатели открытия приложения среди пользователей остаются ниже, чем у таких основных приложений, как Google и ChatGPT; уровень удержания и частоты использования всё ещё не достиг требуемого уровня. В связи с этим BNP Paribas снизил долгосрочные ожидания по монетизации Muse, считая, что в краткосрочной перспективе продукт вряд ли сможет поколебать позиции вертикальных платформ в таких сферах, как электронная коммерция и туризм. Его дальнейшая коммерциализация по-прежнему будет зависеть от повышения вовлеченности пользователей и доказательства эффективности моделей, основанных на рекламе и других подходах.
Bank of America: "AI-сделки" — последняя линия обороны на рынке американских облигаций
Банк Америки предупреждает, что повествование об искусственном интеллекте выступает в роли "буфера" макроэкономических рисков, сдерживая рыночную волатильность. FOMO, вызванный AI, создает эффект "пут-опциона AI", из-за чего фондовый рынок практически не реагирует на резкие колебания рынка облигаций. В Bank of America опасаются, что если история AI даст сбой, пересмотр ожиданий по росту может превратить долговой кризис в кризис всего рынка, а все сдерживаемые макрориски проявятся одновременно.
Цены на крипто
Далее


