
На пороге нефтяного кризиса

Источник: Уолл-стрит Информбюро
Рынок еще не открылся, а на Уолл-стрит уже ведутся спекуляции по поводу нефти по 100 долларов.
В понедельник, когда Goldman Sachs только заметил ухудшение ситуации, они быстро произвели расчет:
Если Ормузский пролив полностью прекратит работу на 6 недель, к цене нефти должен добавиться риск-премиум в 18 долларов за баррель. На тот момент американская нефть стоила примерно 67 долларов, и Goldman Sachs считал справедливую цену около 85 долларов. Но реакция рынка оказалась еще более острой, чем модель — к пятнице цена нефти уже превысила 91 доллар, то есть рынок настроен даже более пессимистично, чем Goldman Sachs.
Позже, после повторного анализа, Goldman Sachs пришел к выводу, что проблема может быть серьезнее, чем казалось:
Во-первых, объем нефти через пролив действительно сокращается
По оценкам Goldman Sachs, в обычных условиях через Ормузский пролив ежедневно транспортируется около 18 миллионов баррелей нефти, но сейчас поток снизился примерно до 10% от этого уровня. Риски уже стали реальными и начинают влиять на физические поставки. Если такая ситуация продлится, запасы быстро истощатся.
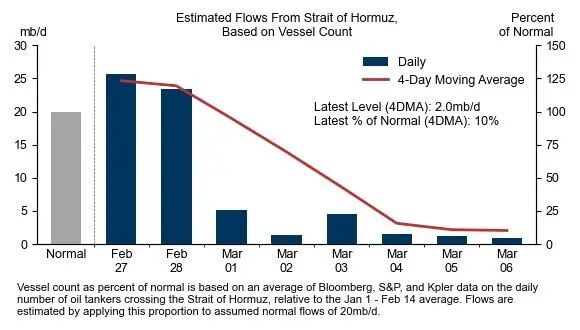
Примечание: Если в понедельник при открытии нефть сразу перепрыгнет за 100 долларов, это уже не спекуляции, а крах возможности физических поставок.
Во-вторых, альтернативных маршрутов катастрофически не хватает
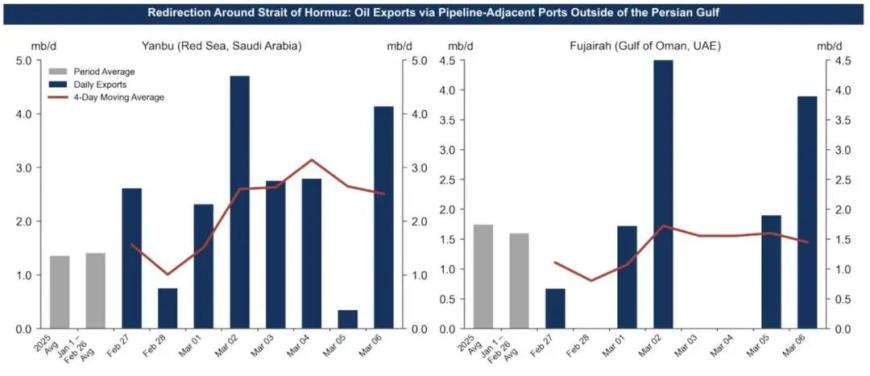
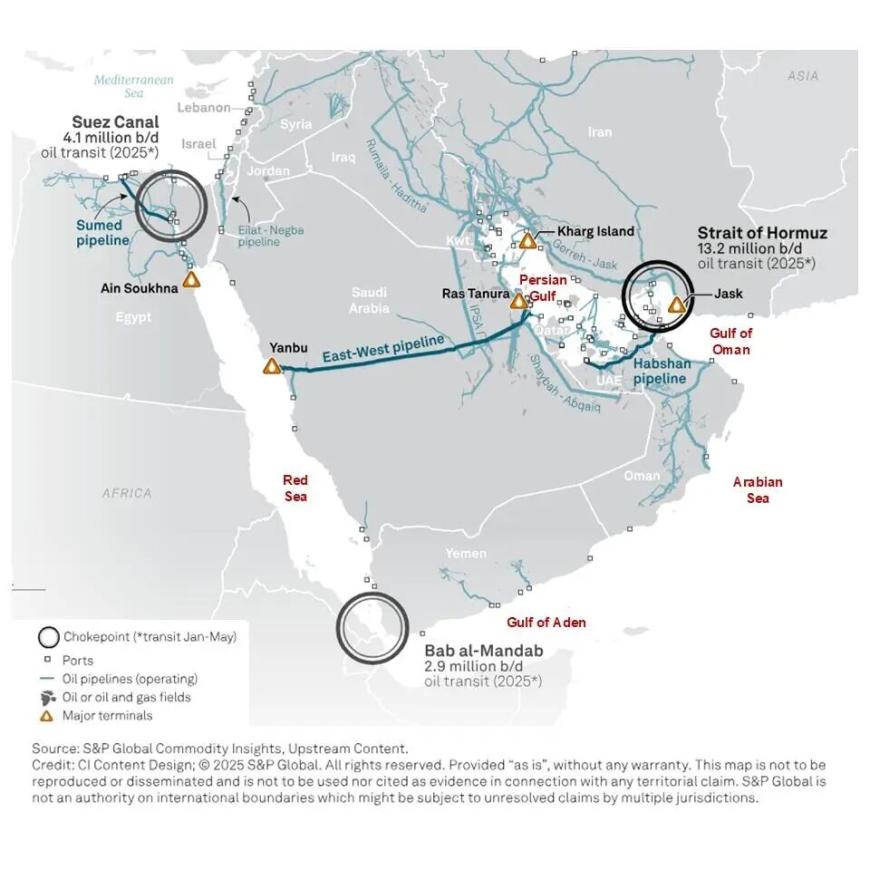
Можно ли обойти? Теоретически да, например, через саудовский порт Yanbu и эмиратский порт Fujairah. В теории объезд мог бы составить 3,6 млн баррелей в сутки, но на практике только 0,9 млн баррелей в сутки, т.е. возможности по замещению намного ниже ожиданий.
В-третьих, судоходные компании заняли выжидательную позицию
Goldman Sachs также провели интересное исследование. Оказалось, что многие судоходные компании избрали тактику: «Пока не двигаться, посмотреть на развитие событий». Многие думают, что танкеры не ходят из-за дорогой страховки, но это не так. Даже при подорожании страховки перевозка нефти остается выгодной, проблема в страхе быть пораженным ракетой, из-за чего многие суда вынуждены временно простаивать.
В-четвертых, этот шок в поставках исключительно велик
Goldman Sachs посчитал: нынешний сбой по поставкам нефти с Ближнего Востока составляет 17,1 млн баррелей в сутки, а во время самого острого периода военного конфликта между Россией и Украиной сбой составлял всего около 1 млн баррелей в сутки — нынешний масштаб шока в 17 раз превышает максимум прошлого конфликта, что доставило настоящий шок рынку.
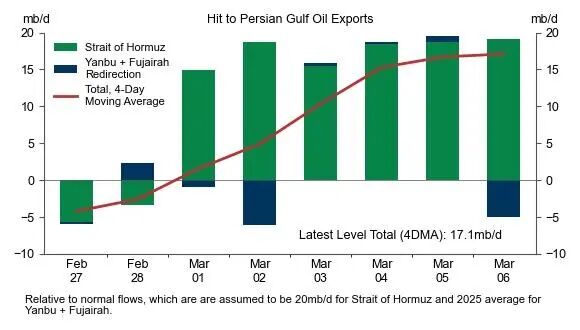
Примечание: Разрыв поставок в 17,1 млн баррелей в сутки от Goldman Sachs сравним с текущим общемировым спросом около 100 млн баррелей в сутки, то есть одна бочка из шести может остаться недоступной.
Поэтому Goldman Sachs сделали очень важный вывод — если в ближайшие дни не появится признаков решения, цена нефти уже на следующей неделе может пробить отметку в 100 долларов. Проблема не столько в нехватке запасов, сколько в том, что рынок начнет опережать события в ценообразовании.
Действительно опасно в этой ситуации не сама цена нефти, а эффект домино. В истории любые нефтяные шоки приводили к одной и той же цепочке: рост цен на энергоносители — рост инфляции — повышение ставок — замедление экономики — падение фондового рынка.
Рынок на самом деле боится не роста нефти до 100 долларов, а того, что при достижении этой отметки дальнейший рост не удастся остановить. В понедельник торговаться будут уже не «ситуацией», а «математикой».
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
После взрывного успеха Meta Muse столкнулась с проблемой удержания: коэффициент открытий ниже, чем у популярных приложений, долгосрочная монетизация под вопросом
С момента запуска искусственного интеллекта Muse от Meta его суммарные загрузки превысили 5,6 миллиона, и приложение даже занимало первое место в Apple App Store. Однако показатели открытия приложения среди пользователей остаются ниже, чем у таких основных приложений, как Google и ChatGPT; уровень удержания и частоты использования всё ещё не достиг требуемого уровня. В связи с этим BNP Paribas снизил долгосрочные ожидания по монетизации Muse, считая, что в краткосрочной перспективе продукт вряд ли сможет поколебать позиции вертикальных платформ в таких сферах, как электронная коммерция и туризм. Его дальнейшая коммерциализация по-прежнему будет зависеть от повышения вовлеченности пользователей и доказательства эффективности моделей, основанных на рекламе и других подходах.
Bank of America: "AI-сделки" — последняя линия обороны на рынке американских облигаций
Банк Америки предупреждает, что повествование об искусственном интеллекте выступает в роли "буфера" макроэкономических рисков, сдерживая рыночную волатильность. FOMO, вызванный AI, создает эффект "пут-опциона AI", из-за чего фондовый рынок практически не реагирует на резкие колебания рынка облигаций. В Bank of America опасаются, что если история AI даст сбой, пересмотр ожиданий по росту может превратить долговой кризис в кризис всего рынка, а все сдерживаемые макрориски проявятся одновременно.

Цены на крипто
Далее


