
Доллар: репетиция кризиса

Есть ли экономический кризис? Неизвестно, но финансовые рынки уже репетируют кризис.
Конфликт между США, Ираном и Израилем снова превзошёл ожидания, эскалировав от военного противостояния до комплексной борьбы в формате «энергетическая блокада + устранение высших руководителей + тотальная изоляция». Необратимые затраты всех трёх сторон уже настолько велики, что просто выйти из конфликта невозможно.
Резкий рост цен на нефть приводит к так называемому «один кит приходит — всё остальное рушится», и доллар США становится одним из немногих бенефициаров. Важно отметить, что структура позиций по доллару за месяц кардинально изменилась: подразумеваемая волатильность 25D RR по доллару к корзине валют достигла почти двухлетнего максимума, что отражает довольно перегретые бычьи настроения по доллару.
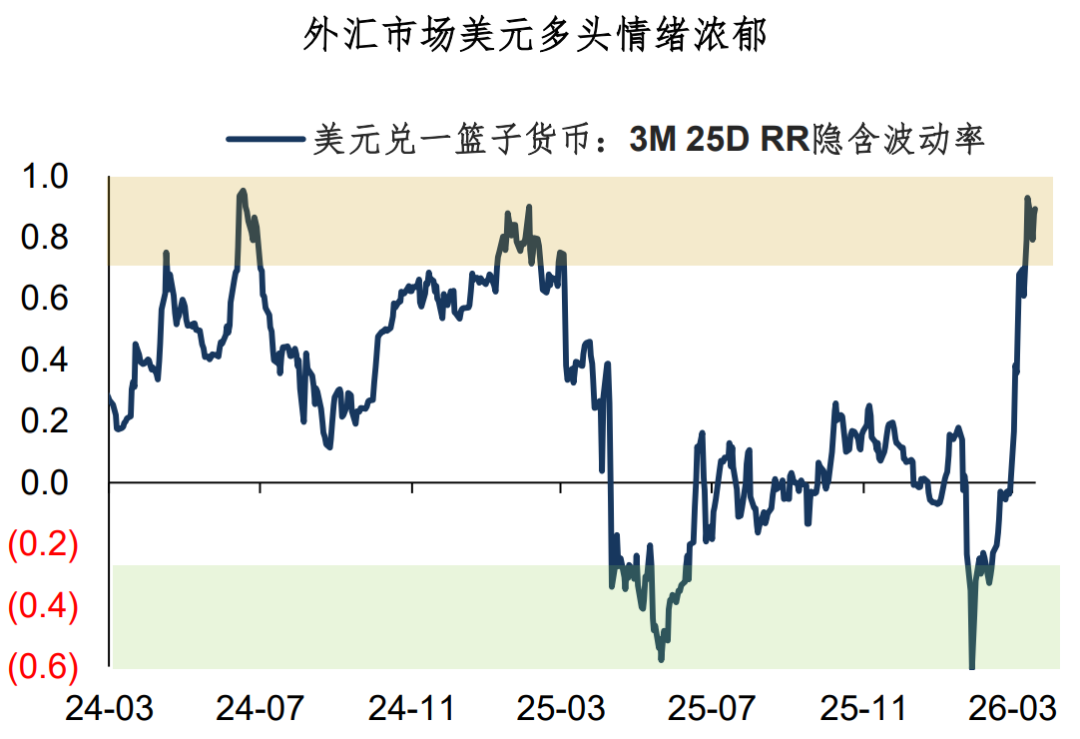
Почему рынок так оптимистично настроен по доллару? Во-первых, с точки зрения энергетической безопасности США — это страна-производитель и чистый экспортёр нефти, что делает её энергетическую структуру относительно более защищённой. Во-вторых, по части финансовой ликвидности: с началом войны глобальные рисковые и защитные активы падали одновременно, и только наличные (доллар США) остались единственным тихим пристанищем.
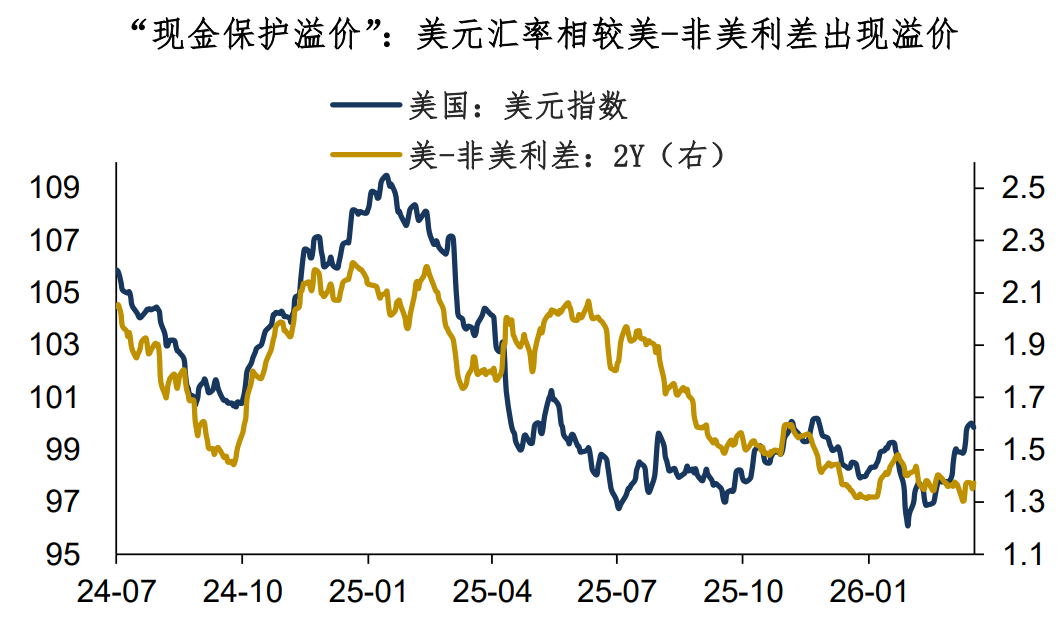
Я заметил, что сейчас курс доллара начал испытывать премию по отношению к процентной разнице между США и другими странами, эту премию можно расценивать как «премию кэшевой защиты», предоставляемую валютным рынком.
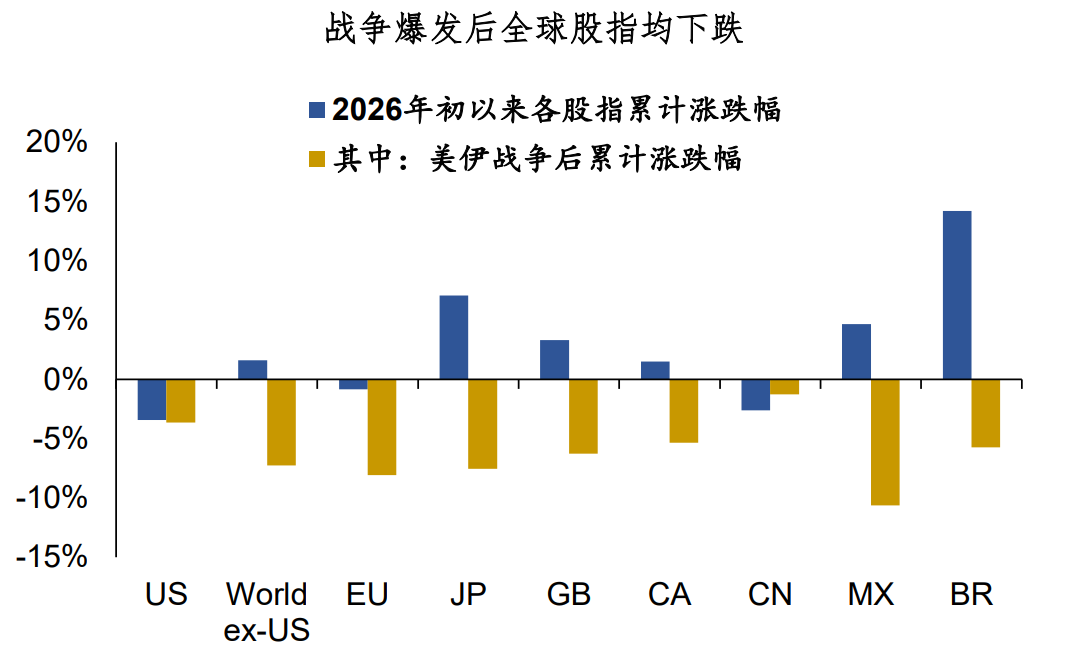
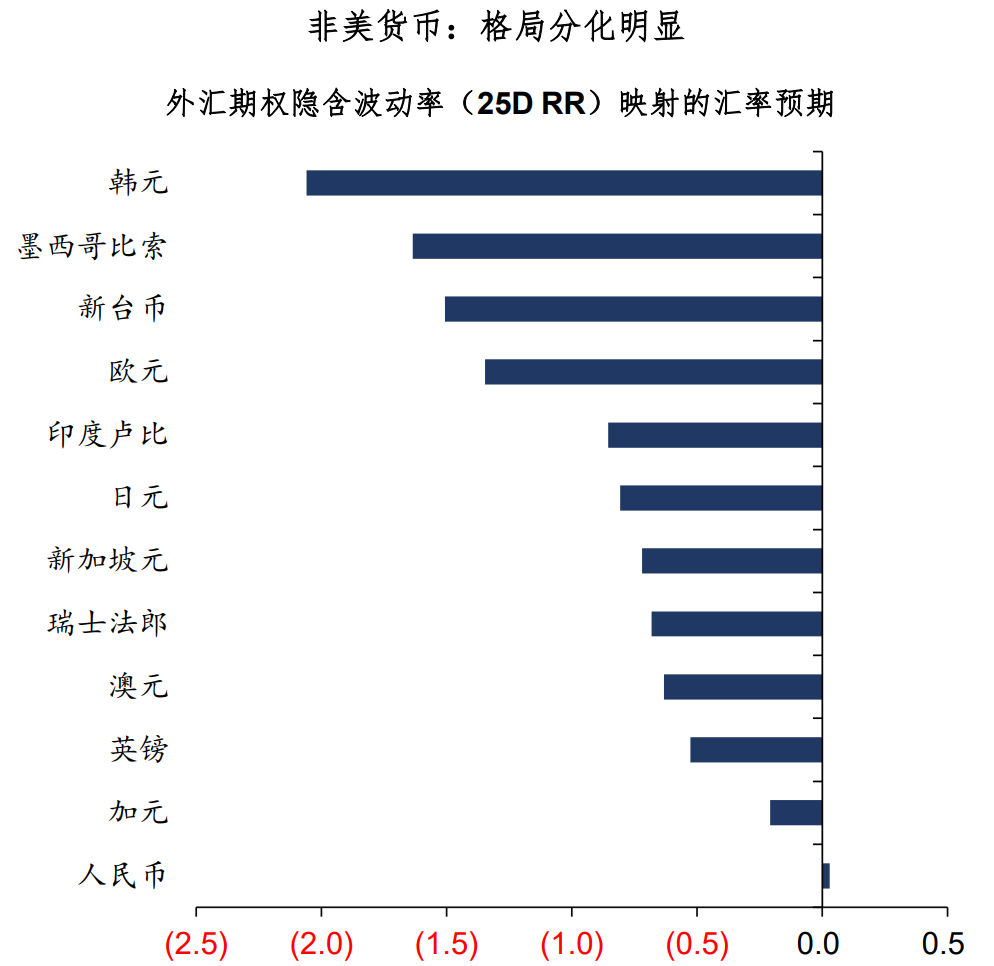
В этой «репетиции кризиса» разнонаправленность поведения валют, отличных от доллара, стала также весьма очевидной. В целом валюты стран с более устойчивой энергетической структурой падали меньше, а валюты с более уязвимой структурой — сильнее. Например, подразумеваемая волатильность 25D RR показывает значительный рост медвежьих ожиданий по южнокорейской воне, новотайваньскому доллару, евро и иене; в то время как ожидания по юаню, канадскому доллару и австралийскому доллару остаются примерно стабильными.
Как смотреть в будущее? У меня два вывода:
1. В краткосрочной перспективе доллар будет обладать «премией кэшевой защиты», но перенасыщенность позиций усложнит торговлю. В условиях устойчиво высоких цен на нефть волатильность финансовых рынков позволит доллару получать «премию за кэшевую защиту». Однако, в отличие от прошлого месяца, на данный момент лонг-позиции по доллару уже оказались перегружены — стоит уделить внимание двухсторонней волатильности и контролю позиций.
2. В средне- и долгосрочной перспективе, по мере продолжения высоких цен на нефть и низкой занятости, вероятность рецессии существенно выросла. Не знаю, когда наступит рецессия, но вероятность её наступления заметно возросла (впоследствии мы это подробно рассмотрим). Инвестиционный портфель должен быть готов к возможному сценарию рецессии.
Подытожим сегодняшнее обсуждение:
1. Есть ли экономический кризис? Неизвестно, но финансовые рынки уже репетируют кризис. Резкий рост цен на нефть приводит к «один кит приходит — всё остальное рушится», а доллар становится одним из немногих бенефициаров. Сейчас доля бычьих настроений на рынке опционов forex по доллару достигла перегретого уровня, а курс доллара начал получать премию по отношению к процентной разнице между США и остальным миром;
2. В этой попытке кризисной репетиции также ярко проявилась дифференциация валют, отличных от доллара. В целом валюты с надёжной энергетической структурой падали меньше, а с уязвимой — больше. В краткосрочной перспективе доллар будет иметь «премию кэшевой защиты», но необходимо пристально следить за разнонаправленными колебаниями и контролем позиций.
3. В средне- и долгосрочной перспективе, по мере того как сохраняются высокие цены на нефть и низкая занятость, вероятность экономической рецессии резко возрастает. Инвестиционный портфель должен быть готов к возможному сценарию рецессии.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
ФРС одобрил реформу стресс-тестирования соотношением голосов 6 к 1: волатильность требований к капиталу уменьшится вдвое, единственный голос против предупредил о снижении устойчивости.
Федеральная резервная система США официально одобрила два окончательных правила, направленных на повышение прозрачности и снижение волатильности требований к капиталу примерно на 50%. Новые правила предусматривают публичное обсуждение сценариев стресс-тестирования, а также расчет капиталового буфера на основе среднего значения результатов тестов за два последовательных года. Механизм усреднения вступит в силу в 2028 году. Эта реформа является результатом многолетней борьбы банковского сектора, и отраслевые объединения приветствуют такие изменения. Тем не менее, такие критики, как Барр, предупреждают, что реформа ослабит влияние стресс-тестирования и снизит общую устойчивость банковской системы.

Synopsys и OpenAI заключили сотрудничество по использованию AI в проектировании чипов, цена акций выросла более чем на 7%
Synopsys и OpenAI подписали многолетнее юридически обязывающее соглашение о совместной разработке GPT-Synopsys — модели, специально обученной и адаптированной для выполнения задач по проектированию чипов. OpenAI будет выплачивать Synopsys лицензионные сборы за использование инструментов по подписке, а доходы от внедрения продукта клиентами будут делиться обеими сторонами в зависимости от повышения эффективности проектирования чипов.
Как Уолл-стрит оценивает PCE? Goldman Sachs откладывает ожидаемое время повышения процентных ставок ФРС США
После публикации данных по индексу PCE в США за август, которые оказались ниже ожиданий, Goldman Sachs перенес ожидание второго повышения ставки ФРС с октября на декабрь и отметил, что не исключает вероятность того, что ФРС в итоге решит не повышать ставки дальше. Как отметил журналист, которого называют "новым рупором ФРС", Тимираос, данные PCE не изменили ранее известной тенденции к восстановлению инфляции. Сейчас рынок оценивает вероятность повышения ставки в октябре на уровне 39% (до публикации PCE — 45%), а вероятность декабрьского повышения — 90%. Доходность 2-летних казначейских облигаций США после публикации PCE немного снизилась, а затем восстановилась, в то время как доходность 10-летних облигаций продолжила расти.
Цены на крипто
Далее


