
Американский фондовый рынок уже «забыл о войне», почему же рынок государственных облигаций США все еще колеблется?

Цены на нефть продолжают определять ценообразование рисков макроактивов, однако каналы передачи между активами начинают различаться. После начала войны с Ираном чувствительность акций к цене нефти снижается и появляется положительная «развязка», в то время как облигации почти синхронны с нефтью. Эти изменения перестраивают относительную динамику акций и облигаций.
Индекс S&P 500 только что продемонстрировал рост на 9,8% за 10 торговых дней — это самый сильный 10-дневный прирост с момента восстановления после пандемии в апреле 2020 года. В отличие от устойчивости фондового рынка, доходность американских гособлигаций отыграла лишь небольшую часть роста, начавшегося с момента вспышки войны.
Аналитические данные платформы Chase Wind Trading Desk и недавний отчет Deutsche Bank указывают, что в будущем акции и облигации будут оставаться весьма чувствительными к ценам на нефть, однако на данном этапе изменения в акцентах между ожиданиями по росту, прибыли и фискальным расходам позволяют акциям легче «вырваться из оков», тогда как облигации сохраняют зависимость от инфляционных и предложения на рынке.
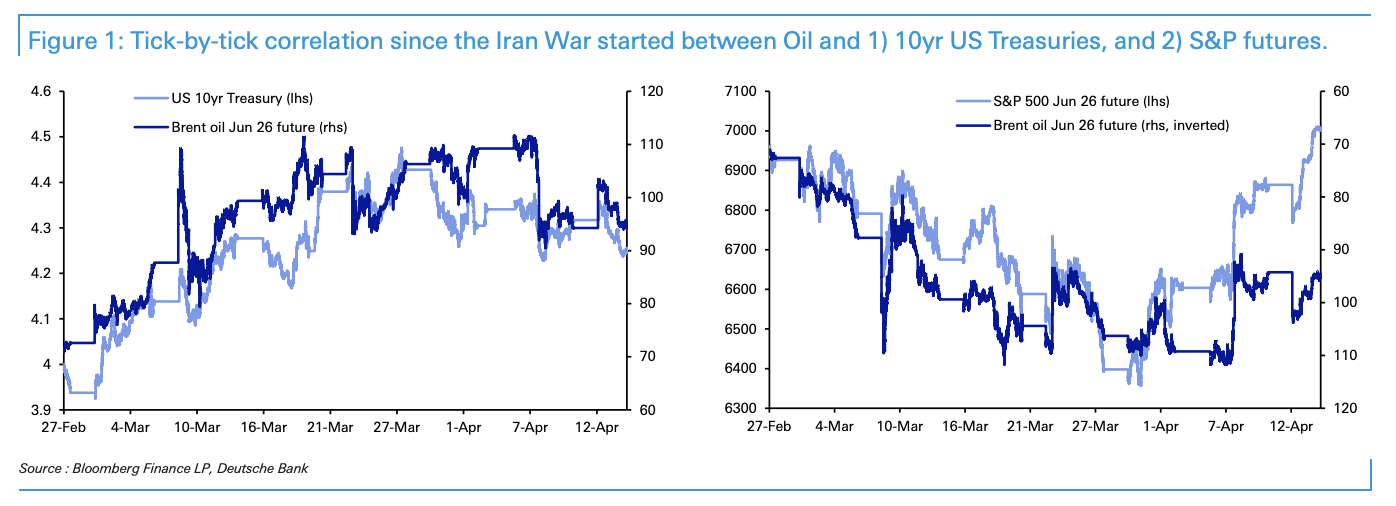
Ошибки в оценке до войны ограничивают пространство для коррекции доходности гособлигаций
Облигационный рынок не способен так быстро восстанавливаться, как рынок акций, отчасти из-за того, что доходности гособлигаций уже содержали ошибки в оценке еще до начала войны.
В начале конфликта доходность 10-летних гособлигаций США была в некоторой степени неоправданно занижена. Среди драйверов — иррационально пессимистичные ожидания рынка относительно макроэкономических последствий искусственного интеллекта, а также преждевременные ставки на ухудшение рынка труда в США и дефляционное давление.
На тот момент ожидания агрессивного снижения ставки Федеральной резервной системы США были полностью заложены в цены, однако сегодня эти ожидания выглядят необоснованно.
Последующие данные по рынку труда еще больше поставили под сомнение оправданность этих ожиданий. Последний отчет ADP по занятости также указывает на устойчивость рынка труда, и данный тренд не был широко ожидаем рынком до начала конфликта.
График показывает, что с момента начала войны доходность 10-летних гособлигаций США и фьючерсы на нефть Brent движутся почти синхронно в положительной корреляции: рост цен на нефть приводит к росту доходности, что подчеркивает доминирование инфляционных ожиданий в оценке облигаций.
Эффект номинального роста прибыли защищает фондовый рынок от инфляции
В отличие от рынка облигаций, фондовый рынок обладает внутренней толерантностью к умеренному росту инфляции — это вторая логика текущей дивергенции акций и облигаций.
Умеренная инфляция обычно не наносит серьезного ущерба акциям, так как корпоративная прибыль — это номинальный показатель, который автоматически увеличивается при росте ценового уровня.
Рост прибыли компаний из индекса S&P 500 за первый квартал ожидается на уровне 19%, что значительно выше средних рыночных прогнозов. Такой сильный прогноз по прибыли был ранее принят рынком, обеспечив ему своего рода подушку для сглаживания шока от роста цен на нефть.
Этот механизм отсутствует на рынке облигаций. Потоки по фиксированным ставкам не корректируются на инфляцию, а повышение инфляционных ожиданий, вызванное ростом цен на нефть, увеличивает ставку дисконтирования, что обесценивает облигации и формирует прямо противоположную реакцию по сравнению с акциями.
Ожидания фискальной экспансии усиливают дивергенцию рынка акций и облигаций
Ожидания увеличения государственных расходов в связи с войной с Ираном — третий драйвер различий между рынками.
Война, скорее всего, приведет к расширению государственных расходов по двум направлениям: в краткосрочной перспективе — принятие субсидированных программ для защиты потребителей от скачка цен на энергоносители; в среднесрочной и долгосрочной перспективе — ускорение инвестиций в оборону и энергетическую независимость, что формирует устойчивое давление на расширение бюджета.
Рост государственных расходов подразумевает увеличение предложения облигаций, что напрямую давит на их цены и повышает доходность. Для акций фискальная экспансия, как правило, воспринимается как дополнительная поддержка спроса в экономике, особенно выгодная для секторов обороны и энергетики.
Этот эффект дивергенции еще больше усугубляет разную реакцию фондового и облигационного рынка на одни и те же геополитические шоки.
Цены на нефть — по-прежнему ключевой фактор, устойчивость дивергенции под вопросом
Несмотря на явное расхождение рынков акций и облигаций, инвесторам не стоит забывать о рисках.
В дальнейшем, акции и облигации сохранят высокую чувствительность к нефти. Текущая относительная устойчивость фондового рынка, главным образом, отражает переоценку вышеперечисленных трех факторов, а не устойчивую развязку с нефтяными котировками.
Данные о посекундной корреляции фьючерсов на S&P 500 и нефть Brent показывают, что отрицательная связь между этими активами (рост нефти — снижение фондового индекса) в последнее время немного ослабла, но не исчезла полностью.
Для инвесторов текущая рыночная конфигурация означает, что в краткосрочной перспективе акции сохраняют относительную устойчивость к снижению, однако если цены на нефть резко вырастут или новые данные по занятости и инфляции вновь изменят ожидания по действиям Федеральной резервной системы США, сложившаяся дивергенция между рынками акций и облигаций будет поставлена под сомнение.
~~~~~~~~~~~~~~~~~~~~~~~~
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Министр финансов Японии вновь выразил обеспокоенность: заниженная стоимость иены является «большой проблемой», Япония будет тесно сотрудничать с США для поддержания порядка на валютном рынке.
Министр финансов Японии Кацуки Катаяма заявил, что слабость японской иены остается предметом постоянного внимания. Япония и США продолжат поддерживать тесные контакты для обеспечения упорядоченного функционирования валютного рынка.
"Конец" глобализации: историческая борьба за металлы!

Консалтинговый гигант Bain предупреждает: мировой индустрии AI потребуется ежегодный доход в 6 триллионов долларов, чтобы поддерживать «расточительный» тренд дата-центров
Bain заявил, что к 2031 году мировой отрасли искусственного интеллекта (AI) потребуется обеспечить годовой доход в размере 6 триллионов долларов, чтобы оправдать огромные капитальные вложения в строительство дата-центров по всему миру.
У Samsung Electronics выход 2-нм чипов приближается к 60%, компания нацелена на конкуренцию с TSMC и стремится получить заказы от технологических гигантов.
У подразделения по производству по контракту компании Samsung Electronics уровень выхода годной продукции на 2-нм технологическом процессе увеличился до примерно 60%, что значительно выше по сравнению с 30% в середине прошлого года. После стабилизации уровня выхода годной продукции Samsung сосредоточила инженерные усилия на оптимизации энергопотребления и теплоотвода, а также ускорила разработку более производительного второго поколения процесса SF2P с целью начала массового производства в этом году. В стратегическом плане Samsung планирует в следующем году поставить 2-нм чипы для Tesla, используя этот шаг как плацдарм для выхода на рынок крупных технологических клиентов.
Цены на крипто
Далее


