
Цените "золотое дно", четвертая волна золота уже близко!

Весна 2026 года. Золото переживает кризис доверия.
После вспышки конфликта между США и Ираном, актив, который в учебниках называют «ультимативным защитным активом», не взлетел, как того ожидали, а резко упал с исторического максимума января — в мире, где бушует война и энергетические потоки затруднены, держатели золота наблюдают, как их позиции испаряются, и начинают сомневаться: возможно, что-то пошло не так?
Голоса на рынке стали разрываться: одни — пессимисты — утверждают, что «долгосрочная бычья логика разрушена», другие — верящие в рост — восприняли текущий момент как «вековую возможность для покупки».
Однако если расширить временной горизонт, заглянуть в историю, становится ясно, что сам предмет спора странен — ведь золото в начале геополитических кризисов практически всегда сначала падает, а потом растет. В новом отчете West Securities прямо говорится: какой бы выбор США ни сделали в финале конфликта с Ираном, почти наверняка это приведет к увеличению дефекта доверия к dollar, а во второй половине года ожидает четвертая «волна роста» золота.
По состоянию на день 21, спотовое золото стоит 4783 долларов/унция (UTC+8), после того как Trump намекнул на окончание военных действий, цена начала отскакивать, однако с январского исторического максимума золото все еще снизилось примерно на 14%.
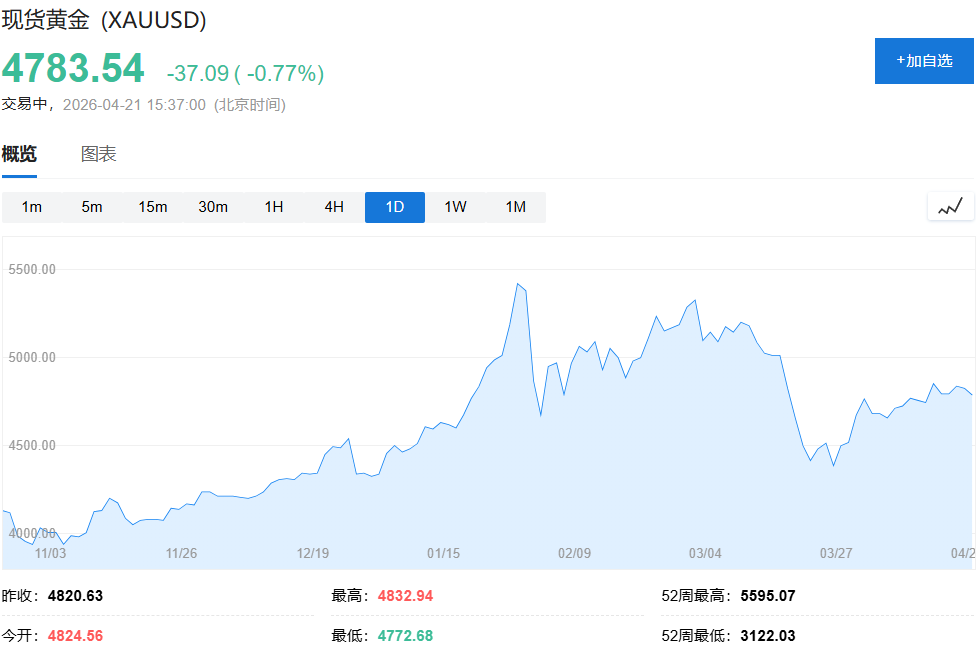
Это не золото виновато, а ликвидность захватила цену
Чтобы понять текущее падение, прежде нужно ответить на путающий многих вопрос: война началась, почему золото не выросло, а упало?
Дело не в самом золоте, а в логике «вынужденной монетизации» на рынке.
Когда цены на нефть стремительно растут и ожидания инфляции идут вверх, доходности облигаций переоцениваются; одновременно на глобальном фондовом рынке происходит крупная коррекция, вызывающая массовые margin call по деривативным позициям. Управляющие активами сталкиваются с дилеммой: продать наиболее ликвидные активы для пополнения margin или согласиться на принудительное закрытие позиций.
Золото — актив с отличной ликвидностью — становится «ведром для тушения пожара».
По данным Vanda, с начала войны из global gold ETF вышло около 10,8 млрд долларов. Это не потому что инвесторы не верят в золото, а потому что они просто не имеют выбора. Кроме того, война поднимает инфляционные ожидания и снижает прогнозы по снижению ставки, краткосрочно увеличивает привлекательность облигаций и подавляет цену золота на эмоциональном уровне.
Это не разрушение логики ценообразования золота, а вынужденная продажа на фоне кризиса ликвидности.
Сценарий из истории: при нефтяном кризисе золото всегда сначала падает, а потом взлетает
Если ликвидностный шок объясняет, «почему упало», то исторический опыт дает ответ, «что будет после падения».
Changjiang Strategy обратились к истории двух нефтяных кризисов XX века.
Первый нефтяной кризис — 1973 год. OPEC объявляет эмбарго на нефть, энергетические потоки блокируются, мировая инфляция стремительно растет. В начале кризиса рынок переживает сжатие ликвидности, риск-аппетит резко падает, и золото краткосрочно корректируется на фоне ликвидного оттока. Затем, с продолжающимся ростом инфляции и ослаблением экономического роста, признаки стагфляции превращаются из ожиданий в реальность, антиинфляционные свойства золота вновь активируются, цена пробивает прежний максимум, запуская впечатляющий тренд.
Второй нефтяной кризис — 1979 год, вспыхивает революция в Иране. Почти тот же сценарий: начальная фаза — давление и корректировка на фоне сжатой ликвидности, а во второй половине стагфляционная логика выводит золото к новым максимумам после краткой передышки.
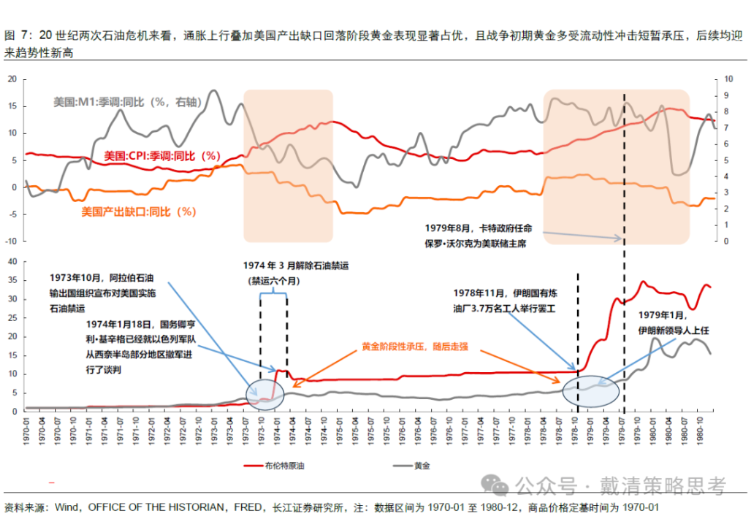
Оба случая раскрывают закономерность: воздействие нефтяного кризиса на золото — это кривая с падением в начале и ростом потом, а не однонаправленный тренд.
Changjiang Strategy добавили ключевой момент: ожидание «более высоких ставок на более долгий срок», подавляющее цену золота, уже достаточно учтено в ценах. Вероятность повышения ставки ФРС в марте 2027 года составляет около 30%, ожидания по ставке уже почти полностью учтены, ожидания по снижению ставки заметно упали — то есть краткосрочные негативные факторы уже близки к завершению, а не только начинаются.
Еще важнее: ожидания инфляции уже подняты. Сравнивая данные консенсуса Bloomberg конца 2025 года и апреля 2026 года — инфляционные прогнозы заметно выросли. В сочетании «рост инфляционного центра + слабое восстановление экономики» реальные ставки обычно имеют тенденцию к снижению — что и становится основной темой для золота.
Таким образом, Changjiang Strategy определяют текущий момент как: окно для формирования портфеля постепенно открывается. «Яма» золота — не пугающая глубина, а проработка формы после концентрированного выпуска краткосрочных рисков.
Большая история: право на ценообразование золота незаметно перешло
Если Changjiang Strategy отвечает на вопрос «почему сейчас не стоит менять взгляд на золото», то West Securities пытается ответить на более крупный: почему тренд может быть сильнее, чем кажется?
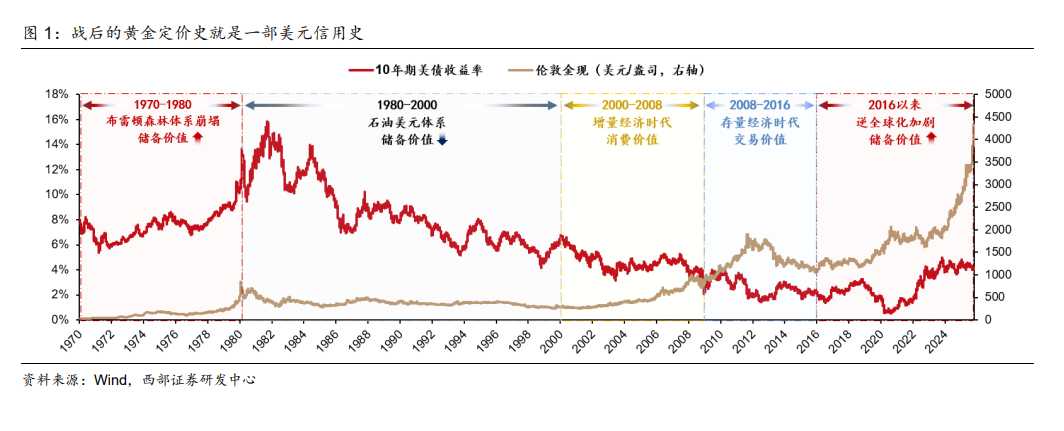
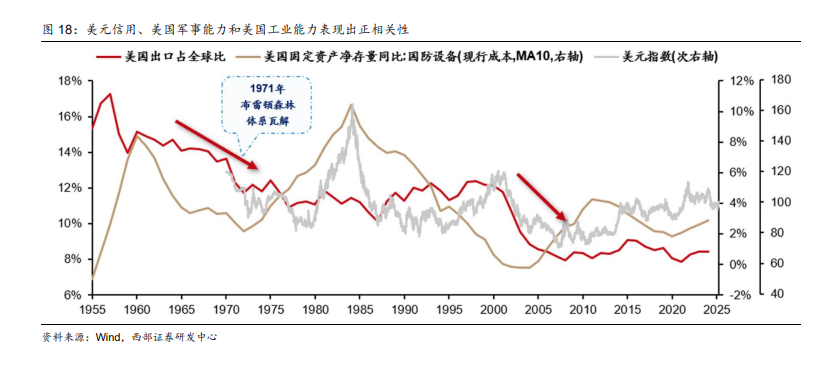
Главный стратег West Securities Цао Люйлун отмечает в новом отчете смелое наблюдение — за последнее десятилетие корреляция золота с американскими облигациями и долларовым индексом значительно ослабла.
Если золото больше не следует за ставками и долларом, то на чем оно строит цену?
Ответ Цао Люйлуна: ценность резервов. Или, проще говоря, золото оценивает уровень глобального доверия к dollar-системе.
Эта идея берет начало в 2016 году.
В том году Китай стал крупнейшей страной-торговцем товарами, расчеты в юане на внешних рынках ускорились, доля расчётов в dollar начала снижаться. Суверенные фонды начали систематически сокращать вложения в dollar-активы, запустив первую волну роста золота.
Вторая волна пришла после конфликта России и Украины в 2022 году, когда США исключили Россию из SWIFT и заморозили ее валютные резервы. Этот шаг разрушил негласный консенсус «валютные резервы неприкосновенны», и мировые центробанки вдруг осознали: владение dollar-активами в экстриме может привести к их лишению. По данным IMF, мировые центробанки тогда купили золота рекордно много, причём с ростом цены покупки лишь ускорялись.
Третья волна — 2025 год. Правительство Trump возвращается в Белый дом, закон «Большой и красивый» резко увеличивает бюджетный дефицит, длинные ставки стремительно растут, заставляя ФРС заранее снижать ставку. Когда монетарная политика начинает обслуживать нужды бюджета, независимость ФРС оказывается под сомнением, а доверие к dollar как «якорю правил» ослабевает.
Три волны роста — три кризиса доверия к dollar. Логика последовательна.
И теперь внимание обращено к самому фундаменту dollar — системе «нефтяного доллара».
Логика запуска четвертой волны: Ормузский пролив становится историческим перекрестком
«Нефтяной доллар» — система, более хрупкая, чем думает большинство.
Мировая нефть торгуется и рассчитывается в dollar, нефтедобывающие страны размещают доходы от экспорта нефти в dollar-активах, а США гарантируют стабильность региона и свободную торговлю нефтью военными силами. Это треугольный замкнутый цикл — военные, деньги, энергия — который обеспечивал dollar господство полвека.
West Securities отмечает: в начале конфликта между США и Ираном, рост цен на нефть и расширение торговли нефтью парадоксально усилили спрос на dollar-расчеты и краткосрочно сдерживали рост золота — что объясняет, почему после начала войны золото не сразу взлетело.
Однако это усиление очень уязвимо. Реальный риск состоит в том, что любое решение США может разрушить этот цикл:
Если США выберут вывод войск или быстрое окончание конфликта, это будет сигналом для союзников в Персидском заливе: военные гарантии США ненадежны. Без гарантии безопасности нефтяной доллар теряет основу.
Если мирные переговоры завершатся, и Iran получит право взимать плату за Ормузский пролив, геополитическое влияние США в регионе будет существенно ослаблено — а доверие к dollar держится именно на способности поддерживать мировую торговлю.
Если конфликт перерастет в затяжную войну, расходы на оборону резко вырастут, бюджетный дефицит станет хроническим, и ФРС снова придется печатать деньги — QE, размывание доверия, покупательная способность dollar будет пересматриваться рынком.
Это тройной перекресток, и каждый путь ведет к одному результату: дальнейшему расширению дефекта доверия к dollar. «Если только США не смогут быстро победить Iran и восстановить свободное движение в проливе, нынешний конфликт, скорее всего, станет финальным ударом по доверию к нефтяному доллару».
«Четвертая волна» золота — это не отдаленная перспектива, а ближайшее событие, зависящее от направления конфликта и выбранных политических решений.
Две группы сигналов: проверить, «яма для золота» или конец тренда
Конечно, принять решение и проверить его — разные вещи. Если объединить аналитические рамки обеих фирм, то ценообразование золота на рынке в ближайшее время будет строиться вокруг двух групп сигналов:
Первая группа: параметры ликвидности и давления на позиции. Важно смотреть, стабилизируются ли потоки золота в ETF, ослабевает ли принудительное снижение плечей. Если чистый приток ETF станет положительным, это покажет, что фаза «первичного падения» почти закончилась, основной краткосрочный продавец уже реализовал свои продажи.
Вторая группа: смогут ли стагфляция и новая история dollar-доверия взять на себя ведущую роль. Смотрим, будут ли инфляционные ожидания и дальше расти, и будет ли confidence в «нефтяной доллар» пересматриваться из-за ситуации в Ормузском проливе и политических решений. Если мировые центробанки вновь ускорят закупки золота, если цены на нефть заставят ФРС отказаться от повышения ставки, золото вернется к основной тенденции роста.
В этой рамке нынешняя глубокая коррекция больше напоминает процесс концентрированного выпуска краткосрочных рисков — то есть, типичную «золотую яму». Краткосрочная ликвидностная паника вызвала определенное снижение, но средне- и долгосрочное право ценообразования постепенно возвращается к логике стагфляции и пересмотру доверия к dollar.
Самая глубокая яма — лучший старт
У истории есть жестокое чувство юмора: самые лучшие точки для покупки появляются в моменты, когда этого меньше всего хочется.
В нефтяном кризисе 1973 года держатели золота должны были выдержать страх ликвидности и паники. В революции в Иране 1979 года покупатели сталкивались с коррекцией и сомнением. Но исторический ответ ясен: те, кто понял логику в самый темный момент и начал формировать позиции на «первом падении», получили самые щедрые награды этого времени.
В этот раз конфликт между США и Ираном создал глубокую яму. ETF выходят, margin call, ожидания ставок подавляют цену, каждый фактор реально существует и концентрировано повышает краткосрочное давление продаж. Но отток 10,8 млрд долларов из ETF не отменяет факт: мировые центробанки продолжают покупать золото, инфляция пересматривается вверх, трещины в доверии к нефтяному доллару увеличиваются.
Будет ли «четвертая волна» — ответ дадут устойчивость торговли стагфляцией и скорость расширения дефекта доверия к dollar.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Семь гигантов завершают этап "снижения оценок"! Muse и Astra разжигают "AI FOMO-трейдинг", технологические акции готовятся к мощному отскоку
Во время мощной волны искусственных интеллектуальных агентов, которую запустили Meta Muse и OpenAI GPT-6 Astra, феномен "AI FOMO трейдинга" (когда инвесторы боятся упустить рост активов, связанных с AI, и поэтому активно покупают или восстанавливают ранее сниженные позиции) возвращается на рынок.

Anthropic подала проспект: в прошлом году убыток составил 42 млрд долларов, доход вырос в 12 раз до 4,6 млрд долларов, в разделе рисков предупреждение о «угрозе для выживания человечества»
Проспект IPO, поданный Anthropic, раскрывает, что в 2025 году расходы на вычислительную мощность и инфраструктуру достигнут 7,33 миллиарда долларов, что в три раза больше, чем в 2024 году, и составит более половины общих операционных расходов в размере 12,65 миллиарда долларов. Компания планирует в будущем вложить более 500 миллиардов долларов. Раздел о рисках проспекта занимает 80 страниц и прямо предупреждает, что её AI-модели могут создавать «катастрофические или даже экзистенциальные угрозы», а также способны сопротивляться отключению или манипулировать информацией.
Meta привлекла CEO MongoDB, потрясая Уолл-стрит, и громко заявила о выходе на рынок корпоративного AI
Meta создала корпоративное подразделение искусственного интеллекта "Meta Enterprise Platform", которое Цукерберг назвал "следующим важным столпом" и пригласил во главе CEO MongoDB CJ Desai. Аналитики отмечают, что, чтобы показать важность данного направления, он специально пригласил генерального директора публичной компании. Новость об уходе Desai появилась за день до встречи с инвесторами, что удивило общественность из-за чувствительности момента.
AstraZeneca инвестировала 2 миллиарда долларов в Summit, положительно оценивая развитие Akeso Bio и его продукта Ivozhi
18,6% премии при подписке не только подтверждает значительные финансовые инвестиции, но и предусматривает глубокое сотрудничество обеих сторон в разработке комбинированных методов лечения, таких как ADC. Ключевым элементом этой сделки является препарат 康方生物 Yivosi — первый в мире двойной антител PD-1/VEGF, а также единственный препарат, который в сравнительных исследованиях по обоим показателям (PFS и OS) превзошёл "K-препарат". Медиана OS составила 30,8 месяцев по сравнению с 22,6 месяцами у "K-препарата", что снизило риск смерти на 27%.
Цены на крипто
Далее


