
"TACO" уже устарел, Уолл-стрит устремилась к "NACHO" сделкам!

“TACO-трейдинг уже устарел.” По мере того как сомнения относительно быстрой развязки кризиса в Ормузском проливе продолжают расти, Уолл-Стрит принимает новый нарратив — “NACHO”.
“NACHO” — это аббревиатура от “Not A Chance Hormuz Opens” (“Ормузский пролив ни за что не откроется”), недавно быстро распространившаяся среди трейдеров и рыночных аналитиков. Возникновение этой идеи связано с разочарованием рынка после многочисленных заявлений Трампа о “скорейшем открытии пролива”, которые так и не привели к реальному прогрессу.
Аналитик рынка eToro Зэйвер Вонг заявил СМИ: “NACHO по сути — это отказ рынка от надежды на быстрое решение кризиса.” В четверг американские и иранские вооружённые силы всё ещё обменивались огнём на Ормузском проливе, стороны обвиняли друг друга в провокациях, а и без того хрупкое соглашение о прекращении огня вновь испытало давление.
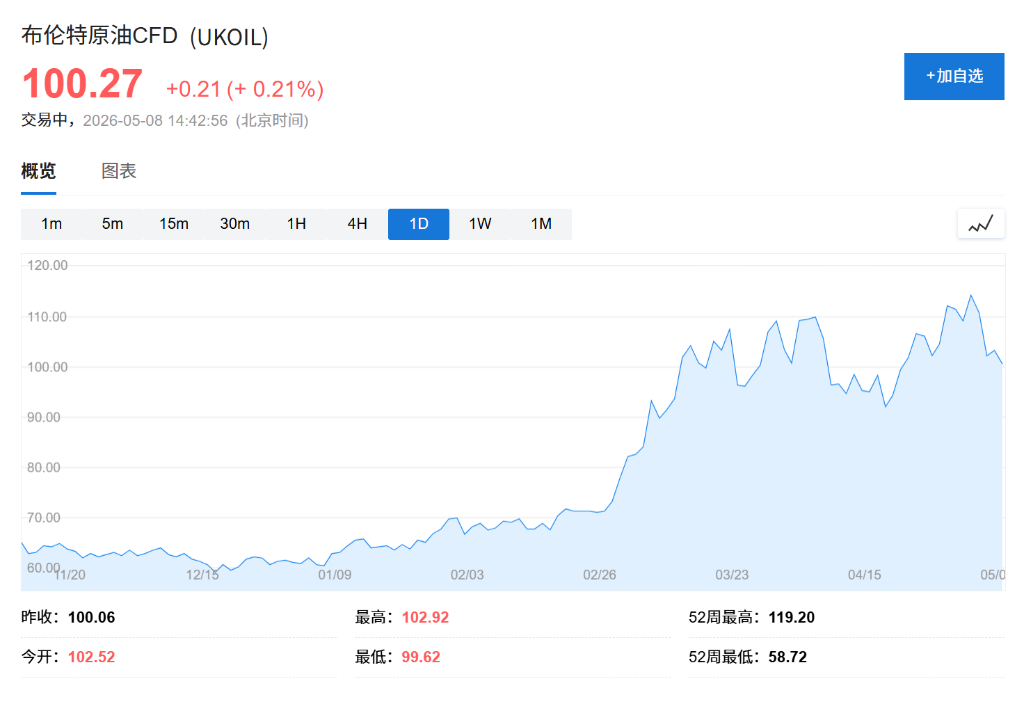
Распространение “NACHO”-трейдинга перестраивает позиционирование на нефтяном рынке, в судоходстве, в инструментах хеджирования инфляции и на рынке процентных ставок. Несколько опытных специалистов отмечают, что инвесторы всё чаще воспринимают длительную блокировку Ормузского пролива как “норму” макроэкономической ситуации, а не как разовый геополитический всплеск. Цена нефти Brent хоть и отступила от военного максимума в $126 за баррель в конце апреля, но всё ещё торгуется выше $100, что более чем на 38% выше уровней до эскалации конфликта на Ближнем Востоке.
Перемирие превратилось в пустое слово, рынок теряет терпение
Формирование “NACHO”-трейдинга имеет чёткое рыночное обоснование. Вонг отмечает: “На протяжении большей части кризиса любой заголовок о перемирии вызывал резкое падение цен на нефть, трейдеры постоянно закладывали примирение в цену — но его так и не случилось.”
В среду Трамп предупредил, что если Иран откажется от мирного соглашения, он подвергнется “ещё более яростным” бомбардировкам, и использовал жёсткую риторику; а в четверг в интервью ABC он вновь уверял, что перемирие действует, а столкновения назвал “любовным похлопыванием”. Перемежающиеся противоречивые сигналы усилили неопределённость в отношении дальнейшего развития событий.
На этом фоне рынок постепенно переходит от “трейдинга решения” к “трейдингу тупика”. Вонг говорит: “NACHO — это осознание рынка: высокая цена нефти — не краткосрочный шок, который можно обойти, а реальность текущих условий.”
Страховые компании дают тревожные сигналы
Помимо нефти, судоходный страховой рынок также непрерывно подаёт предупреждающие сигналы. Вонг отмечает, что в пиковый период марта страховая премия за войну для проходящих через Ормузский пролив судов достигала примерно 2,5% от стоимости корабля, тогда как до начала войны она была всего около 0,1%.
По данным eToro, несмотря на последующий спад, нынешний уровень всё равно примерно в восемь раз превышает довоенные значения. “Страховые компании оценивают риски, и явно не считают этот случай краткосрочной проблемой,” — говорит Вонг.
Он считает, что оценка страховщиков отражает устойчивость ситуации точнее, чем цена нефти: “Сигналы поступают не только от нефтяного рынка, но и от страховых компаний.”
TACO против NACHO?
Аналитики State Street Global Advisors отмечают, что “TACO” (“Trump Always Chickens Out” — “Трамп всегда отступает”) и “NACHO”-трейдинг сейчас одновременно проявляются во втором квартале.
В недавнем отчёте компания пишет: “Несмотря на высокие цены на энергоносители, индекс S&P 500 все же достиг новых исторических максимумов, оба сценария реализуются одновременно.”
State Street указывает, что трейдеры всё ещё с осторожным оптимизмом надеются на успешные переговоры и возобновление пролива, но прежде чем рынок вновь начнёт активно закладывать сильное снижение ставок ФРС, необходим “реальный мирный договор”. Компания также отмечает: если $100 за баррель станет новой нормой для нефти на ближайшие 1-3 месяца, золоту будет сложно сохранять восходящую динамику возле $5000 за унцию; напротив, если цена нефти упадёт до $80 на фоне соглашения о мире, золото может быстро пробить $5000 и даже протестировать уровень $5500.
Рынок ставок первым признаёт ситуацию, рисковые активы пока ждут
Несмотря на необычную устойчивость фондового рынка, расслоение между разными сегментами рынка усиливается. Старший экономист и стратег Aviva Investors Василиос Гкионакис отмечает: “В целом рынок реагирует на энергетический шок довольно спокойно.”
Однако он добавляет, что рынок ставок всё более явно выражает опасения по поводу продолжительности энергокризиса: “Самый очевидный сигнал — со стороны ставок: краткосрочные ставки резко переоценились, большинство доходных кривых заметно стало более плоскими.” Он предупреждает: если блокировка Ормузского пролива затянется, это может привести к “более стойкому инфляционному шоку” и увеличить вероятность глобальной рецессии.
Гкионакис отмечает: полностью принимают логику NACHO пока только отдельные сегменты: нефтяной рынок, судоходные страховщики и рынок ставок явно закладывают долгосрочную блокаду в цены, тогда как акции и другие рисковые активы остаются относительно спокойными.
Тупик — это, возможно, процесс, а не итог
Несмотря на то, что пессимизм укореняется среди трейдеров, аналитик Зэйвер Вонг лично не перестаёт надеяться на окончательное открытие пролива. По его словам, блокада вредит экспортным доходам самого Ирана, а другие страны также оказывают давление с требованием открыть пролив, всё это может стать стимулом для смены ситуации.
“Дальнейший путь, скорее всего, будет непростым, но рынок, похоже, начинает воспринимать реальность,” — говорит Вонг. Для инвесторов основной сигнал NACHO-трейдинга заключается в том, что структурное влияние кризиса в Ормузском проливе на макроэкономику может оказаться куда более глубоким и длительным, чем раньше предполагалось.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Хедж-фонды только что восстановили длинные позиции в технологиях, но ключевая поддержка Nasdaq уже начинает ослабевать
Индекс Nasdaq 100 приближается к нижней границе многомесячного бокового диапазона, фьючерсы пробили линию восходящего тренда и 100-дневную скользящую среднюю, техническая картина ослабла. Хедж-фонды ранее активно покупали технологические акции, концентрация позиций увеличивает риск снижения. Споры вокруг безопасности искусственного интеллекта и риски энергоснабжения создают двойной катализатор. Если ключевая поддержка будет утрачена и паника на рынке останется низкой, вероятна переоценка волатильности.
Десятилетняя доходность американских казначейских облигаций превысила 5%! "Пророк" предупреждает: Распродажа ещё не закончилась
Руководитель отдела стратегий G10 в Standard Bank Стивен Барроу, который первым в этом году в феврале предсказал доходность 10-летних казначейских облигаций на уровне 5%, повысил свой прогноз до 5,2% к концу года и ожидает дальнейшего повышения до 5,3% в первом квартале 2027 года. Он отметил, что давление на цепочки поставок, изменения климата, а также ограничения миграционной политики США на предложение рабочей силы становятся сильнее, чем когда-либо раньше. Индекс доллара за день вырос максимум на 0,6%, что может стать его лучшим однодневным результатом с 17 июня.
Продвигается вопреки буре «замедления AI»? Сообщается, что Kioxia планирует IPO в США с привлечением как минимум 10 миллиардов долларов.
Согласно сообщениям, Kioxia рассматривает возможность привлечения 10 миллиардов долларов путем размещения акций в США.

Строительство вычислительных мощностей AI переходит от "дефицита электроэнергии" к "дефициту кадров": рост модульных решений, новые возможности для Schneider, Vertiv, Eaton
Bernstein недавно опубликовал аналитический отчет, в котором отмечается, что на фоне быстрого расширения вычислительной мощности AI происходит изменение основных ограничивающих факторов развития дата-центров.

Цены на крипто
Далее


