
Доллар, казначейские облигации США и нефть оказывают тройное давление: сможет ли золото выбраться из «душащей зоны» в 4500 долларов?

Ru汇通网21 мая—— 21 мая, четверг, спот-золото торгуется выше отметки 4500 долларов, испытывая давление внутри дня, июньский фьючерс на золото около 4537,90 долларов; дневной график показывает, что текущая цена находится вблизи 4515 долларов, средняя линия индикатора Bollinger — около 4652,94 долларов, верхняя полоса — примерно 4848,95 долларов, нижняя полоса — около 4456,93 долларов, цена уже вплотную к нижнему диапазону индикатора.
21 мая, четверг, спот-золото торгуется выше отметки 4500 долларов, испытывая давление внутри дня, июньский фьючерс на золото около 4537,90 долларов; дневной график показывает, что текущая цена находится вблизи 4515 долларов, средняя линия индикатора Bollinger — около 4652,94 долларов, верхняя полоса — примерно 4848,95 долларов, нижняя полоса — около 4456,93 долларов, цена уже вплотную к нижнему диапазону.
В настоящее время золото не просто инструмент для торговли на разнице в цене на фоне роста риска, а переоценивается на фоне высоких цен на нефть, высоких доходностей по облигациям, сильного доллара и ожидаемой "ястребиной" политики Федеральной резервной системы США. Согласно данным, нефть Brent все еще выше 105 долларов, цены на энергоносители оказывают давление на инфляционные ожидания, доходность 10-летних облигаций США растет, снижая привлекательность бездоходных активов; с конца февраля, когда эскалировался конфликт между США и Ираном, золото снизилось более чем на 14%.
Ключевое противоречие для золота сместилось от спроса на защиту к давлению со стороны реальных ставок
Ключ этого этапа коррекции золота не в полном исчезновении спроса на защиту, а в том, что покупки золота на этом фоне не могут компенсировать давление со стороны ставок. По традиционной логике, обострение геополитических рисков должно поддерживать золото, однако, если риски одновременно ведут к росту цен на энергоносители и упрямой инфляции, участники рынка пересматривают вероятность того, что Федеральная резервная система сохранит высокие ставки или даже пойдет на новое повышение. В результате золото переходит из категории "страховочного актива" в класс "бездоходного актива в условиях высоких реальных ставок", и его оценка вынужденно смещается вниз.
Протокол заседания ФРС за апрель уже опубликован 20 мая, в заявлении по итогам заседания по-прежнему подчеркивается долгосрочная цель по инфляции 2%, а также говорится, что ситуация на Ближнем Востоке увеличивает неопределенность для экономических перспектив, и политика должна учитывать риски как на рынке труда, так и со стороны инфляции. Также СМИ сообщают, что большинство чиновников считают, что если инфляция останется выше 2%, дальнейшее повышение ставок может быть оправдано. Это означает, что золото сталкивается не с разовой "ястребиной" риторикой, а с фазовым сдвигом в ответной политической функции.
Для трейдеров основным переменным, определяющим эластичность цены на данный момент, является 10-летняя реальная ставка, а не новости о рисках одного дня. Рост номинальных доходностей напрямую увеличивает альтернативную стоимость владения золотом; если цены на нефть еще больше подтолкнут инфляционные ожидания, а краткосрочные ставки политики пересматриваются вверх, золото даже может войти в обратную корреляцию с нефтью. В последнее время на рынке уже наблюдается эта черта: рост цен на нефть не ведет к продолжительному укреплению золота, а усиливает цепочку торговли "инфляция снижается медленнее, ставки остаются высокими".
Коррекция доллара не изменила слабой структуры золота
Кратковременная коррекция доллара ранее помогла золоту стабилизироваться, но эта поддержка была скорее тактической, чем трендовой. Причина в том, что коррекция доллара не сопровождалась снижением доходности облигаций и не сопровождалась явным изменением ожиданий по мягкости политики ФРС. Другими словами, золото получило лишь краткосрочную передышку по валютному курсу, а не возобновление роста своей стоимости.
В межрыночных отношениях доллар, доходность и цены на нефть формируют сложное давление на золото. Укрепление доллара повышает издержки для нерезидентов, рост доходности снижает привлекательность золота, а высокие цены на нефть через инфляционные ожидания сокращают возможности для снижения ставок. Пока эти три линии не ослабнут одновременно, золоту будет сложно избавиться от давления продаж.
Некоторые аналитики считают, что золото продолжает застревать вблизи отметки 4500 долларов, потому что доллар удержал большую часть роста с момента начала конфликта, инфляционные опасения все еще охватывают мировой рынок, а "ястребиный" уклон последнего протокола ФРС ограничивает потенциал для роста котировок золота. Ключ их оценки не в краткосрочном пессимизме по золоту, а в том, что основная линия торговли этим активом сместилась с "есть ли риск" к "достаточен ли риск, чтобы перевесить высокие ставки".
Высокие цены на нефть ослабляют функцию золота как защиты от инфляции
Золото традиционно считается защитой от инфляции, но в нынешней ситуации основным источником инфляции являются шоки на энергетическом рынке, а они заставляют рынок облигаций переоценивать траекторию ставок. Нефть Brent сохраняет цену выше 105 долларов, эффекты от перебоев поставок, сокращения запасов и неопределенности переговоров продолжают влиять на рынок. Публичные данные показывают, что в мае произошло значительное снижение мировых видимых запасов, по оценкам некоторых институтов, падение достигает 8,7 миллиона баррелей в сутки, буфер запасов быстро истощается.
Такая инфляция отличается от вызванной перегревом спроса, комбинация скорее "слабый рост + неустойчивая инфляция". Для золота это не самый благоприятный сценарий. Если рост цен на нефть вызван геополитическим риском, у золота появляется спрос на защиту; но если рост цен на нефть поднимает инфляционные ожидания и приводит к росту доходности, бездоходный характер золота будет переоцениваться.
Переговоры по Ирану продолжают быть источником двойной волатильности для нефти и золота. Если в процессе переговоров появляются признаки смягчения, цены на нефть могут скорректироваться вниз, маржинальное давление инфляции снизится, но и спрос на защиту ослабнет; если переговоры затягиваются, цены на нефть могут снова вырасти, возрастет настроение к риску, но параллельно может увеличиться доходность и укрепиться доллар. Поэтому однозначно объяснять текущую динамику только фразой "напряженность в геополитике — плюс для золота" больше нельзя. Золоту на самом деле нужно снижение давления со стороны ставок, а не просто эскалация отдельного рискового события.
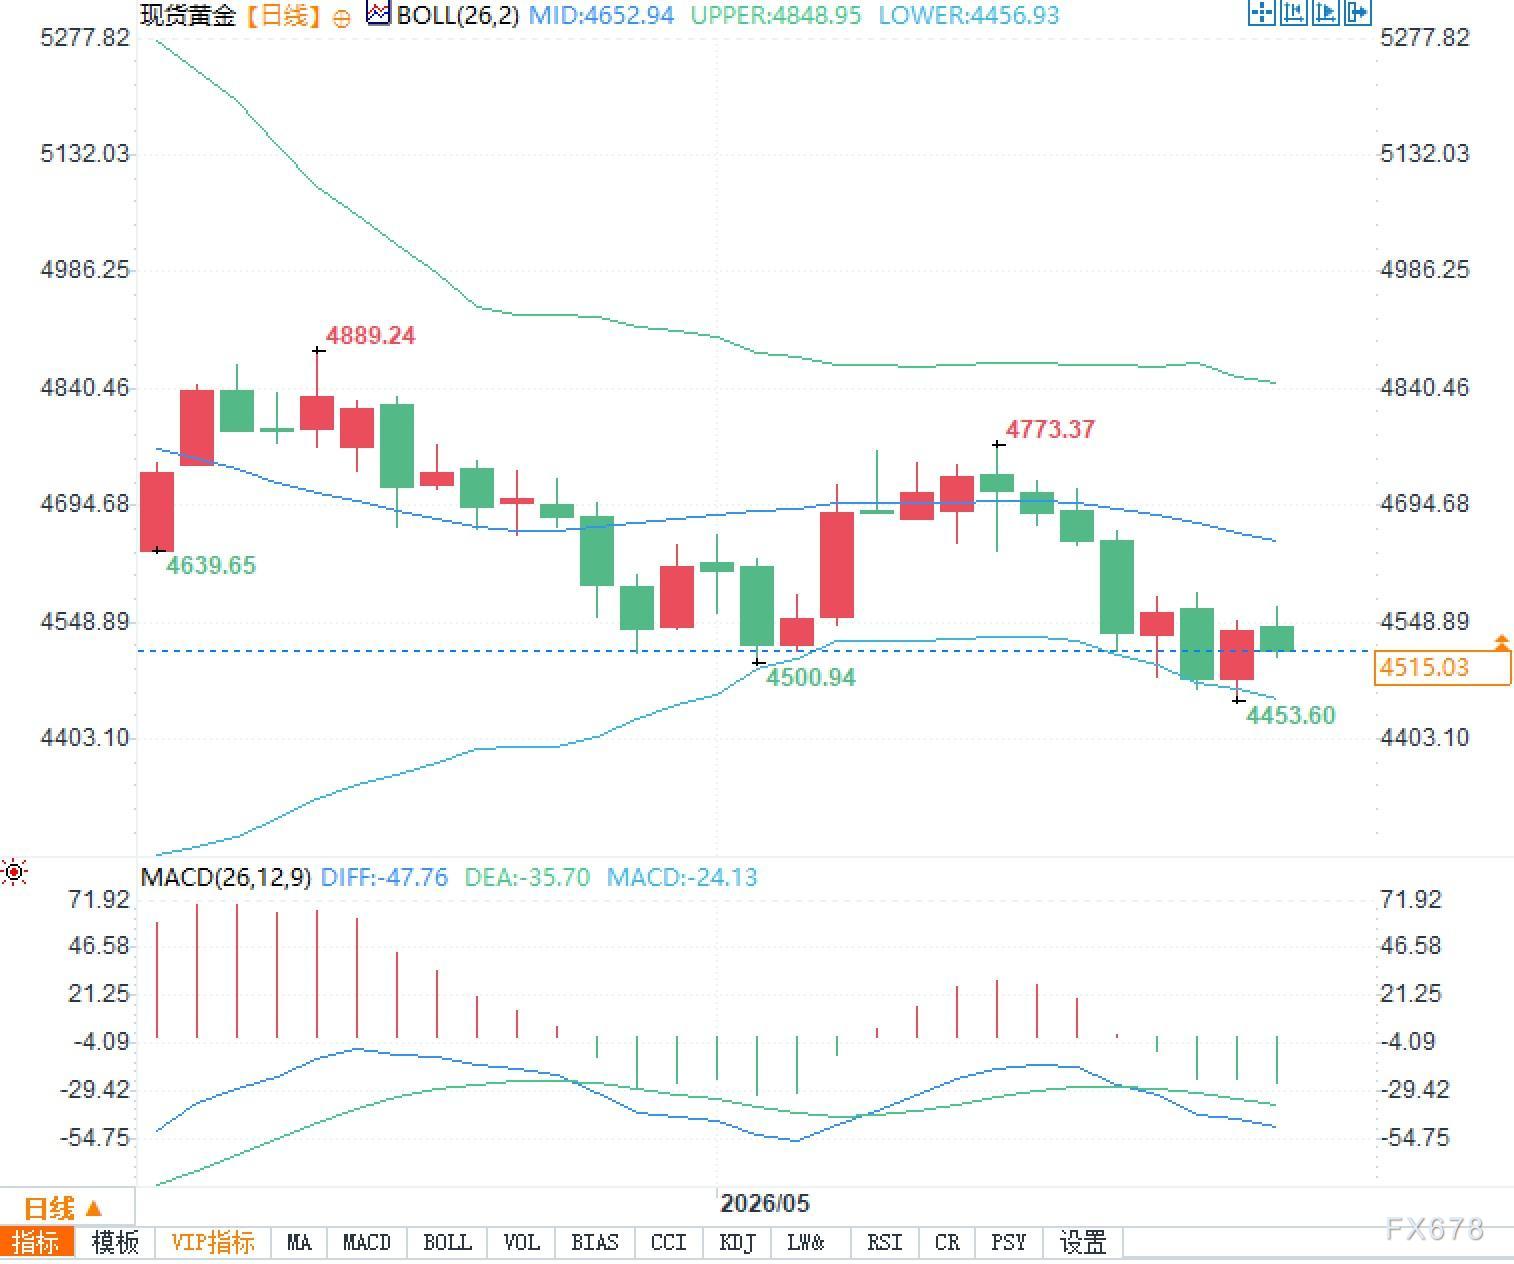
С точки зрения технической структуры, дневной график показывает, что цена находится ниже средней линии индикатора Bollinger, краткосрочный отскок пока не позволил вернуться выше средней линии, MACD остается в зоне слабости, что говорит о том, что рынок сейчас ближе к консолидации после снижения, чем к развороту тренда. Нижняя полоса индикатора Bollinger в районе 4456 долларов и круглая отметка 4500 долларов формируют краткосрочную зону наблюдения, а зона 4650–4695 долларов сверху — это область сопротивления около скользящих средних и средней линии Bollinger. Технические сигналы согласуются с макроэкономической логикой — золоту необходимо падение доходностей или ослабление доллара, чтобы появился потенциал для восстановления в верхней части диапазона.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Три представителя Федеральной резервной системы выразили жесткую позицию в один день, и вероятность повышения процентной ставки в октябре выросла до 69%.
В четверг председатель Филадельфийского ФРС заявил, что может потребоваться дальнейшее ужесточение политики; председатель Нью-Йоркского ФРС отметил, что еще одно повышение ставки в этом году является разумным; председатель Кливлендского ФРС указала на значительный рост риска отклонения инфляционных ожиданий. Ранее в среду член совета управляющих ФРС Michael Barr сообщил, что, возможно, потребуется дальнейшая корректировка политики; во вторник председатель Ричмондского ФРС отметил увеличение риска закрепления инфляции. Под влиянием ястребиных заявлений чиновников и сильных экономических данных, рыночные ожидания повышения ставки в октябре выросли с 53% на прошлых выходных до 69%.
Распродажа американских облигаций усиливается! Аукцион по 7-летним облигациям США прошёл вяло, объём обратного выкупа Министерства финансов вновь ниже потолка, доходность муниципальных облигаций достигла максимума за 15 лет.
В четверг доходность 7-летних государственных облигаций США взлетела до 5,085%, установив новый исторический максимум для этого срока. Доля зарубежных инвесторов упала до минимального уровня почти за два года. Министерство финансов США расширило операции обратного выкупа, но выполнило лишь 68% установленного лимита, что ниже предыдущего показателя в 86%, и поддержка ликвидности оказалась ниже ожиданий. Давление распространилось на рынок муниципальных облигаций США, доходность 30-летних бумаг превысила 5% — это максимальный уровень с 2011 года, а объем распродажи достиг пика с начала пандемии. В четверг доходность 10-летних государственных облигаций США превысила 5,2% впервые с 2007 года.
Макрон: Франция предоставит военную помощь Саудовской Аравии для защиты нефтяных объектов порта Янбу на Красном море
Макрон заявил, что Франция направит войска в Янбу, а также предоставит радарные и оборонительные системы. Он подчеркнул, что задачей этой операции является защита объектов в Янбу, а не вмешательство в региональный конфликт. В прошлую пятницу он отметил, что после блокировки Ормузского пролива нефтепровод Восток-Запад в Саудовской Аравии стал важным альтернативным маршрутом транспортировки, но из-за атаки йеменских хуситов на Янбу объем перекачки нефти по этому трубопроводу резко сократился.
Замедление развития AI-моделей не обязательно негативно скажется на рынке: три структурные тенденции традиционных дата-центров оказывают влияние, превышающее эффект роста процентных ставок.
HSBC считает, что традиционная логика роста дата-центров переходит от итераций передовых моделей к коммерциализации AI. Рост спроса на вычисления, увеличение капитальных вложений облачных провайдеров, ужесточение ограничений по электроэнергии и регулированию создают дефицит, который, вероятно, сохранится до 2028 года. Даже при росте процентных ставок, ожидаемый совокупный ежегодный рост AFFO на акцию с 2025 по 2028 годы составит 11%—12%, что свидетельствует о высокой устойчивости прибыли.
Цены на крипто
Далее


