
Ястребиные ожидания по Федеральной резервной системе США поднимают доллар и доходность казначейских облигаций США, давление на снижение золота усиливается после пробоя ключевой скользящей средней

汇通网5月22日讯—— Международные цены на золото в пятницу в европейскую сессию сохраняли слабую волатильность; несмотря на удержание ключевого уровня 4500 долларов, устойчивое укрепление доллара и ястребиные ожидания в отношении политики ФРС явно сдерживают динамику золота. Рынок практически полностью исключил возможность снижения ставок в 2026 году и делает ставку как минимум на одно повышение в текущем году, краткосрочная техническая структура по золоту продолжает оставаться медвежьей.
Международный рынок золота в пятницу, в ходе европейской сессии, продолжил оставаться под давлением; спотовое золото (XAU/USD) консолидируется вблизи уровня 4500 долларов. Хотя цены временно удерживают важную психологическую отметку, в целом тенденция остаётся слабой.
В центре внимания рынка — "ожидания высоких ставок ФРС", "силы доллара" и "неопределённости на Ближнем Востоке".
По мере принятия рынком устойчивых высоких ставок в США индекс доллара держится на максимумe за шесть недель, что оказывает явное давление на золото.
Поскольку золото само по себе не приносит процентного дохода, при стабильном росте доходности казначейских облигаций США капиталы чаще уходят в высокодоходные долларовые активы.
В то же время ожидания рынка относительно политики ФРС также становятся все более ястребиными.
Опубликованный ранее протокол заседания ФРС за апрель показал, что большинство чиновников обеспокоены тем, что инфляция может долгое время превышать целевые 2%, и в случае устойчивой инфляции ФРС может быть вынуждена ужесточать политику дальше.
В настоящее время рынок практически полностью исключил вероятность снижения ставок в 2026 году.
На данный момент участники рынка даже начинают закладывать в котировки как минимум одно повышение ставки ФРС в этом году.
Такие ожидания прямо способствуют дальнейшему росту доходности казначейских облигаций США и усиливают восходящий тренд доллара.
Кроме того, несмотря на сохраняющуюся неопределённость в ситуации на Ближнем Востоке, рыночные настроения к риску улучшились, что также снизило часть спроса на золото как защитный актив.
В последнее время переговоры между США и Ираном продолжаются. Несмотря на заявления обеих сторон о сокращении разногласий, ключевые вопросы остаются нерешёнными.
В частности, вопросы обогащения урана в Иране и контроль над Ормузским проливом по-прежнему являются основными препятствиями в переговорах.
Госсекретарь США Рубио заявил, что попытки Ирана взимать плату с судов за проход через Ормузский пролив стали серьёзным препятствием для соглашения.
В то же время президент США Трамп подчеркнул, что США не примут механизм оплаты за проход через Ормузский пролив, и что американская сторона намерена изъять запасы высокообогащённого урана у Ирана.
Это означает, что на данный момент золото не получает явной поддержки за счёт притока защитных капиталов.
В то же время высокие цены на энергоносители на мировом рынке также влияют на рыночные ожидания по будущей инфляции.
Рынок опасается, что в случае продолжительного роста цен на энергоресурсы базовая инфляция в США может вновь ускориться, что вынудит ФРС поддерживать высокие ставки ещё дольше.
Такая среда "высокой инфляции + высоких ставок" в целом не благоприятствует золоту.
С точки зрения глобальной структуры активов, на сегодняшний день заметен явный перевес в пользу долларовых активов.
Индекс доллара США недавно поднялся к шестинедельным максимумам, а доходность американских государственных облигаций также удерживается на высоких уровнях.
Однако эксперты отмечают, что на рынке золота нет явной панической распродажи, а часть долгосрочных защитных капиталов пока предпочитает занимать выжидательную позицию.
Особенно на фоне сохраняющейся нестабильной ситуации на Ближнем Востоке внизу остаётся некоторый защитный спрос.
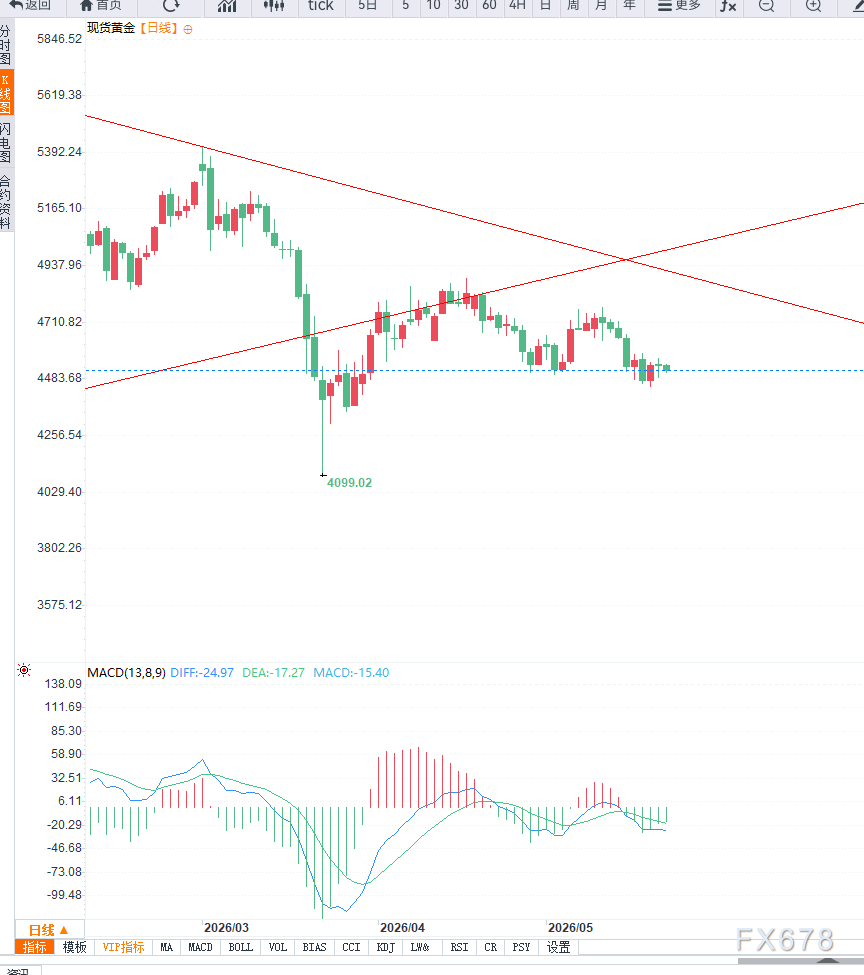
С технической точки зрения золото продолжает движение внутри выраженного нисходящего канала.
Дневной график показывает, что после формирования локального максимума в районе 4700 долларов золото перешло к среднесрочной коррекции.
Сейчас цены продолжают двигаться ниже основных скользящих средних, что указывает на доминирование медвежьей тенденции.
Индикатор MACD на дневном графике демонстрирует явственное мёртвое пересечение, зелёные столбики расширяются — это говорит о росте среднесрочного нисходящего импульса.
Индикатор RSI остаётся около 45, что свидетельствует о том, что рынок не является перепроданным, однако в целом сохраняется слабая динамика.
Сейчас основная поддержка расположена вблизи уровня 4500 долларов. В случае её пробоя целью станет район 4420 и 4360 долларов.
При этом область около 4360 долларов также является важной технической поддержкой по нижней границе канала.
Верхнее основное сопротивление — в районе 4650–4660 долларов.
Ключевое противоречие на рынке золота сейчас заключается в "поддержке геополитических рисков" против "давления высоких ставок".
Хотя ситуация на Ближнем Востоке всё ещё остаётся неопределённой, рынок сегодня больше обеспокоен рисками сохранения высоких ставок ФРС на длительный срок.
Рост доллара и доходности американских облигаций явно снижает привлекательность золота в портфелях.
С технической точки зрения золото остаётся внутри среднесрочного нисходящего канала; несмотря на отдельные сигналы стабилизации в краткосроке, медвежий тренд пока не преодолён.
Дальнейший фокус рынка — данные по инфляции в США, ожидания относительно политики ФРС, развитие ситуации на Ближнем Востоке и динамика индекса доллара.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Три представителя Федеральной резервной системы выразили жесткую позицию в один день, и вероятность повышения процентной ставки в октябре выросла до 69%.
В четверг председатель Филадельфийского ФРС заявил, что может потребоваться дальнейшее ужесточение политики; председатель Нью-Йоркского ФРС отметил, что еще одно повышение ставки в этом году является разумным; председатель Кливлендского ФРС указала на значительный рост риска отклонения инфляционных ожиданий. Ранее в среду член совета управляющих ФРС Michael Barr сообщил, что, возможно, потребуется дальнейшая корректировка политики; во вторник председатель Ричмондского ФРС отметил увеличение риска закрепления инфляции. Под влиянием ястребиных заявлений чиновников и сильных экономических данных, рыночные ожидания повышения ставки в октябре выросли с 53% на прошлых выходных до 69%.
Распродажа американских облигаций усиливается! Аукцион по 7-летним облигациям США прошёл вяло, объём обратного выкупа Министерства финансов вновь ниже потолка, доходность муниципальных облигаций достигла максимума за 15 лет.
В четверг доходность 7-летних государственных облигаций США взлетела до 5,085%, установив новый исторический максимум для этого срока. Доля зарубежных инвесторов упала до минимального уровня почти за два года. Министерство финансов США расширило операции обратного выкупа, но выполнило лишь 68% установленного лимита, что ниже предыдущего показателя в 86%, и поддержка ликвидности оказалась ниже ожиданий. Давление распространилось на рынок муниципальных облигаций США, доходность 30-летних бумаг превысила 5% — это максимальный уровень с 2011 года, а объем распродажи достиг пика с начала пандемии. В четверг доходность 10-летних государственных облигаций США превысила 5,2% впервые с 2007 года.
Макрон: Франция предоставит военную помощь Саудовской Аравии для защиты нефтяных объектов порта Янбу на Красном море
Макрон заявил, что Франция направит войска в Янбу, а также предоставит радарные и оборонительные системы. Он подчеркнул, что задачей этой операции является защита объектов в Янбу, а не вмешательство в региональный конфликт. В прошлую пятницу он отметил, что после блокировки Ормузского пролива нефтепровод Восток-Запад в Саудовской Аравии стал важным альтернативным маршрутом транспортировки, но из-за атаки йеменских хуситов на Янбу объем перекачки нефти по этому трубопроводу резко сократился.
Замедление развития AI-моделей не обязательно негативно скажется на рынке: три структурные тенденции традиционных дата-центров оказывают влияние, превышающее эффект роста процентных ставок.
HSBC считает, что традиционная логика роста дата-центров переходит от итераций передовых моделей к коммерциализации AI. Рост спроса на вычисления, увеличение капитальных вложений облачных провайдеров, ужесточение ограничений по электроэнергии и регулированию создают дефицит, который, вероятно, сохранится до 2028 года. Даже при росте процентных ставок, ожидаемый совокупный ежегодный рост AFFO на акцию с 2025 по 2028 годы составит 11%—12%, что свидетельствует о высокой устойчивости прибыли.
Цены на крипто
Далее


