
Супер-IPO «высасывает кровь», проклятие промежуточных выборов, рост доходности... На рынке акций США этим летом кроется множество угроз

Американский фондовый рынок начинает неофициальное «летнее открытие» с рекордных высот, однако это лето будет гораздо сложнее, чем кажется на первый взгляд.
Волна сверхкрупных IPO, оттягивающая ликвидность с рынка; высокие цены на нефть, подрывающие доверие потребителей; исторические особенности года промежуточных выборов, негативно влияющие на акции; устойчиво высокие доходности облигаций из-за структурного давления — четыре риска одновременно нависают над рынком и заставляют профессионалов Уолл-стрит предупреждать о том, что в ближайшие месяцы динамика может резко измениться.
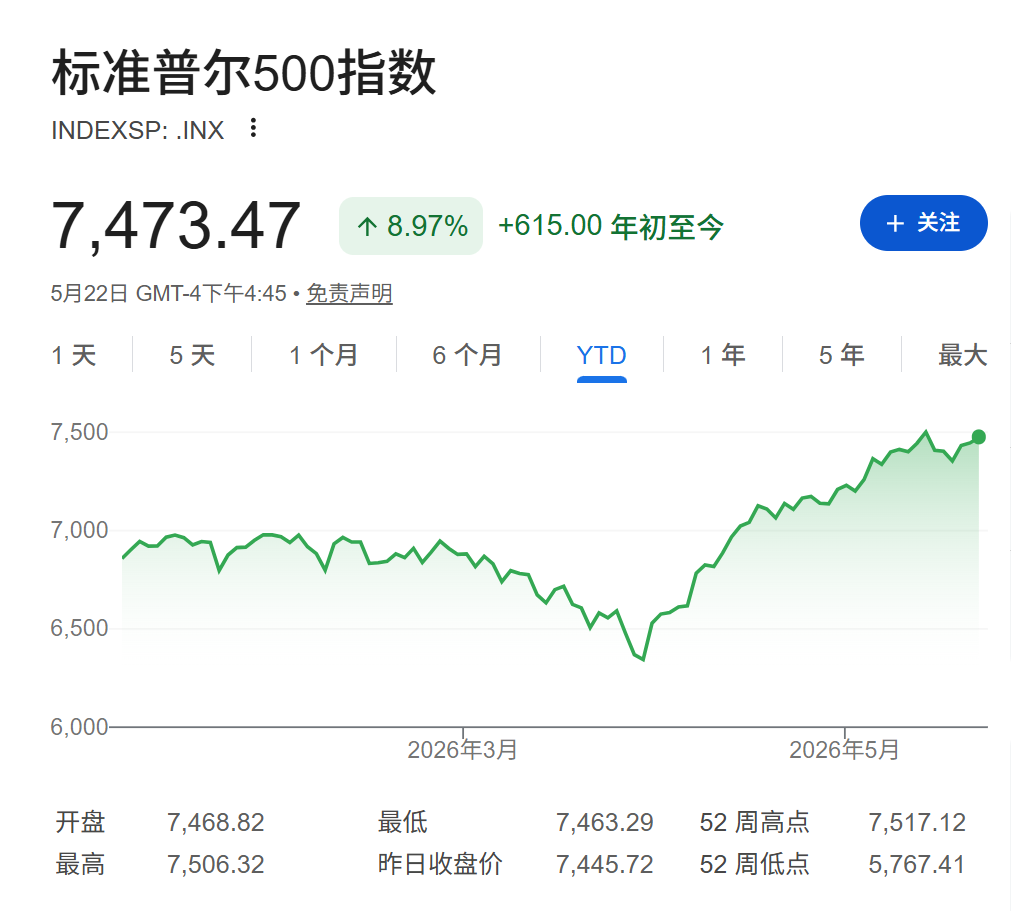
Индекс S&P 500 закрылся в прошлую пятницу всего на 0,4% ниже исторического максимума, установленного 14 мая, и показал рост восьмую неделю подряд — самый длинный период подъема с 2023 года, прибавив с начала года уже 9,2%. Несмотря на продолжающийся конфликт между США и Ираном, блокирующий Ормузский пролив, и инфляционное давление, вызванное резким ростом цен на нефть, сильные результаты технологического сектора по-прежнему формируют основное настроение на рынке. С начала года информационные технологии S&P 500 выросли на 18,1% — намного опережая рынок в целом, а такие гиганты как Nvidia, Alphabet, Amazon и Apple стали основными драйверами индекса.
Однако сила технологических акций скрывает ряд трещин. Индекс потребительского доверия Мичиганского университета в этом месяце упал до исторического минимума 44,8; сектор избирательного потребления S&P 500 с начала года прибавил всего 2,3%, что значительно ниже рынка; даже если признаки деэскалации между США и Ираном вызвали обвал нефтяных фьючерсов в воскресенье, многие аналитики отмечают, что рост доходности долгосрочных облигаций обусловлен факторами, выходящими за рамки геополитики, и структурное давление на ставки не может быть снято простой дипломатической договорённостью.
На рынке оформляется консенсус: текущее процветание американских акций построено на трех столпах — росте прибыли, перегруженности позициями в технологическом секторе и высокой ликвидности, но этим летом все три основы будут подвергнуты испытаниям. Инвесторам предстоит сезон с беспрецедентной концентрацией рисков.
Волна супер-IPO: невидимый «отсос ликвидности»
Один из главных рисков года для рынка связан с грядущей серией сверхкрупных IPO.
SpaceX 20 мая официально подала регистрационные документы в SEC, рассчитывая привлечь как минимум 80 млрд долларов, а итоговая оценка может превысить 1,5 трлн долларов — IPO ожидается уже во второй неделе июня и станет первым из трех лидеров технологического сектора, выходящим на открытый рынок. OpenAI планирует разместиться уже в сентябре, Anthropic, возможно, последует в октябре.
«Серия грядущих мега-IPO может оттянуть капитал с других финансовых рынков», — сказал в интервью MarketWatch соучредитель и гендиректор Unlimited Боб Эллиотт:
«Уже давно на рынке не появлялось такого крупного предложения, что усиливает дополнительное давление на весь фондовый рынок».
Джо Маццола, главный стратег по торговле и деривативам Charles Schwab, отмечает: некоторые инвесторы могут продать акции, которые показали наибольший рост, чтобы освободить средства под участие в таких IPO. Брент Доннелли, президент Spectra Markets, в отчете от 21 мая пишет, что это «потенциально негативный фактор, но пока не повод для сокращения позиций или для шортов» и подчеркивает: «Сам по себе этот фактор не является торговым сигналом».
Исследование Парага Татте, стратега Deutsche Bank Securities, позволяет провести количественные оценки: если рассматривать крупнейшее отдельное IPO применительно к модели спроса/предложения, рынок может снизиться примерно на 1%. Если же IPO будут сконцентрированы во времени или новые акции попадут в индексы, вытесняя другие бумаги, давление может быть сильнее. Однако исторически волны размещений чаще сопровождали бычий рынок, а не завершали его, ведь они происходят в фазы сильного спроса — через три месяца после старта волны IPO медианная доходность S&P 500 составляет около 8%.
Следует отметить, что Эллиотт также предупреждает: текущая волна IPO совпадает по времени с сокращением байбеков у крупных технологических компаний — лидеры сектора направляют средства не на обратный выкуп и дивиденды, а на капитальные расходы, связанные с искусственным интеллектом, то есть один из важных источников спроса также ослабевает. Согласно позиционным данным, доля мейджор-теха достигла 93-го процентиля и сектор является самым перегруженным на рынке — если IPO спровоцируют ребалансировку, здесь наибольший риск запуска коррекции.
Нефть и потребление: подводные течения под видимым процветанием
Высокие цены на нефть — самый ощутимый для потребителей риск нынешнего сезона.
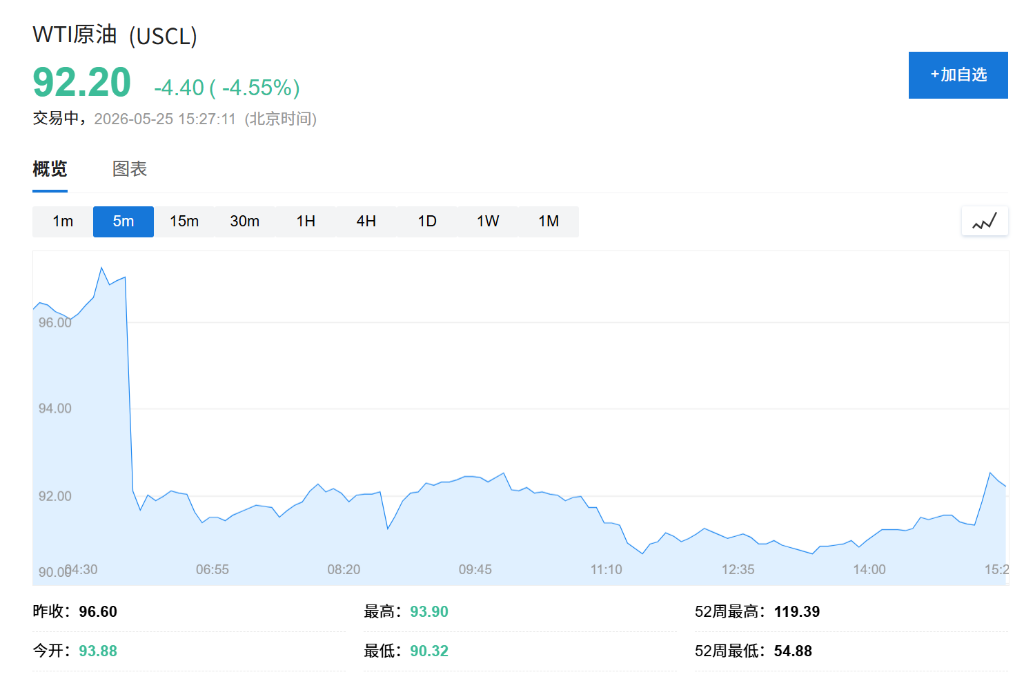
Стоимость западнотехасской легкой нефти (WTI) — 92 доллара за баррель, средняя цена бензина по США достигает 4,552 доллара за галлон против 3,196 доллара год назад. Директор МЭА Фатих Бирол недавно предупредил, что запасы нефти в США снижаются «очень быстро», а Роберт Явгер, эксперт по сырьевым товарам Mizuho Securities, подтвердил этот тренд в отчете от 18 мая, отметив, что запасы не иссякнут мгновенно.
Доверие потребителей уже серьезно пострадало. Старший экономист Interactive Brokers Хосе Торрес в интервью MarketWatch сообщил, что индекс потребительского доверия упал до исторического минимума 44,8, а повышение цен на бензин создало значительное давление на образ жизни людей, особенно для групп со средними и низкими доходами. «Этим летом мы столкнемся с более высокой инфляцией», — говорит Торрес.
В воскресенье американские чиновники рассказали о приближении сделки между США и Ираном по открытию пролива, что вызвало обвал нефтяных фьючерсов и незначительный рост цен на американские казначейские облигации. Однако Трамп заявил, что не спешит подписывать соглашение, и финальный исход неизвестен. Руководитель макро-стратегии Charles Schwab Кевин Гордон считает, что фондовый рынок «уже отражает опасения относительно устойчивости потребителей и способности экономики справиться с длительной блокадой, но эти опасения скрываются успехами технологических акций».
Сектор избирательного потребления S&P 500 с начала года показал рост лишь на 2,3%, резко уступая сектору технологий (18,1%) — это уже свидетельствует о структурной слабости спроса.
Проклятие промежуточных выборов: лето — традиционно слабый сезон
Еще один повод для осторожности у технических стратегов — исторические закономерности.
Согласно анализу Dow Jones Market Data, в годы промежуточных выборов средняя доходность S&P 500 с конца апреля по сентябрь составляла -2,8%. В выборках за 1930 год падение превысило 25%, в 1974-м — 29,6%, в 2002-м — 24,3%. Даже если исключить эти три экстремальных года, среднее значение остальных слабо положительное — всего 0,006%.
Гендиректор Hirsch Holdings и редактор «Биржевого календаря» Джеффри Хирш объяснил в телефонном интервью: «В промежуточные выборы политическая борьба неизбежно начинает затмевать фокус на корпоративную прибыль и экономику», а борьба за контроль над Конгрессом вносит неопределенность — традиционно правящая партия теряет места на промежуточных выборах. Сочетание политических рисков и сезонной слабости лета системно нагружает рынок. Глава Infrastructure Capital Advisors Джей Хэтфилд дополняет: «В сезон отчетностей правит жадность, после отчетов — страх» — вне квартальных отчетов фокус инвесторов смещается на макро- и политические риски и геополитику.
Тем не менее Хэтфилд отмечает и возможные плюсы: один из потенциальных итогов выборов — «разделенный Конгресс» (демократы, по мнению большинства, могут выиграть нижнюю палату, а сенат в настоящий момент под контролем республиканцев — 53 на 47). Согласно Хэтфилду, «разделенная власть обычно благоприятна для рынка», поскольку это осложняет крупные налоговые повышения или радикальные реформы, обеспечивая относительную стабильность налоговой нагрузки на бизнес.
Примечательно, что динамика S&P 500 сейчас явно расходится с исторической слабостью годов промежуточных выборов: с мая индекс уже прибавил 3,7%. В то же время индекс волатильности Cboe VIX держится на уровне 16,7%, что для растущего рынка выглядит аномально высоким. Стратег Nomura Чарли МакЭллигот считает, что это может свидетельствовать о скрытых рисках под внешним спокойствием.
Структурная проблема доходности: даже мир между США и Ираном не спасет рынок облигаций
Давление на рынок облигаций куда глубже, чем нарратив «военной инфляции».
Стратеги ING, Goldman Sachs и Barclays сходятся во мнении: рост доходности американских долгосрочных облигаций в последнее время обусловлен не ожиданиями инфляции, а именно скачком «реальной доходности» после коррекции на инфляционный фактор. Доходность 10-летних казначейских облигаций США на прошлой неделе доходила до 4,70%, и даже падение на фоне ожиданий сделки между США и Ираном мало изменило общий тренд — по мнению стратегов, структурное давление на ставки сохраняется.
Руководитель по инфляционной стратегии Barclays в США Джонатан Хилл отмечает: «Списывать текущую глобальную коррекцию дюрации на инфляционные риски — не соответствует рыночному ценообразованию», настоящим драйвером выступают рост госдолга, потенциальное повышение нейтральной ставки и спрос на капитал со стороны искусственного интеллекта. Он добавил, что уровень 10-летнего инфляционного бреика в США сейчас на 50 б.п. ниже пика периода ужесточения политики ФРС в 2022 году, а долгосрочные ожидания по 5летнему периоду стабильно на уровне 2,2% — как и в декабре прошлого года, что подтверждает: инфляционные ожидания — не основной фактор.
Фискальное давление тоже растет. Руководитель Goldman Sachs по продажам государственных ставок Филипп Ли заявляет: «Постоянный бюджетный дефицит, увеличение предложения облигаций и тревога за устойчивость госдолга все сильнее влияют на требуемую доходность долгосрочных бумаг», и прямо подчеркивает: «Ставки, скорее всего, будут расти дальше». Кроме того, бум инвестиций в ИИ усиливает инфляцию: техногиганты скупают полупроводники, строят новые дата-центры, массово размещают свои долги, и это поддерживает краткосрочное инфляционное давление, тогда как долгосрочные эффекты от ИИ еще впереди.
Глава инвестиционной стратегии J.P. Morgan Wealth Management Фил Кампореале сохраняет оптимизм по американскому рынку акций, считая, что мультипликаторы в технологиях не превышают уровней начала 2026 года, и эйфория еще не достигла пика; он ждет паузы от ФРС, а доходности и инфляция, вероятно, достигнут пика во втором квартале.
Однако инвестиционный директор Muriel Siebert & Co. Марк Малек осторожен: «Рынок облигаций не реагирует на отдельные новости — он переоценивает структурную проблему, которую не решить ни пресс-релизом, ни дипломатической паузой».
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Три представителя Федеральной резервной системы выразили жесткую позицию в один день, и вероятность повышения процентной ставки в октябре выросла до 69%.
В четверг председатель Филадельфийского ФРС заявил, что может потребоваться дальнейшее ужесточение политики; председатель Нью-Йоркского ФРС отметил, что еще одно повышение ставки в этом году является разумным; председатель Кливлендского ФРС указала на значительный рост риска отклонения инфляционных ожиданий. Ранее в среду член совета управляющих ФРС Michael Barr сообщил, что, возможно, потребуется дальнейшая корректировка политики; во вторник председатель Ричмондского ФРС отметил увеличение риска закрепления инфляции. Под влиянием ястребиных заявлений чиновников и сильных экономических данных, рыночные ожидания повышения ставки в октябре выросли с 53% на прошлых выходных до 69%.
Распродажа американских облигаций усиливается! Аукцион по 7-летним облигациям США прошёл вяло, объём обратного выкупа Министерства финансов вновь ниже потолка, доходность муниципальных облигаций достигла максимума за 15 лет.
В четверг доходность 7-летних государственных облигаций США взлетела до 5,085%, установив новый исторический максимум для этого срока. Доля зарубежных инвесторов упала до минимального уровня почти за два года. Министерство финансов США расширило операции обратного выкупа, но выполнило лишь 68% установленного лимита, что ниже предыдущего показателя в 86%, и поддержка ликвидности оказалась ниже ожиданий. Давление распространилось на рынок муниципальных облигаций США, доходность 30-летних бумаг превысила 5% — это максимальный уровень с 2011 года, а объем распродажи достиг пика с начала пандемии. В четверг доходность 10-летних государственных облигаций США превысила 5,2% впервые с 2007 года.
Макрон: Франция предоставит военную помощь Саудовской Аравии для защиты нефтяных объектов порта Янбу на Красном море
Макрон заявил, что Франция направит войска в Янбу, а также предоставит радарные и оборонительные системы. Он подчеркнул, что задачей этой операции является защита объектов в Янбу, а не вмешательство в региональный конфликт. В прошлую пятницу он отметил, что после блокировки Ормузского пролива нефтепровод Восток-Запад в Саудовской Аравии стал важным альтернативным маршрутом транспортировки, но из-за атаки йеменских хуситов на Янбу объем перекачки нефти по этому трубопроводу резко сократился.
Замедление развития AI-моделей не обязательно негативно скажется на рынке: три структурные тенденции традиционных дата-центров оказывают влияние, превышающее эффект роста процентных ставок.
HSBC считает, что традиционная логика роста дата-центров переходит от итераций передовых моделей к коммерциализации AI. Рост спроса на вычисления, увеличение капитальных вложений облачных провайдеров, ужесточение ограничений по электроэнергии и регулированию создают дефицит, который, вероятно, сохранится до 2028 года. Даже при росте процентных ставок, ожидаемый совокупный ежегодный рост AFFO на акцию с 2025 по 2028 годы составит 11%—12%, что свидетельствует о высокой устойчивости прибыли.
Цены на крипто
Далее


