
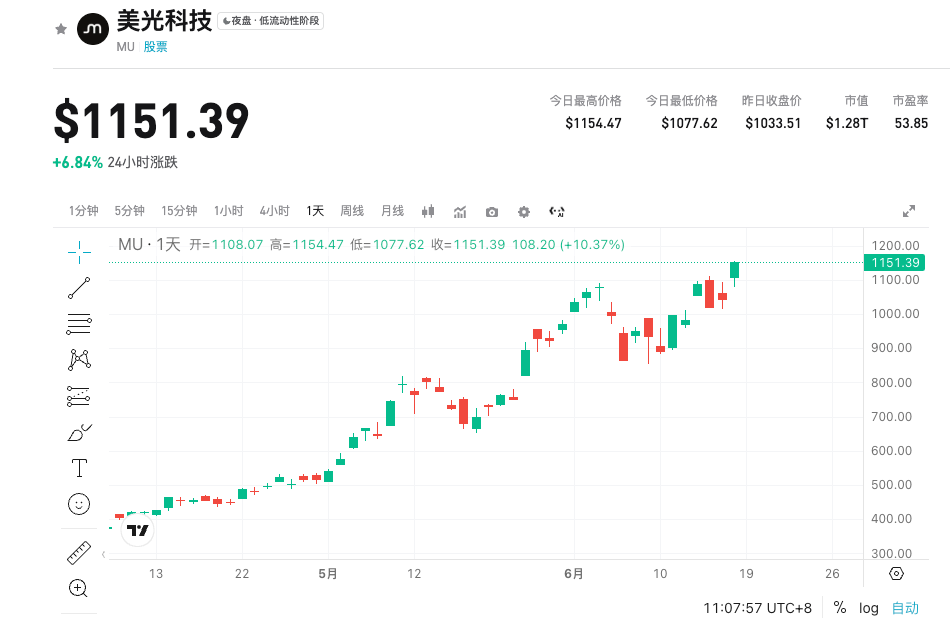
Прогноз финансового отчета Micron Technology (MU) за третий квартал 2026 финансового года: искусственный интеллект стимулирует рекордный рост, акции выросли на 300% за год, но все еще сильно недооценены?
 2026/06/22 03:17
1. Краткий обзор инвестиционных моментов
Micron Technology ожидается, что отчетность за 3 квартал FY2026 выйдет в ближайшее время; консенсус-прогноз рынка по выручке составляет около 34,38 млрд долларов США (+270% год к году), Non-GAAP EPS – около 19,72 доллара (значительный рост).
Ключевой вопрос — продолжение массовых поставок HBM и других высокотехнологичных продуктов: во 2 квартале зафиксированы рекордные выручка 23,86 млрд долларов США (+196% год к году) и EPS 12,20 доллара. Прогноз на 3 квартал — выручка 33,5 млрд долларов (±750 млн долларов), валовая маржа около 81%, что дополнительно подтверждает структурный рост спроса, обусловленный развитием AI.
Ожидания Уолл-стрит оптимистичны: производственные мощности HBM распроданы до конца 2026 года, ценовая власть и прибыльность сохраняются на высоком уровне — для активных трейдеров это значительная возможность, но стоит учитывать волатильность, связанную с цикличностью сектора.
2. Три ключевые точки внимания
Фокус 1: Рост поставок HBM и high-end-продуктов, спрос на AI остается выше ожиданий
Строительство дата-центров AI ускоряется, HBM становится основным драйвером. Мощности HBM компании уже распроданы по многолетним контрактам, массовое производство HBM4 продвигается успешно, что поддерживает высокий темп роста во всех бизнес-линиях.
Основная логика: HBM — ключевой компаньон для AI GPU, в условиях ограниченного предложения усиливается ценовая власть. Выручка и прибыль за 2 квартал достигли новых максимумов, ожидается сохранение сильной динамики в 3 квартале; продукты такие как дата-центровые SSD также выигрывают от всплеска спроса.
Ключевые показатели: объем поставок/доля выручки HBM, средняя цена DRAM и NAND ASP. Если реальные поставки и валовая маржа превысят ориентиры, это укрепит веру рынка в структурный рост и поспособствует росту котировок.
Фокус 2: Исторические максимумы маржи и прибыльности
Во 2 квартале Non-GAAP валовая маржа достигла около 75%, а прогноз на 3 квартал — повышение до 81%; прогноз EPS 19,15 доллара (±0,40 доллара), что значительно превышает исторические значения.
Основная логика: развитие AI улучшает продуктовый микс в high-end-сегменте, в условиях ограниченного предложения и контроля издержек это нарушает традиционный цикл памяти с быстрым падением после роста — прибыльность существенно повышается.
Ключевые показатели: валовая маржа, операционная маржа, рост EPS в годовом и квартальном выражении. Компания планирует значительные инвестиции (CapEx) — более 25 млрд долларов в FY2026, что поддерживает долгосрочные мощности, но в краткосроке сохраняет баланс рынка.
Фокус 3: Низкая оценка и сравнительные преимущества сектора
Несмотря на взрывной рост показателей, текущая оценка все еще относительно низкая (в сравнении с историей и конкурентами). С начала года акции уже значительно выросли, но с учетом темы AI потенциал восстановления сохраняется.
Основная логика: опасения по цикличности хранения данных ограничивают переоценку, но устойчивый долгосрочный спрос, формируемый AI в облаке, дает структурную поддержку. В сравнении с NVIDIA та других быстрорастущими акциями привлекательность коэффициента risk/reward особенно высока.
Ключевые показатели: прогноз PE, рыночная доля HBM, CapEx ведущих облачных провайдеров. Если Q3 вновь превзойдет ожидания, история с переоценкой может усилиться.
3. Риски и возможности
Факторы роста:
- Фактические выручка, маржа и прогресс в HBM4 за 3 квартал превышают ожидания рынка, что еще раз подтвердит ценовую власть и устойчивость спроса.
- Повышение прогноза на год или выполнение CapEx даст сигнал уверенности, привлекая дополнительный капитал.
- Параллельный рост конечного спроса (серверы, потребительская электроника) и выход на многовекторный рост выше прогнозов.
Факторы понижения:
- Постепенное увеличение предложения может привести к давлению на цены и усилить страхи разворота цикла.
- Макроэкономические или геополитические факторы могут повлиять на инвестиции downstream-сектора и замедлить снижение запасов.
- Усиление конкуренции или технологические задержки могут навредить рыночной доле и устойчивости маржи.
4. Рекомендации по торговым стратегиям
- Лонговая логика: отчет за 3 квартал подтверждает высокую маржинальность и устойчивость спроса, логика роста HBM усиливается — есть смысл открывать позиции на ускорении переоценки, в том числе с использованием плеча для большей реакции.
- Шортовая логика и риски: Если прогнозы будут сдержанными или появится сигнал достижения пика маржи, возможна фиксация прибыли и краткосрочная коррекция.
- Ключевые данные: выручка, валовая маржа, прогнозы по HBM, EPS, планы CapEx и годовой прогноз.
- Советы по операциям: следите за волатильностью до и после отчета, участвуйте частями после отыгрыша позитивных новостей; строго контролируйте риски и корректируйте позиции по мере появления актуальных рыночных данных.
*Отказ от ответственности: Данная информация предоставлена исключительно в ознакомительных целях и не является инвестиционной рекомендацией. Пожалуйста, принимайте решения, опираясь на официальные раскрытия информации, профессиональную аналитику и личную ситуацию.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Трамп собирается создать «Армию искусственного интеллекта», ранее заявив, что «угроза безопасности AI» — это «обман»
Трамп объявил о создании федерального "искусственного интеллекта", а также назначении "главного управляющего" по вопросам ИИ, заявив, что искусственный интеллект может составлять до 25% ВВП США. Однако функции, финансирование и руководитель данного ведомства пока не определены, также не ясно, как оно будет взаимодействовать с существующими структурами. Внутри Белого дома советники расходятся во мнениях относительно силы регулирования, что приводит к неопределённости в политике.
Хедж-фонды впервые за 14 месяцев стали быками по японской иене — сигнал обратного разворота для операций carry trade?
Хедж-фонды впервые с июля 2025 года стали оптимистично смотреть на японскую иену и начали делать ставки на её укрепление.
Цены на крипто
Далее


