
Убытки от обменных операций негативно влияют на финансовые показатели публичных компаний? Совокупный результат по валютным операциям — вот настоящая бухгалтерия

Журналист | Шао Хуайюань Редакция | Чжоу Яньян, Чжан Янь
Оценку эффективности управления валютными рисками нельзя строить, ориентируясь только на один счет валютных курсовых прибылей и убытков. Реальная картина управления валютными рисками для предприятий отражается только при совместном рассмотрении результатов по валютным операциям и деривативам.
В первой половине 2026 года из отчетов за полугодие ряда публичных компаний видно, что из-за колебаний валютного курса у предприятий увеличились валютные убытки. Особенно заметен этот удар для компаний с высокой долей зарубежных доходов и существенными активами и обязательствами в иностранной валюте.
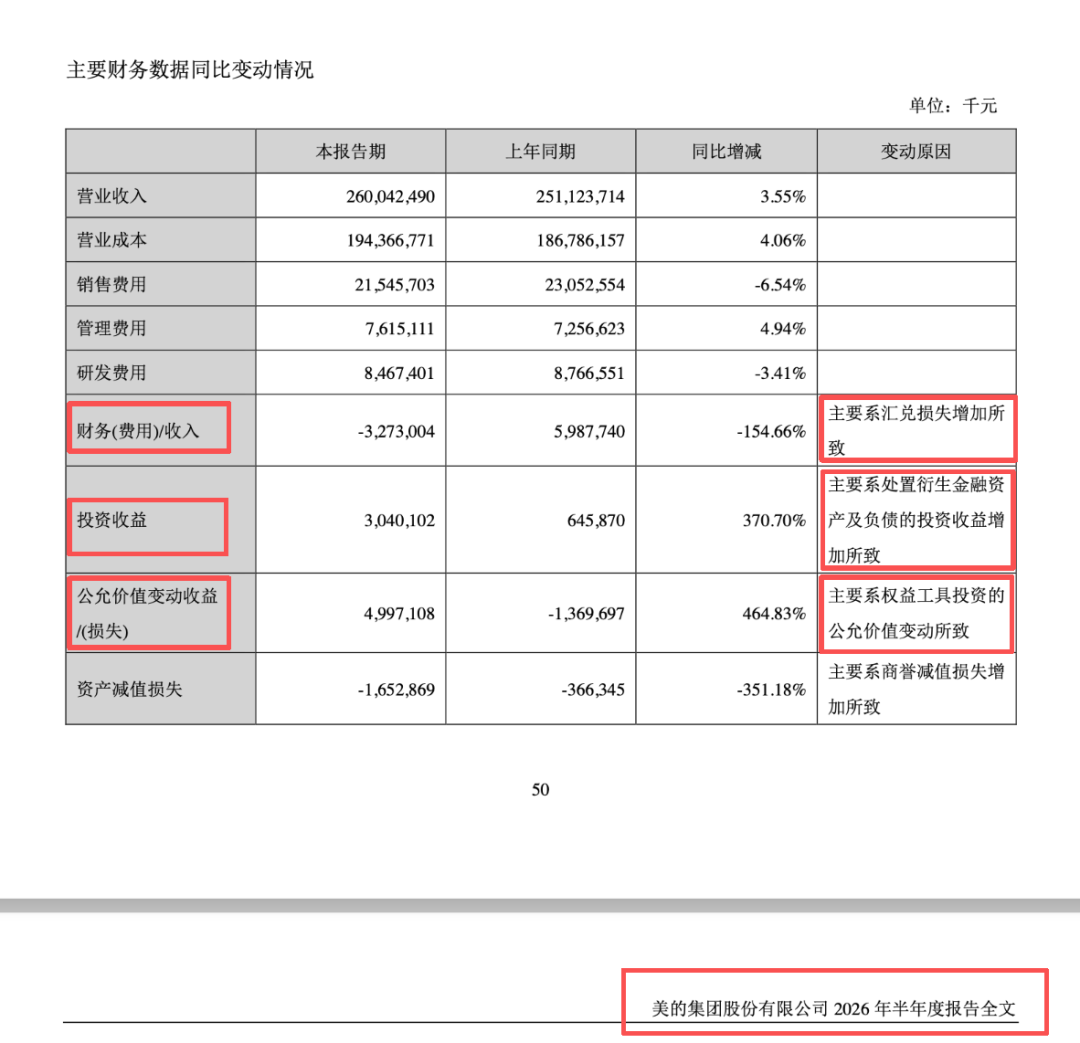
Расмотрим три ведущие компании, работающие за рубежом: CATL за первое полугодие отчиталась о валютных убытках в размере 2,81 млрд юаней, в аналогичный период прошлого года был валютный доход 2,332 млрд юаней; у Luxshare Precision валютный убыток за полгода составил 1,986 млрд юаней против валютной прибыли в 493 млн юаней годом ранее; у Midea Group финансовые расходы сменили доход в 5,99 млрд юаней за прошлый год на расходы в 3,27 млрд юаней в нынешнем, основной причиной смены называется увеличение валютных убытков.
После публикации данных за полугодие на рынке возникли мнения, что у китайских компаний есть проблемы в управлении валютными рисками, недостаточно охвачена валютная хеджирующая деятельность, что привело к неэффективному снижению риска валютных колебаний. Однако, по последним данным Государственного управления валютного контроля, в первой половине текущего года предприятия использовали форвардные, опционные и другие инструменты управления валютными рисками на сумму почти 1,4 трлн долларов США, что на 40% больше, чем годом ранее; уровень валютного хеджирования составил 35,3%, что на 5,3 п.п. выше, чем за весь 2025 год.
Откуда же это, казалось бы, противоречие: "уровень хеджирования растет, а валютные убытки увеличиваются"? Как рассказали журналисту несколько экспертов, это обусловлено принципами признания операций по счетам в рамках бухгалтерских стандартов.Ключевой момент — прибыль по хеджированию и валютные прибыли/убытки разносятся по разным бухгалтерским статьям, и рост уровня хеджирования не приводит к прямому уменьшению значения статьи "валютных курсовых прибылей и убытков", а эффект хеджирования напрямую в отдельной статье не отражается. Оперировать одной статьей — это неполно и недостоверно.
По словам Ван Чжии, директора Института исследований трансграничных финансов,это распространенное рыночное заблуждение.Хеджирование направлено на совокупный валютный риск компании, а финансовая отчетность отражает результат отдельных активов, обязательств и деривативов по разным статьям, что не полностью взаимосвязано. Одна статья "валютные прибыли и убытки" не отражает комплексную эффективность управления валютными рисками компании и не показывает реального влияния колебаний курса на прибыль компании.
Хуан Юйтин, заместитель директора Центра управления капиталом в Zheshang Bank, также отметила в беседе с журналистом: после совершения хеджирующих операций компании, результаты по споту и хеджирующим деривативам из-за колебаний курса не могут быть отражены вместе, а распределяются по разным финансовым статьям, из-за чего рынку легко видеть явные убытки, но сложно заметить скрытую прибыль от хеджирования, что приводит к односторонней оценке.
Отражение по единой статье валютных результатов искажает истину
Цифры валютных убытков из отчетностей трёх компаний не могут быть напрямую приравнены к неэффективности управления валютными рисками. Отчетность Midea Group, Luxshare Precision и CATL на разных уровнях демонстрирует это.
Финансовые показатели Midea Group наглядно демонстрируют контраст, возникающий из-за разбивки по статьям. В первой половине 2026 года финансовые расходы компании сменили доход в 5,99 млрд юаней за прошлый год на расходы 3,27 млрд юаней в этом, основной причиной стала увеличившаяся валютная потеря. В то же время дейтельность по хеджированию деривативами принесла существенную прибыль: инвестиционная прибыль за период выросла на 370,7% до 3,04 млрд юаней, прибыль от изменения справедливой стоимости выросла на 464,83% до 4,997 млрд юаней — в обеих статьях отражён вклад хеджирования валютных рисков.
Luxshare Precision прямо указала в своем финансовом отчете на проблему учёта: валютные прибыль и убытки показываются в статье финансовых расходов, а результат по хеджированию — в статье внереализационных доходов и расходов, и итоговая эффективность валютного хеджирования не видна в одной статье. Согласно данным, валютные убытки компании за первое полугодие составили 1,986 млрд юаней, компенсирующая прибыль по управлению валютными рисками — 1,297 млрд юаней, то есть хеджирование эффективно компенсировало большую часть негативного эффекта валютных колебаний.
Пример CATL даёт ещё более полные результаты расчётов: несмотря на зафиксированные 2,81 млрд юаней валютных убытков за полугодие, после учёта прибыли и убытков по деривативам и валютной спотовой переоценке реальный совокупный результат составил лишь 170 млн юаней, а большие убытки на балансе — лишь бухгалтерское отражение переоценки валюты на конец периода.
Несмотря на различия, раскрытие информации этими тремя компаниями приводит к одному выводу:при действующих бухгалтерских стандартах валютные курсовые прибыли и убытки и результаты хеджирования деривативами разносятся в разные статьи, единая политика управления валютными рисками "раскладывается" по разным счетам, а одна статья не отражает всю картину управления рисками. Ориентироваться только на статью по курсовым разницам в отчёте нельзя для реальной оценки компетенции компании в управлении валютными рисками и влияния курса на операционные итоги.
Эффективность валютного хеджирования оценивается по совокупному валютному результату
По словам Хуан Юйтин, рыночные заблуждения в отношении валютного хеджирования связаны с незнанием особенностей финансового учета по этим операциям. В период колебаний курса компании, осуществляющие валютное хеджирование, фиксируют в отчетности взаимодополняющие три вида итогов, которые вместе составляют полный "учётный баланс" по управлению валютными рисками.
Первое — валютные прибыли и убытки.Статьи, такие как валютные денежные средства, зарубежная дебиторская задолженность, обязательства в валюте и т.д., на дату баланса переводятся по текущему спотовому курсу, возникающие курсовые разницы показываются в статье валютных прибылей и убытков и отражают влияние колебаний курса на бухгалтерскую оценку валютных активов.
Второе — прибыль и убыток от изменений справедливой стоимости.Валютные деривативы (форвардные контракты, валютные опционы и т.д.), заключённые ради хеджирования, до даты исполнения отражают по бухгалтерии разницу между справедливой стоимостью и учётной, что формирует прибыль или убыток, который вносится в статью изменений справедливой стоимости и не входит в финансовые расходы.
Третье — инвестиционная прибыль.Когда валютные деривативы завершены, переданы или отменены, реальный итог по ним отражается в статье инвестиционной прибыли, которая показывается отдельно от статьи валютных прибылей и убытков.
Хуан Юйтин привела рабочий пример для пояснения искажения учета: у компании имеется дебиторская задолженность на 100 млн долларов США сроком на 3 месяца, на момент подписания курс 6,80, а в конце периода курс укрепился до 6,70, что сформировало валютный убыток в 10 млн юаней; если параллельно был заключён 3-месячный форвард с фиксированным курсом 6,75, то по нему возникла плавающая прибыль в 5 млн юаней.
В результате по статье валютных прибылей и убытков отражён убыток в 10 млн юаней, тогда как плавающая прибыль по деривативам видна в статье изменений справедливой стоимости, итоговый эффект — минус 5 млн юаней. Если смотреть только на статью валютных прибылей и убытков, создается впечатление "неэффективного валютного менеджмента", хотя реальный валютный риск намного ниже бухгалтерской фиксации.
Она также уточнила: по действующим стандартам убытки по хеджируемым валютным активам отражаются в статье финансовых расходов, а доходы от деривативов разнесены по статьям справедливой стоимости и инвестиционной прибыли, что создаёт "видимость убытков, скрытость доходов".
«На самом деле, чтобы увидеть эффект хеджирования, надо сложить все три статьи», — подчёркивает Хуан Юйтин. Бухгалтерский убыток по одной из статей может легко привести инвестора к недооценке эффективности хеджирования. При комплексном рассмотрении спотовых и деривативных инструментов реальное воздействие колебания курса оказывается меньше показанного в отдельной статье.
Хеджирование способствует сглаживанию прибыли и стабильности бизнеса
По словам представителя соответствующего подразделения Государственного управления валютного контроля, на практике предприятия могут изначально использовать такие методы, как естественное хеджирование через зачет валютных потоков, корректировать валюту расчетов, передавать изменения затрат покупателям и т.д. для контроля валютных рисков на начальном этапе, а также использовать сделки с валютными деривативами для управления остаточными валютными рисками (то есть хеджирование). Активное участие в валютном хеджировании крайне важно для устойчивого ведения бизнеса.
Во-первых, снижение неопределенности в операционной деятельности.Посредством валютных деривативов компания может заранее зафиксировать курс для будущих валютных доходов и расходов, на основе чего планировать затраты, производство и финансы, не опасаясь валютных колебаний. Долгосрочно прибыль компании становится более стабильной, появляется возможность лучше сосредоточиться на основной деятельности. Особенно важно: участие в хеджировании позволяет предупредить неконтролируемые валютные убытки из-за резких колебаний и ограничить их влияние, не давая бизнесу войти в кризис.
Во-вторых, поддержание стабильности ключевых финансовых показателей.Валютные денежные средства, дебиторская и кредиторская задолженность, кредиты и другие валютные статьи компаний из-за различий между исходным и отчётным курсом приводят к появлению валютной прибыли или убытка. Для большинства публичных компаний курсовые разницы отражаются в финансовых расходах, а результаты валютных деривативов — в статьях справедливой стоимости или инвестиционной прибыли. Вместе это влияет на операционную прибыль.
Если компания активно занимается хеджированием, валютные результаты и результаты по деривативам в определённой мере могут компенсировать друг друга, сглаживая операционную прибыль. В противном случае операционная прибыль будет "скакать" вслед за курсом, что негативно скажется на оценке бизнеса. Поэтому для объективной оценки хеджирования необходимо рассматривать валютные прибыли/убытки и результаты по хеджу в совокупности, а не исходить из изменения только финансовых расходов по одной статье.
В-третьих, усиление стабильности среды на валютном рынке.С макроэкономической точки зрения, если компании последовательно придерживаются нейтрализации валютных рисков и учитывают их во всех операционных решениях, то смогут более спокойно реагировать на колебания курса, предотвратить "панические" сделки, уменьшить проциклические рыночные колебания, повысить устойчивость рынка и создать более стабильную среду для бизнеса.
С точки зрения регулятора этот вектор уже определён. Заместитель руководителя Государственного управления валютного контроля и пресс-секретарь Ли Бинь на пресс-конференции о внешнеторговых и валютных поступлениях за первое полугодие 2026 года заявил, что в нынешней сложной международной обстановке и при усилении двусторонних колебаний курса предприятия должны придерживаться принципа нейтрализации валютных рисков и активно управлять ими, максимально снижая влияние колебаний на основной бизнес и финансовую отчетность.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Оператор нового облака в сфере AI Nscale (NSCL.US) стремится провести IPO на американском рынке, планируя привлечь до 3 миллиардов долларов. Anthropic инвестирует 45 миллиардов долларов для закрепления вычислительных мощностей.
Разработчик центров данных искусственного интеллекта Nscale подал заявку на первичное публичное размещение акций в Комиссию по ценным бумагам и биржам США, планируя выйти на Нью-Йоркскую фондовую биржу под тикером "NSCL".
Хедж-фонды впервые за более чем год стали оптимистично настроены по отношению к японской иене: чистые длинные позиции выросли примерно до 1,6 млрд долларов США, после повышения ставок в Японии и США волатильность валютного рынка усилилась.
Последние данные Комиссии по торговле товарными фьючерсами США показывают, что хедж-фонды впервые с июля 2025 года стали занимать бычьи позиции по иене.
Компания AI-центров обработки данных Nscale публично подала заявку на IPO в США, Nvidia владеет более чем 5% акций
Nscale планирует привлечь до 30 миллиардов долларов для расширения возможностей искусственного интеллекта, при оценке серии C в 14,6 миллиардов долларов. К августу этого года контролируемая Nscale мощность электроэнергии превышает 10 гигаватт, а общий контрактный объем составляет около 103 миллиардов долларов, включая обязательство аренды от Anthropic на 45 миллиардов долларов. Доля Nvidia в Nscale превышает 5%, это акции без права голоса.
Сообщается, что Anthropic отложила время IPO до ноября, ожидаемая оценка составляет 2 триллиона долларов.
Аналитики считают, что перенос размещения Anthropic на ноябрь направлен на раскрытие финансовых данных за третий квартал и демонстрацию конкурентоспособности. По сообщениям, ожидается, что годовой доход компании превысит 100 миллиардов долларов. Генеральный директор Dario Amodei на прошлой неделе призывал замедлить темпы разработки ИИ, инвесторы считают, что этот шаг поможет уточнить позицию по безопасности и не повлияет на привлекательность IPO.
Цены на крипто
Далее


