
Что вызвало бурные колебания рынка на этой неделе? Партнер Goldman Sachs: причина не в Волшебстве, а в ребалансировке из-за искусственного интеллекта

Резкие колебания мировых фондовых рынков на этой неделе связаны не с макроэкономическими опасениями, вызванными сменой председателя ФРС, а с внутренней структурной ребалансировкой в ажиотаже вокруг инвестиций в AI — циклическая сущность рынка памяти, экстремальная концентрация позиций среди хедж-фондов, а также переосмысление рынком победителей и проигравших в цепочке AI-индустрии стали настоящими драйверами этой волатильности.
Партнер по продажам и торговле Goldman Sachs Марк Уилсон в последнем отчете четко заявил: несмотря на то, что с вступлением в должность нового председателя ФРС Кевина Уорша (Kevin Warsh) на рынках появились макроэкономические сигналы, такие как резкое понижение уровня безубыточной инфляции, рост реальных ставок и укрепление доллара, он не считает это основной причиной колебаний рынков на текущей неделе. Он остается при своем мнении: "В настоящее время именно фондовый рынок задает тон макроэкономике, а не наоборот."
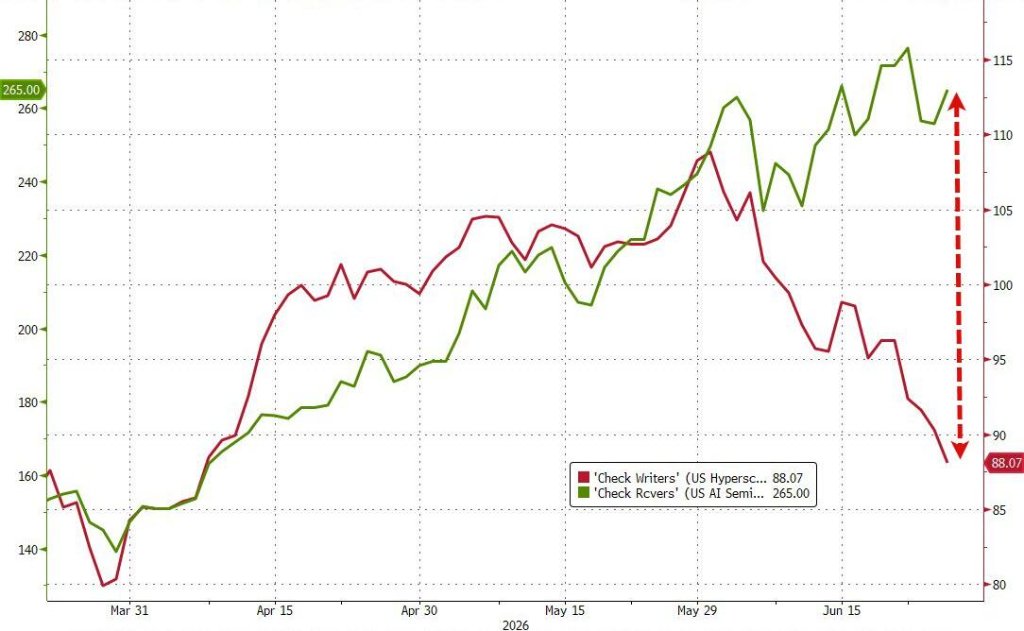
Яркая иллюстрация волатильности этой недели: индекс Kospi в Корее дважды срабатывал механизм экстренной приостановки торгов (circuit breaker), акции Microsoft обновили 52-недельный минимум, Amazon опустилась ниже 200-дневной скользящей средней; совокупное падение "семерки магнатов" (Mag7) с начала года превысило 5%, а акции Apple и Dell в течение одного дня потеряли более 5% каждый. В то же время, Micron продемонстрировала рекордную валовую маржу — дифференциация между бенефициарами и тех, кто испытывает давление в цепочке поставок AI, стала проясняться на рынке с невиданной четкостью.
Ключевой вывод Уилсона: Текущая волатильность не является сигналом окончания инвестиционного цикла AI — "мы по-прежнему находимся в разгаре исторического инвестиционного бума", — однако рынок проходит глубокую переоценку того, кто станет чистым победителем, а кто — чистым проигравшим в этой волне.
Корея становится эпицентром: левериджированные структуры усиливают уязвимость AI-темы
Рынок Кореи оказался наиболее подвержен резким колебаниям AI-тематики на этой неделе во всем мире. Индекс Kospi с начала года поднимался почти на 100%, но за эту неделю дважды срабатывала приостановка торгов по падению. По данным Уилсона, с начала века половина всех таких эпизодов на Корейском рынке пришлась на 2026 год, из них 20% только за текущую неделю.
Эти экстремальные колебания имеют структурные причины: примерно 60% веса индекса Kospi приходятся на две акции, а за ними стоят ETF с кредитным плечом на десятки миллиардов долларов, что значительно усиливает любое движение в обе стороны. Еще важнее — последние планы расширения производства от Samsung и SK Hynix привели рынок к выводу, что исторически высокая прибыльность сегмента памяти вскоре неизбежно окажется под давлением нового предложения.
Уилсон отмечает, это в целом позитив для всей цепочки поставок, но оказывает прямое давление на акции сектора памяти, которые сейчас максимально перегружены длинными позициями.
Победители и проигравшие: структурное переоценивание цепочки создания стоимости в AI
На этой неделе логика расслоения рынков стала особенно выраженной: компании, которые массово инвестируют капитал или сталкиваются с ростом издержек, были наказаны, а бенефициары цепочки поставок остались в фаворе инвесторов.
Microsoft не только обновила 52-недельный минимум, но и торгуется ниже своего максимума 2021 года, то есть показатели доходности за пять лет равны нулю; акции Amazon опустились ниже 200-дневной скользящей средней. Mag7 снизился более чем на 5% с начала года.
С другой стороны, такие конечные производители, как Apple и Dell, были вынуждены заявить о масштабном повышении цен из-за удорожания памяти, и потребители непосредственно ощущают на себе рекордную валовую маржу Micron. Уилсон резюмирует эту логику так: "Компании, которые инвестируют в AI (пока не получив конкретной отдачи) и те, кто сталкивается со сжатием маржи, получили наказание в виде снижения цены акций; а те, кто выигрывает на росте капзатрат и цен, — продолжают дорожать."
Цикл памяти: риск разворота за рекордной прибыльностью
Уилсон считает, что эволюция маржинальности Micron будет в будущем классическим учебным примером для бизнес-школ, но недооценивать связанные с этим циклические риски тоже нельзя.
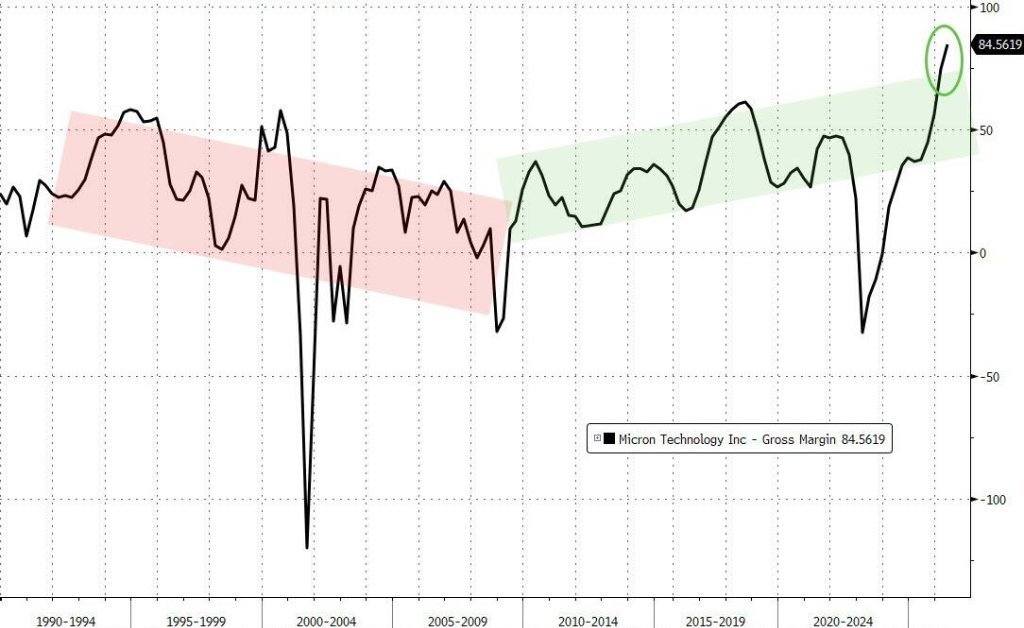
После мирового финансового кризиса сегмент памяти быстро консолидировался, а минимальные значения прибыльности в нисходящих циклах системно росли, этот процесс имеет стратегическую базу и четкую инвестиционную логику.
Однако на фоне исторического максимума маржи Micron и заявлений SK Hynix о расширении, Уилсон предупреждает инвесторов: этот сектор по своей сути остается циклическим. По мере реализации новых программ расширения производства Samsung и SK Hynix текущие узкие места на рынке будут устранены — это позитивно для всей цепочки, но для переоценённых и перегруженных акций компаний памяти это означает реальное давление на капитализацию.
Хедж-фонды: высокий леверидж и критическая концентрация рисков
Анализ позиций от стратегической команды Goldman Sachs Prime Brokerage выявил еще один важный структурный риск для рынка на этой неделе.
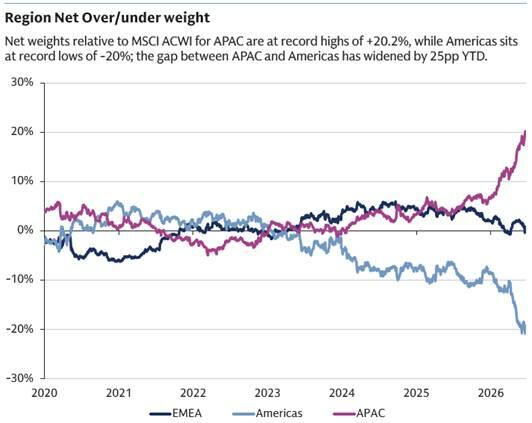
Сразу несколько индикаторов перешли в экстремальные зоны: общий уровень левериджа хедж-фондов достиг исторических максимумов; с начала года они значительно сократили вложения в США и резко увеличили позиции в Азии (в основном — в Японии и Корее); темпы роста чистых длинных позиций по акциям компаний сегмента памяти в AI вдвое выше, чем по полупроводникам или электроэнергетике.
С точки зрения результативности фундаментальные, системные и мультистратегические хедж-фонды дали доход в диапазоне 14–18% с начала года, что выглядит очень уверенно, но расслоение тоже ясно: весь outperformance системных и мультистратегических фондов пришёлся на не-AI истории; доходность фундаментальных фондов почти полностью обеспечена AI-позициями — вклад не-AI в доходность минимален. Корреляция между результатами AI-позиций США и Азии достигла исторического 99-го перцентиля — то есть экстремального значения; Европа практически полностью отсутствует в данной динамике.
Уилсон подчеркивает, что сама по себе перегруженность позиций — не аргумент для шартов, но если фундаментальные условия изменятся, последствия для перегруженных акций могут быть лавинообразными — именно это и проявилось на корейском рынке на этой неделе.
Бум вокруг AI не закончен, но рыночная структура меняется на глазах
Уилсон в отчете выступает против трактовки текущей волатильности как поворотного пункта для AI-инвестиций. Он считает, что подскочившая сейчас волатильность — это ключевой сигнал: контуры победителей и проигравших в этом цикле пересматриваются на новом, более глубоком уровне.
Уилсон также отмечает, что политическое давление вокруг темы AI нарастает. В преддверии промежуточных выборов в США влияние AI на рынок труда будет привлекать еще больше внимания. Соответствующие данные указывают: доля занятости в сфере технологий в США снижается более 5 лет подряд, при этом темпы потери рабочих мест из-за AI только ускоряются, а индустрия все еще не способна сформулировать убедительный позитивный нарратив в ответ.
Для инвесторов главный вывод этого периода волатильности состоит в следующем: понятие "AI-бенефициар" больше не универсально — нужно четко дифференцировать компании, наращивающие капзатраты, сталкивающиеся с давлением на маржу, и получающих выгоду в цепочке поставок. Именно этот структурный анализ станет ключевым ориентиром для инвестиционных решений во втором полугодии.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Япония снова вмешивается? Центральный банк Японии проводит анализ валютного курса, иена сокращает падение
Японские СМИ сообщают, что после того, как Банк Японии обратился к рыночным участникам с вопросом об уровне валютного курса, ранее упавшая более чем на 1% иена по отношению к доллару США сократила свои потери более чем наполовину. Повышение процентной ставки Банк Японии в пятницу не смогло поддержать обменный курс; два члена комитета по денежно-кредитной политике проголосовали против, что вызвало сомнения на рынке относительно дальнейшей траектории повышения ставок.
JPMorgan: Доля поставок кастомных чипов в 2027 году превысит GPU, “невидимость в цепочке поставок” Broadcom TPU не означает сомнения в заказах
JPMorgan ожидает, что к 2027 году доля поставок ASIC/XPU достигнет 54%, что превысит GPU, и специализированные чипы станут важным драйвером роста вычислительных мощностей для искусственного интеллекта. Пятилетнее соглашение Broadcom и Google по TPU охватывает период с 2026 по 2031 годы; несмотря на непрозрачность информации о цепочке поставок, это не означает сомнения в заказах — видимость доходов по-прежнему высокая. В то же время растущий спрос на оборудование для производства полупроводниковых пластин и на память синхронизирован, что поддерживает продолжение цикла в полупроводниковой отрасли.
Падение на американском фондовом рынке в сентябре еще не закончилось? Стратег Citadel предупреждает: до конца месяца сохраняется давление на снижение, в октябре возможен перелом.
Стратег Rubner из Citadel Securities сообщил, что в пятницу в США наступает "день трёх ведьм" — истекают опционы на сумму 7 триллионов долларов, квантовые стратегии всё ещё имеют потенциал для продаж, добавляется тишина с обратным выкупом акций и ребалансировка пенсионного фонда в конце квартала — силы медведей сохраняют преимущество до конца месяца. Однако заметное снижение чрезмерного энтузиазма к AI-трейдингу, сезонный попутный ветер в четвертом квартале, катализаторы отчётного сезона и возобновление обратного выкупа создают благоприятную комбинацию факторов для рынка в четвертом квартале.
Цены на крипто
Далее


