
Цена на нефть упала до довоенного уровня, почему процентные ставки по доллару не следуют за ней?

Morning FX
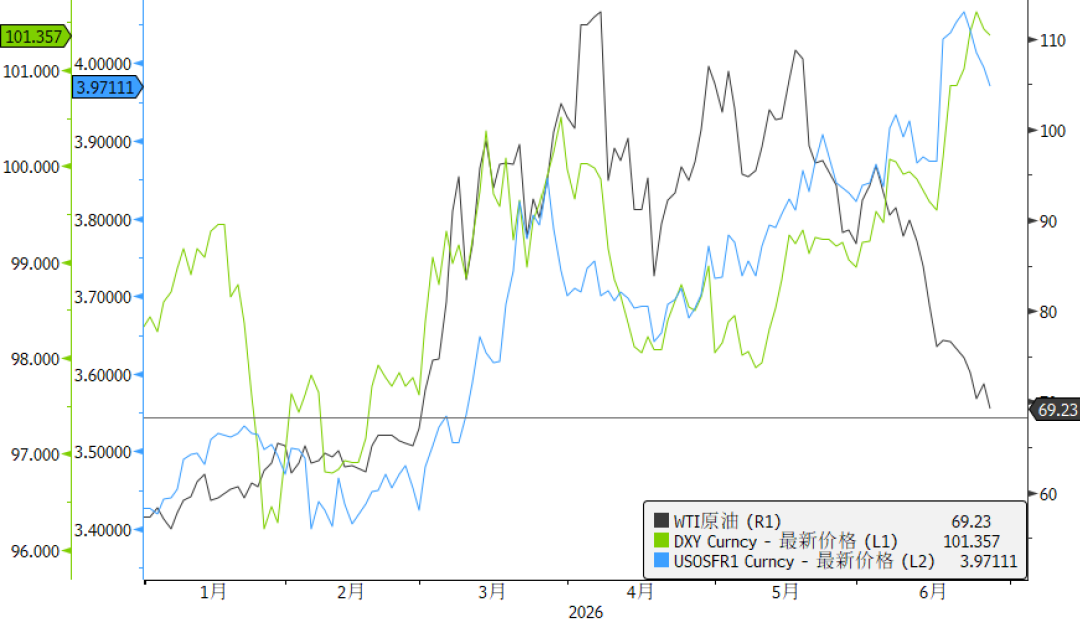
После достижения договоренности между США и Ираном, мировые цены на нефть незаметно приблизились к уровням начала марта, что превзошло ожидания рынка. Тем временем 1Y SOFR с мая продолжает расти, двигаясь вразрез с динамикой цен на нефть — почему жеSOFRигнорирует снижение цен на нефть?
1. Неожиданно: почему цены на нефть упали так быстро?
Вскоре после начала войны между США и Ираном в марте рынок был переполнен опасениями по поводу устойчиво высоких цен на нефть весь год, и многие были уверены, что “100 долларов — это дно” для нефти в этом году; Bank of America даже прогнозировал экстремальные максимумы в 150-200 долларов. Однако на деле, с мая цены на нефть неуклонно снижались и теперь уже почти достигли довоенных уровней.
Почему динамика цен на нефть полностью разошлась с ожиданиями? На мой взгляд, последний обзор JP по нефти довольно ясно это пояснил:
В условиях шока на рынке энергоносителей, вызванного войной, рынок мог “очиститься” двумя путями,
"Первый сценарий — если спрос в целом не меняется, недостаток предложения приводит к скачку цен, и в краткосрочной перспективе рынок может покрывать дефицит за счет запасов, но в более долгосрочной перспективе накопленный спрос на потребление и восстановление запасов приведет к тому, что цены на нефть еще дольше не вернутся к прежним уровням."
Это был базовый сценарий для большинства участников рынка в начале конфликта, но по факту коммерческие запасы не уменьшились так сильно, как ожидали, а падение спроса намного превзошло прогнозы. Это выводит на другой путь “очистки” рынка:
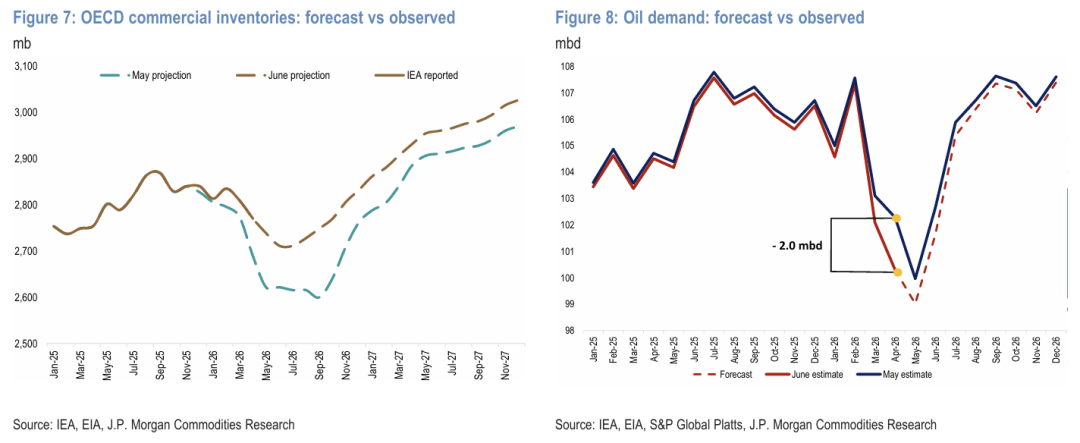
“Во втором сценарии, когда предложение ограничено, спрос также резко сокращается, что, наоборот, давит на цены.” JP особо отметили быструю коррекцию спроса на нефть в Азии (особенно в Китае) после начала конфликта — и, конечно, мощный вклад бурного развития зеленой энергетики.
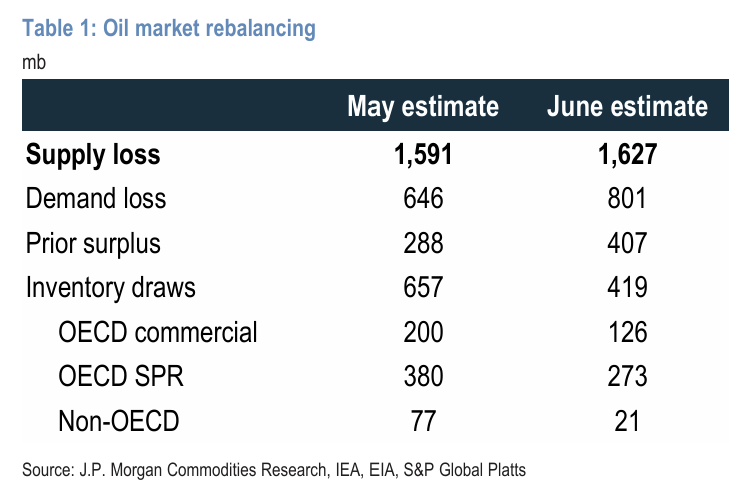
Делюсь с вами выводом JP: “рынок всегда очищается, но именно путь очищения определяет, где зафиксируется цена”。
2. Против логики: почему долларовые ставки игнорируют снижение цен на нефть?
До мая динамика цен на нефть и 1Y SOFR была тесно связана, но после середины мая корреляция резко снизилась — что выглядит нелогично, ведь тренд ростаSOFRбыл обусловлен логикой “рост нефти — скачок инфляции — ужесточение политики”, а в итоге вверх ставки идут, а вниз — нет?
По моим оценкам, расхождение между ценами на нефть и долларовыми ставками сейчас вызвано двумя причинами: во-первых, макроэкономическая база США действительно сильна — неожиданно хорошие данные по занятости второй месяц подряд, PMI — лучший среди стран G10. Во-вторых, новый председатель ФРС Walsh в своем первом выступлении сразу заложил “минус” в сторону ужесточения политики, твердо намерен добиться стабильной 2% инфляции, которой нет уже более 5 лет, а его склонность избегать прямого общения заставляет рынок закладывать дополнительную неопределенность в “ястребиную” риторику.
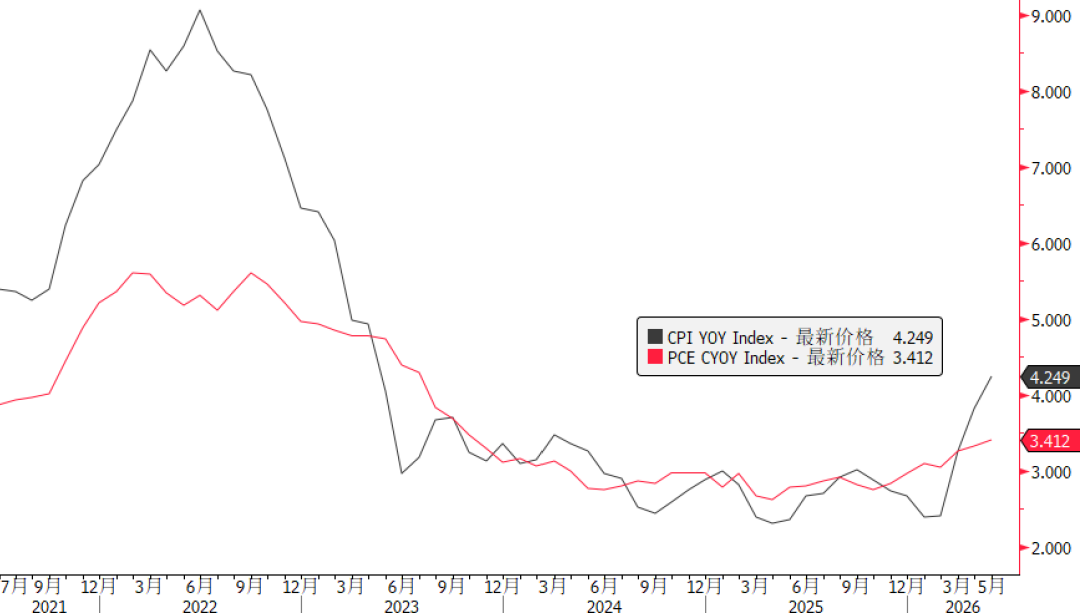
В такой обстановке тенденция долларовых ставок реагировать на рост нефти, но игнорировать падение, скорее всего, сохранится. Только если (1) цены на нефть стабилизируются ниже 80, а CPI в США после нескольких месяцев снизится ниже 3%, или (2) будет обвал на рынке акций и fed put вынужденно активируется, только тогда возможно заметное снижение краткосрочных долларовых ставок.
3. Итоги
Мировые цены на нефть вернулись к довоенным уровням, возможно, из-за более быстрого сокращения спроса по сравнению с падением предложения — рынок пошёл по совершенно неожиданному сценарию “очистки”.
SOFR реагирует на рост цен на нефть, игнорируя их падение; основная причина — сильная макроэкономика США и “ястребиная” риторика Walsh. Существенное снижение SOFR возможно только на фоне явного снижения CPI в США или обвала на рынке акций.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Япония снова вмешивается? Центральный банк Японии проводит анализ валютного курса, иена сокращает падение
Японские СМИ сообщают, что после того, как Банк Японии обратился к рыночным участникам с вопросом об уровне валютного курса, ранее упавшая более чем на 1% иена по отношению к доллару США сократила свои потери более чем наполовину. Повышение процентной ставки Банк Японии в пятницу не смогло поддержать обменный курс; два члена комитета по денежно-кредитной политике проголосовали против, что вызвало сомнения на рынке относительно дальнейшей траектории повышения ставок.
JPMorgan: Доля поставок кастомных чипов в 2027 году превысит GPU, “невидимость в цепочке поставок” Broadcom TPU не означает сомнения в заказах
JPMorgan ожидает, что к 2027 году доля поставок ASIC/XPU достигнет 54%, что превысит GPU, и специализированные чипы станут важным драйвером роста вычислительных мощностей для искусственного интеллекта. Пятилетнее соглашение Broadcom и Google по TPU охватывает период с 2026 по 2031 годы; несмотря на непрозрачность информации о цепочке поставок, это не означает сомнения в заказах — видимость доходов по-прежнему высокая. В то же время растущий спрос на оборудование для производства полупроводниковых пластин и на память синхронизирован, что поддерживает продолжение цикла в полупроводниковой отрасли.
Падение на американском фондовом рынке в сентябре еще не закончилось? Стратег Citadel предупреждает: до конца месяца сохраняется давление на снижение, в октябре возможен перелом.
Стратег Rubner из Citadel Securities сообщил, что в пятницу в США наступает "день трёх ведьм" — истекают опционы на сумму 7 триллионов долларов, квантовые стратегии всё ещё имеют потенциал для продаж, добавляется тишина с обратным выкупом акций и ребалансировка пенсионного фонда в конце квартала — силы медведей сохраняют преимущество до конца месяца. Однако заметное снижение чрезмерного энтузиазма к AI-трейдингу, сезонный попутный ветер в четвертом квартале, катализаторы отчётного сезона и возобновление обратного выкупа создают благоприятную комбинацию факторов для рынка в четвертом квартале.
Цены на крипто
Далее


