
На прошлой неделе хедж-фонды зафиксировали рекордную продажу американских технологических акций: акции чипмейкеров продавались 8 дней подряд, Mag 7 распродавались 5 недель подряд.

На прошлой неделе хедж-фонды зафиксировали рекордные за последние десять с лишним лет продажи американских технологических акций. Сектор полупроводников подвергается чистой продаже на протяжении восьми торговых дней подряд, а "Большая семёрка" технологических гигантов (Mag 7) уже пять недель подряд сокращается, и их позиции приближаются к трёхлетнему минимуму. Одновременно с этим, за одну неделю из фондов американских технологических акций был зафиксирован исторически рекордный отток средств, что свидетельствует о резком охлаждении рыночных настроений.
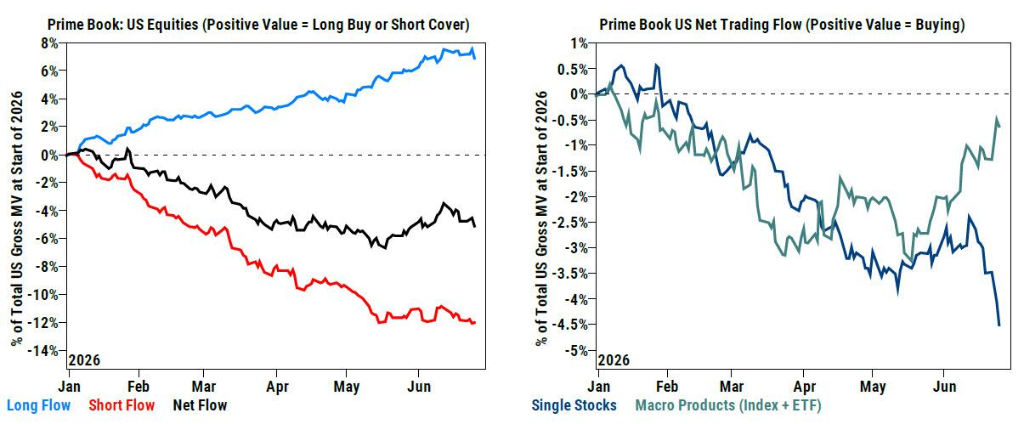
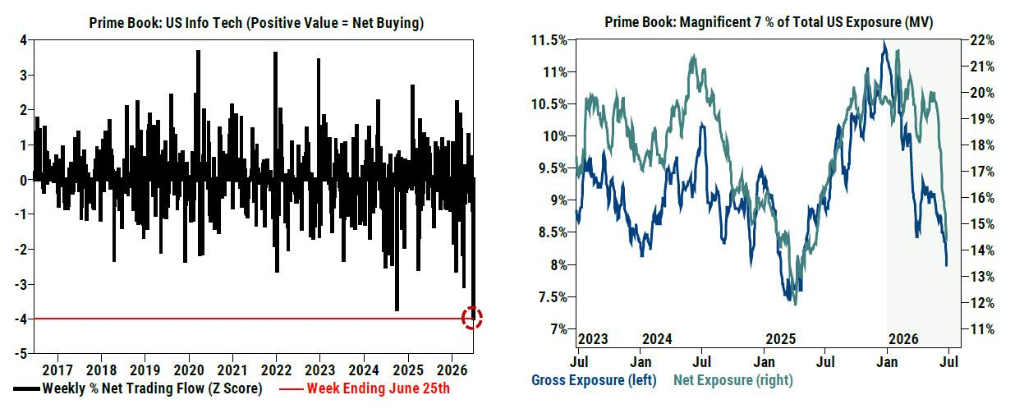
29 июня, согласно последним данным Prime Brokerage от Goldman Sachs, на неделе, закончившейся 25 июня, чистый объём продаж хедж-фондами акций сектора информационных технологий США — как в долларовом выражении, так и по доле к портфелю — стал крупнейшим за последние десять лет, z-оценка достигла -4, что соответствует экстремальному событию в 4 стандартных отклонениях. В целом, американские акции выводятся из портфелей вторую неделю подряд, а скорость чистых продаж стала максимальной с прошлогодней недели так называемых "равновесных тарифов".
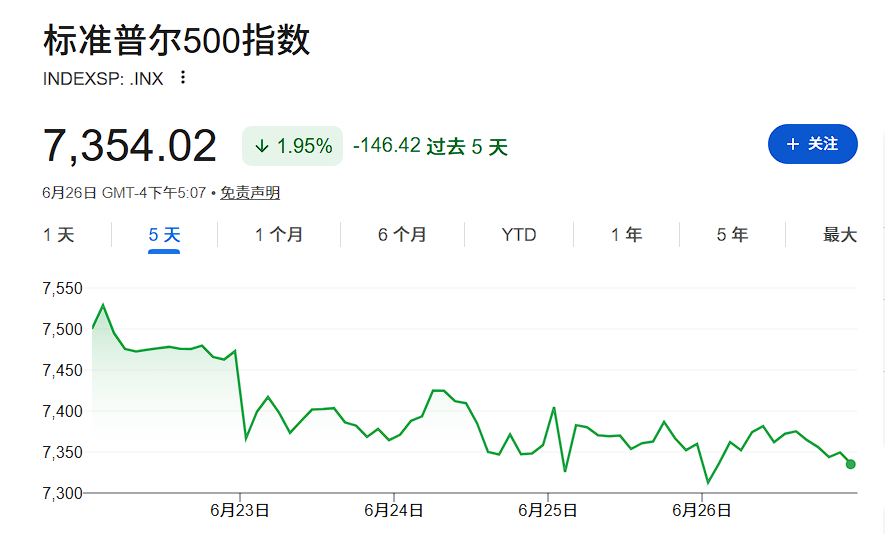
Это ралли продаж оказывает глубокое влияние на рыночные потоки. Чистый отток средств из американских акций за неделю составил 8,5 млрд долларов, что стало первым случаем вывода средств с марта 2026 года, после рекордного притока в 119,2 млрд долларов неделей ранее. S&P 500 на неделе потерял около 2%, акции крупных технологических компаний упали примерно на 6%, а сектор полупроводников подвергся особой волатильности.
Объём продаж технологических акций достиг максимума за десятилетие
Согласно последнему еженедельному отчёту торгового подразделения Goldman Sachs, на прошлой неделе хедж-фонды зафиксировали наибольший чистый объём продаж в секторе информационных технологий среди всех секторов США, отклонение от среднегодового значения составило -3,8 стандартных отклонения, движимое одновременно длинными и короткими продажами, соотношение длинных и коротких продаж — 1,3 к 1.
Среди всех подотраслей информационных технологий наибольший вклад в чистые продажи внесли акции производителей полупроводников и оборудования для полупроводников — более половины объёма, далее следуют сектор программного обеспечения, технологическое оборудование и телекоммуникационные устройства. Примечательно, что сектор полупроводников за восемь сессий подряд подвергается чистой продаже, однако доля чистых позиций в секторе по отношению к общему портфелю Prime по-прежнему находится на 98-процентиле за последние пять лет, что говорит о всё ещё высокой доле в портфелях.
В то же время, по данным EPFR, после нескольких недель значительных притоков в фонды американских технологических компаний, на прошлой неделе отмечен массовый чистый отток — что ещё раз подтверждает тенденцию институционального ухода капитала.
"Большая семёрка" технологических компаний продолжила сокращение портфелей на прошлой неделе и уже пять недель подряд фиксирует чистую продажу. По данным Goldman Sachs, общий объём и чистый объём позиций по этой группе находятся на 4-ом и 6-ом процентилях за три года соответственно, оба показателя приближаются к трёхлетнему минимуму, что отражает продолжающееся ослабление доверия хедж-фондов к этим ключевым активам.
Текущая волна продаж связана с явной дивергенцией между секторами AI и сверхмасштабируемых облачных вычислений (hyperscaler) и сектором полупроводников — первые рассматриваются как "плательщики за вычислительную мощность", второй же — как "бенефициар". Рынок пересматривает цикл возврата инвестиций в AI, а также накопилось множество факторов риска на уровне отдельных компаний, что в совокупности ускоряет вывод капитала.
Сектор материалов также вошёл в число лидеров по объёму чистых продаж за неделю, зафиксировав максимальный недельный отток за последние три месяца, отклонение от среднего значения за год составило -1,9 стандартных отклонения, а соотношение коротких и длинных продаж — 1,5 к 1.
Внутри сектора материалов наибольший чистый отток зафиксирован в металлах и горнодобыче, а небольшой чистый приток в подотраслях упаковки и химикатов лишь частично компенсировал давление продаж. На данный момент соотношение длинных и коротких позиций в акциях США металлургии и добычи снизилось до 1,21, что значительно ниже внутригодового максимума 1,69 в начале июня, на 7-ом процентиле за последний год и на 3-ем процентиле за последние пять лет — структуры явно занижены.
В целом, восьмой из одиннадцати секторов за неделю зафиксировали чистую продажу; наибольший объём продаж отмечен в информационных технологиях, коммуникациях, промышленности и здравоохранении, в то время как потребительские товары первой необходимости, энергетика и недвижимость зафиксировали чистую покупку.
В отличие от этого, макроинструменты (индексы и ETF в совокупности) на прошлой неделе зафиксировали чистую покупку с отклонением +1,3 стандартных отклонения от среднегодового значения, практически полностью за счёт закрытия коротких позиций, приток новых длинных капиталов был ограничен.
Такой подход соответствует обычной стратегии хедж-фондов — одновременная продажа отдельных бумаг и покупка ETF для рыночно-нейтрального хеджирования. Объём коротких позиций в листинговых ETF США за неделю снизился на 2%, за месяц — на 3,5%, основное восстановление приходится на корпоративные облигации, малые компании и ETF не первой необходимости.
В выходные — взрывной рост объёмов, триггером стало пересмотр индексов Russell
Торговое подразделение акций Goldman Sachs отмечает, что в минувшие выходные объёмы торгов взлетели из-за ежегодного пересмотра индексов Russell.
Индекс S&P 500 за неделю просел примерно на 2%, крупные технологические акции упали примерно на 6%, а сектор полупроводников испытал влияние множества факторов: слабая динамика рынка Южной Кореи, концентрация плечевых позиций, корпоративные события у Micron, onsemi, Qualcomm, а также новости об IPO OpenAI.
Управляющие активами в целом демонстрировали чистую продажу, что было связано главным образом с перебалансировкой капиталов в крупных технологических компаниях. Однако Goldman Sachs отмечает, что процесс продаж проходил "упорядоченно", без признаков избыточных реакций или паники. Потоки хедж-фондов почти не изменились, внутри рынка продолжается ротация стилей.
Цены на нефть за неделю снизились примерно на 9%, доходность 10-летних казначейских облигаций США сократилась на 8 б.п. до 4,37%, что оказало некоторую поддержку потребительским секторам.
Сектор материалов также вошёл в число лидеров по объёму чистых продаж за неделю, зафиксировав максимальный недельный отток за последние три месяца, отклонение от среднего значения за год составило -1,9 стандартных отклонения, а соотношение коротких и длинных продаж — 1,5 к 1.
Внутри сектора материалов наибольший чистый отток зафиксирован в металлах и горнодобыче, а небольшой чистый приток в подотраслях упаковки и химикатов лишь частично компенсировал давление продаж. На данный момент соотношение длинных и коротких позиций в акциях США металлургии и добычи снизилось до 1,21, что значительно ниже внутригодового максимума 1,69 в начале июня, на 7-ом процентиле за последний год и на 3-ем процентиле за последние пять лет — структуры явно занижены.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Япония снова вмешивается? Центральный банк Японии проводит анализ валютного курса, иена сокращает падение
Японские СМИ сообщают, что после того, как Банк Японии обратился к рыночным участникам с вопросом об уровне валютного курса, ранее упавшая более чем на 1% иена по отношению к доллару США сократила свои потери более чем наполовину. Повышение процентной ставки Банк Японии в пятницу не смогло поддержать обменный курс; два члена комитета по денежно-кредитной политике проголосовали против, что вызвало сомнения на рынке относительно дальнейшей траектории повышения ставок.
JPMorgan: Доля поставок кастомных чипов в 2027 году превысит GPU, “невидимость в цепочке поставок” Broadcom TPU не означает сомнения в заказах
JPMorgan ожидает, что к 2027 году доля поставок ASIC/XPU достигнет 54%, что превысит GPU, и специализированные чипы станут важным драйвером роста вычислительных мощностей для искусственного интеллекта. Пятилетнее соглашение Broadcom и Google по TPU охватывает период с 2026 по 2031 годы; несмотря на непрозрачность информации о цепочке поставок, это не означает сомнения в заказах — видимость доходов по-прежнему высокая. В то же время растущий спрос на оборудование для производства полупроводниковых пластин и на память синхронизирован, что поддерживает продолжение цикла в полупроводниковой отрасли.
Падение на американском фондовом рынке в сентябре еще не закончилось? Стратег Citadel предупреждает: до конца месяца сохраняется давление на снижение, в октябре возможен перелом.
Стратег Rubner из Citadel Securities сообщил, что в пятницу в США наступает "день трёх ведьм" — истекают опционы на сумму 7 триллионов долларов, квантовые стратегии всё ещё имеют потенциал для продаж, добавляется тишина с обратным выкупом акций и ребалансировка пенсионного фонда в конце квартала — силы медведей сохраняют преимущество до конца месяца. Однако заметное снижение чрезмерного энтузиазма к AI-трейдингу, сезонный попутный ветер в четвертом квартале, катализаторы отчётного сезона и возобновление обратного выкупа создают благоприятную комбинацию факторов для рынка в четвертом квартале.
Цены на крипто
Далее


