
Июньский индекс PMI: первые сигналы стабилизации

Июньский PMI реализовал структурную перестройку на фоне коррекции цен и высвобождения спроса, при этом ключевой макроэкономический фактор второй половины года также смещается в сторону фискальных «оппортунистических решений». Благодаря благоприятному фактору увеличения рабочих дней, сезонное восстановление PMI производственного сектора в июне оказалось вполне ожидаемым. Однако за фасадом общего оживления данные отражают, что экономика находится на очень деликатном этапе: ценовые индикаторы, ранее искажённые ростом цен на нефть, быстро возвращаются к рациональному уровню, а повышение количества новых заказов во многом обусловлено высвобождением отложенного спроса на фоне снижения издержек. Следует обратить внимание: как только производственный сектор столкнётся с риском падения PMI ниже линии процветания и спада, резко возрастёт вероятность ускорения фискальных расходов.
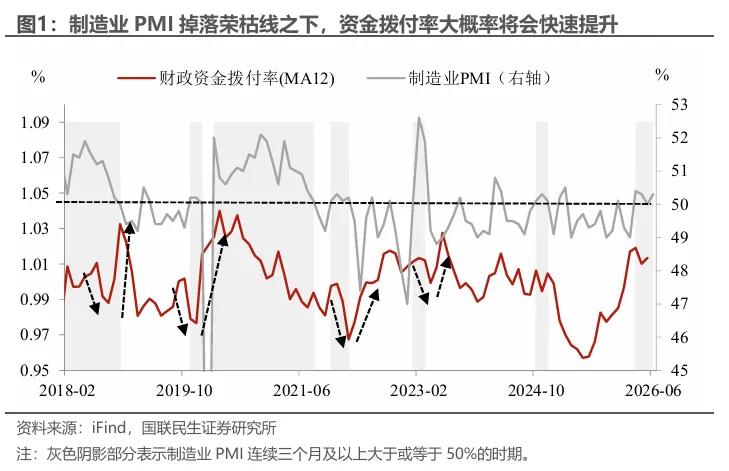
Фискальная политика в краткосрочной перспективе накапливает силы и выжидает, стоит ожидать ускорения после «пробития» ключевых уровней. Отношение объёма освоения бюджетных средств и PMI производственного сектора носит некоторую обратную корреляцию, что подчёркивает «оппортунистический» характер политики. На данный момент PMI производственного сектора держится в зоне роста четвёртый месяц подряд, что означает низкую вероятность существенного смягчения фискальной политики в ближайшие 1-2 месяца — приоритет отдаётся умеренным мерам. Однако стоит отметить, что фискальные стимулы могут быть оперативно реализованы — по историческим данным, как только производственный PMI опустится ниже пороговой черты, темпы выделения средств, скорее всего, быстро возрастут, чтобы стабилизировать экономику ускоренным стимулированием.
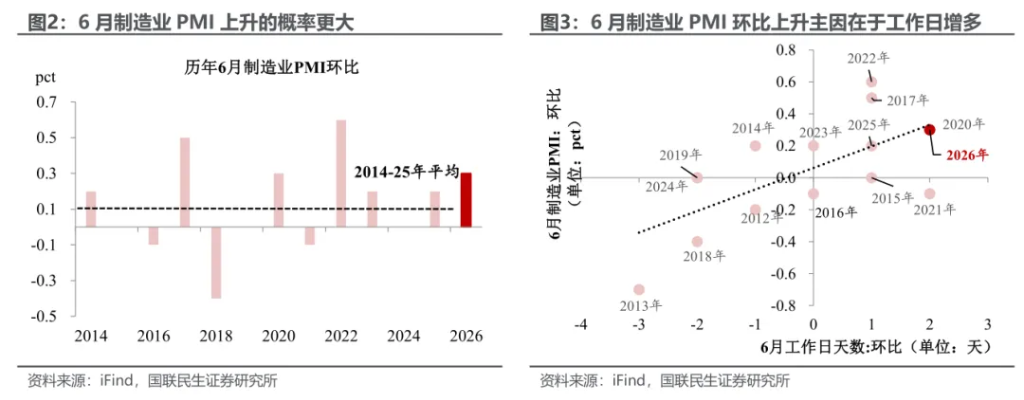
Возвращаясь к самим данным PMI, исторически увеличение PMI в июне неудивительно. Увеличение количества рабочих дней закономерно способствует росту PMI по сравнению с предыдущим месяцем, и наоборот. В июне рабочих дней больше, чем в мае, что естественно повлияло на значения PMI за июнь. В свете исторических тенденций, увеличение рабочих дней в июне этого года позитивно сказалось на PMI, что подтверждает положительную взаимосвязь между числом рабочих дней и PMI в промышленности.
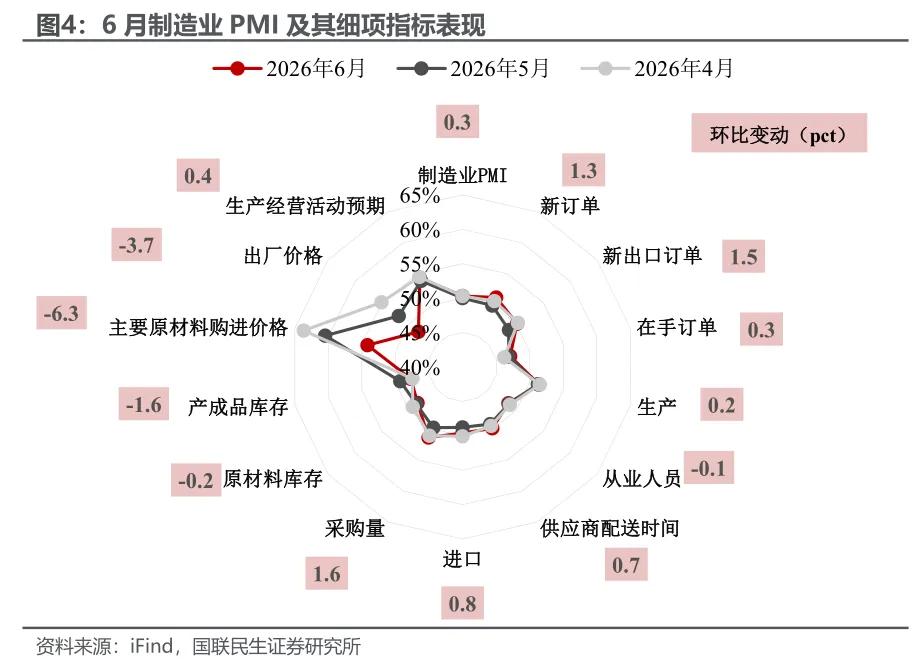
Однако за видимым ростом общего показателя структура данных за месяц содержит ряд ключевых дополнительных нюансов: вклад со стороны спроса в рост PMI существенно выше, чем со стороны предложения. В июне индекс новых заказов PMI (отражающий спрос) вырос на 1,3 п.п., тогда как индекс производства PMI (отражающий предложение) — лишь на 0,2 п.п. В определённой степени это свидетельствует о высвобождении отложенного спроса на фоне снижения цен. Одновременно индекс новых экспортных заказов PMI вырос на 1,5 п.п. до 50,1%, вновь превысив пороговое значение, что говорит о продолжающемся мировом цикле расширения капитальных вложений и более устойчивом, чем ожидалось, внешнем спросе.
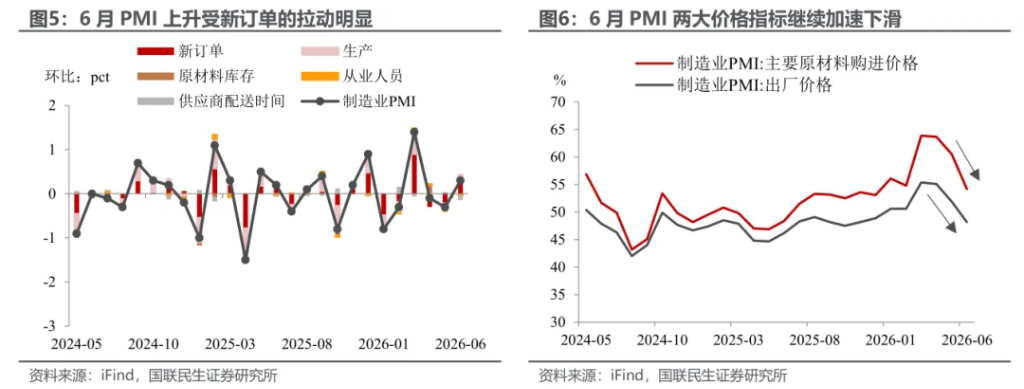
Индикаторы, ранее подверженные значительным внешним колебаниям (например, нефтяные цены), также ускоренно возвращаются к рациональному уровню. В июне оба ключевых ценовых индекса вновь «остыли»: индекс закупочных цен на сырьё по PMI и индекс отпускных цен по PMI снизились по отношению к маю на 6,3 п.п. и 3,7 п.п. соответственно, составив 54,2% и 48,2%, что приблизилось к значениям, зафиксированным до эскалации конфликта между Израилем и Ираном в этом году. В целом, цены на верхних стадиях цепочки всё ещё выше, чем на нижних, поэтому рентабельность средних и нижних звеньев предприятий остаётся под давлением.
На фоне снижения цен на сырьё предприятия также ускоряют темпы закупок. В июне закупочный индекс PMI вырос на 1,6 п.п. до 51,4%. В то же время тенденция по запасам отрицательная: индекс запасов сырья и индекс запасов готовой продукции по PMI снизились на 0,2 и 1,6 п.п. соответственно. Эта комбинация («закупают больше, запасов становится меньше») отражает ускорение закупок на фоне снижения цен для удовлетворения производственных потребностей и одновременное сокращение старых запасов, что свидетельствует о более активном производственном цикле.
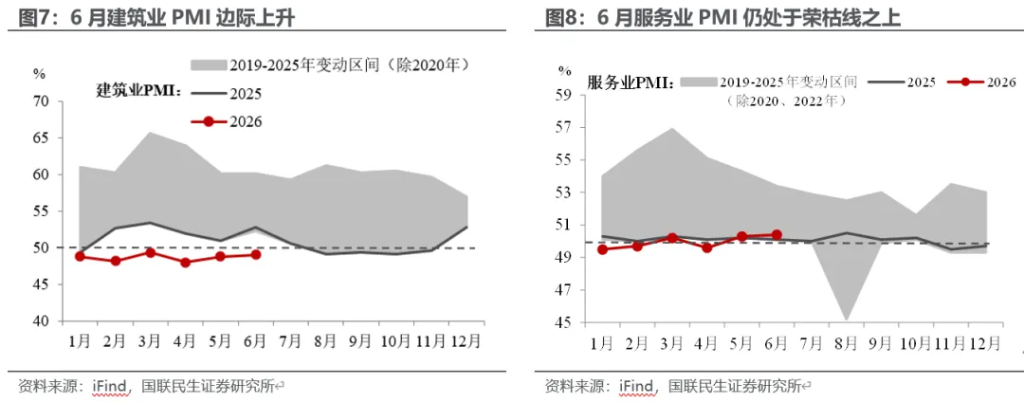
Переключаясь на внепроизводственный сектор — проявившаяся здесь устойчивость становится важным внутренним источником экономической динамики. В строительстве, несмотря на проливные дожди в центральных и южных районах и экстремальную жару на севере в этом году, увеличение числа рабочих дней в июне привело к росту строительного PMI на 0,2 п.п. до 49%. В секторе услуг, благодаря раннему старту сезона отпусков и стимулирующему эффекту крупных онлайн-распродаж («618»), июньский PMI сектора услуг продолжил расти на 0,1 п.п. до 50,4%, оставаясь выше порогового значения.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Япония снова вмешивается? Центральный банк Японии проводит анализ валютного курса, иена сокращает падение
Японские СМИ сообщают, что после того, как Банк Японии обратился к рыночным участникам с вопросом об уровне валютного курса, ранее упавшая более чем на 1% иена по отношению к доллару США сократила свои потери более чем наполовину. Повышение процентной ставки Банк Японии в пятницу не смогло поддержать обменный курс; два члена комитета по денежно-кредитной политике проголосовали против, что вызвало сомнения на рынке относительно дальнейшей траектории повышения ставок.
JPMorgan: Доля поставок кастомных чипов в 2027 году превысит GPU, “невидимость в цепочке поставок” Broadcom TPU не означает сомнения в заказах
JPMorgan ожидает, что к 2027 году доля поставок ASIC/XPU достигнет 54%, что превысит GPU, и специализированные чипы станут важным драйвером роста вычислительных мощностей для искусственного интеллекта. Пятилетнее соглашение Broadcom и Google по TPU охватывает период с 2026 по 2031 годы; несмотря на непрозрачность информации о цепочке поставок, это не означает сомнения в заказах — видимость доходов по-прежнему высокая. В то же время растущий спрос на оборудование для производства полупроводниковых пластин и на память синхронизирован, что поддерживает продолжение цикла в полупроводниковой отрасли.
Падение на американском фондовом рынке в сентябре еще не закончилось? Стратег Citadel предупреждает: до конца месяца сохраняется давление на снижение, в октябре возможен перелом.
Стратег Rubner из Citadel Securities сообщил, что в пятницу в США наступает "день трёх ведьм" — истекают опционы на сумму 7 триллионов долларов, квантовые стратегии всё ещё имеют потенциал для продаж, добавляется тишина с обратным выкупом акций и ребалансировка пенсионного фонда в конце квартала — силы медведей сохраняют преимущество до конца месяца. Однако заметное снижение чрезмерного энтузиазма к AI-трейдингу, сезонный попутный ветер в четвертом квартале, катализаторы отчётного сезона и возобновление обратного выкупа создают благоприятную комбинацию факторов для рынка в четвертом квартале.
Цены на крипто
Далее


