
Валютный рынок начинает демонстрировать расхождения

Утренний обзор FX
В этом году термин "K-образная дифференциация" стал весьма популярным, описывая начальный дисбаланс экономической структуры на фоне волны революции в сфере искусственного интеллекта. Огромные капитальные вложения подпитывают оптимизм, и все звенья AI-цепочки переживают бурный рост, но при этом традиционная экономика становится всё слабее, реальный доход населения падает, а имущественное неравенство обостряется.
Во второй половине года валютный рынок также демонстрирует признаки дифференциации. С одной стороны – различие взглядов на доллар США в среднесрочной перспективе, с другой стороны – внутренних логик на развивающихся рынках.
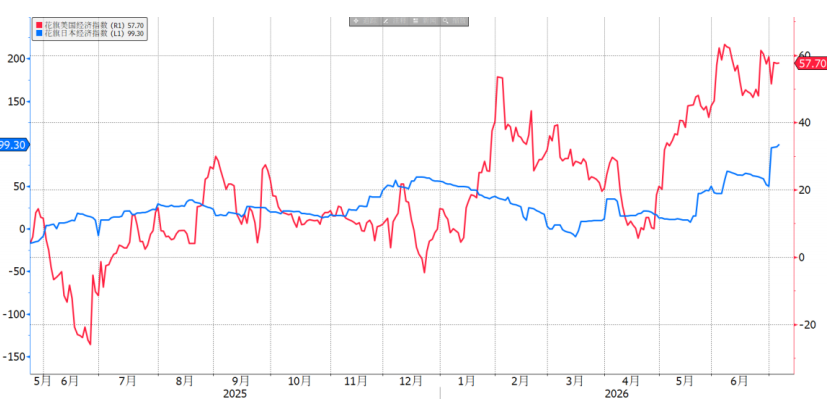
Рисунок: Индекс экономических сюрпризов в США усилился после мая
I. От слабого доллара к сильному доллару
С начала июня изменилось восприятие доллара: от долгосрочного пессимизма к среднесрочному оптимизму. Это выражается не только в позициях, но и в ценовых ожиданиях и общественном мнении.
Чистая длинная позиция по доллару достигла максимума за последние пять лет, особенно после заседания FOMC в июне, когда скорость накопления длинных позиций заметно ускорилась. Даже несмотря на то, что июньские данные по NFP были слабее ожиданий, а предыдущие значения сильно пересмотрены вниз, импульс для укрепления других валют против доллара сохранялся всего день; индекс доллара даже превысил уровни, зафиксированные до публикации данных. Отсрочка ожиданий по повышению ставок не привела к росту интереса к коротким позициям по доллару.
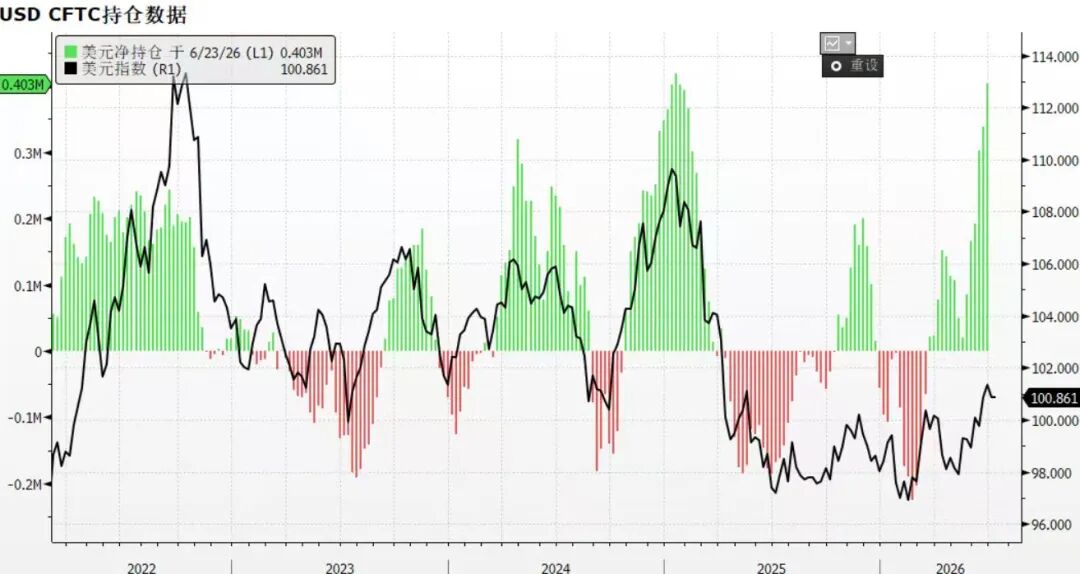
Рисунок: Переполненность длинных позиций по доллару за квартал
Мнения ведущих инвестиционных банков уже не обсуждают дедолларизацию – тему, остававшуюся главной весь год. Трамп уже отказался от политического давления, сомнения относительно независимости ФРС спали; бурный рост искусственного интеллекта подчеркивает преимущество США; на фоне обсуждений в Европе о замедлении цикла повышения ставок, ФРС неожиданно перешла к "ястребиной" риторике. Эти три фактора снизили интерес инвесторов к диверсификации активов за пределами США, капиталы возвращаются из Европы и Японии.
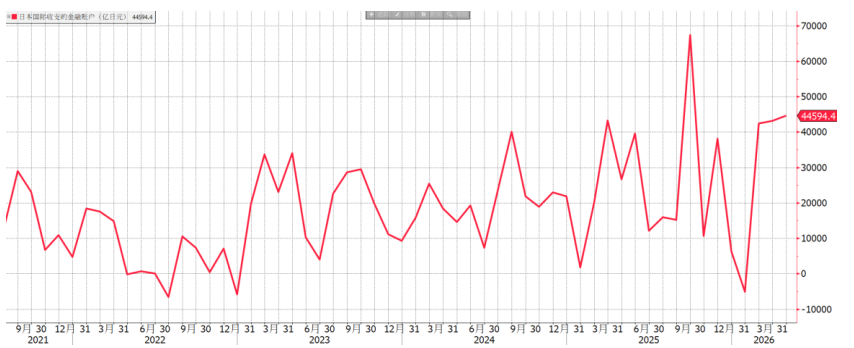
Рисунок: Потоки зарубежных инвестиций Японии
II. Логическая дифференциация валют развивающихся рынков
Корреляция между развивающимися валютами снижается. На примере азиатских валют: юань выигрывает благодаря устойчивому профициту текущего счета, формируя с долларом позицию двух сильных валют, а валютная корзина достигает новых максимумов. У йены и вона очень слабое желание проводить конверсию валютной выручки, что при оттоке капитала ведет к их устойчивому ослаблению. Для йены давление долгов приводит к продолжительному росту USDJPY вплоть до интервенций, а вон попал в замкнутый круг: рост фондового рынка – продажи иностранцами – ослабление вона – новые продажи.
Разница между валютами с высокой и низкой доходностью также резко выражена. В первой половине года валюты с высокой доходностью значительно опередили по доходности "дешевые" валюты; даже при сужении спреда процентных ставок этот фактор не отпугнул трейдеров carry-trade.
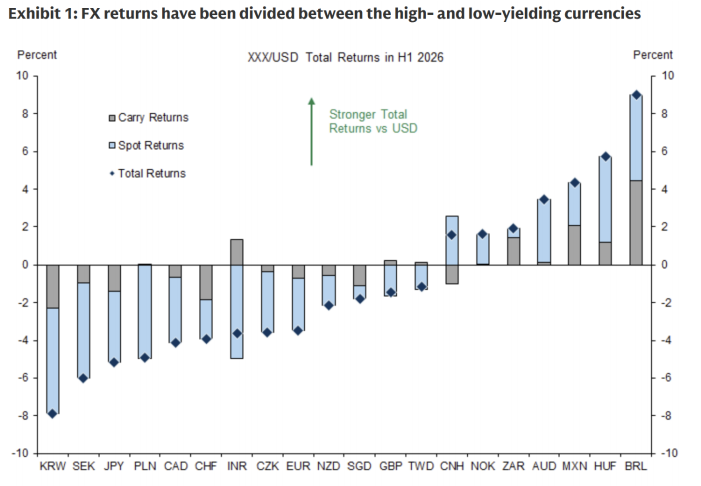
Рисунок: Валюты с высокой доходностью значительно опережают валюты с низким доходом
III. Краткое резюме
(1) Взгляды на доллар изменились, долгосрочная логика дедолларизации пошатнулась, и стратегия сместилась в пользу долларовых позиций на среднесрочном горизонте.
(2) На развивающихся валютных рынках также наблюдается К-образная дифференциация и неэффективность макрофакторов. Из тройки ведущих азиатских валют только юань укрепляется независимо, а валюты с высокой доходностью продолжают опережать аналоги с низкой доходностью.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Важнее, чем решение по процентной ставке! Инвесторы в облигации пристально следят за планом QT Банка Англии
Для инвесторов в облигации более важен план количественного ужесточения (QT) Банка Англии на следующий год, чем решение по процентной ставке в четверг.
Цены на крипто
Далее


