
Золото: изменение тренда или импульс в диапазоне?

2 июля вечером, после публикации данных по занятости вне сельского хозяйства США за июнь, цена на золото в Лондоне выросла почти на 2%, завершая недельную серию из четырех последовательных снижений и закрывшись на уровне 4174 долларов за унцию. Необходимо спокойно ответить на вопрос: данный отскок цен на золото – это начало разворота тренда или просто импульс к верхней границе диапазона?
1. Поддержка на дне: центробанки покупают золото, «поддерживая, но не двигая» рынок
Покупки золота центробанками по-прежнему являются базой, поддерживающей цену золота. Согласно опросу по резервам золота центробанков 2026 года, опубликованному World Gold Council (WGC) в середине июня: 45% опрошенных центробанков планируют увеличить свои золотые запасы в течение следующих 12 месяцев — это исторически высокий показатель; 89% центробанков ожидают дальнейшего увеличения доли золота в мировых резервах. С 2022 года ежегодные покупки золота мировыми центробанками составляют порядка 1000 тонн, что вдвое превышает средний показатель предыдущего десятилетия в 500 тонн. Золото сейчас обошло американские казначейские облигации (27% против 22%) и стало крупнейшим официальным резервным активом в мире.
Опрос WGC по резервам центробанков, июнь
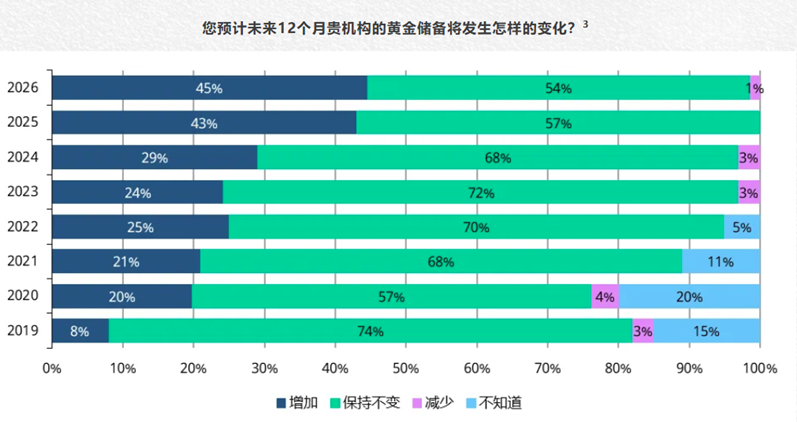
Однако, как отмечает сам WGC: если отталкиваться от базового объема покупок 600 тонн в год, дополнительная закупка 20–30 тонн способна увеличить цену золота всего на 1%. Сигнальное значение покупок центробанков значительно выше, чем их маржинальный эффект на ценообразование. Покупки центробанков способны поддерживать цену золота в диапазоне 3800–3900, однако для прорыва этого уровня их усилий недостаточно. Ключевым фактором, определяющим направление, остаются ожидания по ставкам и аппетит к риску.
WGC 6月央行储备调研
2. Фундаментальные факторы: три главных катализатора не оказывают продолжительного влияния
Чтобы понять, может ли отскок перерасти в разворот, нужно проанализировать, действуют ли катализаторы, двигающие цену золота. Согласно обзору WGC по перспективам рынка золота на второе полугодие 2026 года, опубликованному 1 июля, базовый сценарий для цены золота во втором полугодии находится в диапазоне 4100±5% (примерно 3895–4305 долларов за унцию), причем четко указано: чтобы тренд вновь стал восходящим, хотя бы один из трех катализаторов должен оказывать устойчивое влияние:
① Значительное ухудшение геополитических рисков; ② Трендовый разворот ожиданий по ставкам; ③ Возврат долгосрочного капитала.
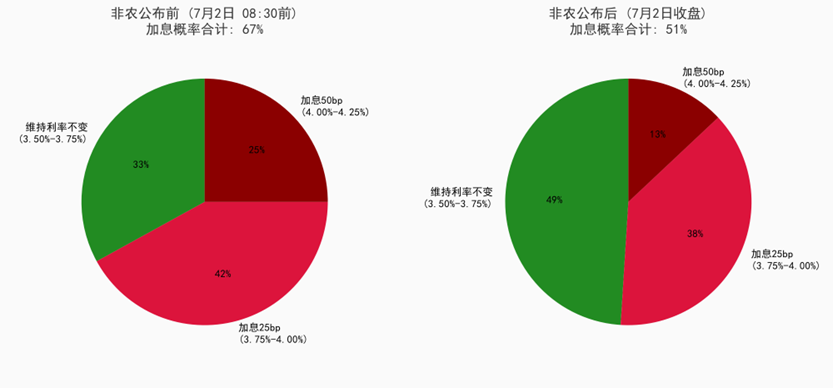
Исходя из текущей рыночной ситуации, это движение вверх по итогам nonfarm payrolls лишь немного затронуло фактор ② — небольшая корректировка ожиданий по повышению ставки, вызванная слабостью единичного ежемесячного показателя. Однако по данным FedWatch, вероятность повышения ставки ФРС в декабре по-прежнему держится около 77%, что далеко от «трендового разворота». Кроме того, геополитика и движение капитала складываются не в пользу золота: транспорт через Ормузский пролив восстановлен до довоенного уровня; реальные процентные ставки остаются высокими, SPDR Gold ETF находится на низких уровнях, устойчивого притока капитала не наблюдается.
CME FedWatch показываетизменение вероятности повышения ставки на сентябрьском FOMC ФРС
3. Технический анализ: коррекция после перепроданности, но не разворот тенденции
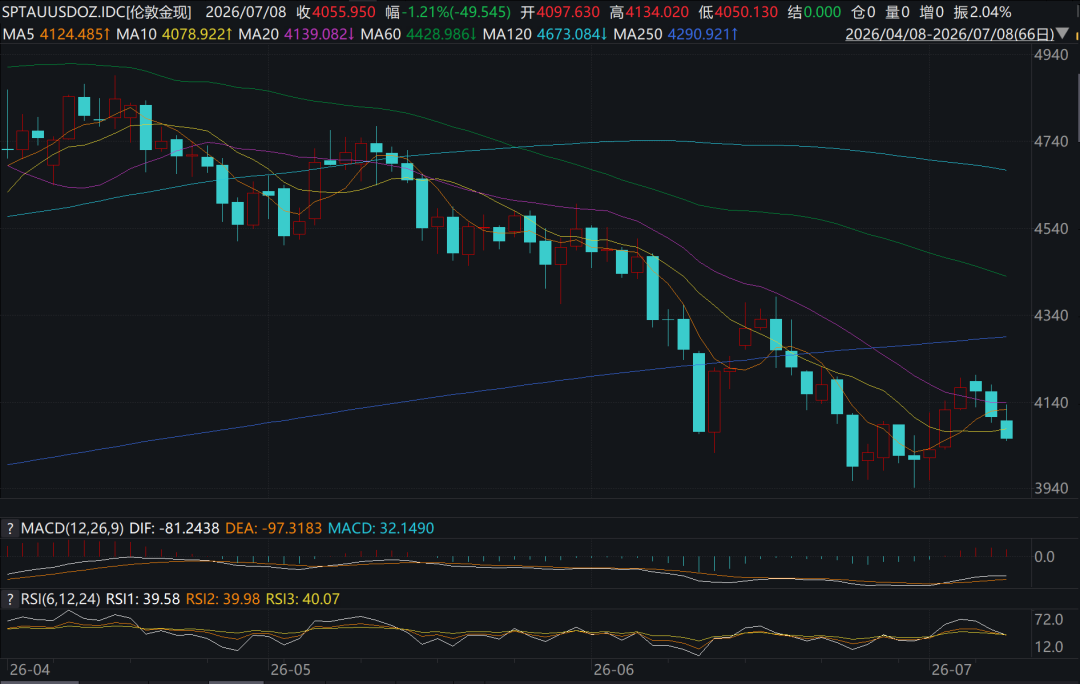
С технической точки зрения, RSI (14-дневный) полностью вышел из зоны сильной перепроданности, отмечавшейся во второй половине июня, и поднялся до района 40, покинув экстремальную область панических продаж, но пока не перешёл в бычью зону (обычно требуется уровень 50–55); линии MACD также находятся ниже нулевой отметки. Оба индикатора указывают на одно: быки пока не вернули себе контроль над рынком.
Спот-динамика золота в Лондоне и MACD, RSI за последние 3 месяца
4. Вывод: диапазонная волатильность по-прежнему остаётся справедливой формой ценообразования для золота
Возвращаясь к вопросу в начале статьи, наш основной вывод:в ближайшие недели цена на золото, как ожидается, останется в рамках диапазона. В средне- и долгосрочной перспективе золото выигрывает за счёт покупок центробанков, избытка ликвидности и реконфигурации глобальной резервной системы, его долгосрочная ценность очевидна.
В краткосрочной перспективе важно следить за июньским CPI США и июльским заседанием FOMC: если базовый CPI снизится, а решение по ставке будет более «голубиным», тогда сценарий WGC с «разворотом ожиданий по ставкам» может реализоваться; если CPI будет устойчивым, а тон заседания более «ястребиным», то отскок, вызванный nonfarm payrolls, будет признан ложным. Пока CPI и FOMC не покажут направление, стратегия игры в рамках широкого диапазона 3900–4300 выглядит более эффективной, чем ставка на односторонний пробой.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться

Шторм доходности по американским облигациям на уровне 5% приближается! Отсчет времени до взрыва рефинансирования запущен — кто станет первой жертвой?
Доходность 10-летних государственных облигаций США превысила 5% и достигла нового максимума с 2007 года. Чем дольше сохраняются высокие процентные ставки, тем тяжелее становится рефинансирование для строительных компаний, коммерческой недвижимости и компаний с высоким уровнем задолженности — системные риски могут ускоренно проявиться в течение ближайших 12–18 месяцев.

Не противодействуйте циклу прибыли! Американские акции достигнут 8000 пунктов в этом году?
Jefferies прогнозирует, что благодаря двухфакторному двигателю — инвестиционному буму в области искусственного интеллекта и превышающим ожидания корпоративным прибылям — индекс S&P 500 к концу 2026 года вырастет до 8000 пунктов, а в 2027 году продолжит рост до 9000 пунктов. Рост прибыли от AI уже распространился от «семи гигантов» на весь рынок; ожидается, что в этом году EPS S&P 500 вырастет на 35%, что значительно превышает рыночный консенсус — это самый мощный суперцикл прибыли с 1995 года! Единственная реальная угроза — если доходность казначейских облигаций США продолжит расти, риск сжатия оценок нельзя игнорировать.
"Постоянно обучающийся" ИИ продлит дефицит памяти до 2031 года?
По мнению Citi, по мере того как искусственный интеллект переходит от этапа простого обучения и вывода к эпохе "непрерывного обучения", с 2027 года спрос на HBM, серверную DDR5 и корпоративные твердотельные накопители (eSSD) будет стремительно расти одновременно. При резком росте спроса предложение будет ограничено занятостью мощностей HBM и замедлением технологической миграции, а темпы расширения производства значительно отстанут от спроса. Ожидается, что дисбаланс между спросом и предложением сохранится до 2031 года.
Цены на крипто
Далее


