
Организация: худший квартал за двенадцать лет для золота завершился, ожидается восстановление во второй половине года и рост по итогам года

Huitong Новости, 9 июля—— В последнем квартальном отчёте по золоту Invesco анализируется, что во втором квартале 2026 года золото пострадало от повышения инфляционного давления, усиления ожиданий повышения ставок Федеральной резервной системой, укрепления доллара США и сжатия страховочных премий, что привело к худшему квартальному результату за двенадцать лет. Однако это снижение рассматривается как здоровая коррекция после длительного роста, а продолжающееся наращивание запасов золота мировыми центральными банками обеспечивает прочную структурную поддержку. Институциональные инвесторы по-прежнему положительно оценивают восстановление золота во второй половине года и ожидают, что по итогу года золото покажет рост.
В последнем опубликованном квартальном отчёте по золоту Invesco отмечается, что во втором квартале 2026 года золото пережило худший квартальный результат за двенадцать лет: скачок цен на энергоносители повысил инфляционные ожидания, рынок стал рассчитывать на повышение ставок, на фоне укрепления доллара и снижения геополитической страховочной премии цена на золото значительно скорректировалась. Тем не менее, в отчёте уточняется, что данная коррекция носит здоровый характер после долгосрочного роста. Благодаря структурной поддержке со стороны продолжающих масштабные покупки золота центральных банков, во второй половине года рынок золота может стабилизироваться и вернуться к росту, а общая тенденция роста в течение года останется неизменной. Логика среднесрочного и долгосрочного вложения в золото также сохраняет устойчивость.
Глубокая коррекция цен на золото во втором квартале, худший результат за двенадцать лет
Руководитель подразделения альтернативных активов и стратегии ESG ETF Sam Whitehead, руководитель глобальных исследований Benjamin Jones и старший редактор по инвестициям ETF David Scales в совместном анализе отмечают, что во втором квартале цена на золото снизилась на 14,1%, полностью нивелировав весь прирост первого квартала, и существенно откатилась от исторического внутридневного максимума, зафиксированного в конце января этого года.
Основное падение пришлось на май и июнь; 24 июня цена на золото впервые с ноября 2025 года опустилась ниже психологически важного уровня в 4000 долларов за унцию, а к концу квартала колебалась вокруг этой отметки, завершив квартал на уровне 4008 долларов за унцию.
Спад за квартал стал самым значительным с второго квартала 2013 года, когда золото подешевело на 22,7%. Аналитики отмечают, что глубокая коррекция — естественное явление для рынка после продолжительного роста. Эта коррекция эффективно устраняет риски избыточного повышения цены, а накопленный рост золота за последние двенадцать месяцев всё ещё составляет 21,3%, что говорит о сохранении долгосрочного позитивного тренда.
Множественные негативные факторы оказывали давление на золото во втором квартале
Давление на цены золота во втором квартале объясняется резонансом сразу нескольких макроэкономических негативных факторов. Конфликт между США и Ираном поднял цены на энергоносители, что вызвало опасения по поводу устойчивости инфляции и ожидания, что Федеральная резервная система ещё дольше сохранит высокие процентные ставки, существенно увеличив альтернативные издержки владения бездоходным золотом. Кроме того, фазовое укрепление доллара повысило издержки на покупку золота для неамериканских инвесторов, что ослабило спрос со стороны международных рынков. Также оптимистичные ожидания рынка по поводу прорыва на переговорах между США и Ираном постепенно нивелировали геополитическую страховочную премию, ещё больше способствуя снижению цен на золото.
В мае данные об инфляции в США вновь превысили ожидания: индекс цен на личное потребление вырос до 4,1%, а его базовый показатель — до 3,4%, оба значения стали рекордно высокими за последние годы, что подтвердило риски устойчивой инфляции. Новый председатель Федеральной резервной системы Кевин Уорш (Kevin Warsh) и возглавляемый им Федеральный комитет по операциям на открытом рынке (FOMC) ясно высказались в пользу жёсткой политики; чтобы стабилизировать цены после пяти лет превышения инфляционных целевых ориентиров, руководство готово принимать меры. Ожидания повышения ставок быстро усилились: если в начале года рынок в основном рассчитывал на снижение ставок, то к концу года вероятность их повышения существенно возросла, что сильно давило на цены золота.
Краткосрочные риски сохраняются, ключевые факторы дальнейшей динамики ясны
Аналитики отмечают, что краткосрочные риски для золота ещё не исчерпаны, а последующие месяцы станут ключевым окном для определения дальнейшей динамики рынка.
В дальнейшем внимание рынка будет сосредоточено на двух основных переменных: снизится ли инфляция вместе с падением цен на нефть, избавится ли экономика от инфляционной инерции, и продолжит ли доллар оставаться сильным. Сочетание высокой инфляции и крепкого доллара остаётся основным текущим негативным фактором для золота, риски колебаний сохраняются.
Структурная поддержка прочна, вторая половина года обещает быть позитивной
Несмотря на краткосрочное сочетание негативных факторов, Invesco по-прежнему позитивно оценивает динамику золота во второй половине 2026 года — ключевую поддержку оказывает продолжающаяся закупка золота мировыми центральными банками.
По данным World Gold Council, рекордные 45% опрошенных центральных банков планируют увеличить золотые резервы в течение следующего года, а 89% опрошенных структур прогнозируют дальнейший рост совокупных золотых резервов глобальных центробанков. В последние годы большинство центробанков последовательно увеличивали долю золота в резервах, чтобы хеджировать геополитические риски, защититься от инфляционных колебаний и улучшить структуру валютных резервов. При этом покупки золота со стороны центробанков мало зависимы от цены, что обеспечивает долгосрочную поддержку рынку.
В то время как спрос со стороны центральных банков достаточно стабилен, инвестиционный спрос рынка больше зависит от динамики цены: покупки физического золота частными инвесторами и перераспределение институционального капитала изменяются в зависимости от рыночных флуктуаций. Аналитики подчеркивают, что инвестиционная привлекательность золота многогранна: благодаря низкой корреляции с другими активами, отсутствию кредитного риска и устойчивости к колебаниям золото остаётся незаменимым инструментом хеджирования в глобальных портфелях.
Итог
В целом, глубокая коррекция золота во втором квартале стала результатом одновременного действия ряда макроэкономических негативных факторов и относится к категории здоровой технической коррекции, не нарушая основы долгосрочного роста. В ближайшей перспективе рынку ещё предстоит переварить давление ужесточения монетарной политики и сильного доллара, однако структурные позитивные факторы — масса покупок со стороны центральных банков — обеспечивают устойчивый фундамент для золота.
По мере прояснения ожиданий по инфляции и денежно-кредитной политике, рынок золота, вероятно, завершит фазу слабых колебаний, а во второй половине года будет постепенно восстанавливаться и завершит год с ростом.
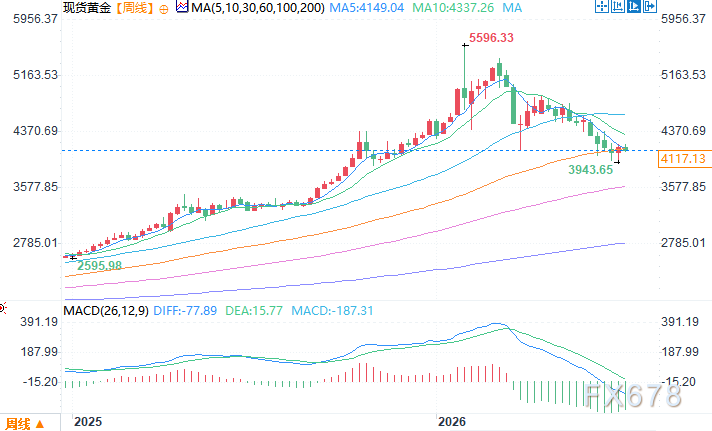
Недельный график спот-золота; источник: EasyHuitong
Часовой пояс GMT+8, 9 июля, 11:24, стоимость спот-золота составила 4058,88 долларов/унция
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Эпоха 5% доходности американских облигаций наступает: в краткосрочной перспективе «взрыв» маловероятен, давление может появиться через 12–18 месяцев
Настоящая разрушительная сила высоких процентных ставок заключается в их продолжительности. Большое количество долгов, выпущенных в 2020-2021 годах под 2%-3%, сейчас сталкивается с необходимостью рефинансирования под 6%-8%. Основной удар ожидается через 12-18 месяцев. В первую очередь пострадает рынок жилья в США, за ним — коммерческая недвижимость, компании с высоким уровнем задолженности и организации, поддерживаемые частным капиталом. Если высокие ставки сохранятся дольше полугода, все допуски к риску на рынке будут полностью исчерпаны.

Шторм доходности по американским облигациям на уровне 5% приближается! Отсчет времени до взрыва рефинансирования запущен — кто станет первой жертвой?
Доходность 10-летних государственных облигаций США превысила 5% и достигла нового максимума с 2007 года. Чем дольше сохраняются высокие процентные ставки, тем тяжелее становится рефинансирование для строительных компаний, коммерческой недвижимости и компаний с высоким уровнем задолженности — системные риски могут ускоренно проявиться в течение ближайших 12–18 месяцев.

Не противодействуйте циклу прибыли! Американские акции достигнут 8000 пунктов в этом году?
Jefferies прогнозирует, что благодаря двухфакторному двигателю — инвестиционному буму в области искусственного интеллекта и превышающим ожидания корпоративным прибылям — индекс S&P 500 к концу 2026 года вырастет до 8000 пунктов, а в 2027 году продолжит рост до 9000 пунктов. Рост прибыли от AI уже распространился от «семи гигантов» на весь рынок; ожидается, что в этом году EPS S&P 500 вырастет на 35%, что значительно превышает рыночный консенсус — это самый мощный суперцикл прибыли с 1995 года! Единственная реальная угроза — если доходность казначейских облигаций США продолжит расти, риск сжатия оценок нельзя игнорировать.
Цены на крипто
Далее


