
Прогноз отчета о прибылях и убытках ASML за второй квартал 2026 года: ускоряющийся спрос на EUV/High-NA, ожидается рост выше ожиданий
 2026/07/14 03:33
1. Краткий обзор инвестиционных моментов
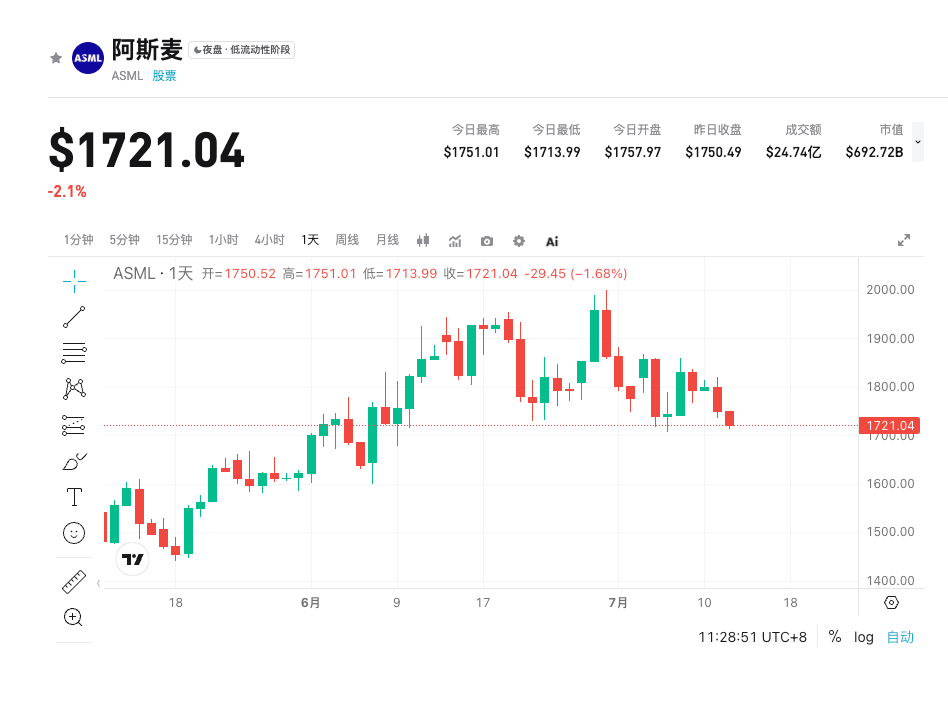
ASML Холдинг (ASML.US) планирует опубликовать финансовый отчет за второй квартал 2026 года 15 июля 2026 года перед открытием торгов. Согласно консенсус-прогнозу, ожидается выручка 8,95 млрд долларов США (+17,29% г/г), EBIT 3,12 млрд долларов США (+28,55% г/г), EPS 6,95 (+31,23% г/г).
Как ведущий производитель полупроводникового оборудования, на фоне стабильного спроса на передовые литографические технологии (особенно EUV и High-NA EUV) инвесторы уделяют максимальное внимание устойчивости роста продаж систем и стабильности валовой маржи. По мере перехода логических и производителей памяти на новые техпроцессы, результаты ASML будут в значительной степени влиять на инвестиционные настроения во всем полупроводниковом секторе.
2. Четыре ключевых аспекта для внимания
Фокус 1: Устойчивый рост продаж систем
Продажи систем являются основным драйвером роста ASML. В предыдущем квартале они достигли 6,28 млрд долларов США с двухзначным приростом, и рынок ожидает, что отгрузки передовых EUV и High-NA EUV останутся высокими. Стабильные капитальные расходы клиентов из логического сегмента способствуют росту средней цены (ASP) и росту доли сервисных услуг, что дополнительно увеличивает выручку.
Фокус 2: Стабильность валовой и чистой маржи
Принимая за основу валовую маржу 52,98% и чистую маржу 31,44% в прошлом квартале, инвесторы ожидают сохранения валовой маржи на уровне чуть выше 50% и чистой маржи в диапазоне немного выше 30% во втором квартале. Несмотря на рост затрат на внедрение нового продукта High-NA EUV, оптимизация продуктовой структуры с высокой добавленной стоимостью и операционный рычаг могут компенсировать расходы и стать опорой для роста EPS.
Фокус 3: Стабильный вклад сервисов установленной базы
Доходы от сервисных и onsite-опций (в прошлом квартале — 2,49 млрд долларов США) эффективно сглаживают колебания отгрузок систем, повышая прогнозируемость поступлений. Рост установленной базы обеспечивает многолетние регулярные доходы, способствуя стабильности общей маржи, а увеличение доли внедрения программных опций — также один из положительных моментов.
Фокус 4: Структура заказов и перспективы второй половины года
Рынок пристально следит за качеством заказов на EUV/High-NA EUV и за долей заказов на зрелые техпроцессы, что будет определять динамику выручки второй половины 2026 года. Комментарии руководства по срокам отгрузок напрямую повлияют на ожидания рынка относительно темпов развития бизнеса во втором полугодии.
3. Риски и возможности
Факторы роста:
- Ускоренное внедрение High-NA EUV и превышение планов по отгрузке, что приведет к росту выручки и EPS выше ожиданий
- Восстановление спроса на логические и память выше прогнозов
- Улучшение валовой маржи и сильный прогноз на второе полугодие, укрепляющий уверенность рынка
Риски снижения:
- Затраты на внедрение High-NA превышают ожидания либо задержки в цепочке поставок
- Осмотрительное поведение клиентов при капитальных затратах приводит к снижению объема заказов
- Несовпадение сроков отгрузок влияет на признание выручки за квартал
4. Рекомендации по торговой стратегии
Бычья логика: Если отгрузки EUV/High-NA будут сильными, маржа окажется на ожидаемом уровне или выше, а также будет озвучен позитивный прогноз на второе полугодие, потенциал роста акций значительный, особенно в условиях общего подъема полупроводникового сектора.
Медвежьи риски: Снижение качества заказов, давление на маржу или консервативный прогноз могут спровоцировать краткосрочное разочарование и продажу акций.
Ключевые показатели:
- Выручка (8,95 млрд долларов США)
- Валовая маржа (сохранение на уровне чуть выше 50%)
- EPS (6,95)
- Объем продаж систем и комментарии по EUV/High-NA
Рекомендации по действиям: Волатильность до и после отчета обычно высокая, рекомендуется заранее контролировать позиции. При явном превышении ожиданий можно рассмотреть постепенное увеличение доли в бумаге на коррекциях, при негативных сюрпризах лучше занять выжидательную позицию. Долгосрочным инвесторам стоит сосредоточиться на структурных преимуществах компании в области передовых литографических технологий.
Отказ от ответственности: Данная информация предоставляется исключительно в ознакомительных целях и не является инвестиционной рекомендацией или предложением к покупке/продаже. Инвестиции связаны с рисками, решения должны приниматься на основе собственного анализа и уровня принятия риска. Фактические результаты могут отличаться от прогнозируемых.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Хедж-фонды только что восстановили длинные позиции в технологиях, но ключевая поддержка Nasdaq уже начинает ослабевать
Индекс Nasdaq 100 приближается к нижней границе многомесячного бокового диапазона, фьючерсы пробили линию восходящего тренда и 100-дневную скользящую среднюю, техническая картина ослабла. Хедж-фонды ранее активно покупали технологические акции, концентрация позиций увеличивает риск снижения. Споры вокруг безопасности искусственного интеллекта и риски энергоснабжения создают двойной катализатор. Если ключевая поддержка будет утрачена и паника на рынке останется низкой, вероятна переоценка волатильности.
Десятилетняя доходность американских казначейских облигаций превысила 5%! "Пророк" предупреждает: Распродажа ещё не закончилась
Руководитель отдела стратегий G10 в Standard Bank Стивен Барроу, который первым в этом году в феврале предсказал доходность 10-летних казначейских облигаций на уровне 5%, повысил свой прогноз до 5,2% к концу года и ожидает дальнейшего повышения до 5,3% в первом квартале 2027 года. Он отметил, что давление на цепочки поставок, изменения климата, а также ограничения миграционной политики США на предложение рабочей силы становятся сильнее, чем когда-либо раньше. Индекс доллара за день вырос максимум на 0,6%, что может стать его лучшим однодневным результатом с 17 июня.
Продвигается вопреки буре «замедления AI»? Сообщается, что Kioxia планирует IPO в США с привлечением как минимум 10 миллиардов долларов.
Согласно сообщениям, Kioxia рассматривает возможность привлечения 10 миллиардов долларов путем размещения акций в США.

Строительство вычислительных мощностей AI переходит от "дефицита электроэнергии" к "дефициту кадров": рост модульных решений, новые возможности для Schneider, Vertiv, Eaton
Bernstein недавно опубликовал аналитический отчет, в котором отмечается, что на фоне быстрого расширения вычислительной мощности AI происходит изменение основных ограничивающих факторов развития дата-центров.

Цены на крипто
Далее


