
Никто не понимает NBIS лучше меня! Американские акции 10x Stock

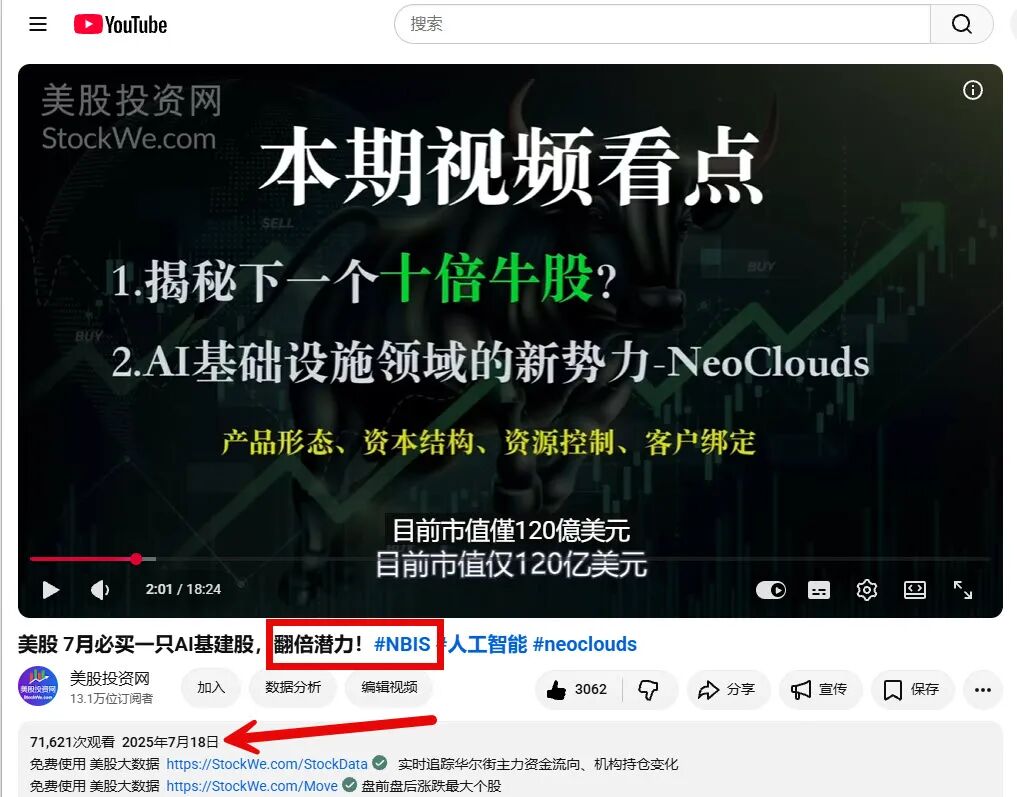
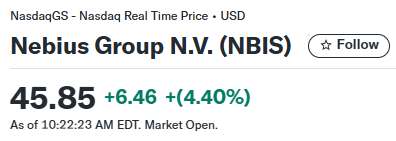
Американский инвестиционный портал опубликовал глубокий аналитический отчёт по NBIS в июле 2025 года, когда стоимость компании составляла 45 долларов, и с тех пор акция выросла на 600%. Мы по-прежнему уверены в перспективах NBIS — это наш единственный долгосрочный крупный актив!
Перед отчётом о прибылях и убытках за NBIS утром 12 августа — что действительно важно посмотреть? Goldman Sachs чётко сохраняет рейтинг "покупать" с 12-месячной целевой ценой $286, что подразумевает 50% роста относительно стоимости акций на момент публикации отчёта ($190).

I. Сначала о главном: в чём настоящая логика оптимизма Goldman Sachs по NBIS?
Я считаю, что суть отчёта можно свести к одной фразе:
Сегодня главная дилемма NBIS — не "есть ли спрос на AI-вычисления", а "сможет ли компания достаточно быстро увеличивать предложение вычислительных мощностей".
Это крайне важное изменение.
Традиционные облачные компании обычно заботятся о следующем:
Потребности клиентов → есть ли клиенты → готовы ли они платить → какова валовая маржа
А NBIS сейчас скорее:
Потребности клиентов → спрос уже очень высок → мощности распроданы → повышение цен → предоплата клиентов → компания ускоряет строительство новых дата-центров
Goldman Sachs отмечает, что NBIS уже в 1Q26 сообщила о крайне высоком спросе на AI Infrastructure, и даже после повышения цен все имеющиеся мощности были распроданы. При этом спрос всё равно превышает предложение.
Для компании Neocloud это очень благоприятная бизнес-среда.
Потому что:
Дефицит + повышение цен + долгосрочные контракты + предоплаты
Означает, что NBIS превращается из компании, "продающей GPU-часы", в платформу AI-инфраструктуры с сильной ценовой властью и возможностью заключать долгосрочные договора.
II. Первый главный момент: доходы NBIS могут продолжить существенный рост
Один из ключевых вопросов, который интересует Goldman Sachs:
Приведёт ли такой высокий спрос и рыночная конъюнктура к тому, что в 2026 году доходы превысят предыдущий guidance компании?
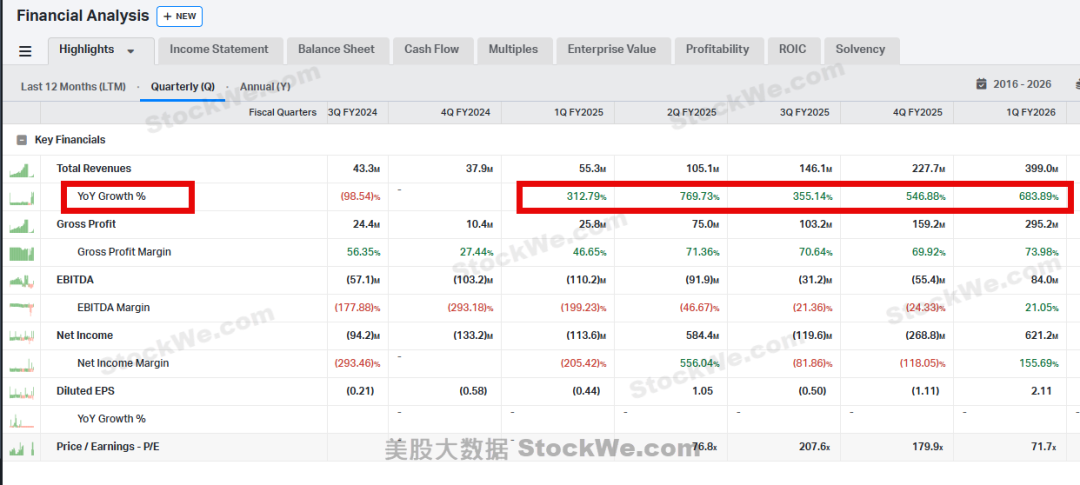
Ранее компания давала прогноз доходов на 2026 год: $3.0B–$3.4B
В то же время, по консенсусу Visible Alpha ожидаемый доход в 2026 году уже составляет: $3.36B
То есть рынок уже близок к верхней границе guidance компании.
Здесь есть важный момент.
Goldman не просто считает, что выручка NBIS будет расти быстро.
Они выделяют три изменения:
Первое — рост цен.
NBIS уже может повышать цены на фоне дефицита мощностей.
Второе — увеличение срока контрактов.
Сроки договоров как с новыми, так и со старыми клиентами увеличиваются.
Третье — клиенты начинают делать предоплату.
Чтобы зафиксировать будущие вычислительные мощности, клиенты готовы платить заранее.
В совокупности эти три перемены очень важны.
III. Почему "предоплата" особенно важна?
Многие инвесторы, анализируя NBIS, смотрят только на Revenue.
Но на самом деле в будущем стоит гораздо больше внимания уделять:
Contracted Capacity + Prepayments + Backlog + ARR
Потому что для AI-компании будущее ценность определяется не тем, сколько она продала сегодня.
Как стало известно Американскому инвестиционному порталу, гораздо важнее — на сколько лет вперёд клиенты уже зарезервировали мощности.
Допустим, клиент:
В этом году покупает $100M вычислительных мощностей;
Раньше контракт заключался на год.
Теперь — на три года.
Для NBIS это означает:
Повышается прозрачность доходов на будущее.
Если клиент:
Платит часть заранее
NBIS сможет использовать эти средства для расширения инфраструктуры.
Это создаёт интересный цикл:
Высокий спрос → клиент резервирует мощности → долгосрочный контракт → предоплата → NBIS строит дата-центры → больше GPU выходит в сеть → выше выручка
Вот почему Goldman особенно подчёркивает — в 2026 году качество контрактов заметно улучшилось.
IV. Но здесь есть огромная проблема: хватит ли $3.4B выручки в 2026 году?
Это самая важная точка для осторожности инвесторов в этом отчёте.
Модель Goldman лежит значительно выше текущего guidance компании на 2026 год.
Прогноз Goldman:
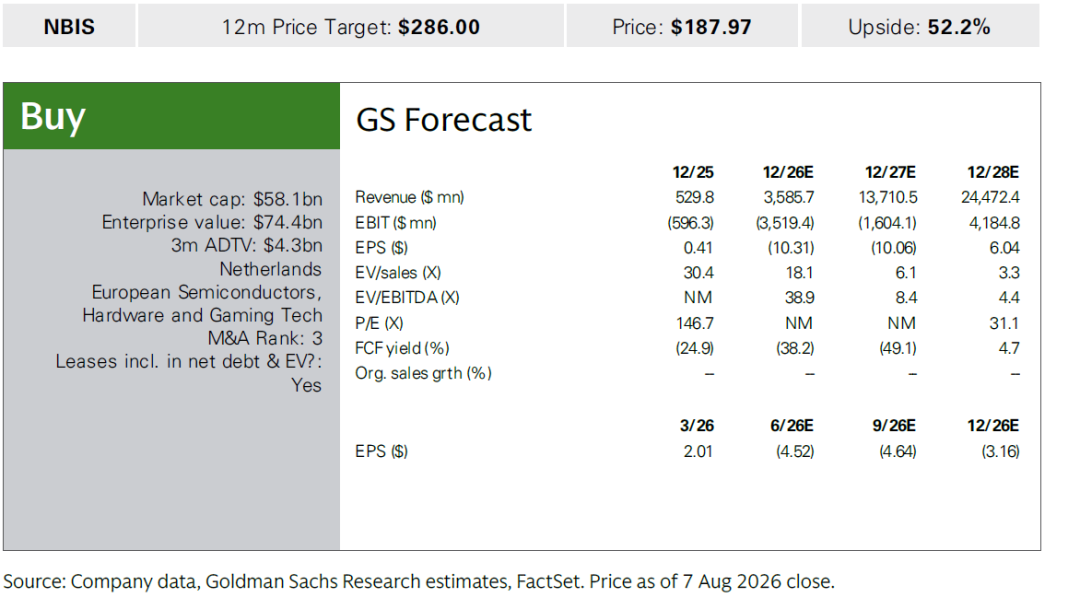
Год
Выручка
2025 $529.8M
2026E $3.586B
2027E $13.711B
2028E $24.472B
Обратите внимание на этот показатель:
2027 — $13.7B.
Это значит, Goldman фактически делает ставку на мощнейший рост выручки NBIS в ближайшие два года.
Переход: 2025 $530M → 2026 $3.59B → 2027 $13.71B
Это уже не просто быстрорастущая компания.
Это классическая логика Hyper-growth AI Infrastructure.
V. Самая важная цифра: рост выручки с 2026 по 2027 год почти в 4 раза
Простой расчёт:
$13.71B / $3.586B ≈ 3.82
То есть: доход 2027 года примерно в 3.8 раза выше, чем в 2026 году.
Это значит, что настоящая инвестиционная логика Goldman не в том, что:
«У NBIS отличный отчёт за этот год».
А в том, что: «NBIS входит в фазу быстрого масштабирования».
Таким образом, если 12 августа квартальный отчёт только покажет рынку:
«В этом году у нас чуть лучшие доходы».
Этого может быть недостаточно.
По-настоящему пересматривать оценку NBIS сможет:
Рост Revenue, ARR, capacity и contracted power в 2027 году.
VI. Вторая большая проблема: сможет ли Meta, создав свою собственную облачную платформу, стать серьёзной угрозой для NBIS?
Это очень важная часть отчёта.
Goldman обращает особое внимание:
Meta разрабатывает свой cloud business.
Инвесторы обеспокоены:
Если Meta создаёт свой AI Cloud,
значит ли это, что
Гиганты типа Google, Microsoft, Amazon, Meta в итоге сами создадут AI-инфраструктуру?
Тогда
Останется ли место таким Neocloud, как Nebius?
Это вполне логичная обеспокоенность.
VII. Почему Goldman считает, что у NBIS всё равно есть конкурентные преимущества?
На это стоит обратить особое внимание.
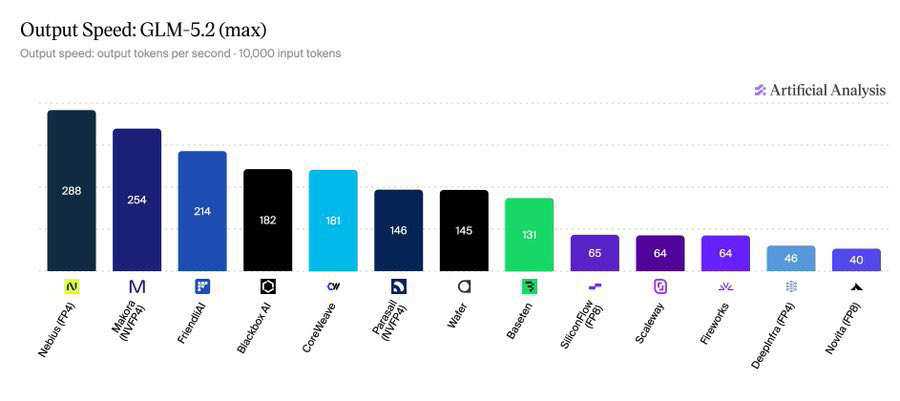
Goldman отмечает, что NBIS продаёт не просто:
Bare-metal GPU capacity
То есть:
«Вот тебе куча GPU, пользуйся».
NBIS стремится предложить:
Full-stack AI Platform
То есть от:
GPU Compute
↓
Storage
↓
Orchestration
↓
AI infrastructure
↓
Engineering support
Всё интегрировано.
В этом главное отличие NBIS от традиционных компаний по аренде GPU.
VIII. Настоящий "ров" NBIS — не GPU, а "ПО+услуги+вычисления"
Goldman подытоживает основные преимущества NBIS, озвученные на мероприятии Inflection:
Более быстрая реакция
Фокус на продукте
Compute + Storage + Orchestration — в едином комплексе
Клиенты общаются напрямую с инженерами
Гибкая структура контрактов
На первый взгляд, это выглядит не слишком эффектно.
Но для AI-компаний это критически важно.
Потому что клиенту, работающему с AI, важно не просто:
«Дайте мне 1000 GPU».
А чтобы «модель можно было начать обучать прямо сегодня».
GPU — это лишь инфраструктура.
Главная "липкость" для клиента создаётся комплексом:
GPU + сеть + storage + scheduler + Kubernetes + AI software + техническая поддержка
Это — самая интересная бизнес-модель в сегменте Neocloud.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Свежие новости американского фондового рынка: три основных индекса закрылись падением, лидеры искусственного интеллекта выступили с призывом замедлить темпы разработки, акции концептуальных компаний резко упали
На момент закрытия торгов индекс Dow Jones снизился на 152,01 пункта (−0,29%) и составил 52421,28 пункта; индекс S&P 500 снизился на 37,03 пункта (−0,48%) и составил 7619,95 пункта; индекс Nasdaq Composite снизился на 146,62 пункта (−0,56%) и составил 26186,41 пункта.

После закрытия ключевого обходного трубопровода Саудовская Аравия, как сообщается, стремится увеличить экспорт сырой нефти через Ормузский пролив
На прошлой неделе после нападения Саудовская Аравия закрыла трубопровод, который ранее пропускал до 5 миллионов баррелей нефти в сутки. Министр энергетики США заявил, что ожидает скорого возобновления работы трубопровода, однако региональные чиновники считают, что восстановление может занять несколько недель. В августе экспорт нефти из Саудовской Аравии снизился до 3 миллионов баррелей в сутки, что является минимумом за девять лет, а в сентябре немного увеличился. Иран сообщил, что по просьбе Саудовской Аравии перенесена встреча по вопросам судоходства в Ормузском проливе, запланированная странами Персидского залива на этот понедельник. Трамп заявил, что Иран спешит и остро нуждается в заключении соглашения; он примет решение о том, будет ли участвовать США, и американская сторона занимает открытую позицию.
Хедж-фонды только что восстановили длинные позиции в технологиях, но ключевая поддержка Nasdaq уже начинает ослабевать
Индекс Nasdaq 100 приближается к нижней границе многомесячного бокового диапазона, фьючерсы пробили линию восходящего тренда и 100-дневную скользящую среднюю, техническая картина ослабла. Хедж-фонды ранее активно покупали технологические акции, концентрация позиций увеличивает риск снижения. Споры вокруг безопасности искусственного интеллекта и риски энергоснабжения создают двойной катализатор. Если ключевая поддержка будет утрачена и паника на рынке останется низкой, вероятна переоценка волатильности.
Десятилетняя доходность американских казначейских облигаций превысила 5%! "Пророк" предупреждает: Распродажа ещё не закончилась
Руководитель отдела стратегий G10 в Standard Bank Стивен Барроу, который первым в этом году в феврале предсказал доходность 10-летних казначейских облигаций на уровне 5%, повысил свой прогноз до 5,2% к концу года и ожидает дальнейшего повышения до 5,3% в первом квартале 2027 года. Он отметил, что давление на цепочки поставок, изменения климата, а также ограничения миграционной политики США на предложение рабочей силы становятся сильнее, чем когда-либо раньше. Индекс доллара за день вырос максимум на 0,6%, что может стать его лучшим однодневным результатом с 17 июня.
Цены на крипто
Далее


