
Прогноз на неделю: протокол ФРС и PMI на подходе, удастся ли добиться прорыва в ситуации в Ормузском проливе?

На этой неделе общая склонность к риску на глобальных финансовых рынках заметно повысилась.
В отношении фондовых рынков: индексы S&P 500 и Nasdaq на этой неделе оба обновили локальные максимумы, основная линия рыночной торговли, по-видимому, сместилась от защитных и антициклических стратегий снова к ожиданиям снижения ставок и росту прибылей от ИИ. Акции технологического сектора и производителей чипов вновь лидировали в росте; корейский рынок также существенно укрепился — индекс KOSPI поднялся на 11,5%, завершив семинедельный нисходящий тренд и снова вернувшись к техническому бычьему рынку.
На валютном рынке Dollar Index за всю неделю практически не изменился: улучшение данных по инфляции подтолкнуло рынки к пересмотру ожиданий по ставке ФРС, доллар некоторое время находился под давлением, но спрос на защитные активы вследствие ситуации на Ближнем Востоке ограничил масштаб его снижения. В пятницу неожиданный спад розничных продаж в США привёл к ускоренному падению индекса доллара.
Основные неамериканские валюты двигались разнонаправленно. Евро снижался в условиях неопределённости относительно дальнейших решений ЕЦБ; иена оставалась слабо — USD/JPY вновь поднялся выше 159, на рынке продолжают внимательно следить за риском интервенции Японии и траекторией повышения ставок центробанком; австралийский доллар поддерживается восстановлением склонности к риску, но все ещё зависит от колебаний цен на сырьё.
Что касается драгметаллов, спотовое золото в середине недели поднималось к двухмесячному максимуму, достигнув внутридневного пика чуть ниже 4450 долларов за унцию, после чего последовала фиксация прибыли и снижение к 4320, но в пятницу цены вновь пошли вверх, показывая второй подряд положительный результат.
Цены на нефть сначала росли, затем падали. В начале недели эскалация напряженности между США и Ираном и риски транспортировки через Ормузский пролив подстегнули резкий рост, но затем значительное увеличение запасов сырой нефти в США и понижение прогноза спроса со стороны Международного энергетического агентства вызвали откат, рынок вернулся к торговле идеей достаточного предложения и замедления спроса.
Ниже приведены ключевые моменты, на которые рынки будут обращать внимание в течение наступающей недели (все по UTC+8):
Важные события: возможное достижение рамочного соглашения по Ормузскому проливу между Ираном и Оманом, США остается ключевой переменной
Главной геополитической переменной на следующей неделе для мировых рынков по-прежнему остается вопрос: сумеет ли Ормузский пролив перейти от «достижения прогресса в маршрутах» к реальному «возобновлению коммерческого судоходства».
В выходные рынки столкнулись не с проектом соглашения, ожидающим подписи США и Ирана, а с тремя пересекающимися, пока не завершёнными сюжетными линиями: сумеют ли Иран и Оман договориться о новом маршруте судоходства, смогут ли США и Иран сблизить позиции по условиям перемирия и морской блокаде, и последует ли реальное улучшение ситуации с безопасностью и объёмом перевозок в проливе.
По сообщениям зарубежных СМИ, Иран и Оман, похоже, постепенно приближаются к согласию по вопросу управления Ормузским проливом, стороны уже согласовали маршруты судоходства через этот важнейший путь.
Пресс-секретарь МИД Ирана Багаи отметил, что окончательное определение «карты судоходства» — это часть более всеобъемлющего соглашения об управлении транспортом через Ормузский пролив, заключаемого между Ираном и Оманом. Эта договорённость должна закрепить суверенитет обеих стран и обеспечить безопасный проход судов. Ранее иранское нацагентство не уточнило, должны ли суда платить за проход, какие меры безопасности будут введены, а лишь заявило о планах продолжить переговоры на следующем этапе.
Этот прогресс происходит на фоне серии нападений в Ормузском проливе. США не участвуют в этих переговорах и, скорее всего, не примут ни одного соглашения, которое не гарантирует свободного судоходства через пролив.
Иран характеризует переговоры как двустороннее дело между ним и Оманом, однако США по-прежнему остаются критически важной стороной для полного восстановления навигации. Будет ли Вашингтон отменять морскую блокаду иранских портов, примет ли новый формат управления маршрутами и позволит ли Иран свободный проход судам, не находящимся под его прямым контролем, — всё это определяет, сможет ли соглашение быть реализовано, а не остаться на бумаге.
Последние заявления сторон говорят о том, что позиции США и Ирана по-прежнему жёсткие. Глава МИД Ирана Арагчи заявил, что Тегеран пока не принял решения о возобновлении переговоров с США — сначала Вашингтон должен выполнить требования Ирана, только тогда возможно восстановление судоходства. Иранские чиновники также призывают США признать поражение. Трамп, в свою очередь, считает, что ради предотвращения получения Ираном ядерного оружия американцы могут платить дороже за бензин, и пообещал после победы провозгласить Ормузский пролив «территорией США». Эти заявления говорят о том, что дипломатического прорыва пока не видно.
Реальная ситуация с судоходством также вызывает опасения. По данным Kpler, в прошлую пятницу через пролив прошли лишь два судна, и среди них не было нефтяных танкеров, тогда как до войны через пролив ежедневно проходило свыше 130 судов. Власти ОАЭ также обвинили Иран в новом нападении на танкер национальной нефтекомпании Абу-Даби. Прогресс по маршрутам пока далёк от полноценного восстановления безопасности навигации.
Таким образом, на следующей неделе следует особенно внимательно отслеживать четыре сигнала: выпустят ли Иран и Оман совместное заявление, и будет ли там раскрыта информация о плате, разрешениях и ответственности в сфере безопасности; выдвинут ли США симметричные условия по отмене блокады или повысят давление на Иран; будут ли IRGC и ВМС США менять характер своих действий на море; смогут ли перевозки сырой нефти, страховые ставки и грузопотоки показать устойчивое улучшение на протяжении нескольких дней.
На самом деле рынки не интересует очередное коммюнике — важно, могут ли танкеры безопасно и стабильно проходить через пролив. Если совместное заявление состоится, США одновременно инициируют отмену блокады, и реальные грузопотоки начнут устойчиво восстанавливаться — геополитическая премия в нефтяных ценах может снизиться, а глобальная склонность к риску временно укрепится.
Если же заявление затянется, а стороны не смогут договориться по взиманию платы и контролю над судами, либо США ужесточат санкции или произойдёт новая атака на суда, цены на нефть могут получить новый импульс к росту, а золото и другие защитные активы также найдут поддержку. При этом американские гособлигации не обязательно вырастут вслед за ними, так как рост цен на энергоносители может одновременно разогревать инфляционные ожидания.
Действия центробанков: растёт вероятность паузы ФРС в сентябре, публикация протокола станет ключевым событием
ФРС:
В четверг в 02:00 (UTC+8) ФРС опубликует протокол заседания по монетарной политике.
В четверг, 20 августа, в 2:00 ночи по пекинскому времени (UTC+8) ФРС представит протокол июльского заседания по монетарной политике. По итогам заседания, Комитет по операциям на открытом рынке большинством 9 против 3 проголосовал сохранить диапазон федеральной ставки на уровне 3,5%–3,75%; президент ФРБ Кливленда Хамрак, ФРБ Миннеаполиса Кашкари и ФРБ Далласа Логан выступили за немедленное повышение ставки на 25 базисных пунктов.
Этот явный раскол контрастирует с оценкой рынков. По данным LSEG на пятницу, фьючерсы на денежном рынке предполагают вероятность повышения ставки на 25 б.п. в сентябре лишь на 27%, причём полное ценообразование такого шага ожидается не раньше начала 2027 года. Поэтому рынки ищут ответы на два вопроса: были ли — помимо трёх противников — ещё члены Комитета, считающие, что к июлю уже были причины для повышения ставки, и чем должны быть подкреплены позиции большинства, чтобы они изменили мнение.
Тем не менее этот протокол — по сути, «запаздывающий документ». После июльского заседания экономическая статистика США в целом ухудшилась: неожиданное снижение занятости вне сельского хозяйства, замедление годового CPI с 3,5% до 3,4%, нулевая динамика PPI, падение розничных продаж на 0,6%. Все эти данные уменьшили необходимость немедленной сентябрьской повышения ставки, а «выжидательная позиция» стала основным сценарием рынка на сегодня.
Впрочем, риски инфляции ещё не сняты. Совокупный CPI по-прежнему значительно выше целевого уровня ФРС в 2%, и цены на энергоносители, а также ситуация на Ближнем Востоке могут снова спровоцировать рост инфляции. Поэтому главное в протоколе — не признание чиновниками некоторого ослабления инфляции, а то, как они оценивают влияние энергорынка и пошлин: считают ли они этот рост краткосрочной волатильностью или угрозой долгосрочной передачи в цены на услуги, зарплаты и инфляционные ожидания. Если большинство чиновников опасаются «второго раунда», то нынешние 27% ожиданий повышения ставки в сентябре выглядят недооценёнными.
Стиль коммуникации Уолша дополнительно усиливает значимость протокола. С момента назначения в июне, он инициировал отмену форвард-гайденса, сократил объём заявлений по политике и снизил количество прогнозов по будущей траектории ставок. В результате инвесторы всё больше полагаются не на заявления ФРС, а на публикации по инфляции, занятости и прибылям компаний для калибровки ожиданий.
Однако корпоративная отчётность способна лишь помочь судить о фундаментальном состоянии фондового рынка — объяснить принципы политической реакции ФРС она не может. После публикации протокола следующим важным событием станет ежегодная встреча в Джексон-Хоул 27–29 августа, где Уолш подробнее изложит рамки своего видения инфляции, роста и коммуникаций.
Соответственно, трейдеры на следующей неделе должны рассматривать протокол ФРС в связке с предварительными PMI производственного и сервисного секторов S&P Global за август, которые выйдут в пятницу. Если протокол покажет, что сторонники повышения ставки представлены лишь тремя участниками, а PMI продолжит охлаждаться, ожидания паузы ФРС в сентябре станут ещё крепче; если протокол укажет на более широкий круг сторонников повышения, даже слабые текущие данные не исключат нового подъёма доходностей трежерис и курса доллара.
Другие центробанки:
В среду в 15:10 (UTC+8) глава ЕЦБ Кристин Лагард выступит на сессии Всемирного экономического форума Международного бизнес-совета (IBC) по глобальным экономическим перспективам;
В четверг Шведский центробанк опубликует решение по ключевой ставке.
В среду глава ЕЦБ Лагард выступит на заседании Международного бизнес-совета Всемирного экономического форума с речью по вопросам глобальной экономики, также ЕЦБ опубликует свежие результаты опроса потребительских ожиданий — эти комментарии могут существенно повлиять на рыночное ценообразование траектории политики банка на второе полугодие.
В четверг Шведский центробанк опубликует решение по ключевой ставке. На июньском заседании ставка осталась на уровне 1,75%; при этом Банк Швеции отмечал, что конфликт на Ближнем Востоке повышает риск ускорения инфляции через энергоносители, и не исключал нового повышения в 2024 году. Аналитик JPMorgan Аллан Монкс считает, что на этот раз Банк Швеции может более явно показать свою готовность к новому подъёму, особенно учитывая, что процентные ставки сейчас уже близки к нижней границе для нейтрального воздействия на экономику, — словесные акценты могут быть расставлены для подготовки к ужесточению во второй половине года. В тот же день Австралия опубликует июльские данные по безработице, по рынку считается, что цикл ужесточения RBA окончен.
Важные данные: повышенное внимание к данным PMI
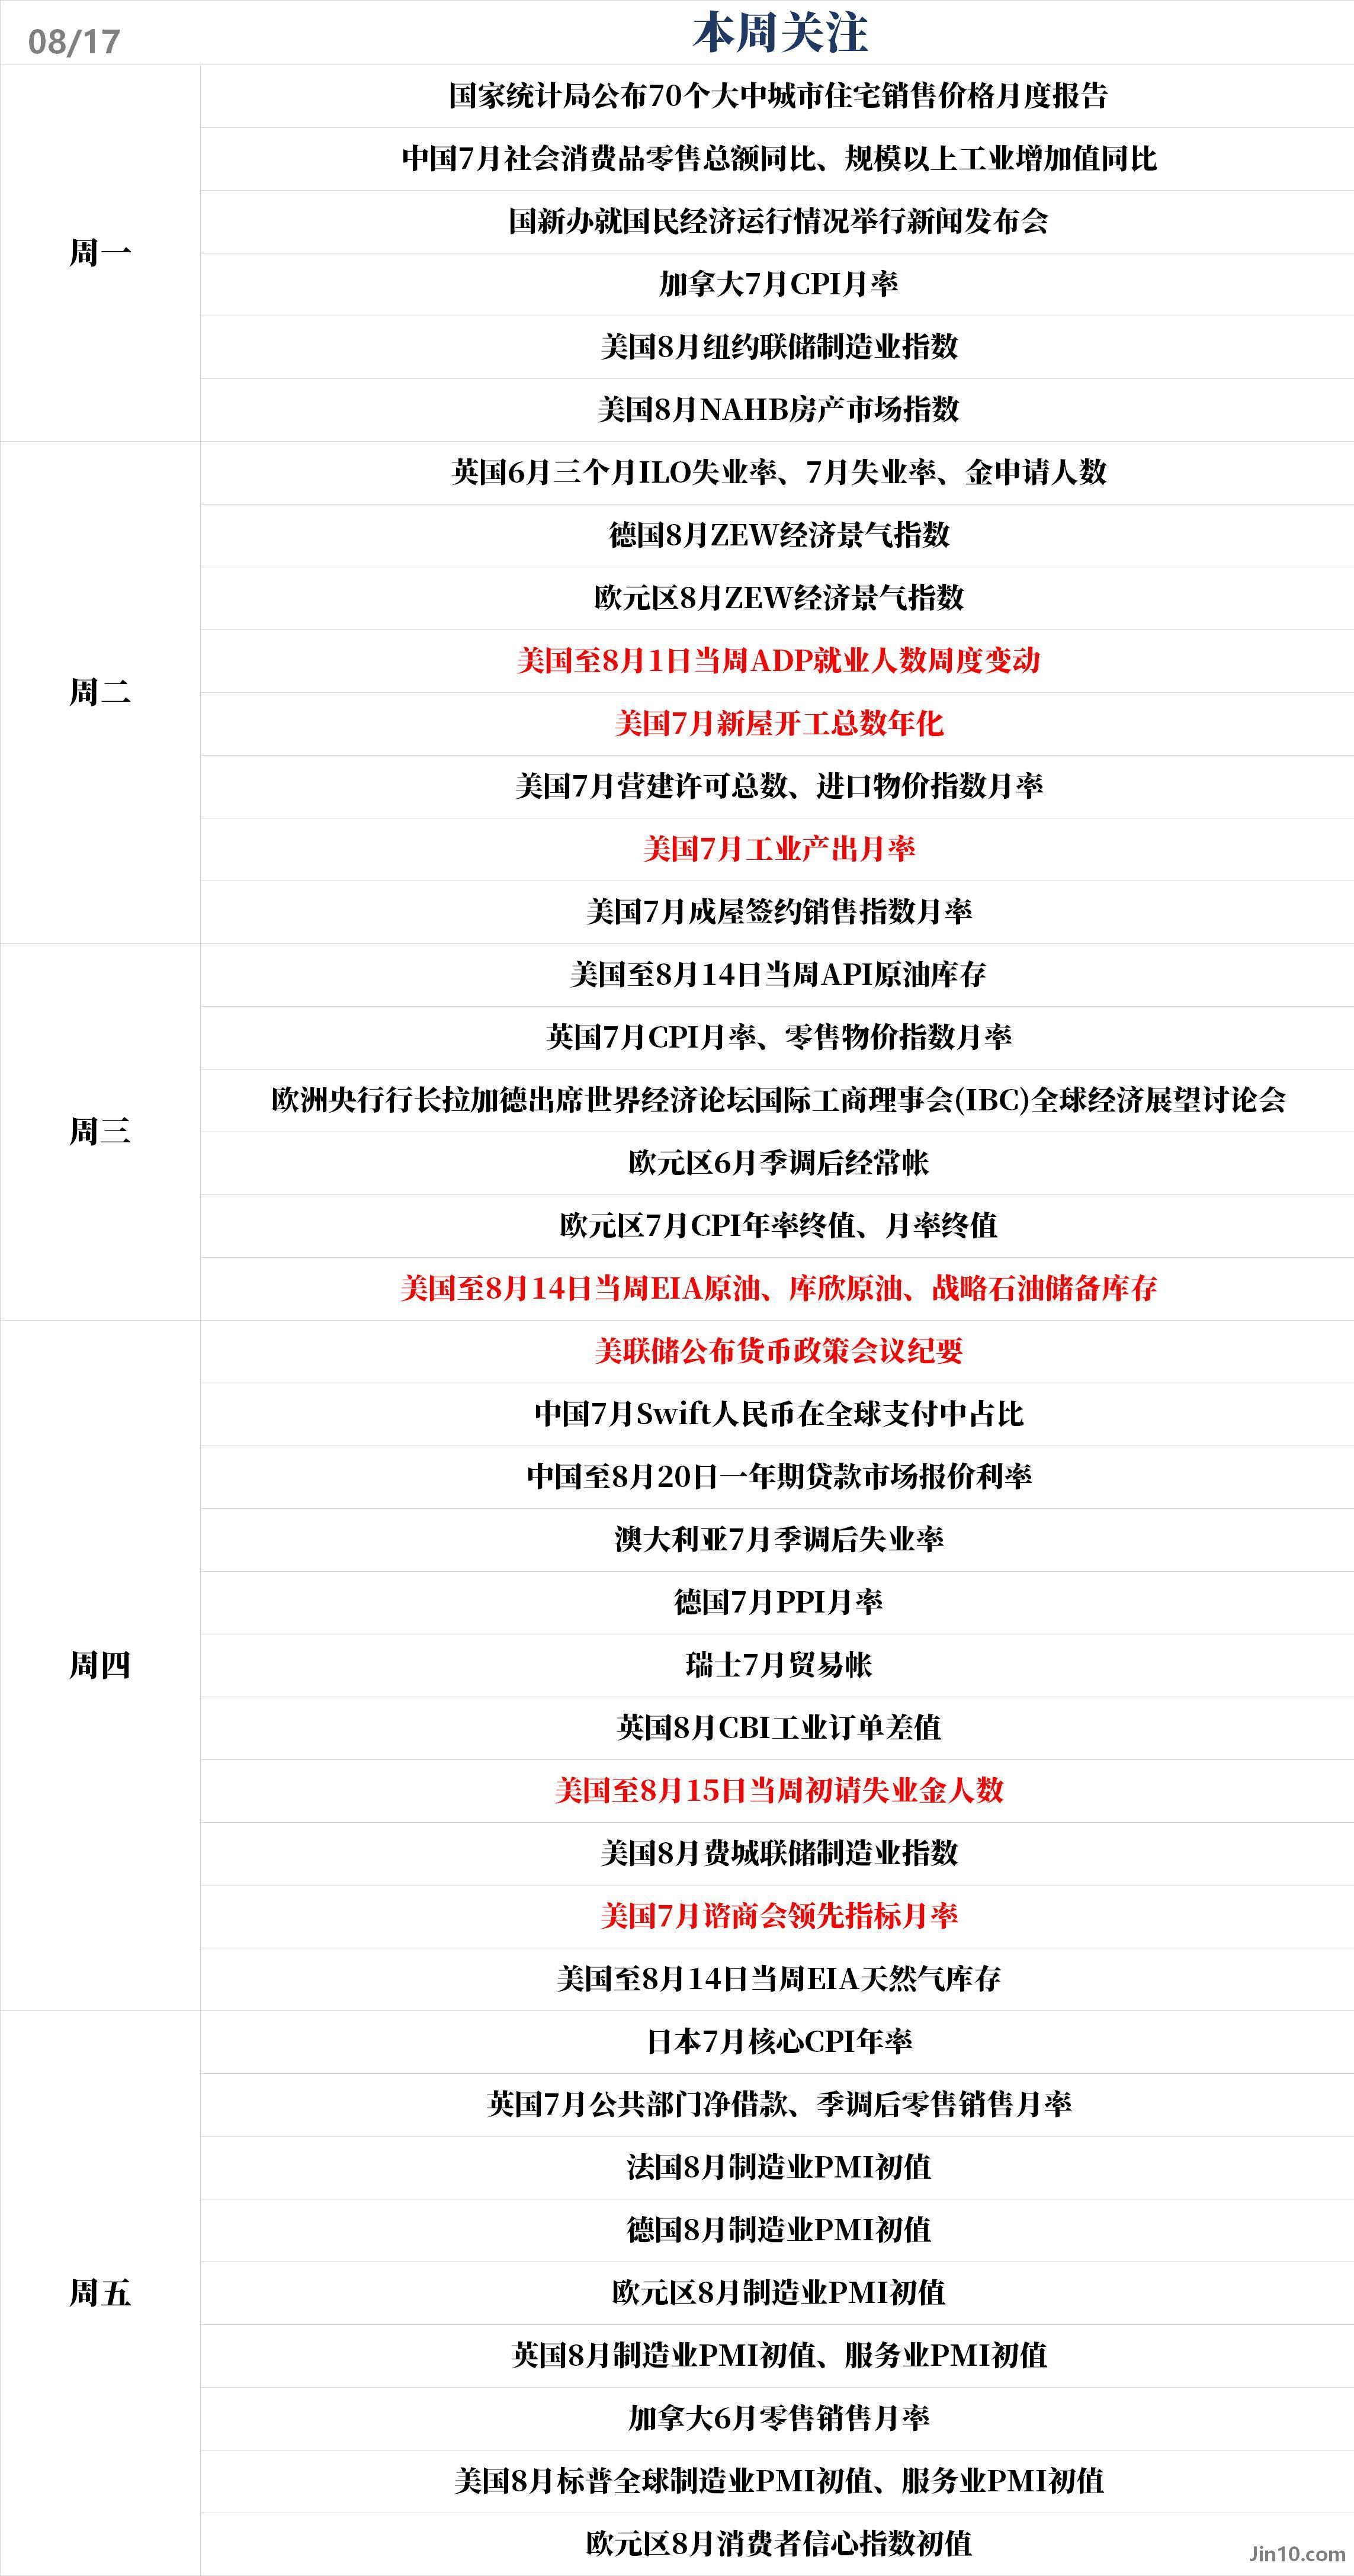
Понедельник 20:30 (UTC+8): индекс потребительских цен Канады за июль, индекс деловой активности ФРБ Нью-Йорка за август;
Понедельник 22:00 (UTC+8): индекс рынка недвижимости НАБХ за август в США;
Вторник 14:00 (UTC+8): трёхмесячная безработица по ILO в Великобритании за июнь, безработица и количество заявок на пособие по безработице за июль;
Вторник 17:00 (UTC+8): индекс экономических ожиданий ZEW Германии и еврозоны за август;
Вторник 20:15 (UTC+8): недельные изменения занятости по данным ADP за неделю до 1 августа в США;
Вторник 20:30 (UTC+8): разрешения на новое строительство, количество новых домов и импортные цены за июль в США;
Вторник 21:15 (UTC+8): промышленное производство в США за июль по сравнению с предыдущим месяцем;
Вторник 22:00 (UTC+8): индекс незавершённых сделок купли-продажи жилья в США за июль;
Среда 14:00 (UTC+8): индекс потребительских цен и индекс розничных цен в Великобритании за июль;
Среда 16:00 (UTC+8): скорректированный текущий счёт еврозоны за июнь;
Среда 17:00 (UTC+8): итоговые значения CPI и месячного CPI еврозоны за июль;
Четверг 09:30 (UTC+8): скорректированная безработица в Австралии за июль;
Четверг 14:00 (UTC+8): индекс цен производителей Германии за июль, торговый баланс Швейцарии за июль;
Четверг 18:00 (UTC+8): индекс промышленных заказов CBI Великобритании за август;
Четверг 20:30 (UTC+8): число первичных заявок на пособие по безработице и индекс деловой активности ФРБ Филадельфии за август в США;
Четверг 22:00 (UTC+8): индекс опережающих индикаторов Конференц-борда в США за июль;
Пятница 07:30 (UTC+8): базовый индекс потребительских цен Японии за июль по сравнению с АПП;
Пятница 14:00 (UTC+8): чистое заимствование публичного сектора, скорректированная розничная продажа в Великобритании за июль;
Пятница 15:15 (UTC+8): предварительный индекс деловой активности в промышленности Франции за август;
Пятница 15:30 (UTC+8): предварительный промышленный PMI Германии за август;
Пятница 16:00 (UTC+8): предварительный промышленный PMI еврозоны за август;
Пятница 16:30 (UTC+8): предварительные индексы PMI промышленности и услуг Великобритании за август;
Пятница 20:30 (UTC+8): розничные продажи Канады за июнь;
Пятница 21:45 (UTC+8): предварительные индексы PMI промышленности и сферы услуг S&P Global в США за август;
Пятница 22:00 (UTC+8): предварительный индекс потребительского доверия еврозоны за август.
Среди американских данных на неделе ключевыми будут предварительные величины композитного PMI S&P Global за август, публикация в пятницу даст первый взгляд на деловую активность частного сектора текущего месяца. Если промышленность, рынок жилья и деловая активность одновременно покажут ослабление, а протокол FOMC окажется мягким, это ещё сильнее укрепит ожидания паузы ФРС.
Данные по занятости и инфляции в Великобритании также станут ключевыми для прогноза траектории Банка Англии на 2-е полугодие. Трёхмесячная безработица по ILO, июльские уровни безработицы и заявок на пособие во вторник вместе с июльскими темпами прироста CPI и розничных цен в среду дадут полную картину по «липкости» британской инфляции.
Согласно данным LSEG, рынок полностью закладывает вероятность повышения ставки Банка Англии в 2024 году и ожидает второе повышение к июню 2027 года. Аналитики RBC Capital Markets подчеркивают, что рост зарплат остается основным индикатором устойчивости рынка труда и отслеживают второй раунд инфляционного эффекта из-за событий в Персидском заливе. TD Securities считает, что данные по CPI Великобритании за июль покажут умеренный рост из-за повышения лимита цен регулятором Ofgem.
В понедельник Канада сообщит данные по индексу потребительских цен за июль. Экономист RBC Economics Эбби Сюй ссылается на данные за июнь: общая инфляция замедлилась с 3,2% в мае до 2,8%, инфляция без учёта бензина осталась на уровне 2,2%. Она считает, что эти данные соответствуют последним оценкам канадского ЦБ и указывают на достижение целевого значения по базовой инфляции; тем не менее из-за мировой неопределённости инфляция пока нестабильна, однако контролируемый ценовой фон и стабилизация роста позволяют Банку Канады сохранять ставку без изменений на остаток 2026 года.
Аналитики Kitco Гари Вагнер и Джозеф Вагнер в обзоре недели указывают, что золото продолжает получать поддержку на уровне $4400, несмотря на то, что по данным World Gold Council общий спрос на золото во 2-м квартале в США резко упал до 8 тонн против среднего квартального уровня в 90 тонн за последнее десятилетие, а объёмы первого полугодия также остались слабыми. Однако инструмент FedWatch CME показывает снижение рыночной вероятности сентябрьского повышения ставки до 32,5% — новый минимум текущего цикла ужесточения.
Переоценка этих ожиданий, вместе с ослаблением доллара и сохраняющейся геополитической неопределённостью, привели к росту золота в августе примерно на 10% и выходу к двухмесячным максимумам выше 4449 долларов, после чего последовала некоторая консолидация. График показывает структуру «консолидации, а не капитуляции», а фундаментальные факторы всё заметнее смещаются в пользу золота: на фоне слабого спроса в США во 2 квартале продолжается глобальное увеличение запасов золота центробанками, наблюдается восстановление спроса со стороны ETF.
Предварительные показатели PMI S&P Global по промышленности и сфере услуг за август в США в пятницу, вместе с индексом Philly Fed по промышленному сектору, количеством первичных заявок на пособие по безработице и индексом опережающих индикаторов Конференц-борда в четверг, а также индексом деловой активности ФРБ Нью-Йорка понедельник, совместно сформируют картину роста и инфляции на ранней стадии третьего квартала. Опросы по промышленности и занятости дадут самую актуальную информацию по активности и настроениям частного сектора. При этом доходности трежерис на дальнем конце остаются высокими — даже при сохранении ставок ФРС эффект финансового ужесточения пока не исчерпан.
Корпоративная отчетность: лидеры ритейла зададут тон устойчивости спроса в США
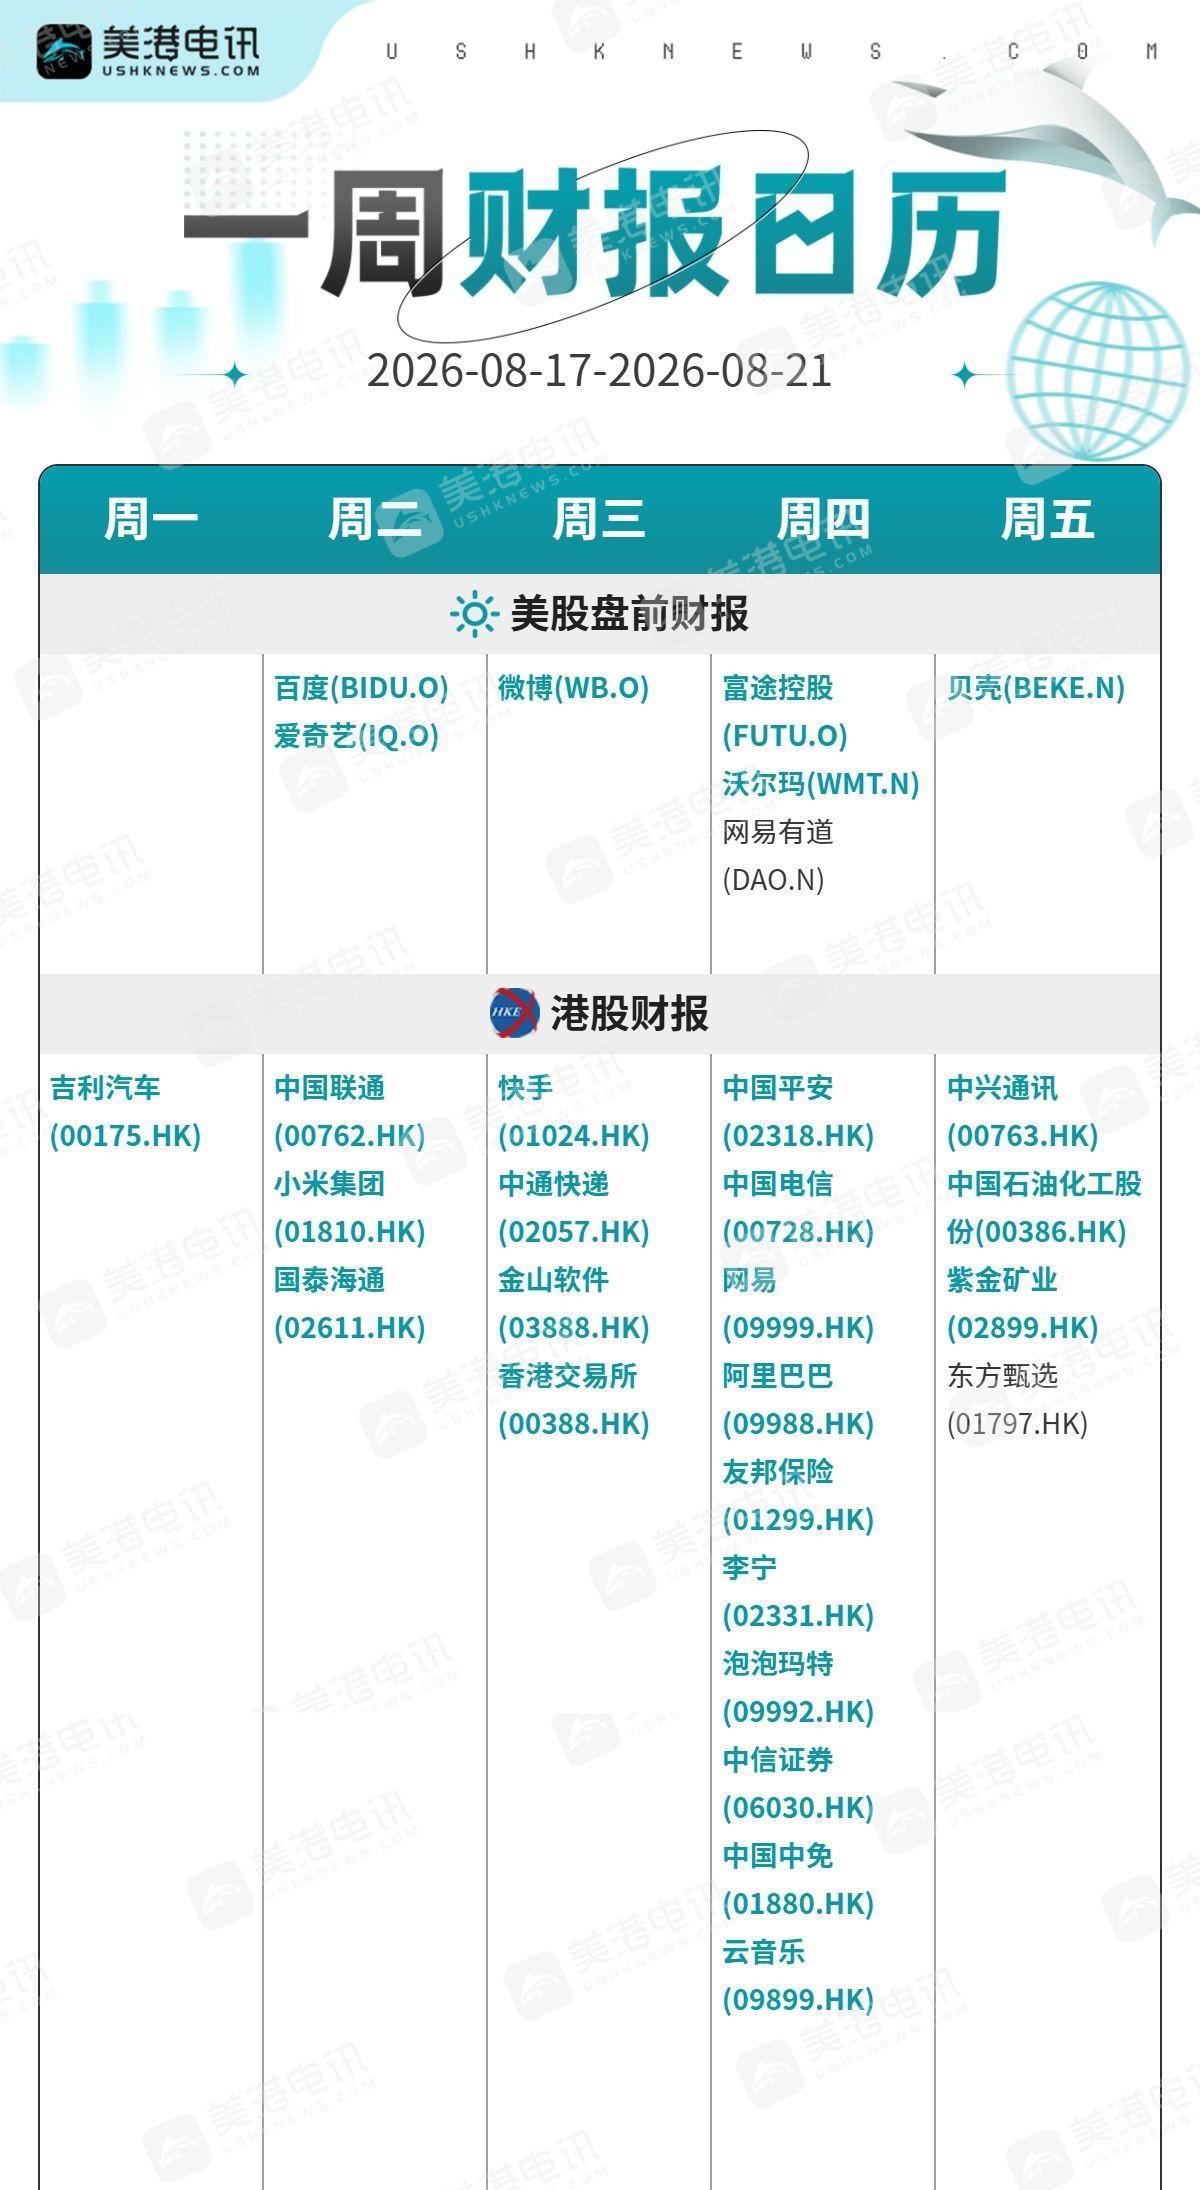
На следующей неделе в центре внимания американских отчетов останутся ритейлеры: Target (TGT) первым опубликует квартальные результаты в среду до открытия рынка, Walmart (WMT) — в четверг также до открытия. По сводным данным Investor's Business Daily из FactSet, прибыль на акцию Target за июльский квартал ожидается с ростом на 13% год к году, выручка — примерно на 4%; продажи идентичных магазинов +2,2%, против -1,9% год назад. Акции компании в этом году растут на фоне трансформации бизнеса, и рынок возлагает большие надежды на исполнение этих амбиций.
У Walmart, по прогнозам FactSet, рост прибыли на акцию близок к 9%, выручка — +5%, но прогнозируется замедление продаж сопоставимых магазинов до 3,8%, что отражает ухудшение потребительской среды и эффект высокой базы сравнения год назад;
Аналитики сфокусируются на динамике e-commerce, цифровой рекламе и стабильности продаж в категории свежих товаров. После публикации последнего отчёта акции Walmart заметно скорректировались, и теперь участники рынка пристально следят за тем, сможет ли компания вернуть темпы роста. Комментарии о спросе и перспективах сезона «Back to School» от руководства обеих компаний станут важнейшим индикатором устойчивости потребления в США — в условиях ослабления рынка труда и ещё не полностью проявившихся эффектов тарифов, заявления лидеров ритейла нередко опережают макроданные и раньше других отражают реальные настроения в экономике.
Помимо двух крупнейших ритейлеров, на неделе отчитаются Viking Holdings, Toll Brothers и Analog Devices. По данным Investor's Business Daily, такие чиповые компании как NVIDIA пробивают ранние технические уровни сопротивления — спрос на инфраструктуру ИИ становится одним из центральных сюжетов сезона; однако Cisco на этой неделе резко упала (-8,4% за день) после разочаровывающего прогноза по прибыли, что напоминает о требовательности рынка к фактическим финансовым результатам компаний роста. В тот же период отчитаются также Home Depot (HD.N) и Ross Stores (ROST.O), формируя совместно с Walmart и Target пик сезона ритейловых отчетов.
В целом, отчеты Walmart и Target зададут общий тон оценки надёжности потребительского спроса в США; точки входа в ИИ-полупроводники и акции промышленных компаний будут поддерживать риск-аппетит. В условиях неопределённости по сентябрьским действиям ФРС и передачи тарифных издержек на потребителей внимание участников рынка к корпоративному гайденсу (forward guidance) будет заметно выше, чем к отдельным результатам за квартал. Отчеты Home Depot и Ross Stores дополнительно проверят спрос в секторе недвижимости и дискаунтеров в условиях высоких ставок — как поздний цикл недвижимости, так и спрос на товары повседневного спроса.
Напоминание о нерабочих днях:
В понедельник, 17 августа, Сеульская фондовая биржа (Южная Корея) будет закрыта в связи с дополнительным выходным по случаю Дня освобождения.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
На фоне резкого падения акций чип-компаний весь сектор «программного обеспечения для кибербезопасности» резко вырос, CrowdStrike и Palo Alto Networks достигли новых максимумов.
CrowdStrike за один день вырос на 13,8%, установив исторический максимум, Palo Alto Networks подскочила на 13%. Software ETF за день обогнал Semiconductor ETF более чем на 10 процентных пунктов, что стало крупнейшим разрывом в истории. По мнению аналитиков, независимо от темпов развития ИИ, потребность в безопасности только растет, и капитал быстро перетекает из аппаратного обеспечения мощности в программное обеспечение для обеспечения безопасности. Наибольшую выгоду в первую очередь получат такие сегменты, как управление идентификацией и управление данными.
Altman может подождать, а Масайоши Сон — нет: OpenAI не выйдет на биржу в этом году, у SoftBank обнаружилась кредитная дыра в 20 миллиардов долларов
OpenAI отложила выход на биржу, что привело крупнейшего внешнего акционера SoftBank к проблемам с ликвидностью. На этой неделе SoftBank провела роадшоу в Нью-Йорке и планирует выпустить облигации на сумму от 10 до 20 миллиардов долларов для погашения ранее взятого мостового кредита в 40 миллиардов долларов на дополнительные инвестиции в OpenAI. По оценкам Bloomberg, дефицит средств SoftBank составляет не менее 20 миллиардов долларов, а доходность действующих долларовых облигаций компании уже превысила 8,5%, что приближает их к мусорному уровню.
Конференция отложена, цена на золото быстро упала

"Первая акция метавселенной" делает ставку на "AI для создания игр"! Roblox (RBLX.US) борется за выгоды экономики создателей, акции выросли почти на 13%
11 сентября компания Roblox на конференции разработчиков объявила о запуске новых инструментов для игрового дизайнера и новых функций для игроков, после чего акции компании в понедельник выросли более чем на 12%.

Цены на крипто
Далее


