
Увидев "свет" за границей, DiDi наконец-то дождалась "дня, когда вышла на передний план"

Лидер рынка агрегаторов такси $滴滴出行(DIDIY.US) вечером 13 августа опубликовал отчетность за второй квартал 2026 года. В целом результаты оказались неплохими: как общий GTV, так и скорректированная прибыль превзошли ожидания Bloomberg.
Если смотреть на тенденции: внутренний бизнес растет стабильно, но с небольшим замедлением, рентабельность также примерно на одном уровне;ключевым моментом стал продолжающийся ускоренный рост зарубежного бизнеса, убыток вышел на плато, а в ходе небольших встреч компания даже предоставила график выхода зарубежного направления в плюс.
Иными словами, после продолжительного пребывания на "дне" для Didi может наступить стадия переоценки!
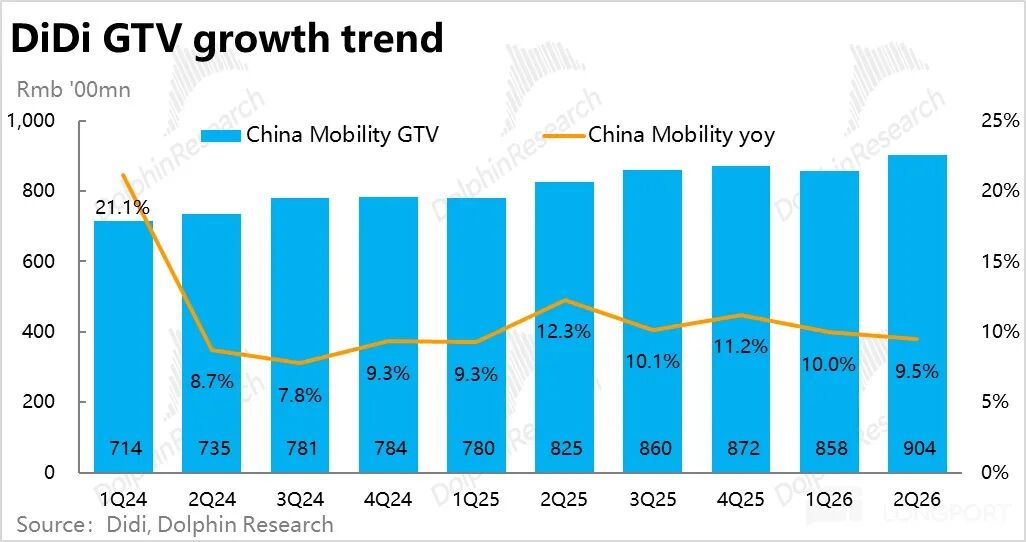
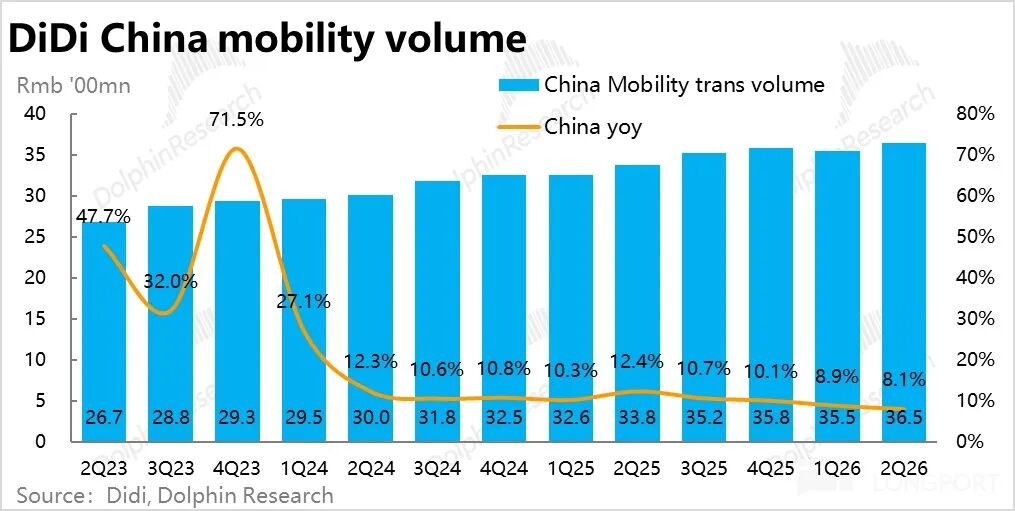
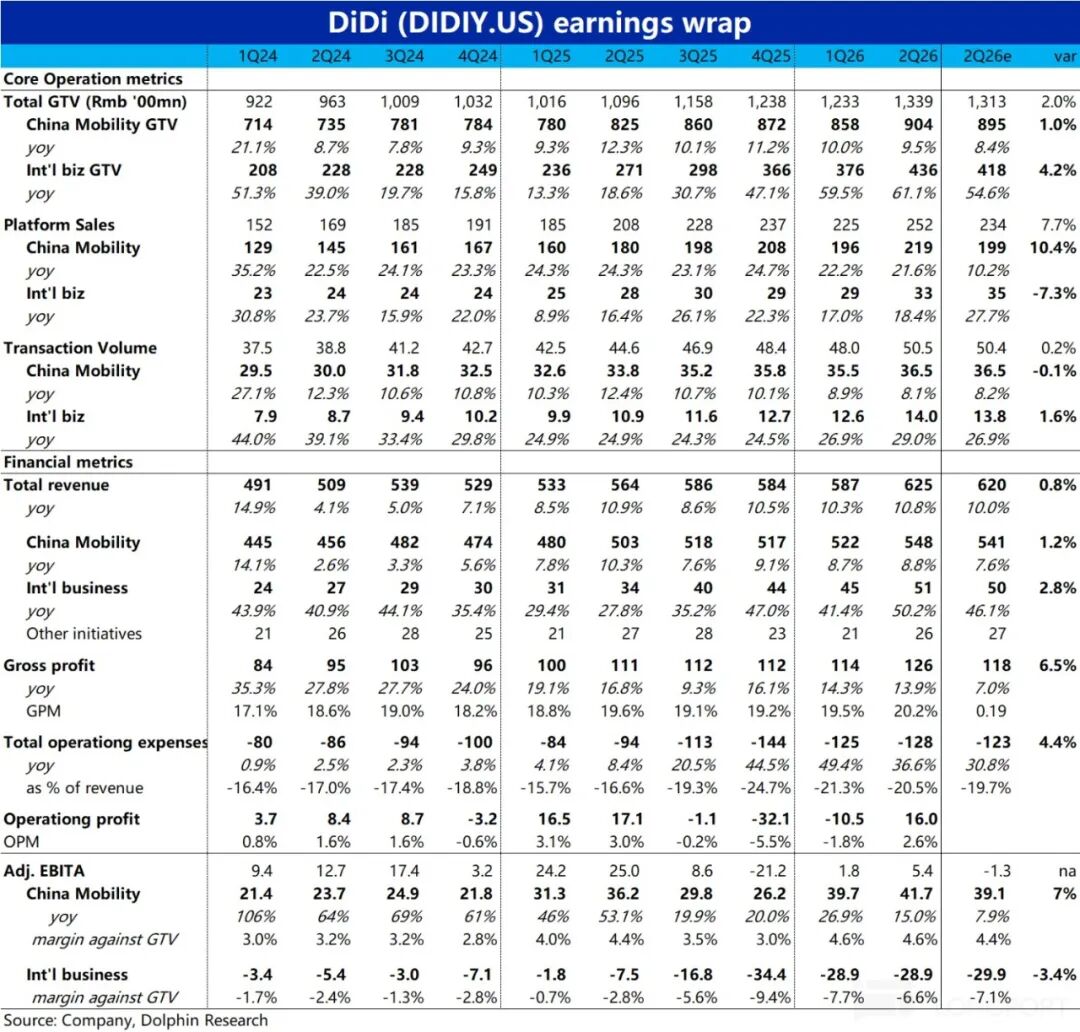
1. Внутренний рынок полностью созрел: В этом квартале внутренний GTV Didi составил 90,4 млрд юаней, рост в годовом выражении 9,5%, что почти соответствует прошлому кварталу и слегка выше ожиданий Bloomberg на уровне 8,4%.
Если разложить на стоимость и количество, то количество внутренних поездок выросло на 8,1% в годовом выражении, также наблюдается небольшое замедление в поквартальной динамике, остальная прибавка (около 1,4%) пришлась на рост среднего чека.
В целом, внутренний бизнес стабилен — рост замедляется из-за высокой базы и движется в фазу "зрелой поздней стадии".
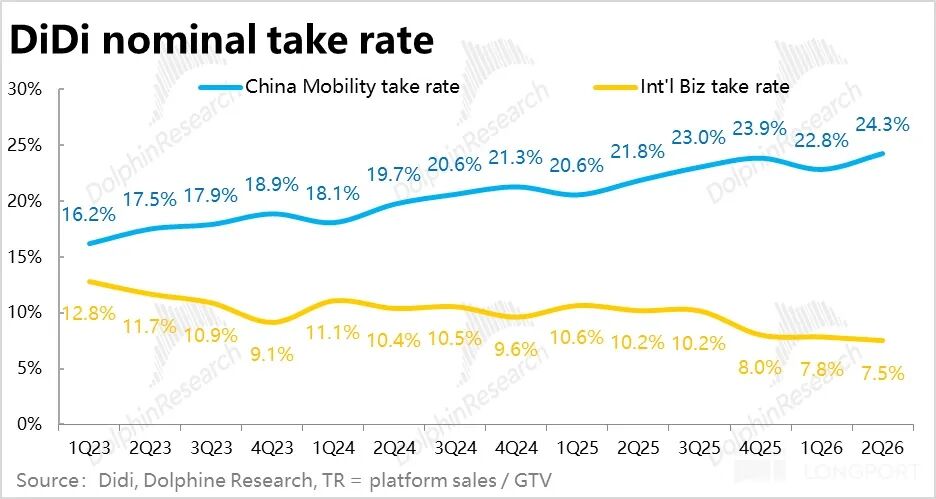
2. Внутренняя чистая монетизация в целом стабильна: В этом квартале доход сегмента поездок внутри страны (GTV за вычетом налогов, субсидий пассажирам и т. д.) составил примерно 54,8 млрд юаней, рост в годовом выражении около 8,8%, ускорение на 0,1 п.п. по сравнению с предыдущим кварталом, разрыв с темпом роста GTV немного сократился.
В то же время общий объем продаж платформы внутри страны (GTV за вычетом выплат водителям и прочих расходов) увеличился на 21,6% по сравнению с прошлым годом, что соответствует общей тенденции GTV, но темп роста слегка снизился (–0,6 п.п.); в абсолютном выражении по-прежнему значительно опережает рост GTV.
Исходя из отношения объема продаж платформы к GTV, монетизация достигает 24,3%, рост на 2,4 п.п. в годовом исчислении, динамика в целом стабильна,
Можно предположить, что средняя доля выплат водителям со стороны Didi в последнее время примерно стабилизировалась, и в сравнении с прошлым кварталом существенного снижения нет. При этом субсидии клиентам, возможно, тоже сократились по сравнению с прошлым кварталом.
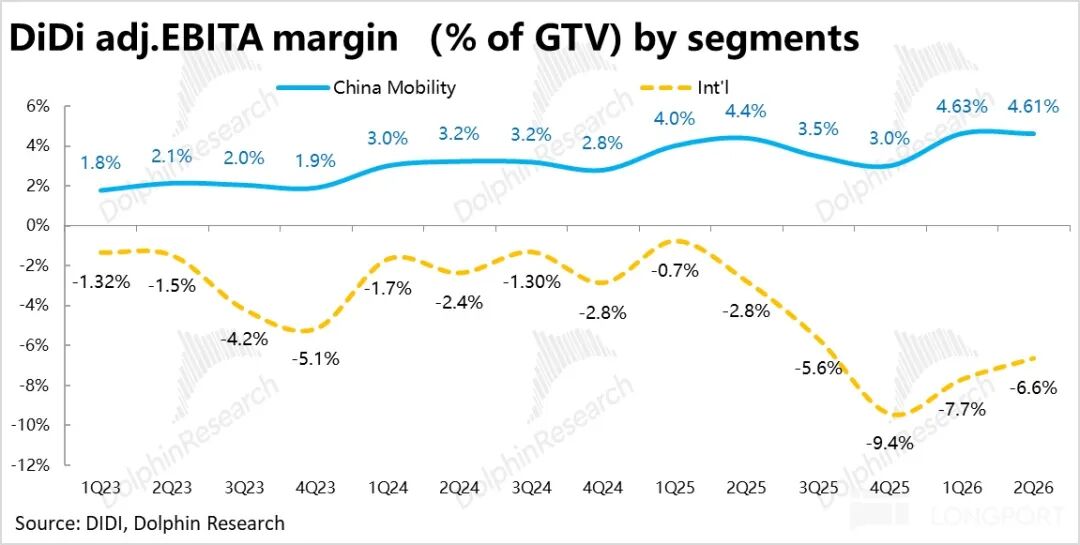
В целом чистая монетизация, оставшаяся на платформе, должна быть довольно стабильной — что подтверждается и тем, что маржа adj.EBITA также осталась прежней по сравнению с прошлым кварталом.
3. За рубежом продолжается молниеносный рост, но пока без прибыли: В этом квартале GTV Didi за рубежом вырос на 61% в годовом выражении, что существенно выше прогноза Bloomberg (+55%).
За вычетом позитивного валютного эффекта, рост составил 53%, что по-прежнему примерно на 4 п.п. выше, чем в предыдущем квартале. Хотя ускорение стало менее выраженным (по сравнению с +11 п.п. в прошлом квартале), учитывая быстрый рост базы, зарубежный бизнес демонстрирует действительно сильную динамику.
В том же ключе количество заказов в зарубежном бизнесе выросло на 29% в годовом выражении, ускорение на 2 п.п. относительно предыдущего квартала. Средний чек - 31,1 юаня, что на 1,2 юаня выше предыдущего квартала. На основании этих данных можно делать вывод о весьма неплохом росте сервиса доставки еды Didi на таких рынках, как Бразилия.
Однако, как и раньше, из-за выплат партнерам и клиентам, выручка зарубежной платформы (Platform sales) за квартал выросла лишь на 18% в годовом выражении (ускорение на 1 п.п.), этот рост гораздо ниже, чем по GTV. Другими словами, доставка еды пока по сути "платит за узнаваемость бренда".
По расчету объема продаж к GTV сводная монетизация зарубежного сегмента — около 7,5% и эта доля снижается уже третий квартал подряд.
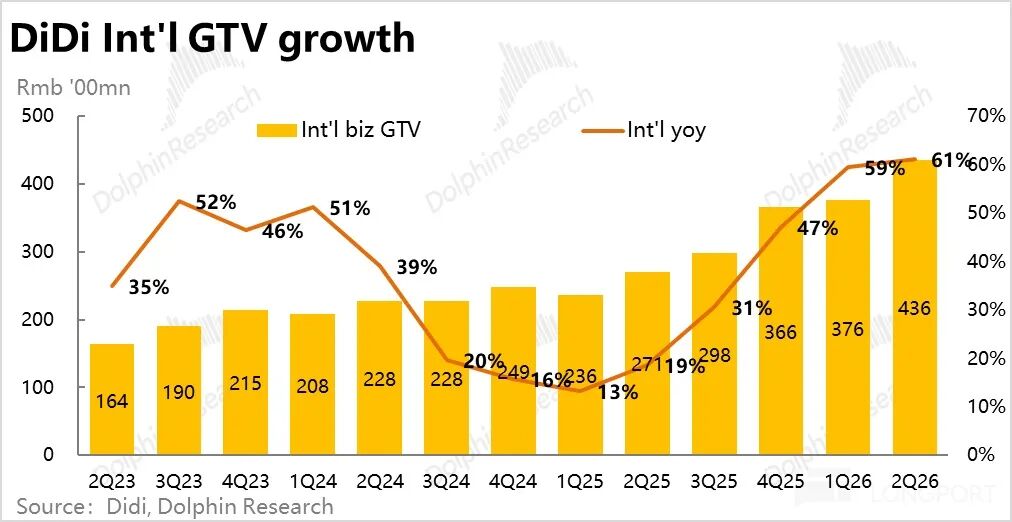
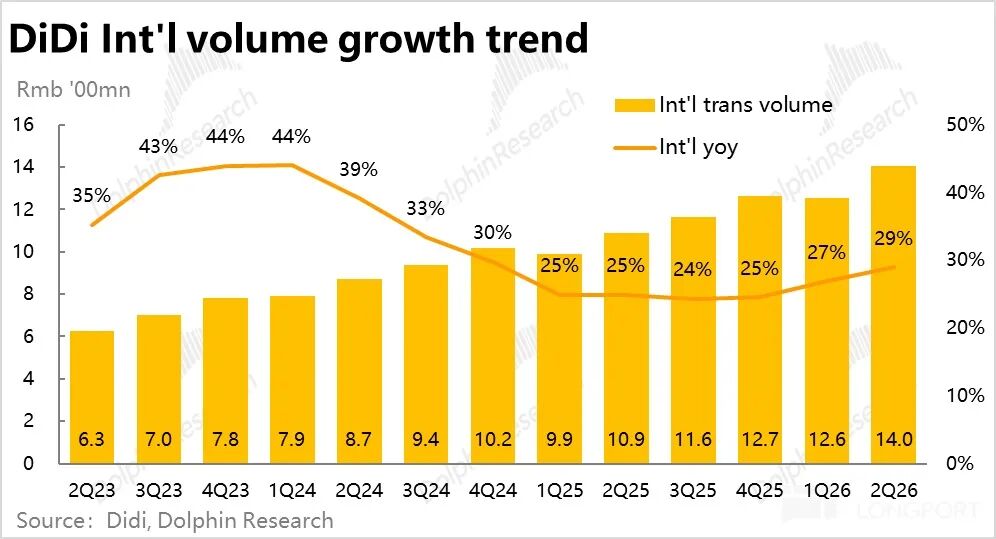
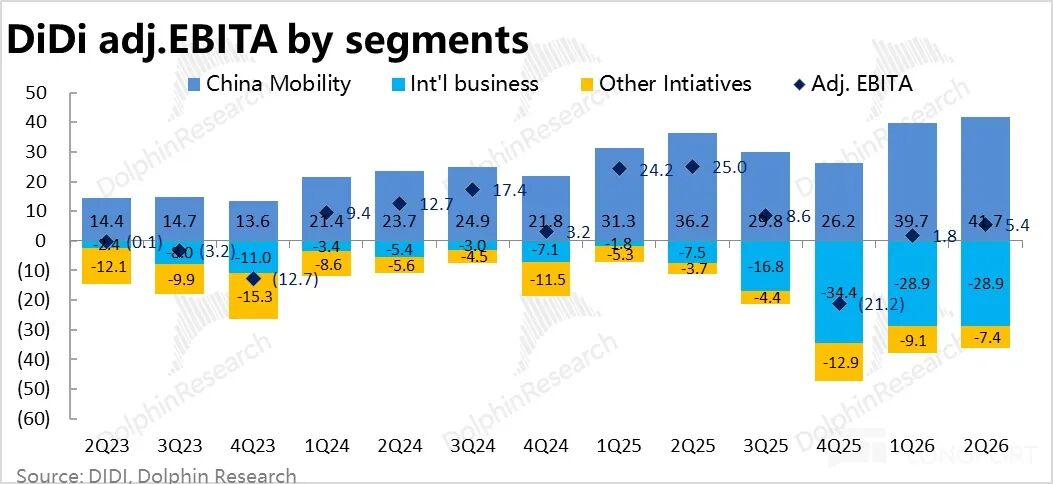
4. Прибыль "значительно" улучшилась, лучше ожиданий: С точки зрения прибыли, благодаря стабильной монетизации во внутреннем бизнесе, по показателю adj.EBITA в доле к GMV, рентабельность составила 4,6%, примерно на уровне прошлого квартала. В годовом выражении рост — на 0,2 п.п., сумма прибыли 4,17 млрд юаней (+15% год к году), что выше прогноза Bloomberg (3,9 млрд).
Убыток по зарубежному бизнесу составил 2,89 млрд юаней — почти без изменений относительно прошлого квартала. Бизнес быстро растет, но объем убытка больше не увеличивается, рентабельность соответственно снижается — с 7,7% до 6,6%. Возможно, пик убытков по зарубежке уже позади — небольшой "позитивный сюрприз".
Кроме того, убытки по другим бизнесам также немного сократились — с 910 млн до 740 млн юаней. Так как прибыльность во всех сегментах оказалась выше ожиданий, общий adj.EBITA компании за квартал достиг 540 млн юаней: с одной стороны, это по-прежнему "мизер", с другой — гораздо лучше, чем убытки прошлых кварталов и ожидания рынка.
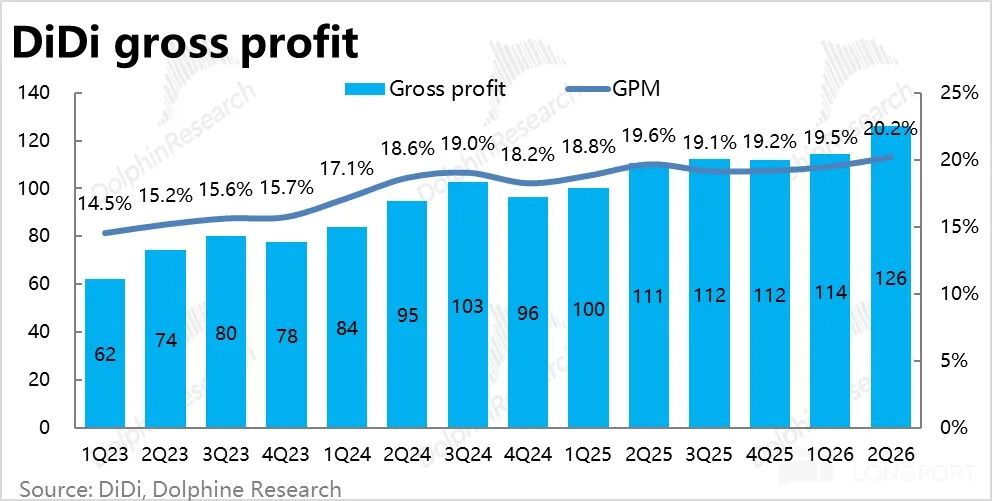
5. Валовая прибыль под давлением, рост затрат замедлился: с точки зрения издержек и расходов, валовая маржа Didi в этом квартале составила 20,2%, рост к прошлому году на 0,5 п.п., но на фоне повышения в предыдущих двух кварталах (0,9 и 0,7 п.п.), динамика усилий по улучшению маржи сужается. Это отражает влияние зарубежных инвестиций на валовую рентабельность.
Из-за сезонных факторов (во 2-м квартале обычно пик по марже) относительно предыдущего квартала наблюдается существенный прирост валовой прибыли.
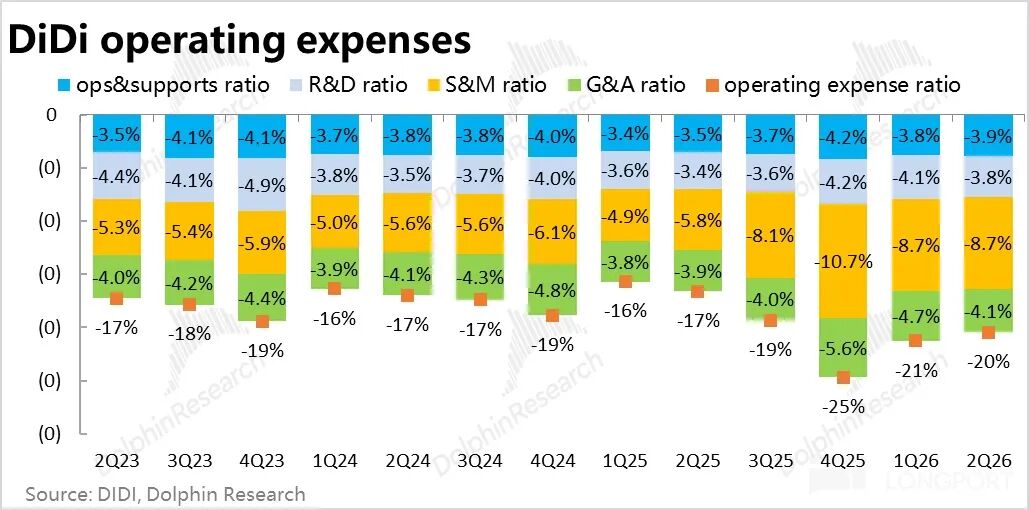
Что касается расходов, в этом квартале общие операционные издержки выросли на 37% к прошлому году, все еще высокие, но уже ниже, чем кварталом ранее (49%), темп затрат начал снижаться.
Главное — темп роста маркетинговых расходов снизился с 96% до 67%, абсолютный размер затрат вырос только на чуть более 300 млн юаней по сравнению с прошлым кварталом. По мнению Delfin Research, это согласуется с выходом зарубежных убытков на пик, то есть инвестиции в зарубежные рынки тоже почти подошли к потолку по абсолютным значениям.
Остальные расходы по сравнению с прошлым годом держатся примерно в районе 20%, рост также немного замедлился по сравнению с прошлым кварталом.
6. Доходность для акционеров невысока: по данным компании, за два месяца с конца мая по конец июля этого года компания выкупила акций почти на $86 млн, плюс квартальный байбэк — еще примерно на $195 млн, в годовом выражении это примерно 4% текущей капитализации компании. Несмотря на слабое поведение акций в последнее время, отдача для акционеров остается низкой.
Это объяснимо — зарубежная экспансия требует финансирования, а чистый денежный поток компании за последние кварталы был отрицательным.
7. Основные сильные стороны отчета
Мнение Delfin Research
В резюме: отчетность Didi с точки зрения маржинального изменения и неожиданностей оказалась хорошей. Ключевое — несмотря на убытки по зарубежным и другим направлениям, прибыль "донорского" сегмента — домашнего бизнеса — по-прежнему растет устойчиво. Следовательно, когда зарубежные бизнесы вырастут и начнут генерировать рентабельность, давление на общую прибыльность группы заметно уменьшится.
Логика оценки Didi может измениться: с "зарубежные траты съедают домашнюю прибыль, и это давит на оценку" к логике по частям:
а. внутренний бизнес стабилизирует прибыль в зрелой фазе;
б. зарубежный сегмент если и не выйдет в плюс, то особо портить прибыль не будет, а если компания выполнит план по прибыли — может получить дополнительную оценочную премию.
Таким образом, после падения акций примерно на 40% и долгого "боковика" на дне, вероятно, после этого отчета акции начнут долгосрочное восстановление.
Что касается оценки, когда зарубежные убытки выйдут на пик, рынок снова перейдет к SOTP-подходу вместо пакетной оценки всей компании по абсолютной прибыли. Подробнее:
а. Внутренний бизнес стабилен, поэтому мы сохраняем прогноз по прибыли (adj.EBITA) на 2026 год: ~15,5 млрд юаней.
Если взять 15,5 млрд юаней adj.EBITA и вычесть 2,5 млрд расходов на выплату акций (прочие доходы компании перекрывают налоги, поэтому налог не вычитается дополнительно).
б. Убытки международного сегмента в 2026 году останутся прежними, но доля убытков будет уменьшаться по мере роста выручки; по плану компании международное направление и финансовые сервисы заработают $100 млн в 2027 году и $300 млн в 2028 году.
Пока нет прибыли — можно не оценивать. Но если вера в то, что зарубежный сегмент выйдет в плюс, оправдается (компания прогнозирует 300 млн долларов прибыли в 2028 г.), по мультипликатору >20XPE, дисконтируя на 15% до 2026 года, это даст примерно 30 млрд юаней добавленной стоимости. Иначе говоря, как только зарубежка начнет приносить прибыль, у Didi появится ощутимый потенциал роста.
- КОНЕЦ -
Статья написана с трудом — поддержите, нажав «поделиться», это зарядит меня энергией~
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
На фоне резкого падения акций чип-компаний весь сектор «программного обеспечения для кибербезопасности» резко вырос, CrowdStrike и Palo Alto Networks достигли новых максимумов.
CrowdStrike за один день вырос на 13,8%, установив исторический максимум, Palo Alto Networks подскочила на 13%. Software ETF за день обогнал Semiconductor ETF более чем на 10 процентных пунктов, что стало крупнейшим разрывом в истории. По мнению аналитиков, независимо от темпов развития ИИ, потребность в безопасности только растет, и капитал быстро перетекает из аппаратного обеспечения мощности в программное обеспечение для обеспечения безопасности. Наибольшую выгоду в первую очередь получат такие сегменты, как управление идентификацией и управление данными.
Altman может подождать, а Масайоши Сон — нет: OpenAI не выйдет на биржу в этом году, у SoftBank обнаружилась кредитная дыра в 20 миллиардов долларов
OpenAI отложила выход на биржу, что привело крупнейшего внешнего акционера SoftBank к проблемам с ликвидностью. На этой неделе SoftBank провела роадшоу в Нью-Йорке и планирует выпустить облигации на сумму от 10 до 20 миллиардов долларов для погашения ранее взятого мостового кредита в 40 миллиардов долларов на дополнительные инвестиции в OpenAI. По оценкам Bloomberg, дефицит средств SoftBank составляет не менее 20 миллиардов долларов, а доходность действующих долларовых облигаций компании уже превысила 8,5%, что приближает их к мусорному уровню.
Конференция отложена, цена на золото быстро упала

"Первая акция метавселенной" делает ставку на "AI для создания игр"! Roblox (RBLX.US) борется за выгоды экономики создателей, акции выросли почти на 13%
11 сентября компания Roblox на конференции разработчиков объявила о запуске новых инструментов для игрового дизайнера и новых функций для игроков, после чего акции компании в понедельник выросли более чем на 12%.

Цены на крипто
Далее


