
Организация: На фоне неэффективности портфеля акций и облигаций выделяются новые подходы к распределению активов, при этом ценность золота как защитного актива становится особенно заметной

Huitong 18 августа—— Стратег Morgan Stanley Майк Уилсон (Mike Wilson) считает, что традиционная 60/40 стратегия распределения акций и облигаций теряет свою защитную способность, а золото как защитный актив становится всё более ценно, ведь оно уже прошло 25-летний бычий рынок. Команда по товарным рынкам сохраняет осторожность: несмотря на устойчивость покупок золота центральными банками, приток средств в ETF ограничен ставками и долларом. Геополитические конфликты повышают инфляцию, сдерживают ожидания снижения ставок и ослабляют функцию золота как «тихой гавани», дальнейшая динамика цен зависит от реальных действий ФРС по снижению ставок. Как продолжение, так и смягчение конфликтов таит свои торговые риски.
Традиционное сбалансированное распределение 60/40 между акциями и облигациями долгое время считалось образцом для осторожных инвестиций, но в условиях роста корреляции между активами эффективность этой стратегии заметно упала.
Аналитики Morgan Stanley глубоко исследуют ценность, драйверы и потенциальные риски инвестиций в золото, анализируя возможности и угрозы этого актива на фоне ротации на товарных рынках и предоставляя долгосрочным инвесторам рекомендации по распределению портфеля.
Неэффективность акционно-облигационной стратегии и золото как важная защита
Главный стратег по американским акциям и инвестиционный директор Morgan Stanley Майк Уилсон (Mike Wilson) отмечает, что в нисходящей фазе рынка 2022 года акции и облигации падали одновременно, что нарушило традиционную схему страховки между этими активами: многие пенсионные инвесторы испытали двукратные потери и предпочли занять выжидательную позицию или уйти с рынка.
Уилсон подчеркивает, что долгосрочным инвесторам не стоит поддаваться панике либо эйфории, стратегия регулярных инвестиций и диверсификации всё ещё актуальна. Даже после сильной волатильности 2022 года инвесторы, оставшиеся в рынке, получили неплохой результат. Сейчас корреляция между акциями и облигациями высока, облигации плохо справляются с ролью диверсификатора, и нужно искать новые защитные активы. По его мнению,
По его мнению, золото уже завершило 25-летний бычий рынок, но рынки по-настоящему осознали этот тренд только в начале 2026 года. В конце прошлого года ФРС США расширила баланс через операции управления резервами, что спровоцировало новую волну ротации на товарных рынках: сначала деньги пошли в акции, связанные с драгоценными металлами, затем в редкоземельные элементы, энергетику, потом — в полупроводники. Капитал ищет активы, похожие на сырьевые, чтобы хеджировать риски по акциям.
Ограничения роста цен на золото и баланс интересов быков и медведей
Внутренняя команда по товарным рынкам компании даёт более сдержанные оценки перспектив золота. 22 июня аналитики по товарным рынкам Morgan Stanley Эми Гауэр (Amy Gower) и Мартийн Ратс (Martijn Rats) в исследовании отмечали: несмотря на устойчивый спрос со стороны центральных банков, приток средств в золотые ETF сильно зависит от политики ФРС, реальной доходности и доллара США. Если в ETF не поступает существенного объема средств, цене золота будет сложно дойти до целевого значения 5200 долларов за унцию.
По словам Гауэр, геополитические конфликты вызывают энергетические шоки и способствуют инфляции, притупляют ожидания снижения ставки и снижают роль золота как защитного актива — на первое место в формировании цен выходит политика ФРС. Влияние самих событий гораздо слабее, чем влияние реакции монетарных властей на них. Высокие цены на нефть вынуждают ФРС пересматривать курс смягчения, рынок постоянно снижает ожидания по снижению ставки, что увеличивает издержки владения золотом как бездоходным активом.
Первоначально предполагалось, что ФРС понизит ставки в январе и марте 2027 года, и это должно способствовать возврату средств в ETF и дальнейшему росту золота. Но затяжная геополитика создает дополнительные риски. Гауэр предупреждает: если на рынке ставка останется высокой или возникнут ожидания повышения, золото окажется под давлением; даже если конфликты разрешатся, высокие текущие цены ограничивают спрос со стороны центральных банков, ETF и физических покупателей, что также сдерживает потенциал роста.
Заключение
Сводя воедино взгляды экспертов, можно отметить, что долгосрочные основы бычьего тренда для золота сохраняются, однако краткосрочная динамика в сильной степени зависит от темпов снижения ставки ФРС и движения капитала в ETF. Геополитика — это обоюдоострое оружие: она усиливает спрос на защиту, но также разгоняет инфляцию и вынуждает ужесточать монетарную политику. Инвесторам не следует рассматривать золото как безусловно безопасный актив — важно учитывать макроэкономическую политику в комплексе.
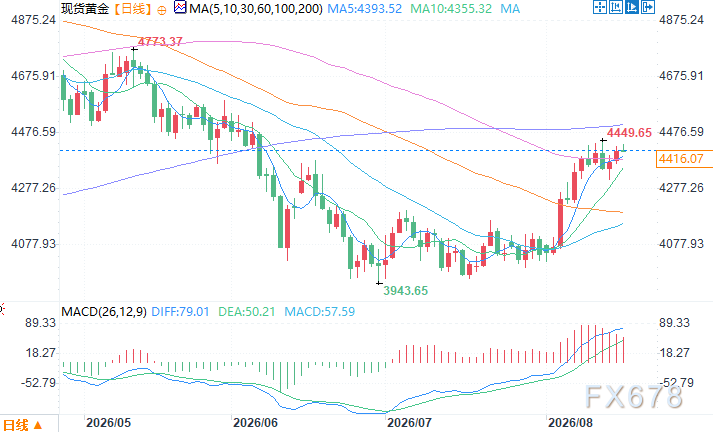
Дневной график спот-золота Источник: EasyHuitong
Восточноазиатское время, 18 августа, 9:57 — спот-золото торгуется по цене 4408.07 долларов за унцию
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Повышение ставки Федеральной резервной системы в четверг стало почти общим мнением, почему Standard Chartered отказывается «сдаться»?
Standard Chartered считает, что основные инфляционные давления могут быть переоценены, повышение ставок по-прежнему является «ошибочным выбором политики»: тарифы увеличили PCE примерно на 0,7 процентного пункта, но их влияние, вероятно, ослабнет; суперузык CPI уже вернулся в нормальный диапазон, давление на стороне потребителей ограничено. В июле только трое членов комитета поддержали повышение ставок, текущих данных недостаточно, чтобы убедить больше членов изменить свою позицию. Более разумно дождаться, пока влияние тарифов и пересмотр данных пройдут, прежде чем делать выводы о тренде инфляции.
Доходность 10-летних государственных облигаций США превысила 5%, доходность японских государственных облигаций также опустилась ниже 3%. Давление на мировой рынок облигаций резко возросло!
Мировой рынок облигаций подает тревожные сигналы: доходность американских казначейских обязательств превысила 5%, достигнув максимума с 2007 года, японские облигации обновили 30-летние рекорды. Резкий рост цен на нефть, высокая инфляция и огромные долги оказали тройное давление, спровоцировав распродажи. Институции предупреждают: 5% — далеко не предел, уровень 6% уже на горизонте! На этой неделе ожидаются решения центральных банков США и Японии, возможно, более мощная буря на рынке активов только начинается.
AI-трейдинг замедляется! Goldman Sachs предупреждает о крупнейшей за 5 лет дивергенции в моментум-трейдинге, капитал перемещается от чипов к программному обеспечению
Goldman Sachs предупреждает, что AI-трейдинг сталкивается со структурными испытаниями: расхождение между трехмесячной и двенадцатимесячной доходностью достигло максимума за пять лет, а индекс AI снизился почти на 45% от пиковых значений. Одновременно, капитал перемещается из сегмента полупроводников в программное обеспечение, ускоряя дифференциацию фактора момента. Goldman Sachs считает, что если текущий тренд сохранится, долгосрочная высокая корреляция между AI и моментом может постепенно ослабнуть.
Morgan Stanley громко заявляет, что физический AI и космос станут «новой энергией» экономики! Увеличивает долю SpaceX (SPCX.US), целевая цена — 300 долларов
Морган Стэнли опубликовал исследовательский отчет по физическому искусственному интеллекту, космосу и SpaceX (SPCX.US), в котором отмечается, что роботы и космическая индустрия преобразят мировую экономику. Их влияние сравнивается с ролью электричества в современной экономике.

Цены на крипто
Далее


