
Краткий отчет экспертов Marvell: внедрение CPO задерживается, NPO приходит на помощь, а заказы расписаны уже на два года вперед.

Крупнейший конкурент Nvidia, AMD, только что вернул Marvell их решение CPO — но не спешите занимать короткие позиции, потому что клиенты даже «запасной вариант» не могут дождаться: заказы на 1.6T DSP от Marvell уже расписаны на два года вперёд.
(Объяснение: эксперт не назвал клиента напрямую, но по ряду признаков и собранной информации можно сделать вывод, что конечными покупателями являются Meta и OpenAI, а Marvell поставляет им решения опосредованно через цепочку AMD. Поэтому портал для инвесторов в американские акции предполагает, что речь идёт именно про AMD.)
Вот в чём парадоксальность данного экспертного исследования: плохая новость — технология CPO не сработала, хорошая — спрос настолько высок, что на это никто не обращает внимания.
Этот проект изначально был подготовлен AMD для таких крупных покупателей, как Meta и OpenAI: схема CPO для оптических коммуникаций с полосой 6.4T и 32 каналами в комплекте с ASIC-коммутатором от Marvell — собственных технологий оптики и коммутаторов у AMD нет, так что вариант поставщика — только между Broadcom и Marvell.
В итоге, когда в начале 2026 года вышли первые образцы, они не соответствовали по характеристикам, а выход годных тоже подкачал. AMD решилась моментально: переходит на NPO.
Здесь есть важная деталь, которую особенно неверно воспринимают розничные инвесторы: прогноз по объёму поставок не поменялся ни на букву — изменилась лишь схема поставки. Клиентов, стоящих за AMD — Meta и OpenAI, — волнует только одно: чтоб вовремя доставили.
CPO — идеальный вариант, однако если NPO справляется с задачей — его принимают. А то, что NPO дороже и потребляет больше энергии? В период стремительной постройки AI-инфраструктуры такие нюансы вторичны.
Так что не пугайтесь заголовков про «неудачу CPO».
Прямая цитата эксперта:
NPO — это временный продукт на 2-3 года, а к 2028 году потребности рынка могут достигнуть 30 млн чипов — даже переходное решение даёт такой потенциальный объём.
Почему CPO оказался неудачным?
В идеале CPO — это когда оптический модуль и GPU находятся в одном корпусе. Но сейчас на практике Marvell и Broadcom делают так: два чипа по отдельности распаиваются на одной и той же плате.
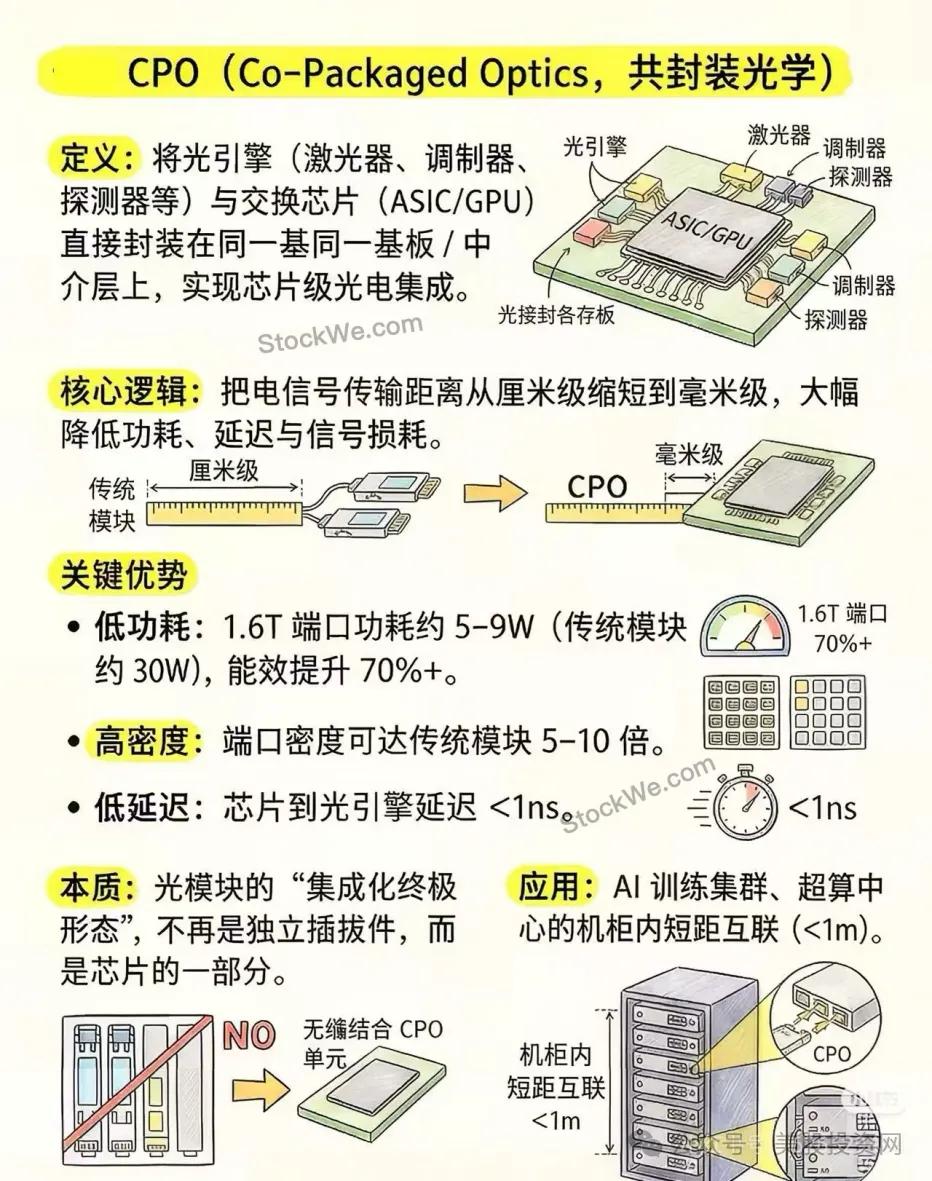
Сигналы по 200G проходят через несколько уровней платы и пайки, потери огромны, исправить это практически невозможно. В итоге добавляют retimer (упрощённый DSP) для корректировки сигнала: по 4 чипа на 32 канала — все эти микросхемы и оптические движки тесно размещаются на одной плате.
Такая схема и называется NPO.
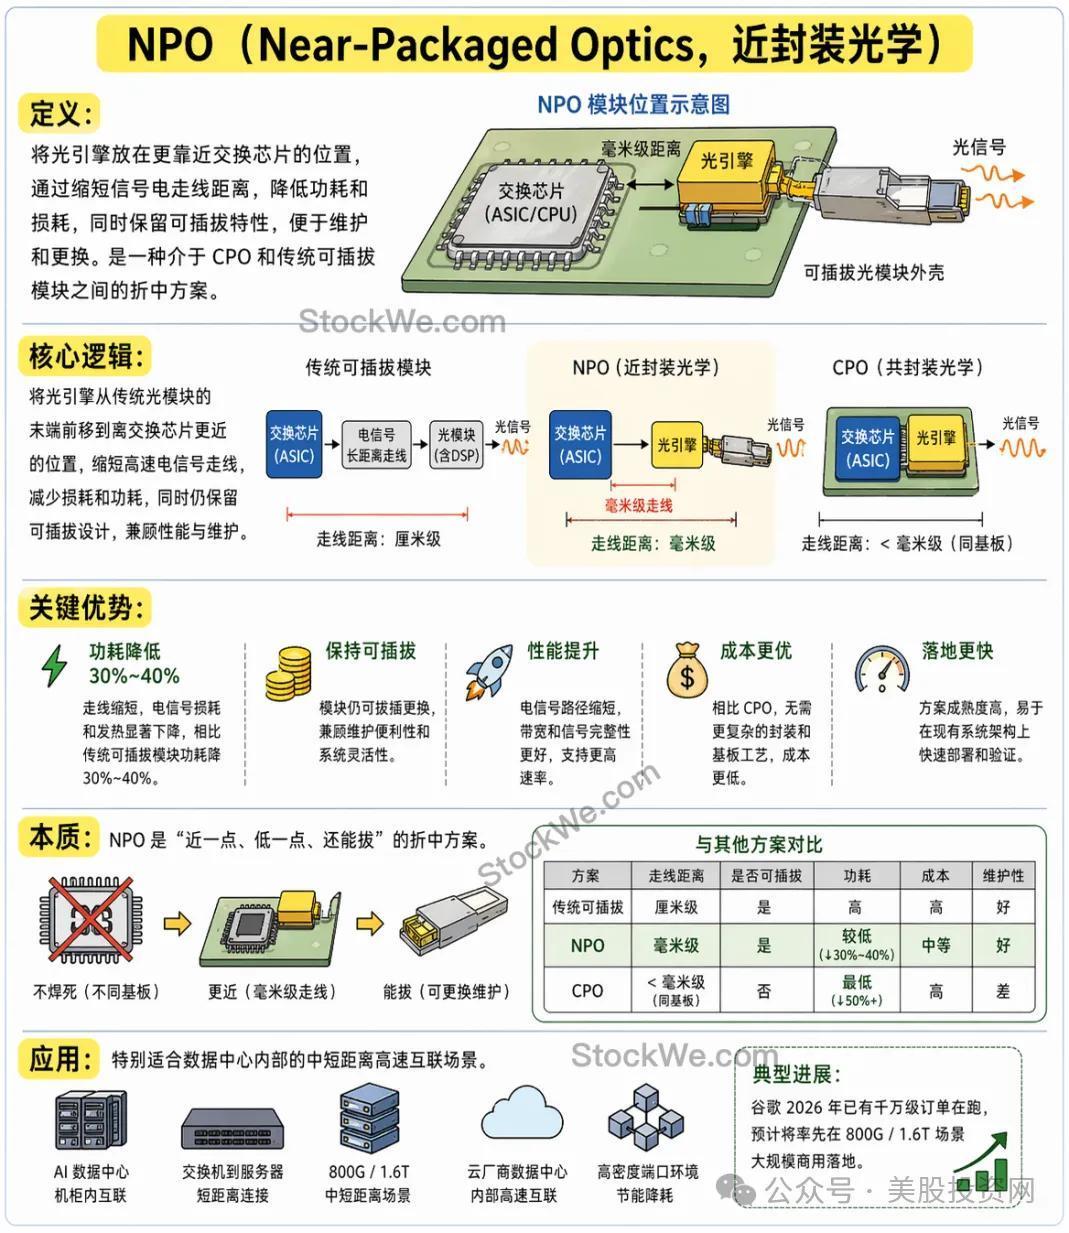
Интересно, что это проблема не только у Marvell. Эксперт чётко заявил: Broadcom, Nvidia, AMD, Google, Amazon — вся индустрия попала в «ловушку слишком амбициозного пути». Nvidia делала ставку на совмещённую упаковку от TSMC — выход годных ещё хуже, да и DSP в такую структуру не впихнёшь. В результате после перехода на NPO, ходят слухи, часть производства отдали Innolight.
Короче: оптические интерконнекты — обязательная задача, CPO пока реализовать не удалось — значит, на сдачу идёт решение NPO. Но от CPO никто не отказывается, все держат оба направления, потому что за CPO — будущее.
Обойдя всех по кругу, становится понятно, почему Marvell сейчас чувствует себя уверенно.
Amazon — самый прагматичный заказчик. Trainium 4 (вторая половина 2027 года) полностью переходит на оптические интерконнекты, не успевает CPO — немедленно выбирает NPO; проект Trainium 5 уже запущен, решение Celestial AI, купленное Marvell, пользуется большой популярностью.
Google на словах говорит «не нужно», но на практике ведёт себя честно — постоянно ищет решения CPO/NPO, консультировалась по этому поводу у Marvell, а недавний крупный контракт во многом призван сбалансировать влияние Broadcom и Nvidia. Причина проста: TPU можно разработать самостоятельно, но оптику — нет; здесь без внешних поставщиков не обойтись.
Microsoft — самая надёжная опора: крупнейший покупатель когерентных ZR-модулей, следующая генерация почти гарантированно с Marvell. Что касается слухов о массовом выпуске десятков тысяч устройств на MicroLED к концу 2027 года, эксперт говорит: «чётких графиков поставок пока нет, это удивляет», сейчас лишь этап ранних исследований.
OpenAI инициировала амбициозный проект по 400G PAM4, эксперт считает — это нереалистично как минимум ближайшие пару лет, потому что вся технологическая цепочка (TIA, Driver, SerDes) ещё не достигла необходимой зрелости.
Самые важные цифры из этого исследования
1,6T DSP: заказы расписаны на два года вперёд. В индустрии давно обсуждается, что в этом поколении DSP есть проблема с одним каналом, компания работает над доработкой (respin) — это правда, но приёму заказов это не мешает;
ZR-модули: ежемесячные поставки 40-50 тысяч штук, цена 2 000–3 000 долларов, абсолютный номер один по выручке в мире; Google размещает открытые заказы — сколько выпустят стандартных 800G ZR, столько и купят. Главная проблема сейчас — невозможность поставить нужный объём, весь узкий участок в цепочке поставок;
Некоторые компании из КНР: уровень сборки мирового уровня, но основные высокомаржинальные чипы — DSP, TIA, Driver — почти полностью покупают у Marvell. Заказ формально идёт модуляторным компаниям, а большая часть прибыли достаётся чипмейкерам — вот самая точная характеристика для китайских акций производителей оптикомодулей.
Где риск?
Честный расклад должен учитывать обе стороны.
NPO — промежуточный бизнес, окно примерно на 2-3 года, а «финальная битва» всё равно будет за CPO;
Broadcom, Nvidia, COHR (даже ALAB; эксперт говорит: Broadcom — универсал, Marvell — немного уменьшенный Broadcom, Astera — меньше Marvell) конкурируют за позиции у крупных клиентов;
У стартапов из Кремниевой долины проблема не в технологиях, а в доступе к производственным мощностям TSMC — без поддержки крупных клиентов они даже не могут попасть «в игру».
Так что возвращаясь к изначальному выводу: речь в исследовании — не о технической неудаче, а о ситуации, когда «спрос настолько высок, что возможны ошибки».
Переломный момент уже пройден: теперь главное не выбор направления, а кто сможет стабильно и вовремя выполнять поставки — а на данный момент, именно дефицит поставок объединяет всю отрасль.
VIP-сервис портала для инвестирования в американские акции полностью обновлен
Big Data США
Портал для инвестирования в американские акции
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
После закрытия ключевого обходного трубопровода Саудовская Аравия, как сообщается, стремится увеличить экспорт сырой нефти через Ормузский пролив
На прошлой неделе после нападения Саудовская Аравия закрыла трубопровод, который ранее пропускал до 5 миллионов баррелей нефти в сутки. Министр энергетики США заявил, что ожидает скорого возобновления работы трубопровода, однако региональные чиновники считают, что восстановление может занять несколько недель. В августе экспорт нефти из Саудовской Аравии снизился до 3 миллионов баррелей в сутки, что является минимумом за девять лет, а в сентябре немного увеличился. Иран сообщил, что по просьбе Саудовской Аравии перенесена встреча по вопросам судоходства в Ормузском проливе, запланированная странами Персидского залива на этот понедельник. Трамп заявил, что Иран спешит и остро нуждается в заключении соглашения; он примет решение о том, будет ли участвовать США, и американская сторона занимает открытую позицию.
Хедж-фонды только что восстановили длинные позиции в технологиях, но ключевая поддержка Nasdaq уже начинает ослабевать
Индекс Nasdaq 100 приближается к нижней границе многомесячного бокового диапазона, фьючерсы пробили линию восходящего тренда и 100-дневную скользящую среднюю, техническая картина ослабла. Хедж-фонды ранее активно покупали технологические акции, концентрация позиций увеличивает риск снижения. Споры вокруг безопасности искусственного интеллекта и риски энергоснабжения создают двойной катализатор. Если ключевая поддержка будет утрачена и паника на рынке останется низкой, вероятна переоценка волатильности.
Десятилетняя доходность американских казначейских облигаций превысила 5%! "Пророк" предупреждает: Распродажа ещё не закончилась
Руководитель отдела стратегий G10 в Standard Bank Стивен Барроу, который первым в этом году в феврале предсказал доходность 10-летних казначейских облигаций на уровне 5%, повысил свой прогноз до 5,2% к концу года и ожидает дальнейшего повышения до 5,3% в первом квартале 2027 года. Он отметил, что давление на цепочки поставок, изменения климата, а также ограничения миграционной политики США на предложение рабочей силы становятся сильнее, чем когда-либо раньше. Индекс доллара за день вырос максимум на 0,6%, что может стать его лучшим однодневным результатом с 17 июня.
Продвигается вопреки буре «замедления AI»? Сообщается, что Kioxia планирует IPO в США с привлечением как минимум 10 миллиардов долларов.
Согласно сообщениям, Kioxia рассматривает возможность привлечения 10 миллиардов долларов путем размещения акций в США.

Цены на крипто
Далее


