
Почему повышение процентных ставок по казначейским облигациям США не смогло поднять курс доллара?

Morning FX
С сентября доходности американских облигаций резко выросли на фоне ожиданий повышения ставки, однако курс доллара практически не изменился. Доходность 2-летних облигаций США с начала месяца выросла более чем на 20 б.п., вероятность повышения ставки в сентябре по рыночной оценке составляет 88%, за год уже полностью учтены два повышения. Тем временем индекс доллара остался на уровне 99, практически не изменившись.
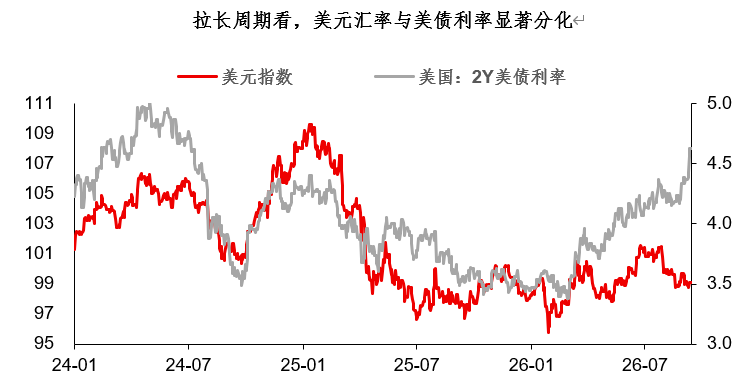
Как объяснить выраженную дивергенцию между долларом и доходностью казначейских облигаций США? По мнению автора, вот основные моменты:
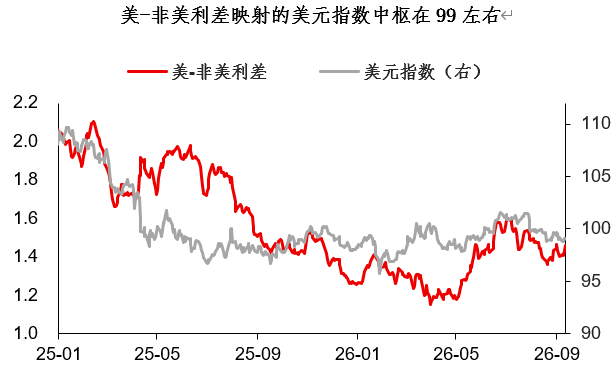
Во-первых, нынешний рост ставок носит глобальный характер, спред между доходностью США и других стран не расширился. Исторически, когда политика США и других стран расходилась (например, в 2022 году), логика «высокие ставки → сильный доллар» хорошо себя проявляла.
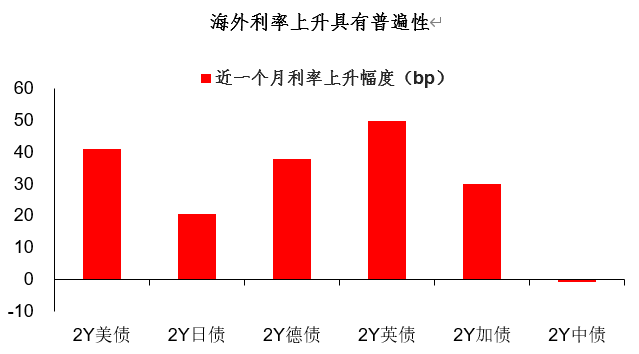
Однако на этот раз ставки растут по всему миру, за последний месяц доходности немецких, британских и канадских гособлигаций также выросли более чем на 30 б.п. Базовый уровень индекса доллара, отражающий спред между США и остальным миром, составляет около 99, и не выглядит явно завышенным или заниженным.
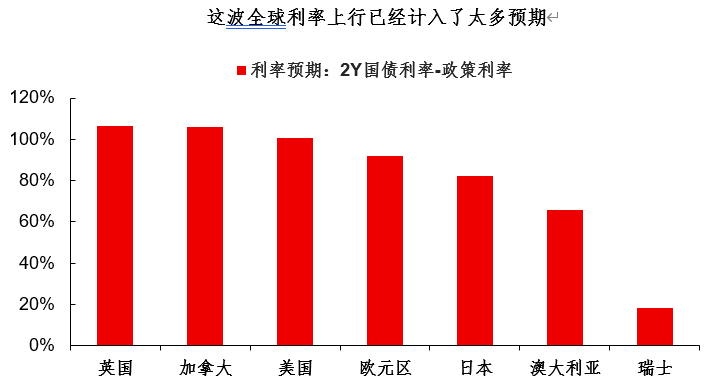
Будет ли в дальнейшем наблюдаться расхождение между США и остальным миром по доходности? Скорее всего да, ведь на этом раунде мирового роста ставок уже учтено слишком много ожиданий, рано или поздно найдутся страны со слабейшими фундаментальными показателями, которые не смогут повышать ставки или, наоборот, повысили их чрезмерно... Это важный вопрос в среднесрочной перспективе, но пока не является основной темой для рынка.
Помимо влияния на спреды, еще одна причина слабой динамики доллара в этот период — давление со стороны сильных азиатских валют. Хотя индекс доллара в целом не волатилен, если присмотреться, явно выражены внутридневные особенности — днем доллар слабее, а вечером сильнее.
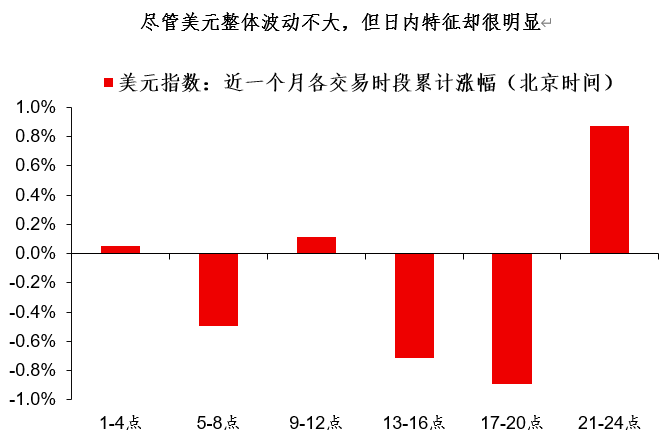
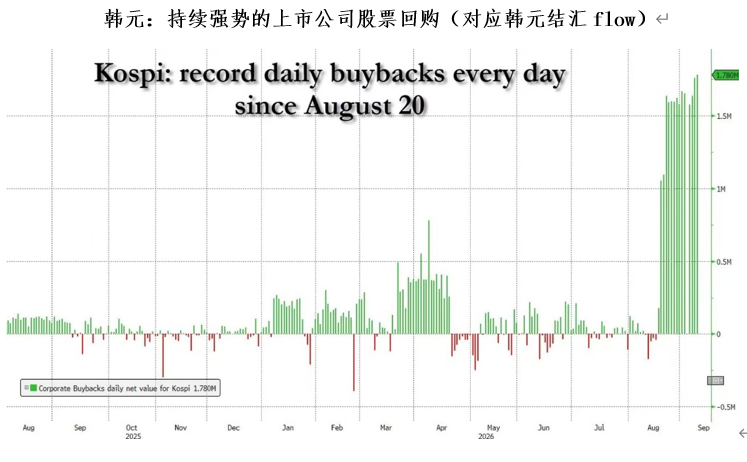
По мнению автора, слабый доллар в азиатскую сессию в определенной степени связан с укреплением азиатских валют. У каждой из трех ведущих валют региона (CNY, KRW, JPY) есть свои причины для потоков: например, расчет по экспортным контрактам в CNY, выкуп акций корейскими компаниями и т.д.
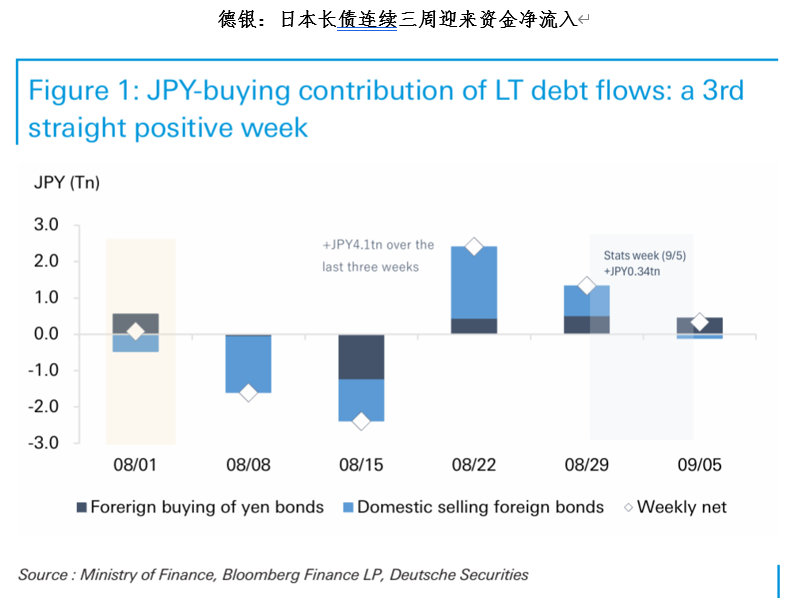
Имеются и признаки возврата японских инвестиций из-за рубежа. Хоть таких потоков и немного, процесс реально идет, что объективно усиливает сочетание «слабые казначейские облигации + слабый доллар». Если тренд возврата японского капитала продолжится, то иена может проявить большую устойчивость при высоких ставках на рынке США.
Подводя итог вышеописанному анализу, обновляю свои взгляды на валютный и рынок активов:
Валюты: Азиатские валюты (CNY, KRW, JPY) отличаются большей устойчивостью — даже при повышении ставки в США падение может быть ограничено. Европейские (EUR, GBP) же чаще ведут себя изменчиво, ведь расхождение между США и Европой пока не выражено.
Казначейские облигации США: В краткосрочных бумагах уже учтены ожидания по ставке, основной риск — на дальнем конце кривой (проблемы спроса-предложения и повышение ставок по всему миру). Пока лучше наблюдать за ситуацией: если 10-летние облигации закрепятся у 5,0%, можно рассматривать начальное позиционирование слева;
Золото: Риски на рынке казначейских облигаций (проблемы спроса и предложения и др.) косвенно поддерживают золото, что и объясняет его стойкость к росту ставок в США. Если не знаете, что покупать, золото — неплохой выбор.
【Результаты конкурса прогнозов по американскому CPI за август】
Поздравляем пользователя, спрогнозировавшего показатель 3,4%. Пожалуйста, укажите свои контактные данные в личных сообщениях, и приз будет отправлен в течение пяти рабочих дней.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Без проблем с ликвидностью? Федеральная резервная система США снова нажала на «паузу», управление резервами прекратило покупку облигаций до середины октября
Федеральная резервная система США в понедельник объявила, что второй месяц подряд не будет проводить следующую фазу операций по покупке краткосрочных государственных облигаций в целях управления резервами. Это свидетельствует о том, что политики удовлетворены уровнем резервов банковской системы.

Трамп связался с Jensen Huang: резко раскритиковал угрозы AI как "обман", поддержал дата-центры, назвав их "будущей нефтью"
Трамп напрямую связался с Дженсеном Хуангом, назвал угрозу AI обманом и заявил, что дата-центры — это новая нефть будущего. Несмотря на снижение стоимости акций Nvidia из-за опасений замедления, Дженсен Хуанг все же ответил на предупреждения о безопасности.

Риски AI и призывы к "замедлению" усиливаются: акции американских компаний кибербезопасности резко выросли
В понедельник акции компаний, связанных с кибербезопасностью, в целом выросли. Инвесторы усиливают опасения о возможном вреде, который искусственный интеллект может нанести человечеству, а некоторые лидеры отрасли призывают замедлить скорость разработки AI, что приводит к притоку средств в сектор кибербезопасности и корпоративного программного обеспечения.

Премьер-министр Канады: соглашение о торговле между США и Канадой все еще возможно, переговоры в августе были прерваны для уточнения «красных линий».
Трамп в субботу заявил, что соглашение с Канадой может быть достигнуто "довольно быстро". Премьер-министр Канады Карни приветствовал это заявление, отметив: "Канада и США имеют очень тесные двусторонние отношения, и мы в конце концов достигнем какого-либо соглашения". Карни подчеркнул, что для Канады существуют "красные линии" — защита суверенитета, защита культуры, а также право свободно заключать торговые соглашения с другими странами.
Цены на крипто
Далее


