
Инвестор в драгоценные металлы: США столкнулись с проблемой высокого долга и высоких процентных ставок, позитивно оцениваю долгосрочные перспективы золота и серебра

Huitong 9 октября — Известный инвестор в золото Питер Шифф в интервью предостерег: медвежий рынок по гособлигациям США только начинается, ипотечные ставки могут вырасти до 9%, а цены на жилье в США могут упасть на 30–50%. По его мнению, США застряли в ловушке высокого долга и высоких ставок, возможны реструктуризация долга или его размывание инфляцией. Он оптимистично смотрит на долгосрочные перспективы золота и серебра, большую часть своих средств размещает в акциях золотодобывающих компаний, а также предупреждает, что текущий рынок недооценивает инфляционное давление, а экспансия AI-индустрии усилит конкуренцию за капитал и приведет к росту ставок.
Известный инвестор в драгоценные металлы Питер Шифф (Peter Schiff) сделал весьма резонансные прогнозы для рынка облигаций США, недвижимости и драгметаллов. В последнее время волна распродаж гособлигаций США подняла стоимость заимствований до максимума за 24 года, и, по его мнению,
Как “бык по золоту”, предупредивший о пузыре на рынке недвижимости перед кризисом 2008 года, Питер Шифф считает, что
Начало медвежьего рынка по долгосрочным облигациям: рост ставок ударит по рынку жилья США
Шифф отметил, что многолетний бычий рынок по облигациям завершился в 2020–2021 годах, а впереди — долгосрочный (не менее 20 лет) медвежий цикл с темпами повышения ставок, превышающими скорость их предыдущего снижения. Первым под давлением окажется рынок ипотек — он ожидает, что в I квартале следующего года 30-летняя ипотечная ставка может достичь 9%, а цены на жилье в США снизятся на 30–50%, что не уступает падению в период краха рынка недвижимости в 2007–2008 годах.
За несколько десятилетий американские домовладельцы могли использовать рефинансирование для “выемки” капитала под потребление, но, по мнению Шиффа, эта эпоха закончилась. Он сказал: “Рынок рефинансирования более не работает, схема получения наличности под залог домов исчезла, и население лишилось этого важного буфера капитала.”
Согласно данным Американской ассоциации ипотечных банкиров, на неделе, закончившейся 2 октября, средняя ставка по 30-летним ипотечным кредитам достигла 7,49%, максимума с ноября 2023 года. Глава FRS в сентябре завершил первое с 2023 года повышение ставок, что еще больше усилило давление на рынок.
Ловушка высокого долга и высоких ставок: США могут столкнуться с формальным дефолтом по долгу
Шифф отметил, что США оказались в уникальной ситуации: высокий долг с высокими ставками. В прошлом низкие ставки позволяли обслуживать крупную задолженность, но ситуация полностью изменилась. Он считает, что для США есть два выхода: либо скрытый дефолт через инфляцию, либо прямая реструктуризация долга.
Он заявил: “
По расчетам Бюджетного управления Конгресса США, ежегодные процентные выплаты по федеральному долгу уже достигают примерно 1 трлн долларов. Шифф считает, что
Золото получает долгосрочные преимущества, взгляды на размещение драгметаллов меняются
В период роста доходностей по гособлигациям США спот-цена золота падала к области $4100 за унцию, далеко уступая историческим максимумам выше $5500 в начале года. Обычно рынок считает, что отсутствие доходности делает золото менее привлекательным при росте ставок по облигациям, но Шифф считает иначе.
Он пояснил: “Рост доходности по облигациям отражает обрушение их цен — инвесторы в бонды несут потери. Когда инвесторы распродают облигации и возвращают себе средства, золото и серебро становятся главными объектами размещения капитала — это мощный стимул для рынка драгметаллов.” В пример он привел 1970-е годы, когда ставки и золото росли синхронно, а ключ — в том, смогут ли ставки превышать инфляцию. Он также ожидает, что серебро еще далеко от своих вершин, $125 за унцию — не предел, потенциал к росту сохраняется.
Покупки золота мировыми центробанками продолжают поддерживать цены: центробанки крупнейших стран Азии в сентябре увеличили золотой запас уже 23 месяца подряд.
Шифф уверен:
Личный портфель и взгляд на перспективы инфляции
Говоря о своем портфеле, Шифф отметил, что преимущественно держит средства в акциях золотодобывающих компаний, а не в физическом золоте. Он пояснил: “Я хочу владеть золотом, которое все еще находится под землей,
Обычным вкладчикам он не рекомендует американские облигационные фонды, а для размещения наличных советует использовать инструменты денежного рынка. Ещё один бытовой совет — заранее покупать товары длительного хранения, чтобы защититься от обесценения денег из-за инфляции.
Последний опрос ФРБ Нью-Йорка показывает, что американцы ожидают инфляцию 3,9% на ближайший год, максимального значения с мая 2023 года, но Шифф считает, что рынок все еще недооценивает дальнейший рост инфляции. Развитие AI-индустрии также поднимет ставки, ведь крупные технологические компании переходят от покупки трежерис к заимствованиям и начинают конкурировать за капитал с государством.
Заключение
Прогноз Питера Шиффа рисует огромные риски для системы высокого долга в США — рынки облигаций и недвижимости столкнутся с продолжительным давлением. Однако на рынке есть и иные мнения: размещение 10-летних гособлигаций проходит приемлемо, а доходность по ним достигла 5,3% — максимума с 2000 года. По итогам сентябрьских протоколов FRS, все официальные лица были единогласны в вопросе повышения ставок, большинство считают, что до конца года они будут расти. Сам Шифф признает, что прорывом может стать только рост производительности за счет технологического прогресса, но вероятность такого сценария низка, а долговая система США — как бомба замедленного действия, предсказать время взрыва невозможно.
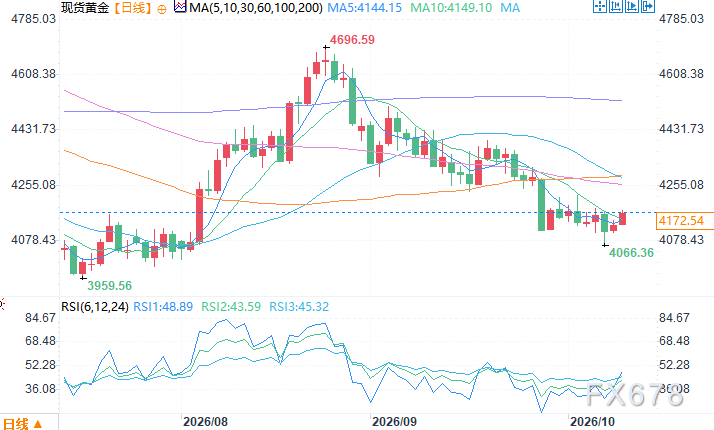
Дневной график спот-золота Источник: Yihuitong
GMT+8 9 октября, 10:41 спот-золото $4176,54 за унцию
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
JPMorgan анализирует Applied (APLD.US): бизнес искусственного интеллекта быстро развивается, но финансирование в размере десятков миллиардов сталкивается с реальными испытаниями
Кредитная исследовательская команда JPMorgan опубликовала отчет, в котором подробно разобрала аспекты деятельности компании, ход реализации проектов, давление по финансированию и риски.

Главный медведь Société Générale: бум искусственного интеллекта повторяет азиатский финансовый кризис, а смертельно опасной является "долговая мина замедленного действия"
Главный стратег Société Générale, Эдвардс, предупреждает: настоящий катализатор бума вокруг AI — это не низкая производительность, а вопрос, продолжится ли доступ к "дешёвым деньгам". Доходности по долгосрочным облигациям за рубежом продолжают расти, гиганты AI активно выпускают новые облигации, и те же самые покупатели должны поглощать сотни миллиардов долларов новых долгов. Это очень похоже на ситуацию 1990-х годов, когда Азия поддерживала процветание за счёт краткосрочных долларовых займов.
Искусственный интеллект требует денег, правительства США и Европы тоже требуют денег! В мире начинается «битва за капитал», буря на рынке облигаций только «только начинается»
Инфраструктура искусственного интеллекта и государственный бюджетный дефицит одновременно борются за ограниченный капитал во всем мире. Пять крупнейших операторов AI-центров обработки данных в США в этом году выпустили облигации на сумму около 220 миллиардов долларов, а бюджетный дефицит США превысил 1,99 триллиона долларов. Сочетание двух огромных потребностей в финансировании приводит к системному росту стоимости капитала по всему миру. Стоимость заимствований для заемщиков с низким рейтингом уже приближается к двузначным значениям, кредитные рынки начинают делиться и распределяться по уровням, акции европейских банков резко падают, французские активы также переоцениваются. Эта "сильная сжатость капитала" может сначала ударить по рынкам капитала, а затем нанести тяжелый удар по реальной экономике.
Цены на крипто
Далее


