SanDisk зросла на 11%, акції зберігання та чипів отримали величезний обсяг "короткострокових опціонів", "AI бог акцій" знову здійснив покупку?
У п’ятницю близько 96 мільйонів доларів короткострокових кол-опціонів було сконцентровано в чотирьох акціях чіпів AI: SanDisk, Micron, Intel і Marvell. Під час торгів SanDisk подорожчав на 11%.
Спостерігаючи за потоком цих "вибухових" короткострокових опціонних угод, ведучий CNBC Jim Cramer написав у соціальній мережі X: "Схоже на те, що Leopold повернувся!"
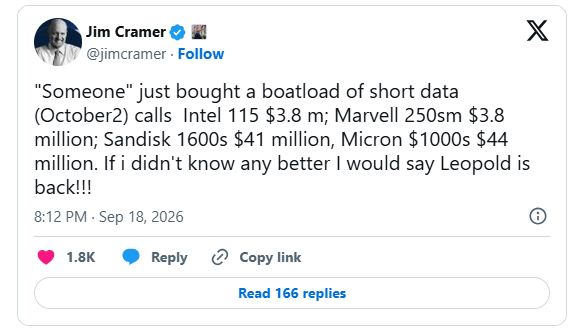
Якщо ви стежите за світовими інвестиційними можливостями в напрямку AI-потужності та великих моделей, то точно знаєте про Leopold Aschenbrenner.
Цей колишній ключовий дослідник OpenAI, засновник AI-хедж-фонду Situational Awareness з блискучою репутацією, став відомим завдяки надвисокому левереджу та агресивному купівлі короткострокових кол-опціонів на акції компаній, що займаються напівпровідниками та AI. У 2024 році його фонд стартував із приблизно 225 мільйонів доларів і завдяки ставкам на AI з високим левереджем досяг близько 45 мільярдів доларів.
У липні цього року фонд зазнав "приголомшливого розгрому" – під час корекції AI-сектору впав на 67% і продав більшість активів Citadel. Британська "Фінансова Газета" поставила цю подію у список найбільших втрат в історії хедж-фондів. Та попри це фонд у тому році показав близько 80% позитивної прибутковості.
В кінці липня Aschenbrenner у листі інвесторам сказав, що "шукатиме нову битву", "засвоїть необхідні уроки" та пообіцяв, що інвестиції на відкритому ринку будуть "керуватися способом повної оплати".
На минулому тижні CNBC повідомив, що фонд знову купує опціони на AMD, Bloom Energy та CoreWeave. Цього разу фокус перейшов на пам’ять та чіпи — два найважливіші напрямки перед крахом.
Структура майже стомільйонних кол-опціонів
Згідно з торговими даними ZeroHedge, деталі цих кол-опціонів із датою експірації 2 жовтня наступні:
- Micron (MU): страйк 1000 , близько 10 000 контрактів, премія близько44 млн
- SanDisk (SNDK): страйк 1600 , близько 4 200 контрактів, премія близько41 млн
- Intel (INTC): страйк 115 , близько 20 000 контрактів, премія близько7,3 млн
- Marvell (MRVL): страйк 250 , близько 3 500 контрактів, премія близько3,85 млн
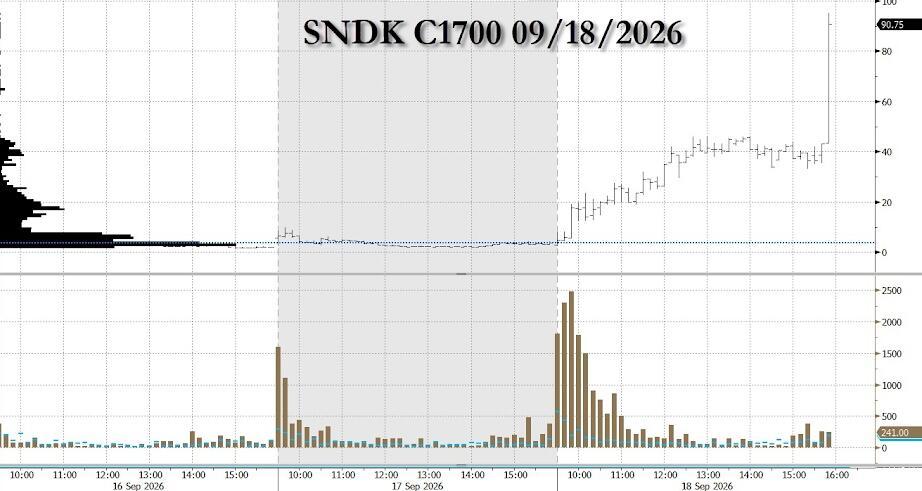
SanDisk тоді торгувався поруч із страйком, вже вище ціни виконання; Micron близько990, ціна страйку майже на рівні поточної ціни; страйкові ціни Intel і Marvell трішки вищі за поточні. Пік тижня для Micron і SanDisk становив1255 і $2354 відповідно, а поточні ціни все ще суттєво нижчі від максимуму.
Дворічні контракти мають дуже високі коефіцієнти часової деградації та gamma, тому простір для помилки у виборі напрямку майже відсутній.
Cramer зазначає, що дати експірації в жовтні припадають після фінансового звіту Micron за четвертий квартал — цей звіт завжди впливає на весь сектор пам’яті. Ще у серпні він висловлював оптимізм щодо цього сектору, переконаний, що попит на AI-центри даних та дисципліна постачання перебудовують традиційний цикл "бум-спад" у галузі пам'яті.
Чому ринок підозрює "AI-фондового бога"
Файли SEC ще не розкривають особу покупця, але здогадки щодо Aschenbrenner мають підстави.
Найочевидніша підказка — це активи. У незалежному регуляторному звіті Situational Awareness наприкінці червня повідомлялося, що позиція в SanDisk становила близько 5,7 млрд доларів, а в Micron — близько 5,6 млрд доларів, тобто це були два найбільші активи фонду. Майже стомільйонна премія по опціонах саме на ці два акції.
Спосіб торгівлі теж збігається. Фонд був відомий дуже високим короткостроковим левереджем на AI-імпульс, який становив до 400%. Короткі терміни, великі обсяги кол-опціонів — його фірмовий інструмент: купівля великих пакетів викликала gamma-хеджування з боку маркетмейкерів і штовхала ціни акцій вгору.
Історія також співпадає за часом. За словами "Фінансової газети" від 11 вересня, Aschenbrenner відновив позиції через гнучкі опціони (Flex Options) на AMD, Intel, SK Hynix, SanDisk та CoreWeave. Стратег Nomura Charlie McElligott зазначив: за кілька днів на AI та напівпровідникові позиції було витрачено 315 млн доларів премії й залучено Delta-експозицію на 1,1 млрд. Також він зауважив, що нахил кол-опціонів на ETF напівпровідників на три місяці вперед підскочив до історичного максимуму.
Змінили інструмент — логіка та сама
На відміну від липня, коли використовувався левередж через TRS (total return swap) наданий великими банками, цього разу Aschenbrenner, ймовірно, використовує повністю оплачувані опціони (fully-paid options) — максимальні втрати обмежені сплаченою премією, теоретично немає ризику margin call чи ліквідації.
Причина цієї зміни практична. Після краху JPMorgan припинив кредитувати фонд, SEC запитала інформацію у банків, які фінансували фонд, а брокери, що співпрацювали раніше, стали об'єктом розслідування Мін’юсту США. За даними "Фінансової газети", Aschenbrenner спрямував співпрацю на брокерів Clear Street, які спеціалізуються на технологічних активах.
Однак логіка стратегії не змінилася. McElligott зазначає, що ця серія угод показує "спільне зростання спот-цін і волатильності", що дуже схоже на модель перед липневим крахом. Знову відкривається велика централізована позиція на обмежених по ліквідності імпульсних активи, аби викликати ланцюгове підвищення цін. Якщо імпульс розвертається — премія згорає, і нема можливості компенсувати втрати регулюванням левереджу.
Фонд Situational Awareness опублікує квартальний звіт 13F у середині листопада, коли і можна буде перевірити справжнього покупця цих опціонів за регуляторними документами.





