
PPI США за серпень несподівано значно знизився, чи є шанси на зниження ставки ФРС на 50 базисних пунктів?

Дані PPI можуть свідчити про те, що CPI також знизиться, що додає складності дискусії щодо обсягу зниження ставок Федеральної резервної системи у вересні...
Звіт про індекс цін виробників (PPI) за серпень, опублікований у середу Бюро статистики праці США (BLS), показав, що тиск інфляції на оптовому рівні послаблюється, що знижує ймовірність значного зростання споживчих цін у найближчі місяці.
PPI у США за серпень у річному вимірі склав 2.6%, що є найнижчим показником з червня і значно нижче очікуваних 3.3%; попереднє значення було знижено з 3.3% до 3.1%. У місячному вимірі показник склав -0.1%, що є першим зниженням за чотири місяці, нижче очікуваних 0.3%; попереднє значення було знижено з 0.9% до 0.7%.
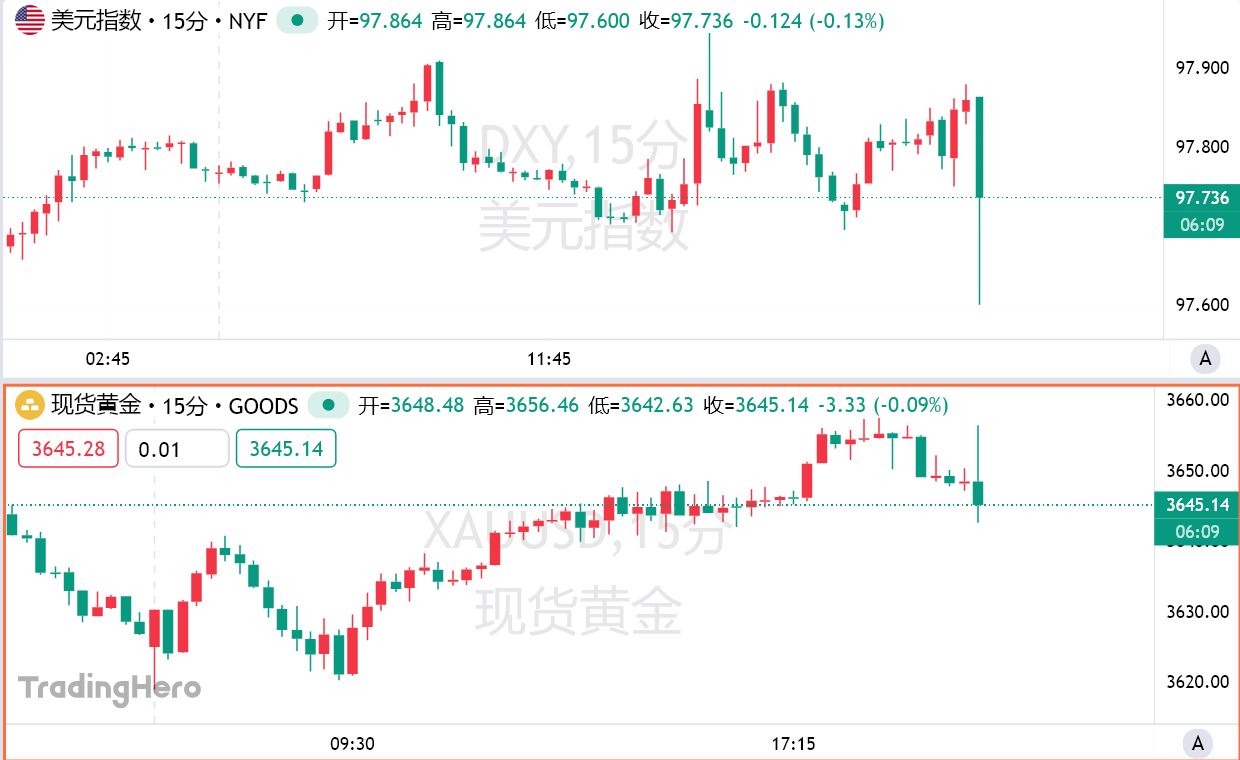
Dollar Index різко знизився на 26 пунктів, до мінімуму 97.6. Spot Gold короткостроково піднявся на 8 доларів, після чого трохи відступив. Небазові валютні пари переважно зросли, EUR/USD короткостроково піднявся більш ніж на 30 пунктів, до максимуму 1.1729. USD/JPY різко знизився на 40 пунктів, до мінімуму 147.11. Ф'ючерси на американські фондові індекси короткостроково піднялися, ф'ючерси на S&P 500 зросли на 0.44%.
Короткострокові ф'ючерси на процентні ставки США зросли після публікації даних PPI, трейдери посилили ставки на зниження ставки Федеральною резервною системою. Державні облігації США відновилися: дохідність 10-річних казначейських облігацій США знизилася на 0.6 базисного пункту до 4.068%. Дохідність 2-річних казначейських облігацій США знизилася на 1.1 базисного пункту до 3.531%. Дохідність 30-річних казначейських облігацій США зросла на 0.5 базисного пункту до 4.722%.
Незважаючи на те, що тарифна політика Трампа підвищила витрати компаній, минулого місяця підприємства все ж уникли значного підвищення цін. Це зниження PPI відбулося після значного зростання у липні, і багато компаній побоюються, що суттєве підвищення цін може відлякати клієнтів на тлі економічної невизначеності, яка продовжує впливати на споживчі рішення.
Останні дані PPI додають ще один рівень складності до політичних дебатів Федеральної резервної системи. Інвестори вже впевнені, що Федеральна резервна система знизить ставку наступного тижня, але розмір зниження залишається питанням. Ринок загалом очікує зниження на 25 базисних пунктів, але слабкі дані щодо зайнятості знову підвищили ймовірність більшого зниження на 50 базисних пунктів.
Аналітик американського фінансового сайту investinglive Адам Баттон зазначив, що завтра буде опубліковано звіт про індекс споживчих цін (CPI). Дані PPI є сильним сигналом, що дані CPI можуть бути нижчими за очікування. Якщо результати CPI будуть нижчими за очікування — особливо якщо вони будуть значно нижчими — тоді ймовірність зниження ставки Федеральною резервною системою на 50 базисних пунктів стане ще вищою. Він особливо підкреслив, що місячне зниження PPI без урахування продуктів харчування та енергоносіїв стало найбільшим за останні 10 років.
Ступінь, до якої компанії перекладають тарифний тягар на споживачів, стане ключовим фактором, що впливатиме на динаміку ставок цього року. Хоча посадовці Федеральної резервної системи загалом очікують, що імпортні тарифи підвищуватимуть інфляцію протягом решти 2025 року, вони ще не визначили, чи це одноразове коригування, чи більш тривалий вплив.
Дані CPI, які мають бути опубліковані у четвер, дадуть уявлення про те, наскільки тарифи у серпні вплинули на американських споживачів. Прогнозисти очікують, що базовий CPI без урахування продуктів харчування та енергоносіїв знову зросте у місячному вимірі.
Для економістів важливість звіту PPI також полягає в тому, що деякі його компоненти використовуються для розрахунку індексу цін на особисте споживання (PCE), який є улюбленим інфляційним показником Федеральної резервної системи. Відповідні категорії у серпні показали змішані результати: послуги з управління портфелем та ціни на авіаквитки продовжували стабільно зростати, а показники медичних послуг залишалися помірними.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Хедж-фонди щойно відновили довгі позиції в технологічному секторі, але ключова підтримка Nasdaq вже почала слабшати
Індекс Nasdaq 100 наближається до нижньої межі багатомісячного коливального діапазону; фʼючерси пробили висхідну трендову лінію та 100-денну ковзаючу середню, що технічно послаблює ситуацію. Хедж-фонди раніше активно скуповували технологічні акції, висока концентрація позицій підсилює ризик зниження. Суперечки щодо безпеки AI та ризики енергозабезпечення створюють подвійний каталізатор. Якщо ключовий рівень підтримки не втримається, а рівень паніки на ринку залишиться низьким, волатильність може потребувати переоцінки.
Доходність 10-річних держоблігацій США перевищила 5%! "Пророк" попереджає: розпродаж ще не закінчено
Керівник відділу G10 стратегії Standard Bank Стівен Барроу, який у лютому цього року першим спрогнозував прибутковість 10-річних держоблігацій США на рівні 5%, підвищив прогноз їхньої прибутковості до 5,2% на кінець року та очікує подальшого зростання до 5,3% у першому кварталі 2027 року. Він зазначив, що тиск на ланцюги постачання, зміни клімату та обмеження імміграційної політики США для пропозиції робочої сили стають сильнішими, ніж раніше. Індекс долара США зріс за день максимально на 0,6% і, ймовірно, покаже найкращий одноденний результат із 17 червня.
Навіть у «бурі уповільнення AI» Kioxia планує залучити щонайменше $10 млрд через IPO у США
Повідомляється, що Kioxia розглядає можливість залучення 10 мільярдів доларів шляхом виходу на біржу в США.

Будівництво потужностей AI переходить від “нестачі електроенергії” до “нестачі персоналу”: модульність набирає обертів, Schneider, Vertiv, Eaton отримують нові можливості
Bernstein нещодавно випустив аналітичний звіт, згідно з яким на тлі швидкого розширення потужностей AI, основний фактор, що обмежує розвиток дата-центрів, наразі змінюється.

Ціни на криптовалюти
Більше


